
Cổ phiếu
Mô hình kinh doanh của PDR: quỹ đất, chuyển nhượng dự án và lợi nhuận một lần
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/10/2026
Cổ phiếu PDR gắn với quỹ đất và các khoản chuyển nhượng dự án. Bài viết bóc tách doanh thu bán hàng và khoản thu nhập tài chính rất lớn gần đây.
Nội dung bài6 phần
Cổ phiếu PDR là phần vốn của Công ty cổ phần Phát triển Bất động sản Phát Đạt. Doanh nghiệp này giữ quỹ đất và phát triển dự án. Nhưng gần đây một phần lớn lợi nhuận lại không đến từ bán sản phẩm. Hiểu mã này không bắt đầu từ biểu đồ giá. Nó bắt đầu từ việc tách doanh thu bán hàng ra khỏi các khoản tài chính khác.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu PDR đại diện cho một bảng cân đối hơn 28.000 tỷ đồng
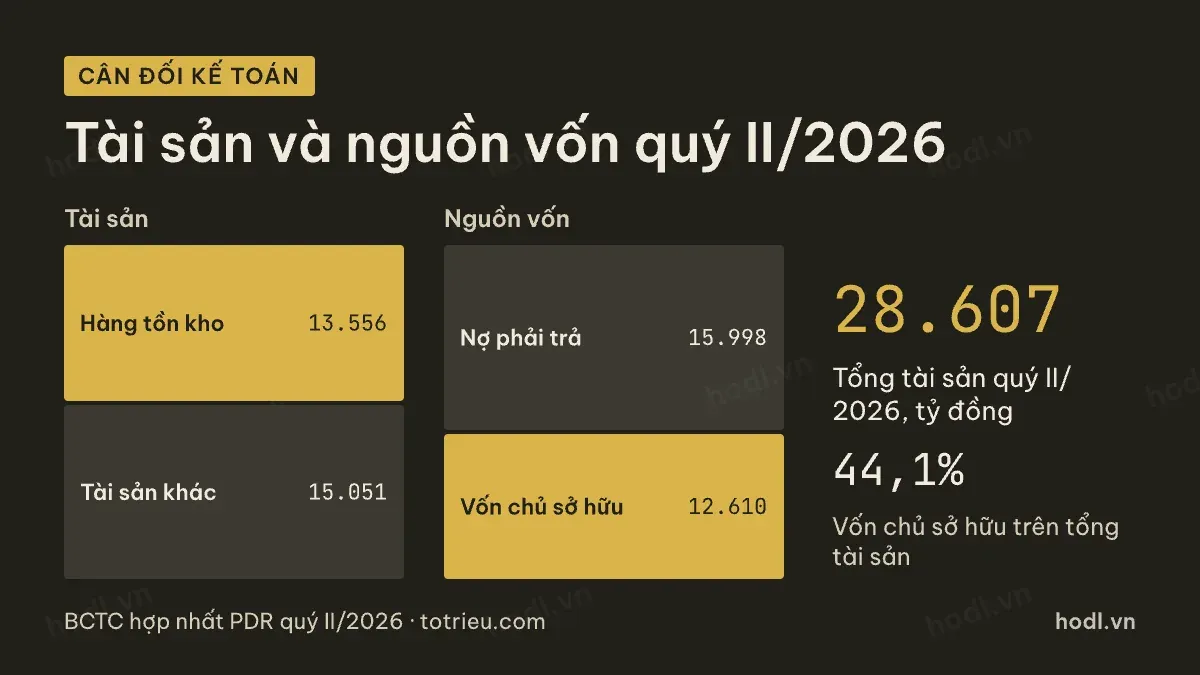
Cuối quý II/2026, tổng tài sản của Phát Đạt là 28.607 tỷ đồng. Hàng tồn kho chiếm 13.556 tỷ đồng. Phần tài sản còn lại là 15.051 tỷ đồng, gồm tiền, phải thu và các khoản trả trước cho đối tác.
Bên nguồn vốn, nợ phải trả là 15.998 tỷ đồng. Vốn chủ sở hữu là 12.610 tỷ đồng, bằng 44,1% tổng tài sản.
Vốn điều lệ 9.978 tỷ đồng tương ứng khoảng 998 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 11.200 đồng. Vốn hoá vì vậy vào khoảng 11.177 tỷ đồng.
Người mới nên xem cấu trúc báo cáo tài chính trước khi đọc tiếp. Các dòng doanh thu và lợi nhuận của mã này cần tách rất kỹ.
Doanh thu bán hàng giảm sâu từ năm 2021
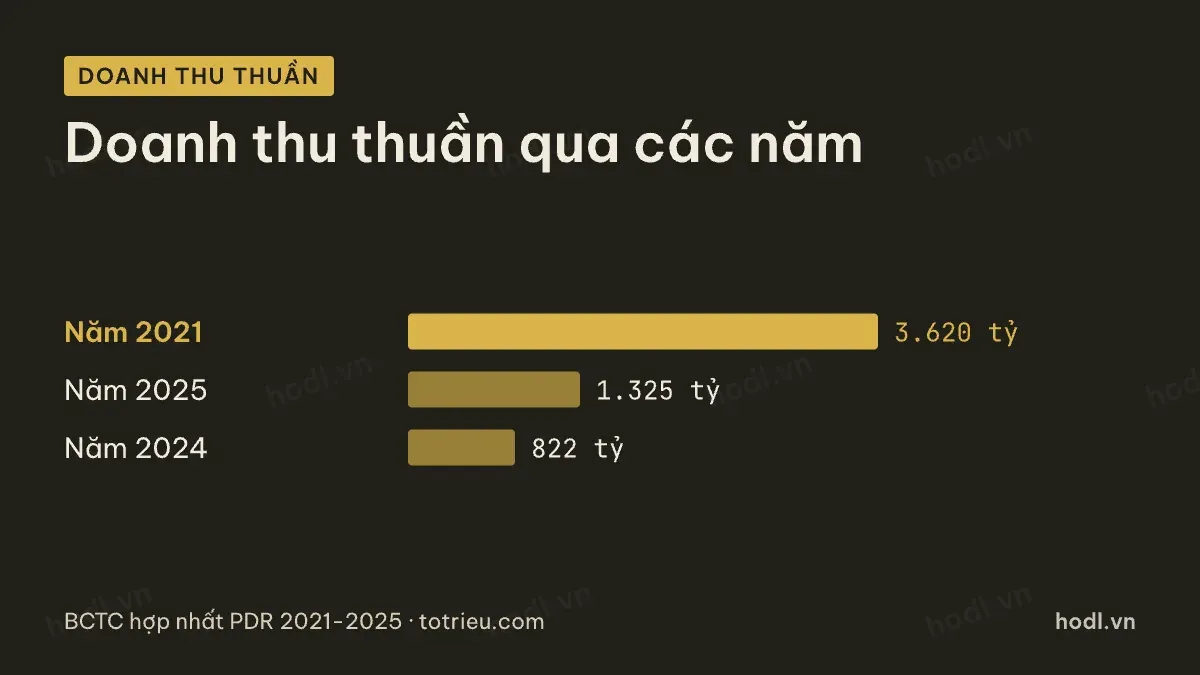
Năm 2021, doanh thu thuần của Phát Đạt là 3.620 tỷ đồng. Năm 2024 chỉ còn 822 tỷ đồng, giảm 77,3%. Năm 2025 hồi phục lên 1.325 tỷ đồng, vẫn thấp hơn 2021 rất nhiều.
Mức giảm sâu phản ánh việc ít dự án đủ điều kiện ghi nhận doanh thu trong giai đoạn 2022 đến 2024. Đây là giai đoạn thị trường bất động sản chung chậm lại. Nó ảnh hưởng tới tiến độ pháp lý của nhiều dự án.
Biên lãi gộp vẫn giữ ở mức cao. Năm 2025, lãi gộp là 720 tỷ đồng trên doanh thu 1.325 tỷ đồng, biên gộp 54,4%. Mức này gần với năm 2021, cho thấy chất lượng sản phẩm bán ra không đổi, chỉ số lượng giao dịch giảm.
Cổ phiếu PDR hai quý gần nhất lãi chủ yếu từ tài chính
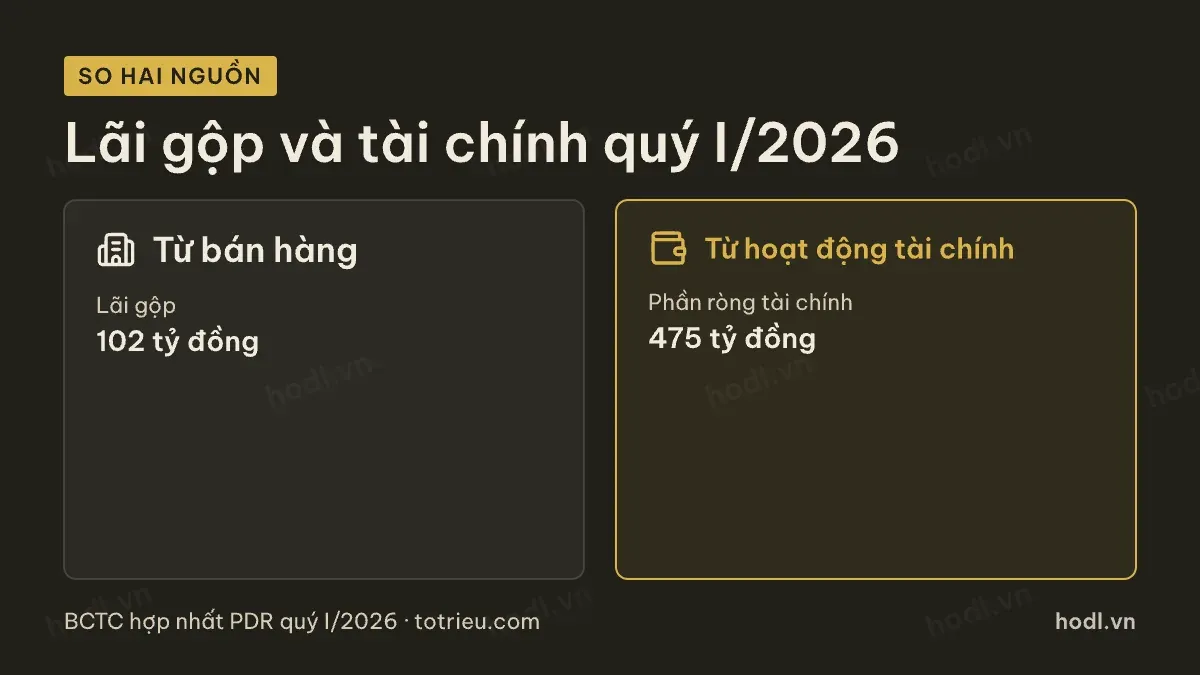
Đây là chi tiết quan trọng nhất khi đọc báo cáo mã này gần đây. Quý I/2026, doanh thu thuần chỉ 104 tỷ đồng, lãi gộp chỉ 102 tỷ đồng. Nhưng thu nhập tài chính quý đó là 907 tỷ đồng, còn chi phí tài chính là 432 tỷ đồng. Phần ròng của hai khoản này là 475 tỷ đồng, gấp gần năm lần lãi gộp.
Quý II/2026 tiếp tục mô hình này ở quy mô nhỏ hơn. Doanh thu thuần chỉ 54 tỷ đồng, lãi gộp chỉ 2 tỷ đồng. Thu nhập tài chính là 474 tỷ đồng, chi phí tài chính 105 tỷ đồng. Phần ròng tài chính là 370 tỷ đồng.
Khoản thu nhập tài chính lớn như vậy nhiều khả năng đến từ việc chuyển nhượng một phần dự án hoặc thu lãi từ các khoản đầu tư tài chính. Đó không phải tiền từ bán sản phẩm cho người mua ở. Người đọc báo cáo mã này cần tách rõ hai nguồn này trước khi đánh giá sức khoẻ kinh doanh thật.
Tiền người mua trả trước rất nhỏ so với quy mô doanh nghiệp
Người mua trả tiền trước ngắn hạn cuối quý II/2026 chỉ 124 tỷ đồng. Con số này rất nhỏ so với vốn hoá khoảng 11.177 tỷ đồng của doanh nghiệp.
Khoản này nhỏ nghĩa là không có nhiều doanh số đã bán nhưng chưa ghi nhận để kỳ vọng cho các quý tới. Tăng trưởng doanh thu bán hàng của Phát Đạt phụ thuộc vào việc mở bán dự án mới. Nó không phụ thuộc vào lượng hàng đã bán chờ bàn giao.
Nợ vay ở mức vừa phải
Tổng vay cuối quý II/2026 là 4.151 tỷ đồng. Khoản này gồm 990 tỷ đồng ngắn hạn và 3.161 tỷ đồng dài hạn. So với vốn chủ sở hữu 12.610 tỷ đồng, tổng vay bằng 32,9%.
Mức này không cao so với nhóm bất động sản niêm yết. Phần lớn tài sản của doanh nghiệp hiện tại được tài trợ bằng vốn chủ sở hữu, không phải nợ vay.
Cổ phiếu PDR và những gì mô hình này không làm
Phát Đạt hiện không có nguồn doanh thu bán hàng đều đặn như giai đoạn 2021. Số dự án đang mở bán ít hơn trước, khiến doanh thu phụ thuộc vào từng đợt mở bán riêng lẻ.
Doanh nghiệp cũng không thể dựa mãi vào thu nhập tài chính để duy trì lợi nhuận. Khoản này không gắn với hoạt động lõi và không chắc lặp lại đều đặn mỗi quý.
Bức tranh rút gọn: doanh thu bán hàng giảm sâu rồi hồi phục chậm. Hai quý gần nhất lợi nhuận chủ yếu từ hoạt động tài chính, tiền người mua trả trước rất mỏng. Bài tiếp theo đi vào các con số dùng cho định giá chứng khoán khi lợi nhuận không đến từ bán hàng.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.