
Phân tích cổ phiếu PAC Quý 4/2026: Lãi quý III tăng 52,7% nhưng vay gấp 1,42 lần vốn chủ
Nội dung bài15 phần
- Quy mô và doanh thu
- Biên lãi gộp thu hẹp nhiều năm
- Lợi nhuận quý III đến từ đâu
- Nợ vay và lãi vay
- Vốn lưu động, dòng tiền và đầu tư
- Cổ đông và thanh khoản
- Giá giảm mạnh hơn thị trường
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PAC
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PAC Quý 4/2026 phải đặt lãi quý III tăng mạnh trên một nền thấp cạnh bảng cân đối nhiều nợ vay của CTCP Pin Ắc quy Miền Nam (HOSE: PAC), nhà sản xuất pin và ắc quy. Lợi nhuận sau thuế quý III là 24,8 tỷ đồng, tăng 52,7% so với 16,2 tỷ của quý III/2025 nhưng thấp hơn 32,3 tỷ của quý III/2024.
Vay và nợ thuê tài chính lên 1.538 tỷ đồng, gấp 1,42 lần vốn chủ và gần như toàn bộ là vay ngắn hạn. Chi phí lãi vay quý III gấp 1,7 lần cùng kỳ.
Giá đóng cửa phiên 05/11/2026 là 14.500 đồng, thấp hơn đỉnh 25.450 đồng ngày 25/03/2026 là 43,0%, ứng với P/E 10,5 lần và P/B 1,03 lần. Bài đi từ lợi nhuận sang biên lãi gộp, nợ vay, dòng tiền, cổ đông, khối ngoại, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế chín tháng 2026 là 72,7 tỷ, giảm 13,9% dù doanh thu tăng 6,4% lên 2.848 tỷ. Quý III tăng 52,7% nhờ biên lãi gộp 11,0% so với 9,6%.
- Biên lãi gộp giảm từ 15,0% năm 2019 xuống 11,8% năm 2025, biên EBIT từ 7,0% xuống 4,6%. Doanh thu 2025 hơn 2019 là 16,5% nhưng lợi nhuận mẹ giảm từ 166,7 tỷ xuống 117,7 tỷ.
- Vay 1.538 tỷ bằng 2,9 lần EBITDA bốn quý sau khi trừ tiền. Lãi vay quý III là 23,1 tỷ, bằng 74,3% lợi nhuận trước thuế.
- Chi mua sắm tài sản cố định chín tháng là 230,1 tỷ, gấp 3,3 lần khấu hao. Dòng tiền kinh doanh chín tháng dương 133,1 tỷ so với âm 189,8 tỷ cùng kỳ 2025.
- Giá giảm 28,8% từ đầu năm trong khi VN-Index giảm 2,5%. Giá 14.500 đồng ngầm định biên EBIT 6,8% so với 3,9% hiện tại, và mười trong mười hai phép định giá thấp hơn giá.
Quy mô và doanh thu
Công ty cổ phần Pin Ắc quy miền Nam (PAC) thành lập năm 1976, cổ phần hoá năm 2004 và giao dịch trên HOSE từ 12/12/2006. Ngành nghề gồm sản xuất pin, ắc quy, kinh doanh xuất nhập khẩu pin, ắc quy và vật tư, cho thuê văn phòng và kinh doanh bất động sản.
Vốn điều lệ 766,8 tỷ đồng ứng với 76,68 triệu cổ phiếu, vốn hoá theo giá 14.500 đồng là 1.112 tỷ đồng.
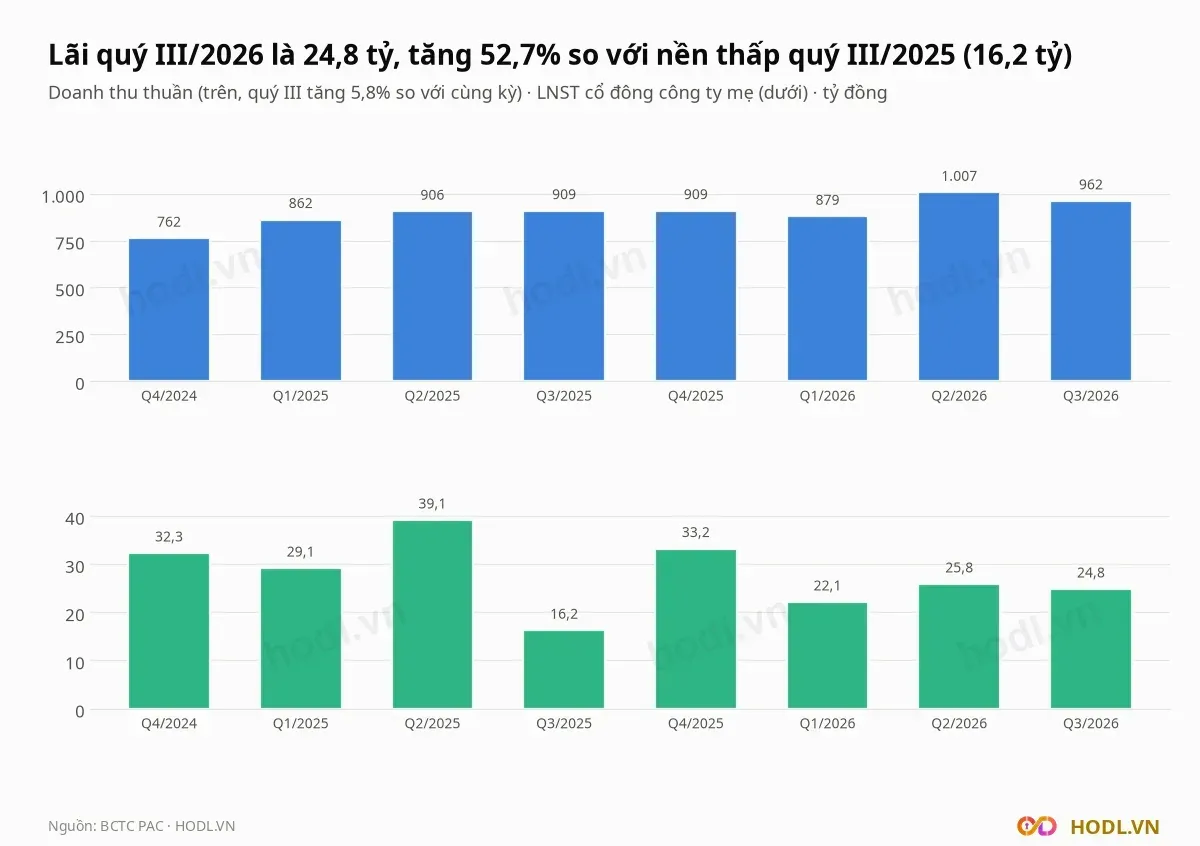
Quý III/2026, doanh thu thuần là 961,6 tỷ đồng, tăng 5,8% so với cùng kỳ. Doanh thu tiêu thụ trước giảm trừ là 1.139,5 tỷ, tăng 7,3%.
Lãi gộp tăng 22,1% lên 106,1 tỷ, biên 11,0% so với 9,6%. PAC giải trình lợi nhuận sau thuế tăng do doanh thu tiêu thụ tăng, tỷ lệ giá vốn trên doanh thu tiêu thụ giảm còn 75,1% (bằng 96,9% cùng kỳ) và doanh thu tài chính 17,5 tỷ (bằng 162% cùng kỳ).
Chín tháng 2026, doanh thu thuần 2.848,0 tỷ (tăng 6,4%), lợi nhuận trước thuế 94,3 tỷ (giảm 15,5%) và lợi nhuận sau thuế 72,7 tỷ (giảm 13,9%).
Lợi nhuận sau thuế theo quý của năm 2026: quý I là 22,1 tỷ (giảm 24,1%), quý II là 25,8 tỷ (giảm 34,0%), quý III là 24,8 tỷ (tăng 52,7%). Quý III tăng nhờ nền so sánh thấp (16,2 tỷ, thấp nhất trong tám quý); so với quý II (25,8 tỷ), lợi nhuận quý III thấp hơn 3,9%.
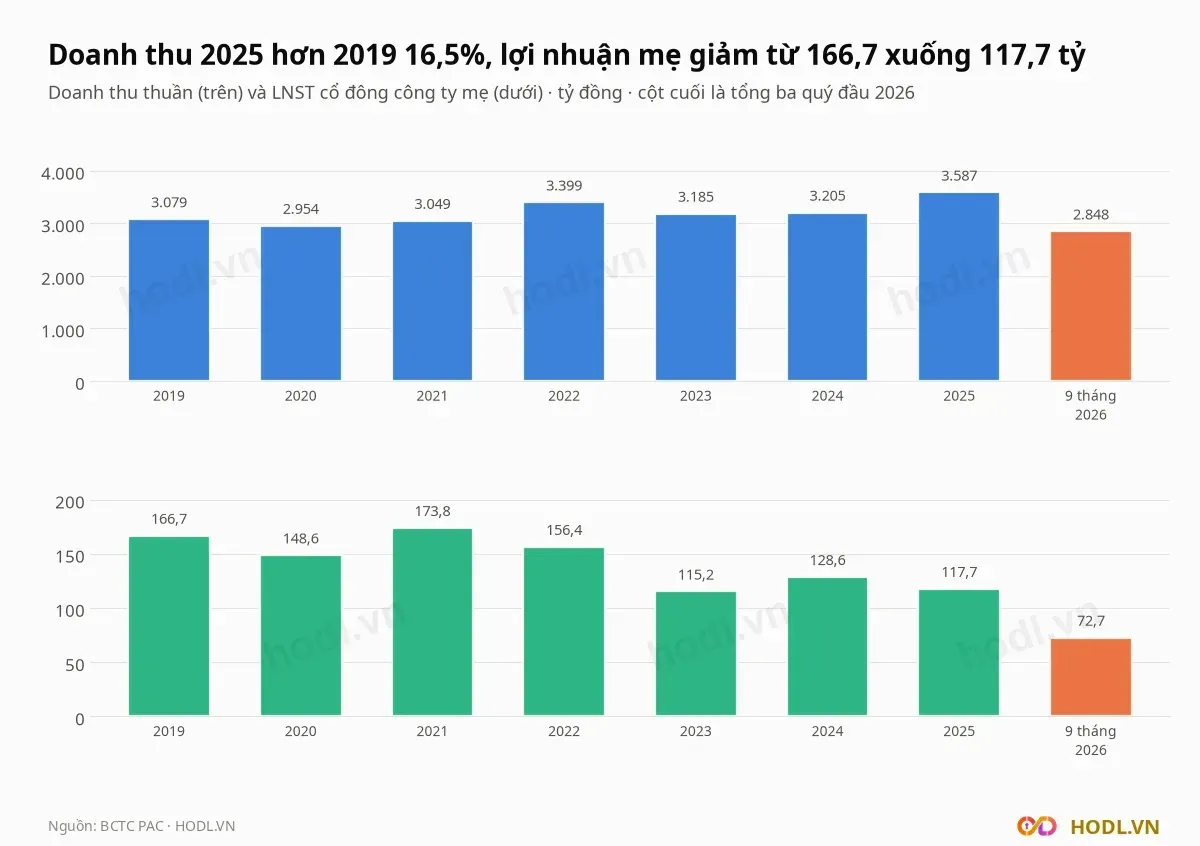
Doanh thu thuần năm 2025 là 3.587 tỷ, hơn năm 2019 (3.079 tỷ) 16,5%. Lợi nhuận cổ đông mẹ năm 2025 là 117,7 tỷ, thấp hơn 166,7 tỷ của năm 2019 là 29,4%.
Các chỉ số bốn quý tới Q3/2026:
PAC không có công ty con nên báo cáo tài chính là báo cáo riêng, lợi nhuận sau thuế bằng lợi nhuận cổ đông mẹ.
Biên lãi gộp thu hẹp nhiều năm
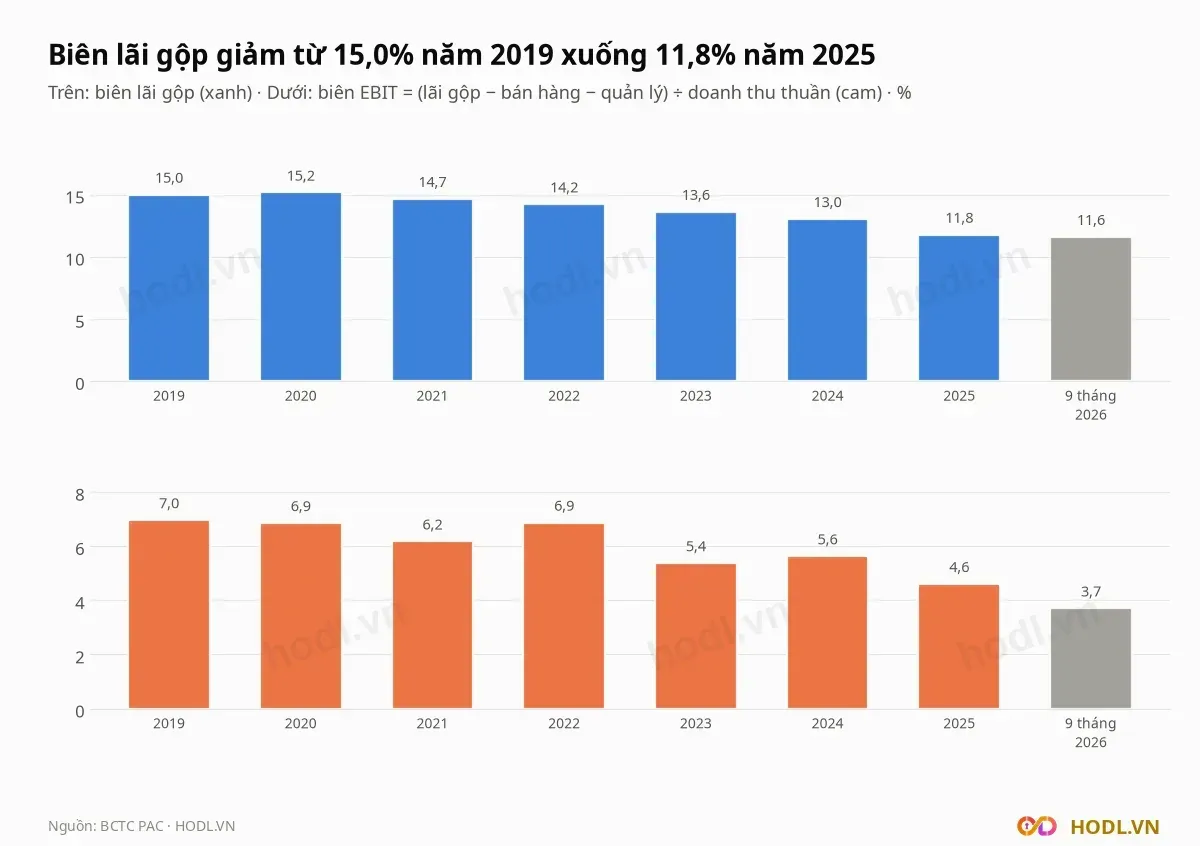
Biên lãi gộp giảm gần như đều: 15,0% (2019), 14,2% (2022), 13,0% (2024), 11,8% (2025) và 11,6% trong chín tháng 2026. Biên EBIT (lãi gộp trừ chi phí bán hàng và quản lý) từ 7,0% xuống 4,6% năm 2025 và 3,7% chín tháng 2026.
Với doanh thu 3.757 tỷ bốn quý, mỗi 1% biên EBIT tương ứng khoảng 37,6 tỷ đồng lợi nhuận trước lãi vay và thuế. Biên mỏng khiến lợi nhuận nhạy với giá vốn và chi phí bán hàng.
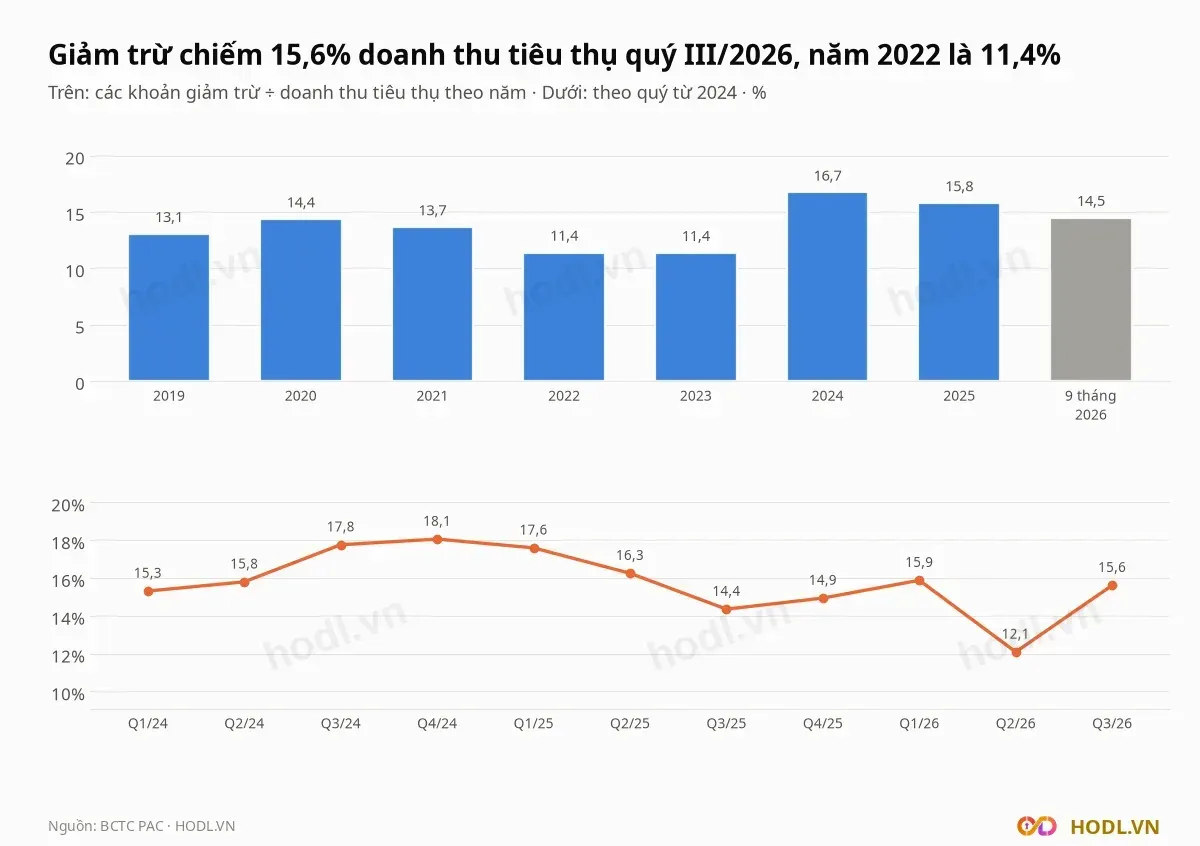
Doanh thu thuần thấp hơn doanh thu tiêu thụ do các khoản giảm trừ. Giảm trừ chiếm 15,6% doanh thu tiêu thụ quý III/2026, so với 11,4% năm 2022 và 2023, 16,7% năm 2024 và 15,8% năm 2025.
Quý II/2026 giảm trừ chỉ 12,1%, thấp nhất 11 quý, và đó cũng là quý doanh thu thuần cao nhất (1.007 tỷ). Tỷ lệ này dao động mạnh giữa các quý nên ảnh hưởng trực tiếp tới doanh thu thuần và lãi gộp.
Lợi nhuận quý III đến từ đâu
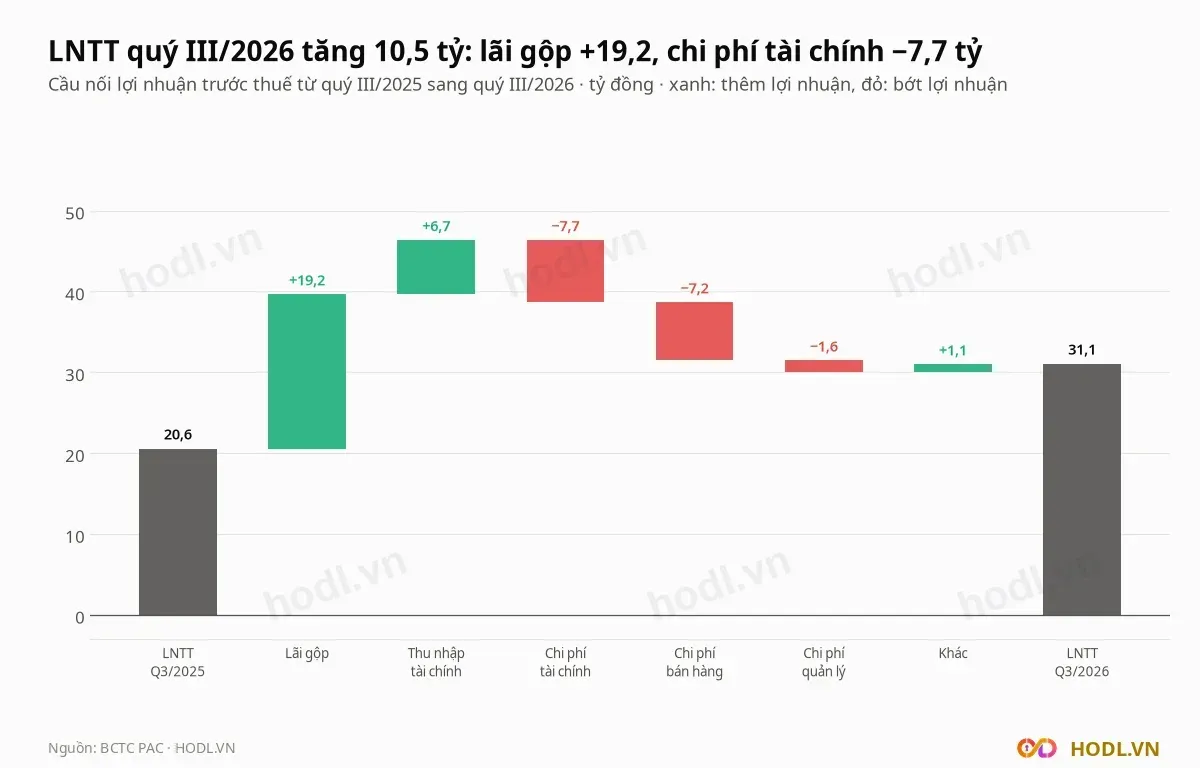
Lợi nhuận trước thuế quý III/2026 là 31,1 tỷ đồng, tăng 10,5 tỷ so với 20,6 tỷ cùng kỳ. Cầu nối qua các bước:
- Lãi gộp +19,2 tỷ, từ 86,9 tỷ lên 106,1 tỷ.
- Thu nhập tài chính +6,7 tỷ và các khoản khác +1,1 tỷ.
- Chi phí tài chính −7,7 tỷ, từ 15,4 tỷ lên 23,1 tỷ.
- Chi phí bán hàng −7,2 tỷ và quản lý −1,6 tỷ.
Chi phí tài chính, bán hàng và quản lý tăng tổng cộng 16,5 tỷ, bằng 86% mức tăng của lãi gộp. Thuế thu nhập doanh nghiệp quý III là 6,3 tỷ, 20,1% lợi nhuận trước thuế.
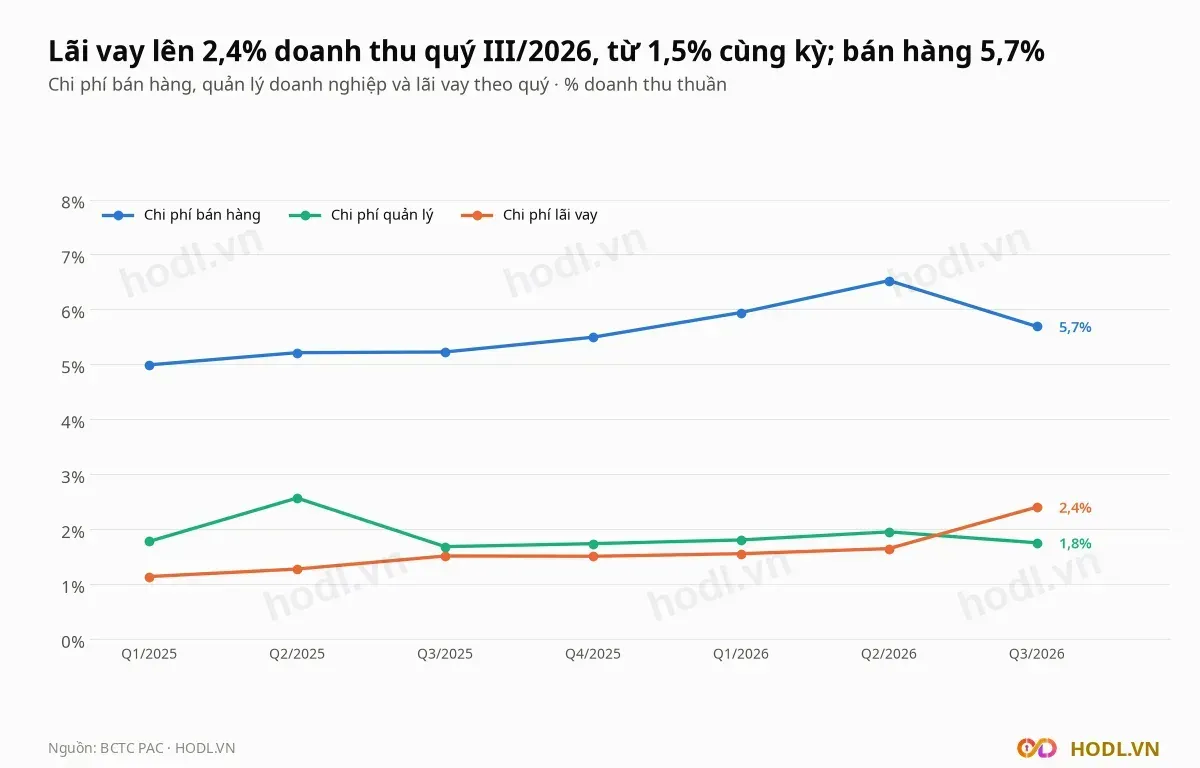
Chi phí bán hàng chín tháng tăng 25,4% lên 172,7 tỷ, nhanh gấp bốn lần doanh thu thuần (6,4%). Quý III chi phí bán hàng là 5,7% doanh thu thuần, so với 5,2% cùng kỳ và đỉnh 6,5% ở quý II.
Chi phí quản lý chín tháng giảm 2,8% xuống 52,3 tỷ. Lãi vay chín tháng tăng 52,0% lên 53,3 tỷ.
Nợ vay và lãi vay
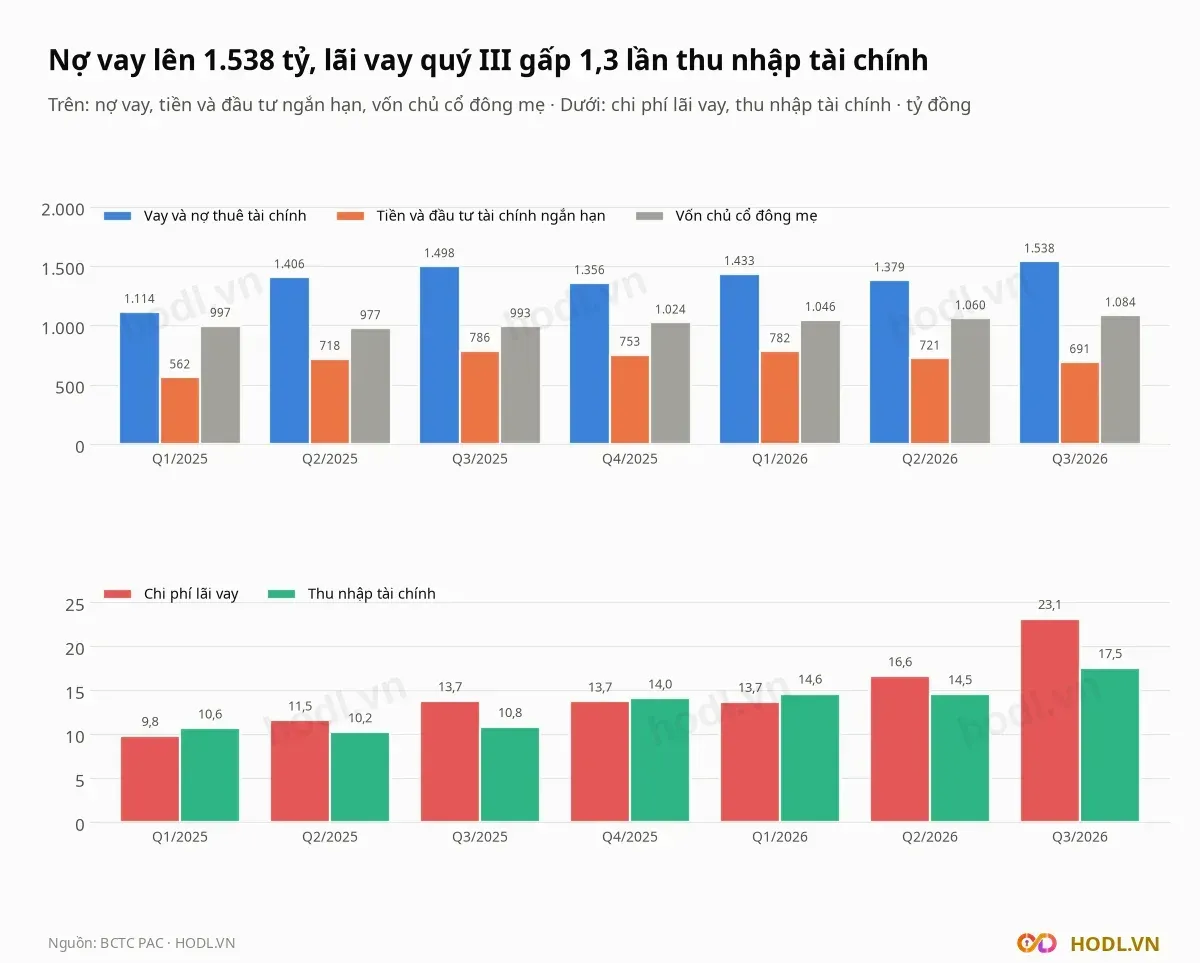
Vay và nợ thuê tài chính cuối quý III là 1.538,4 tỷ đồng, trong đó vay ngắn hạn 1.536,7 tỷ (99,9%). Cuối 2025 là 1.355,9 tỷ.
Tiền và đầu tư tài chính ngắn hạn là 690,5 tỷ (tiền 94,7 tỷ, đầu tư ngắn hạn 595,8 tỷ), nên nợ vay ròng là 847,9 tỷ. Số này bằng 2,9 lần EBITDA bốn quý (292,8 tỷ) và vay bằng 1,42 lần vốn chủ cổ đông mẹ (1.084,4 tỷ).
Chi phí lãi vay quý III là 23,1 tỷ, gấp 1,7 lần 13,7 tỷ cùng kỳ và gấp 1,3 lần thu nhập tài chính (17,5 tỷ). Chênh lệch giữa lãi vay và thu nhập tài chính là 5,6 tỷ quý III, so với 2,9 tỷ quý III/2025.
Lãi vay bốn quý là 67,0 tỷ, EBIT bốn quý là 146,0 tỷ, nên EBIT gấp 2,2 lần lãi vay. Lãi vay quý III bằng 74,3% lợi nhuận trước thuế.
Nợ phải trả là 2.055,7 tỷ, bằng 65,5% tổng tài sản 3.140,1 tỷ. Tổng tài sản tăng 14,7% từ 2.737,9 tỷ cuối 2025.
Vốn lưu động, dòng tiền và đầu tư
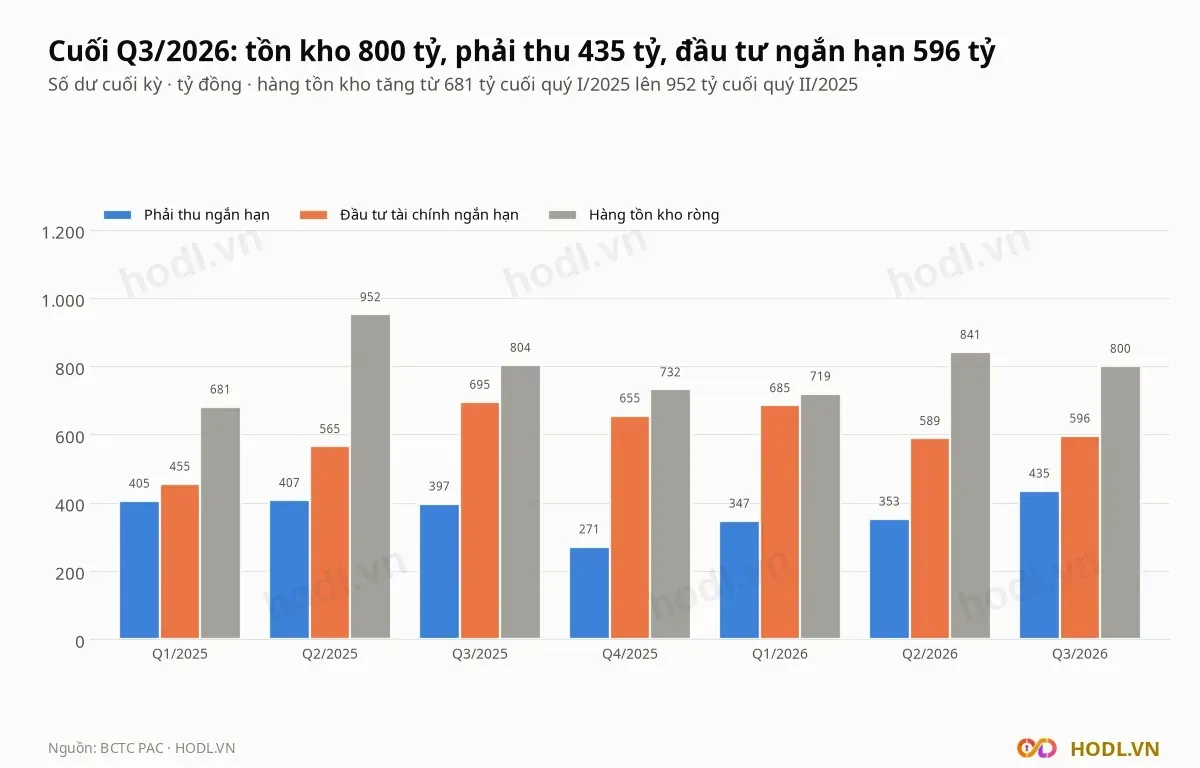
Hàng tồn kho cuối quý III là 800,4 tỷ đồng, tăng 9,4% từ 731,6 tỷ cuối 2025 và thấp hơn đỉnh 952 tỷ cuối quý II/2025. Tồn kho bằng 25,5% tổng tài sản.
Phải thu ngắn hạn tăng 60,3% từ 271,1 tỷ lên 434,6 tỷ. Đầu tư tài chính ngắn hạn giảm từ 655,0 tỷ xuống 595,8 tỷ.
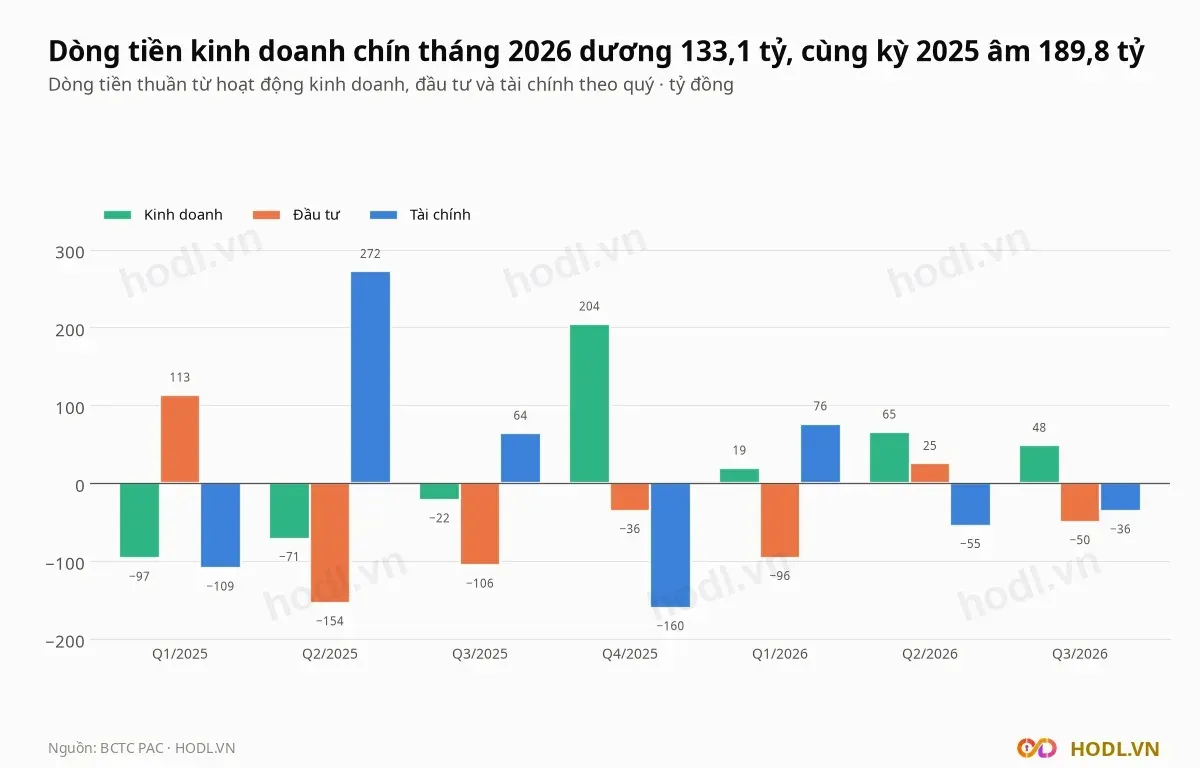
Dòng tiền thuần từ kinh doanh chín tháng 2026 là +133,1 tỷ, so với −189,8 tỷ chín tháng 2025. Dòng tiền này có tính mùa vụ: năm 2025 ba quý đầu âm, riêng quý IV dương 204,3 tỷ, cả năm chỉ 14,5 tỷ.
Chín tháng PAC vay mới 2.473,6 tỷ và trả gốc 2.483,4 tỷ, tức vay quay vòng gần như ngang nhau. Cổ tức bằng tiền không được chi trong chín tháng 2026.
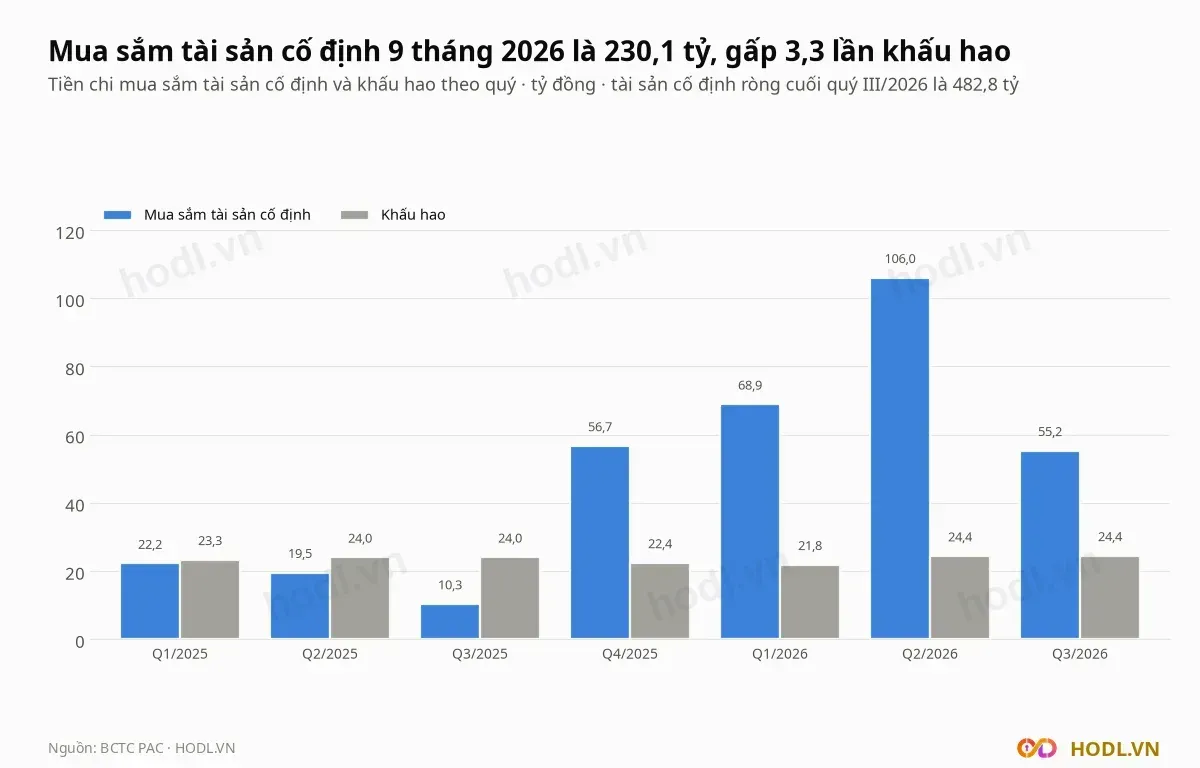
Chi mua sắm tài sản cố định chín tháng 2026 là 230,1 tỷ đồng, so với 51,9 tỷ cùng kỳ và 108,6 tỷ cả năm 2025. Khấu hao chín tháng chỉ 70,6 tỷ, nên chi đầu tư gấp 3,3 lần.
Tài sản cố định ròng tăng 32,9% từ 363,2 tỷ lên 482,8 tỷ. Khoản chi này làm tăng nhu cầu vốn trong khi lợi nhuận chín tháng giảm.
Cổ đông và thanh khoản
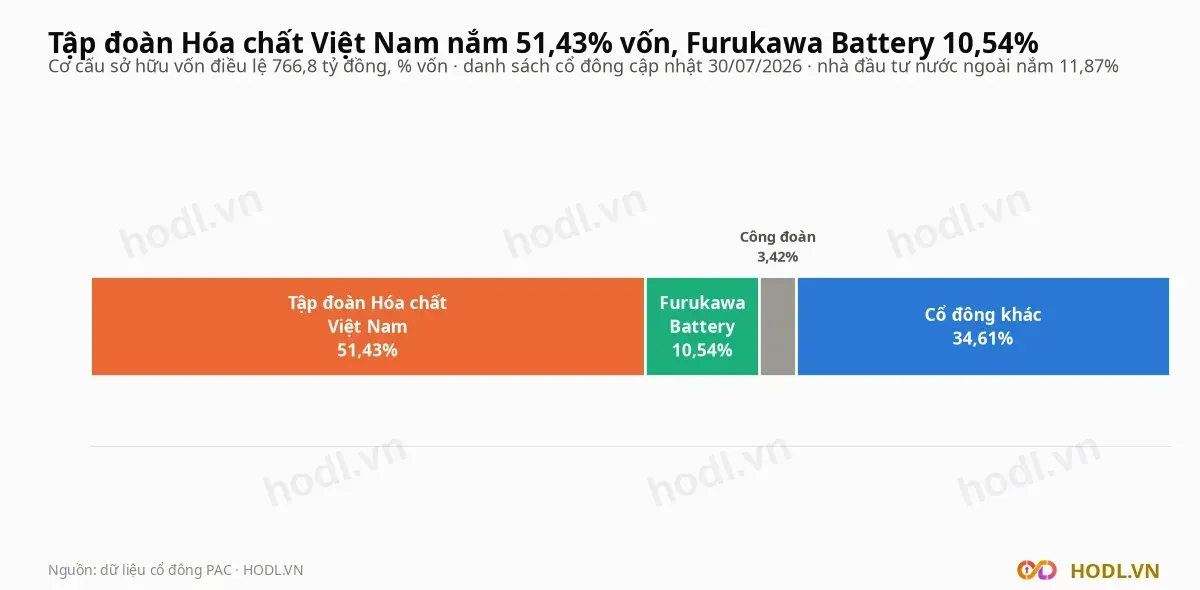
Danh sách cổ đông cập nhật 30/07/2026:
Cổ đông | Tỷ lệ |
|---|---|
Tập đoàn Hóa chất Việt Nam | 51,43% |
The Furukawa Battery Co., Ltd. | 10,54% |
Công đoàn công ty | 3,42% |
Cổ phiếu tự do chuyển nhượng là 35,0%, nhà đầu tư nước ngoài nắm 11,87% vốn trên giới hạn 50%.
Vốn điều lệ tăng từ 464,7 tỷ lên 697,1 tỷ vào tháng 09/2025 (phát hành cổ phiếu tỷ lệ 100:50) và lên 766,8 tỷ vào tháng 08/2026 (cổ tức bằng cổ phiếu tỷ lệ 100:10). Hai đợt làm vốn điều lệ tăng 65,0% trong 14 tháng.
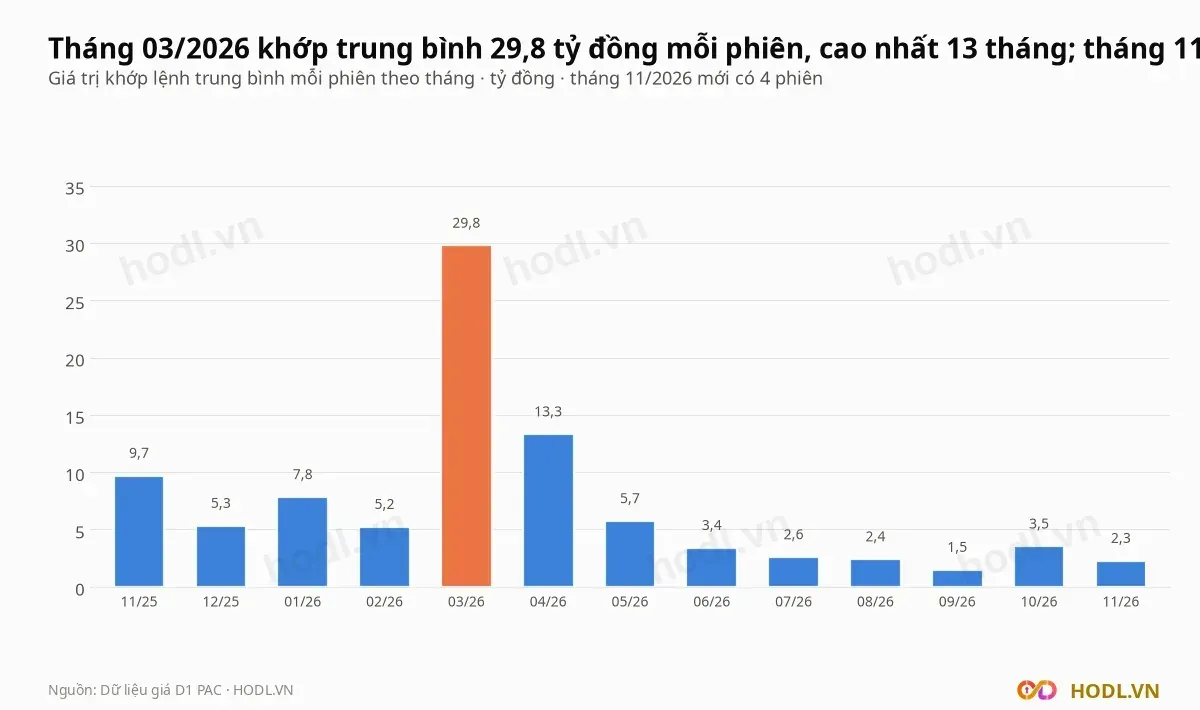
Giá trị khớp trung bình 7,5 tỷ đồng mỗi phiên trong 250 phiên gần nhất, trung vị 4,2 tỷ. Phiên 25/03/2026 khớp 64,2 tỷ, cao nhất trong 250 phiên.
Tháng 03/2026 trung bình 29,8 tỷ mỗi phiên, tháng 09/2026 chỉ 1,5 tỷ. 20 phiên gần nhất trung bình 3,4 tỷ, nên thanh khoản hiện thấp.
Giá giảm mạnh hơn thị trường
Giá giảm 28,8% từ đầu năm (20.360 đồng cuối 2025) trong khi VN-Index giảm 2,5%. Trong 250 phiên giá giảm 28,5% còn VN-Index tăng 7,7%.
Từ đỉnh đóng cửa 25.450 đồng ngày 25/03/2026 xuống đáy 13.700 đồng ngày 28/09/2026, giá giảm 46,2%. Giá hiện cao hơn đáy 5,8%.
Riêng từ 18/06 đến 23/07/2026, giá đóng cửa giảm 22,6% (19.700 xuống 15.250 đồng) trong khi VN-Index giảm 7,2%. Ba phiên 20 đến 22/07 giảm 13,4% với khối lượng 102.200 đến 164.500 cổ phiếu mỗi phiên, thấp hơn trung bình 250 phiên (359.524 cổ phiếu).
Bài không gán nguyên nhân cho nhịp giảm này. Các phần dưới đo mức giá hiện tại bằng số liệu báo cáo tài chính.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
