
Phân tích cổ phiếu ORS Quý 4/2026: Lãi quý III giảm 35%, tự doanh chiếm 53% doanh thu
Nội dung bài16 phần
- Định giá cổ phiếu ORS: quy mô
- Lợi nhuận quý III đến từ đâu
- Môi giới và thị phần
- Cho vay ký quỹ
- Tự doanh và danh mục
- Rủi ro lớn nhất: lợi nhuận phụ thuộc tự doanh
- Thanh khoản cổ phiếu
- Cổ đông, vốn điều lệ và cổ tức
- Khối ngoại và tự doanh
- Định giá cổ phiếu ORS: cùng ngành
- Định giá cổ phiếu ORS: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu ORS Quý 4/2026 bắt đầu từ Công ty Cổ phần Chứng khoán Tiên Phong (ORS, sàn HOSE), công ty môi giới, cho vay ký quỹ và tự doanh: doanh thu hoạt động quý III/2026 là 489,1 tỷ đồng, tăng 37,5%, nhưng lợi nhuận sau thuế còn 86,4 tỷ đồng, giảm 35,3%.
Lãi tự doanh FVTPL (tài sản ghi nhận qua lãi lỗ) ròng chỉ còn 4,0 tỷ đồng, so với 113,3 tỷ cùng kỳ, vì lỗ bán FVTPL lên 163,3 tỷ. Tự doanh chiếm 52,6% doanh thu quý, còn môi giới chỉ 5,1%.
Giá đóng cửa phiên 05/11/2026 là 14.500 đồng, ứng với P/E 26,05 lần, P/B 1,15 lần và ROE bốn quý 5,9%, trong khi trung vị tám công ty chứng khoán so sánh là 16,50 lần, 1,39 lần và 8,8%. Cùng ngày, Chứng khoán Tiên Phong công bố miễn nhiệm Tổng giám đốc Nguyễn Chí Thành sau hơn sáu tháng nhậm chức.
Bài tách phần giảm lợi nhuận, đọc môi giới và thị phần HOSE, cho vay ký quỹ, tự doanh và vốn vay, rồi đến cổ đông, dòng tiền, so sánh, định giá và đồ thị.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 86,4 tỷ đồng, giảm 35,3% khi doanh thu tăng 37,5%. Chín tháng, lợi nhuận trước thuế 312,6 tỷ bằng 73,0% kế hoạch 428 tỷ, còn doanh thu 1.125,3 tỷ mới bằng 50,0% kế hoạch 2.250 tỷ.
- Tự doanh chiếm 52,6% doanh thu quý III. FVTPL ròng giảm từ 113,3 tỷ xuống 4,0 tỷ, lãi HTM và AFS tăng 50,7 tỷ bù một phần.
- Môi giới là 24,7 tỷ, bằng 5,1% doanh thu quý và 4,4% bốn quý, so với trung vị nhóm 11,5%. ORS nằm ngoài top 10 thị phần môi giới HOSE quý III; công ty hạng mười có 2,81%.
- Dư nợ margin 2.790,2 tỷ, tăng 91,1% từ đầu năm và bằng 35,4% vốn chủ (trung vị nhóm 126,2%); kế hoạch cuối năm là 8.000 tỷ. Vay nợ 7.068 tỷ, vay ngắn hạn tăng 59,9% trong một quý.
- Giá 14.500 đồng ngầm định ROE bền vững 13,3%, so với ROE bốn quý 5,9%; sáu trong mười một phép định giá thấp hơn giá. TPBank nắm 51% sau khi mua 287,9 triệu cổ phiếu giá 12.500 đồng.
Định giá cổ phiếu ORS: quy mô
Công ty Cổ phần Chứng khoán Tiên Phong (ORS) niêm yết trên HOSE, do Ngân hàng TPBank nắm 51%. Số cổ phiếu lưu hành là 623,93 triệu, không có cổ phiếu quỹ; vốn hoá theo giá 14.500 đồng là 9.047 tỷ đồng, đứng thứ 11 trong 30 công ty chứng khoán có báo cáo quý III.
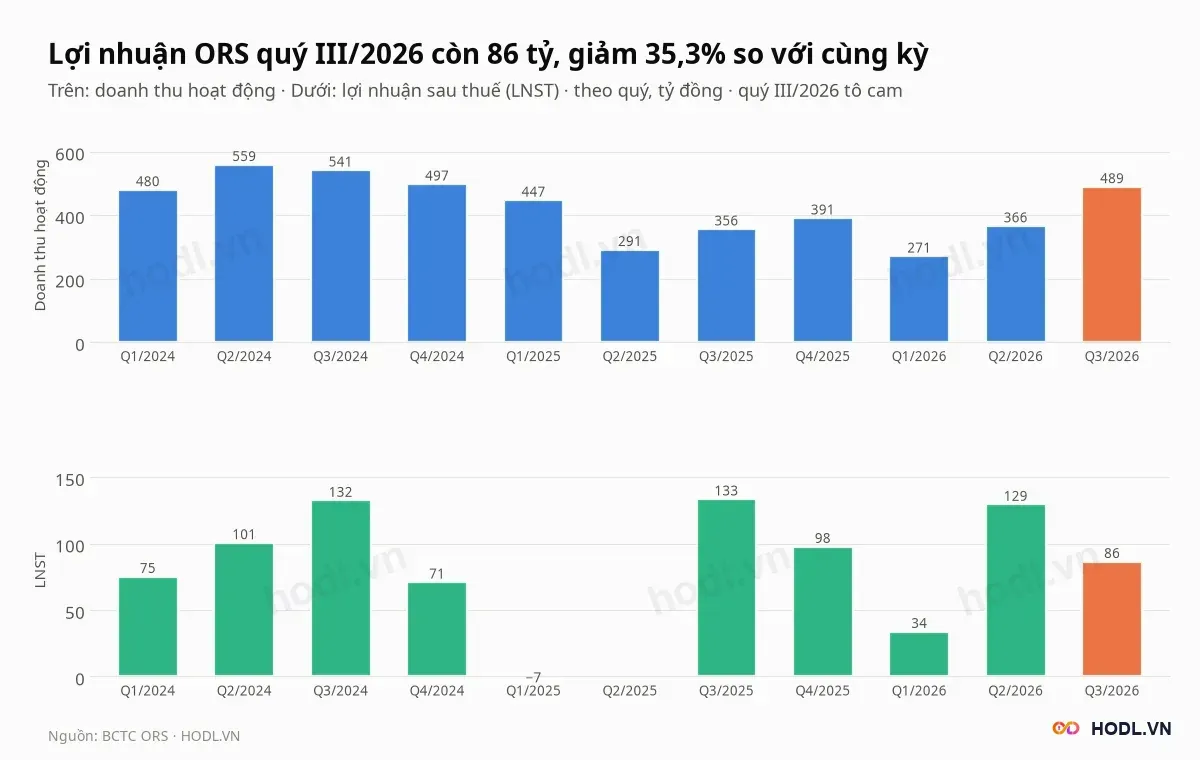
Quý III, doanh thu hoạt động tăng 37,5% so với cùng kỳ (355,8 tỷ) và 33,8% so với quý II (365,7 tỷ). Lợi nhuận trước thuế 108,5 tỷ giảm 19,0%; lợi nhuận sau thuế giảm 35,3% vì thuế là 22,1 tỷ (20,4% lợi nhuận trước thuế), so với 0,4 tỷ (0,3%) quý III/2025.
Chín tháng, lợi nhuận trước thuế là 312,6 tỷ đồng, gấp 9,2 lần cùng kỳ (33,8 tỷ) và bằng 73,0% kế hoạch 428 tỷ của đại hội cổ đông 22/04/2026. Doanh thu chín tháng 1.125,3 tỷ chỉ tăng 2,9% và bằng 50,0% kế hoạch 2.250 tỷ.
Vì vậy quý IV cần 115,4 tỷ lợi nhuận trước thuế, gấp 1,06 lần quý III, nhưng cần tới 1.124,7 tỷ doanh thu, gấp 2,3 lần quý III.
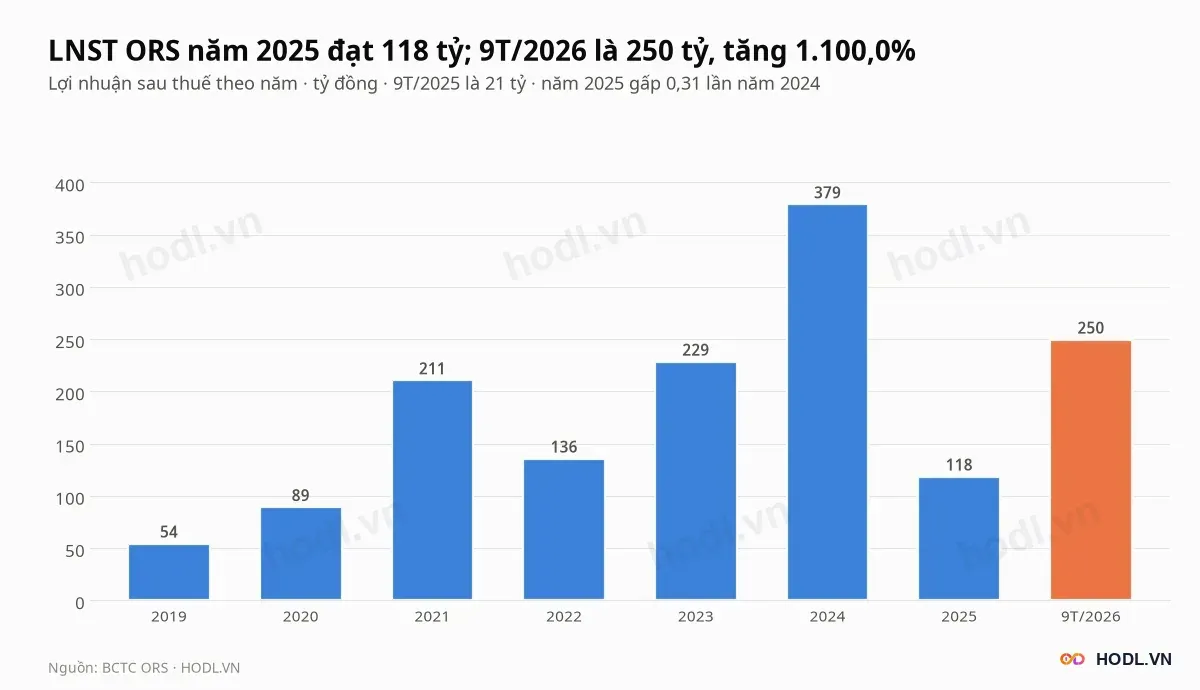
Lợi nhuận sau thuế năm 2025 là 118,5 tỷ đồng, giảm 68,7% so với 379,1 tỷ năm 2024. Chín tháng 2026 là 249,6 tỷ, gấp 12,0 lần chín tháng 2025 (20,8 tỷ) và gấp 2,1 lần cả năm 2025.
EPS bốn quý là 557 đồng, BVPS 12.642 đồng, ROE bốn quý 5,87% và ROA 2,39%. ROE thấp vì vốn chủ tăng gấp đôi, từ 3.941 tỷ cuối quý III/2025 lên 7.888 tỷ, sau đợt bán 287,9 triệu cổ phiếu cho TPBank.
Lợi nhuận quý III đến từ đâu
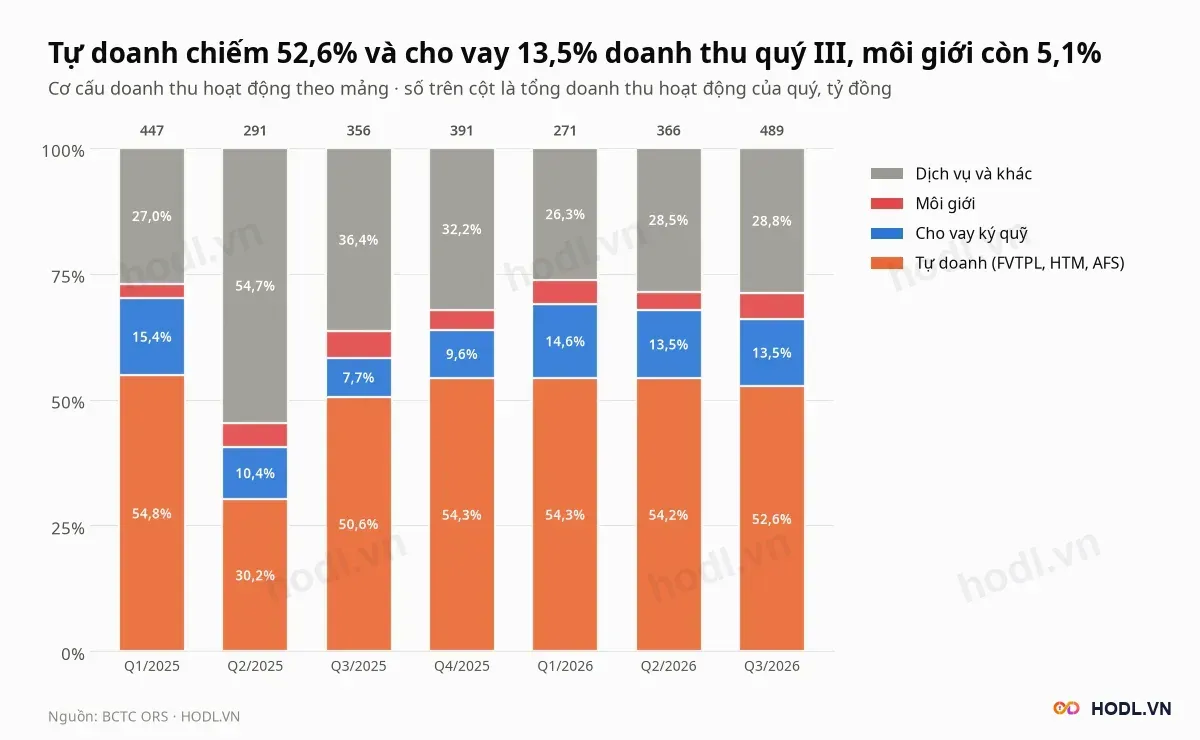
Tại Chứng khoán Tiên Phong, tự doanh gồm lãi FVTPL, lãi HTM (đầu tư giữ đến ngày đáo hạn) và lãi AFS (tài sản sẵn sàng để bán). Ba khoản này là 257,3 tỷ đồng, bằng 52,6% doanh thu quý III, so với 50,6% cùng kỳ.
Doanh thu quý III 489,1 tỷ gồm:
- Tự doanh 257,3 tỷ (52,6%).
- Thu nhập hoạt động khác 120,3 tỷ (24,6%), so với 35,6% cùng kỳ.
- Cho vay ký quỹ 66,0 tỷ (13,5%), so với 7,7%.
- Môi giới 24,7 tỷ (5,1%), so với 5,3%.
- Tư vấn, lưu ký và dịch vụ khác 20,8 tỷ (4,2%).
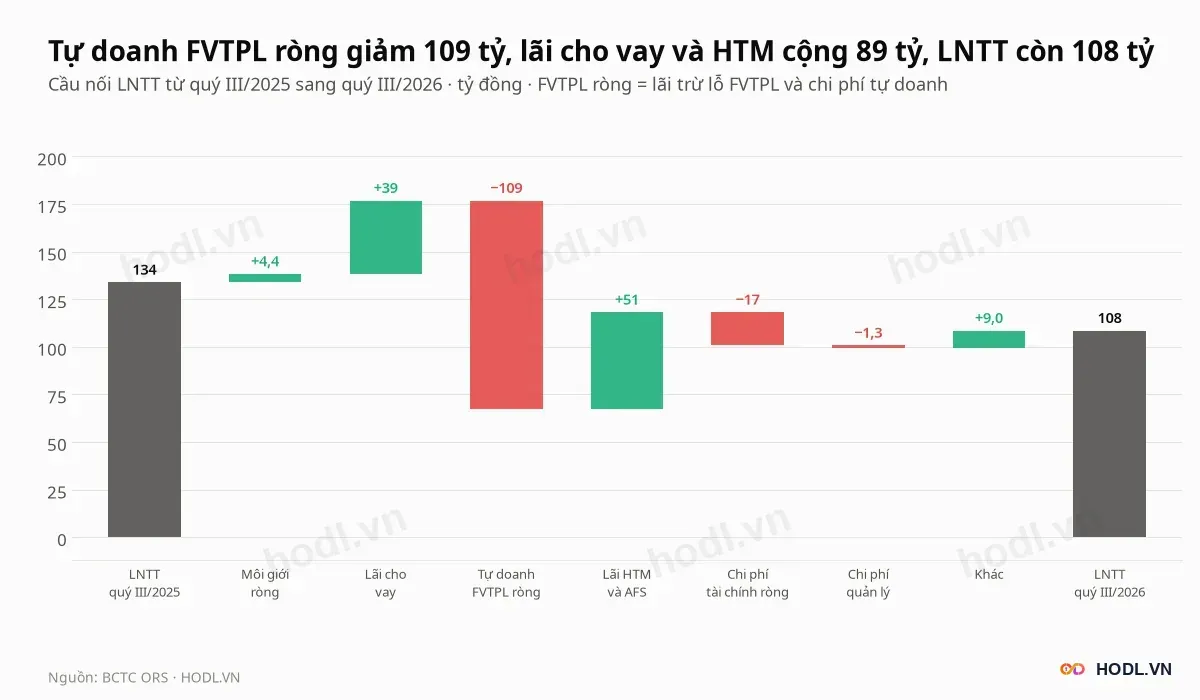
Cầu nối tách phần giảm 25,4 tỷ đồng của lợi nhuận trước thuế, từ 133,9 tỷ xuống 108,5 tỷ:
- Tự doanh FVTPL ròng −109,3 tỷ, từ cộng 113,3 tỷ xuống cộng 4,0 tỷ.
- Lãi HTM và AFS +50,7 tỷ, lãi cho vay +38,5 tỷ.
- Chi phí tài chính ròng −17,4 tỷ, chi phí quản lý −1,3 tỷ.
- Môi giới ròng +4,4 tỷ và các khoản còn lại +9,0 tỷ.
Lãi FVTPL quý III là 195,5 tỷ, gồm lãi bán 105,6 tỷ, đánh giá lại 15,3 tỷ và cổ tức, lãi 74,6 tỷ. Lỗ FVTPL là 191,1 tỷ, trong đó lỗ bán 163,3 tỷ và lỗ đánh giá lại 27,2 tỷ, nên khoản bán lỗ ròng 57,7 tỷ.
Chín tháng, lợi nhuận trước thuế tăng 278,8 tỷ (từ 33,8 lên 312,6 tỷ), chủ yếu vì FVTPL ròng đổi từ âm 43,6 tỷ sang cộng 194,9 tỷ. Lãi HTM tăng từ 39,3 lên 84,1 tỷ, lãi cho vay từ 126,4 lên 155,0 tỷ và chi phí tài chính giảm từ 408,6 xuống 387,0 tỷ, trong khi thu nhập hoạt động khác giảm từ 385,6 xuống 244,7 tỷ.
Môi giới và thị phần
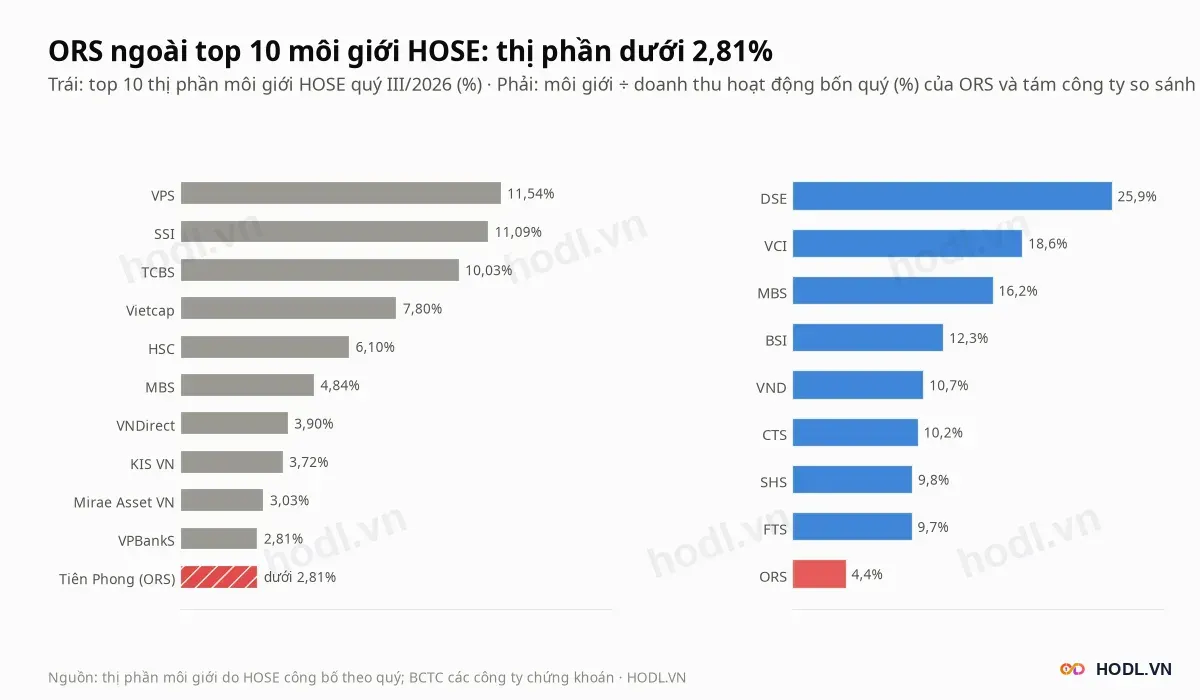
Môi giới là mảng nhỏ nhất của Chứng khoán Tiên Phong: 24,7 tỷ đồng quý III, 66,7 tỷ bốn quý, bằng 4,4% doanh thu, so với trung vị nhóm 11,5%. Cả tám công ty so sánh đều cao hơn, thấp nhất là FTS với 9,7%.
Trên HOSE, mười công ty đứng đầu quý III/2026 nắm 64,86% thị phần môi giới cổ phiếu và chứng chỉ quỹ, và ORS không nằm trong số đó. Công ty xếp thứ mười là VPBankS với 2,81%, nên thị phần của ORS thấp hơn mức này; HOSE chỉ công bố mười công ty đầu.
Đại hội cổ đông 22/04/2026 đặt thị phần môi giới cổ phiếu năm 2026 ở mức 1% đến 1,2%. Tổng giám đốc Nguyễn Chí Thành, nhậm chức từ 23/04/2026, đặt mục tiêu vào top 10 công ty chứng khoán sau ba năm, cần thị phần trên 2,8%.
Kế hoạch giao môi giới đóng góp khoảng 39% lợi nhuận trước thuế 428 tỷ, tức khoảng 167 tỷ đồng. Doanh thu môi giới chín tháng mới là 51,4 tỷ.
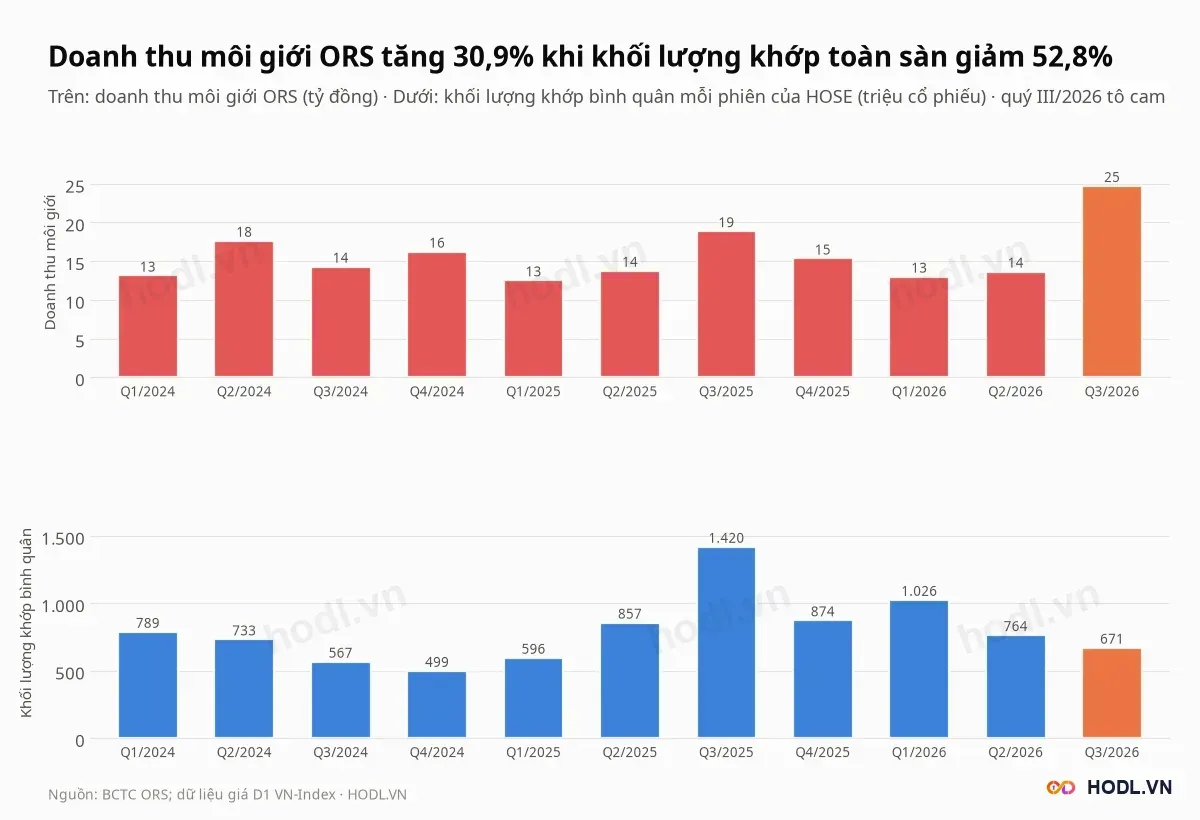
Doanh thu môi giới quý III tăng 30,9% (24,7 tỷ so với 18,9 tỷ) trong khi khối lượng khớp bình quân mỗi phiên của HOSE giảm 52,8% (671 triệu so với 1.420 triệu cổ phiếu). Chi phí môi giới 17,2 tỷ bằng 69,5% doanh thu môi giới, nên môi giới ròng dương 7,5 tỷ.
Cho vay ký quỹ
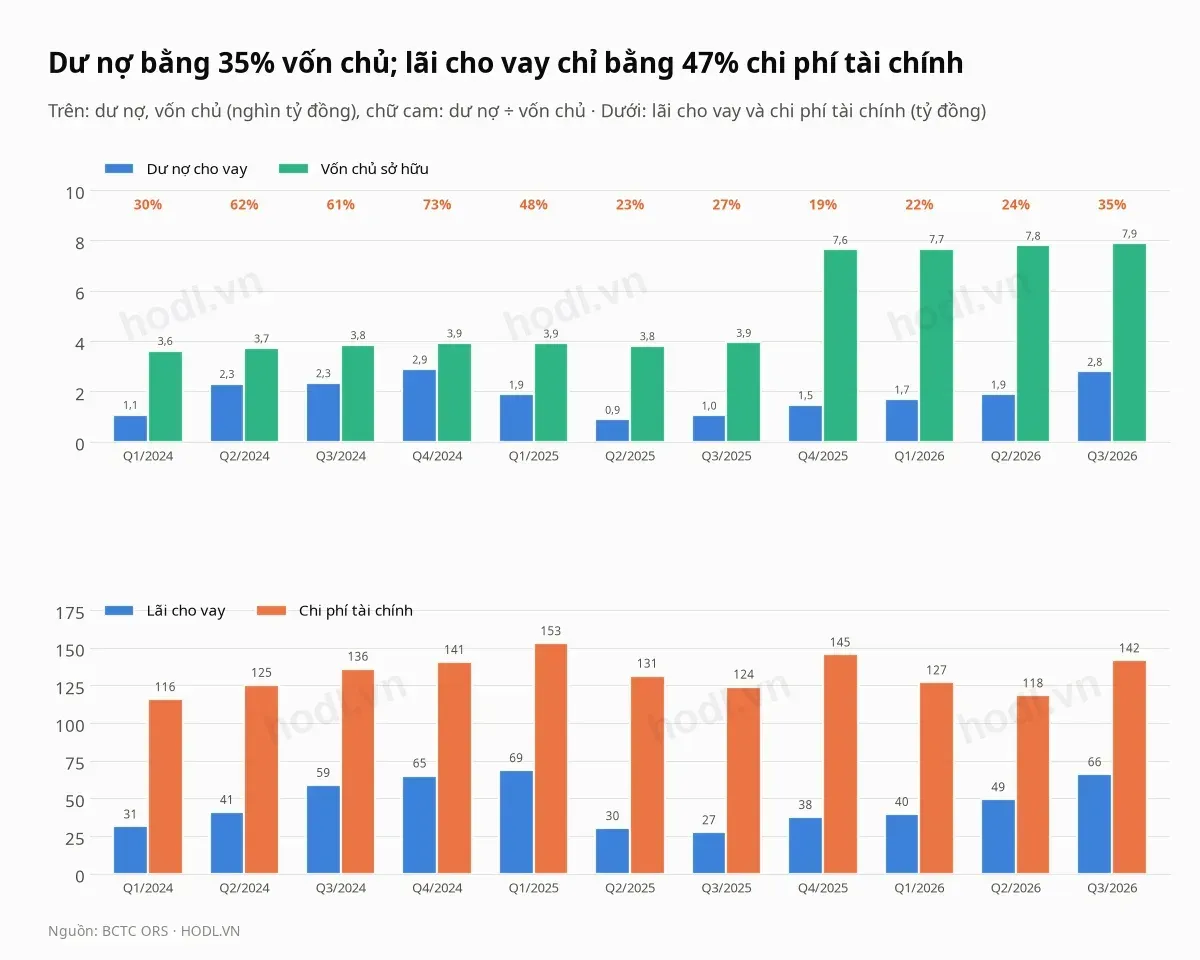
Dư nợ cho vay của Chứng khoán Tiên Phong (ký quỹ và ứng trước tiền bán chứng khoán) cuối quý III là 2.790,2 tỷ đồng, tăng 48,1% so với quý II (1.884,6 tỷ), 91,1% so với cuối 2025 (1.460,1 tỷ) và gấp 2,7 lần cùng kỳ (1.046,8 tỷ).
Dư nợ bằng 35,4% vốn chủ, so với 126,2% của trung vị nhóm và là mức thấp nhất trong chín công ty; VND thấp thứ hai với 56,2%. Lãi cho vay quý III là 66,0 tỷ, tăng 140,2% so với 27,5 tỷ, ứng với lợi suất bình quân khoảng 11,3% một năm trên dư nợ bình quân.
Đại hội cổ đông đặt kế hoạch dư nợ margin cuối năm 8.000 tỷ đồng, gấp 2,9 lần mức hiện tại, và bổ sung khoảng 2.100 tỷ vốn cho margin. Dòng dự phòng, xử lý tổn thất của khoản cho vay bằng 0 ở cả 15 quý từ 2023, kể cả quý dư nợ tăng 48,1%.
Tự doanh và danh mục
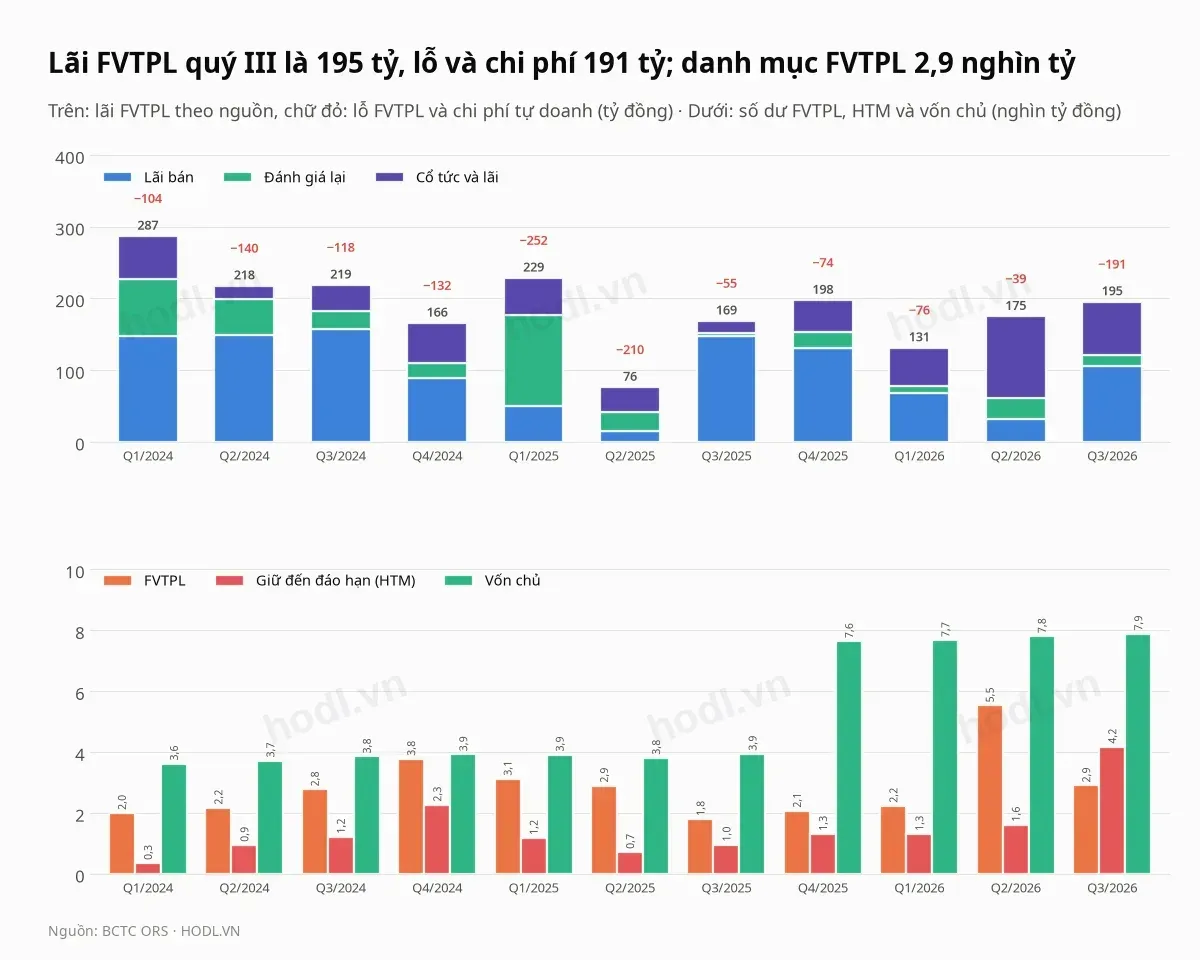
Danh mục tự doanh của Chứng khoán Tiên Phong cuối quý III là 8.658,5 tỷ đồng, bằng 109,8% vốn chủ, gồm:
- FVTPL 2.895,1 tỷ, giảm 47,6% so với quý II (5.525,7 tỷ).
- HTM 4.170,2 tỷ, tăng 159,3% so với quý II (1.608,5 tỷ) và gấp 3,2 lần cuối 2025 (1.308,4 tỷ).
- AFS 1.593,3 tỷ, khoản mới trong quý III.
Cuối 2025 danh mục chỉ 3.374,8 tỷ, nên trong ba quý đã tăng gấp 2,6 lần. Nguồn là 3.599 tỷ từ TPBank và vay ngắn hạn, riêng quý III tăng 1.401 tỷ.
Lãi HTM quý III là 45,2 tỷ, ứng với lợi suất bình quân khoảng 6,3% một năm. Chi phí tài chính 141,6 tỷ ứng với lãi vay bình quân khoảng 8,9% một năm trên vay nợ bình quân, cao hơn lợi suất HTM, nhưng vốn vay còn tài trợ cho vay ký quỹ và FVTPL.
Tính bốn quý, tự doanh chiếm 53,7% doanh thu, cao thứ ba trong chín công ty sau VND (64,5%) và SHS (53,8%); trung vị nhóm là 43,8%.
Rủi ro lớn nhất: lợi nhuận phụ thuộc tự doanh
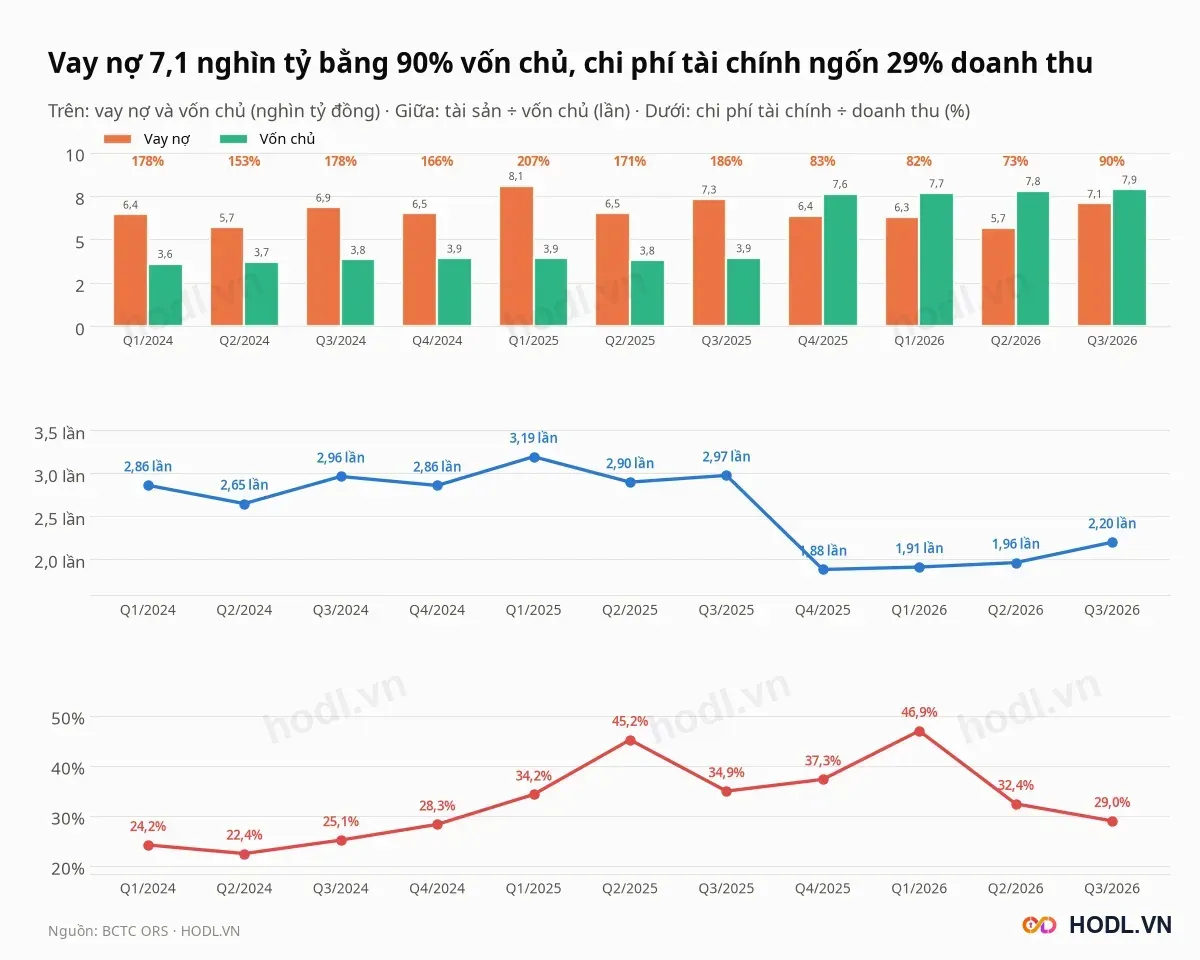
FVTPL ròng của Chứng khoán Tiên Phong dao động mạnh theo thị trường: âm 134 tỷ đồng quý II/2025, khi công ty lỗ sau thuế 106 tỷ, rồi cộng 136 tỷ quý II/2026 và chỉ còn 4 tỷ quý III/2026. Với tự doanh chiếm hơn một nửa doanh thu, lợi nhuận các quý tới đi theo diễn biến giá của danh mục FVTPL.
Vay nợ và trái phiếu cuối quý III là 7.068 tỷ đồng, bằng 89,6% vốn chủ, so với 72,6% quý II và 83,5% cuối 2025. Vay ngắn hạn tăng 59,9% trong một quý, từ 2.339 lên 3.740 tỷ; trái phiếu phát hành là 3.328 tỷ.
Chi phí tài chính quý III là 141,6 tỷ, bằng 29,0% doanh thu và 130,6% lợi nhuận trước thuế. Mỗi 1% tăng thêm của chi phí vay, tính trên 7.068 tỷ, là khoảng 71 tỷ đồng một năm, bằng 16,6% lợi nhuận trước thuế bốn quý (426,3 tỷ).
Đòn bẩy vẫn thấp hơn nhóm: tài sản bằng 2,19 lần vốn chủ, so với 1,88 lần cuối 2025 và 2,97 lần của trung vị nhóm. Vay nợ bằng 89,6% vốn chủ, so với 172,7% của trung vị.
Ngày 05/11/2026, Hội đồng quản trị miễn nhiệm Tổng giám đốc Nguyễn Chí Thành, người nhậm chức từ 23/04/2026. Phó Tổng giám đốc kiêm Giám đốc Khối Ngân hàng đầu tư - Tự doanh Nguyễn Trọng Thanh làm quyền Tổng giám đốc, và Chủ tịch Hội đồng quản trị Nguyễn Hồng Quân là người đại diện theo pháp luật.
Thanh khoản cổ phiếu
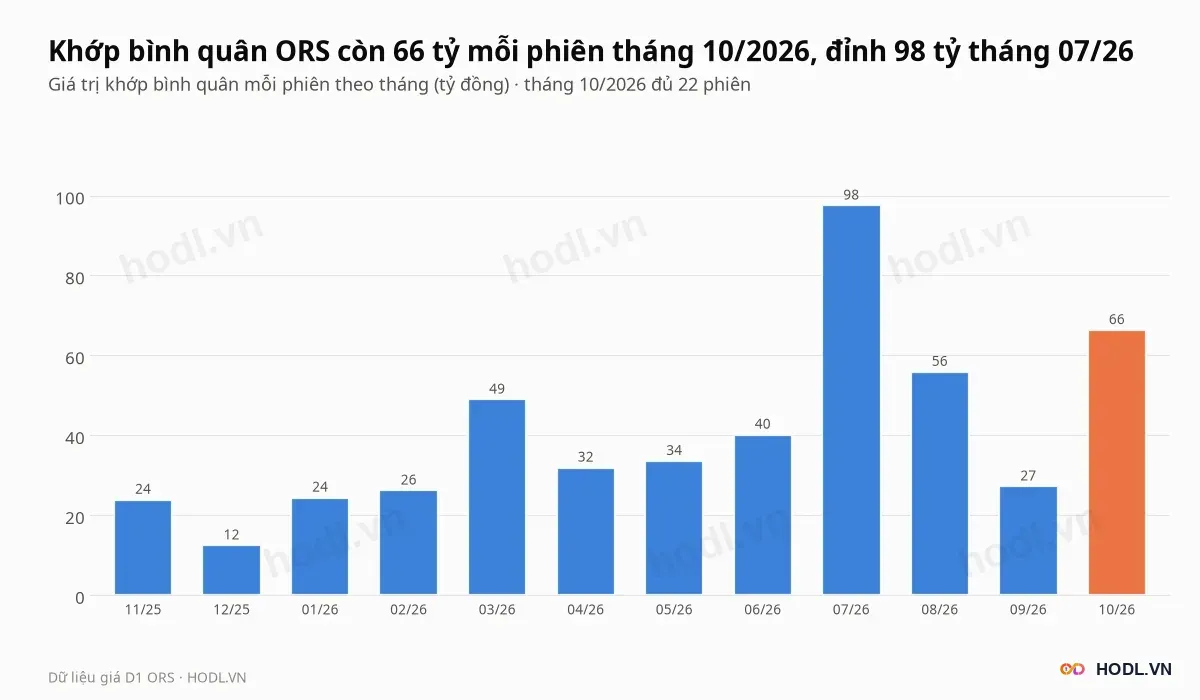
Giá trị khớp bình quân mỗi phiên của cổ phiếu Chứng khoán Tiên Phong là 66 tỷ đồng trong tháng 10/2026, so với đỉnh 98 tỷ tháng 07/2026 và đáy 12 tỷ tháng 12/2025. Bình quân 20 phiên gần nhất là 84 tỷ, tương ứng 5,7 triệu cổ phiếu mỗi phiên.
Ba phiên 21/10 đến 23/10, giá tăng 16,8% từ 13.700 lên 16.000 đồng với 13,1 triệu, 10,1 triệu và 11,3 triệu cổ phiếu, gấp 2,7 đến 3,5 lần mức trung bình 60 phiên (3,73 triệu). Từ đỉnh đóng cửa 16.000 đồng, giá giảm 9,4% về 14.500 đồng.
Cổ đông, vốn điều lệ và cổ tức
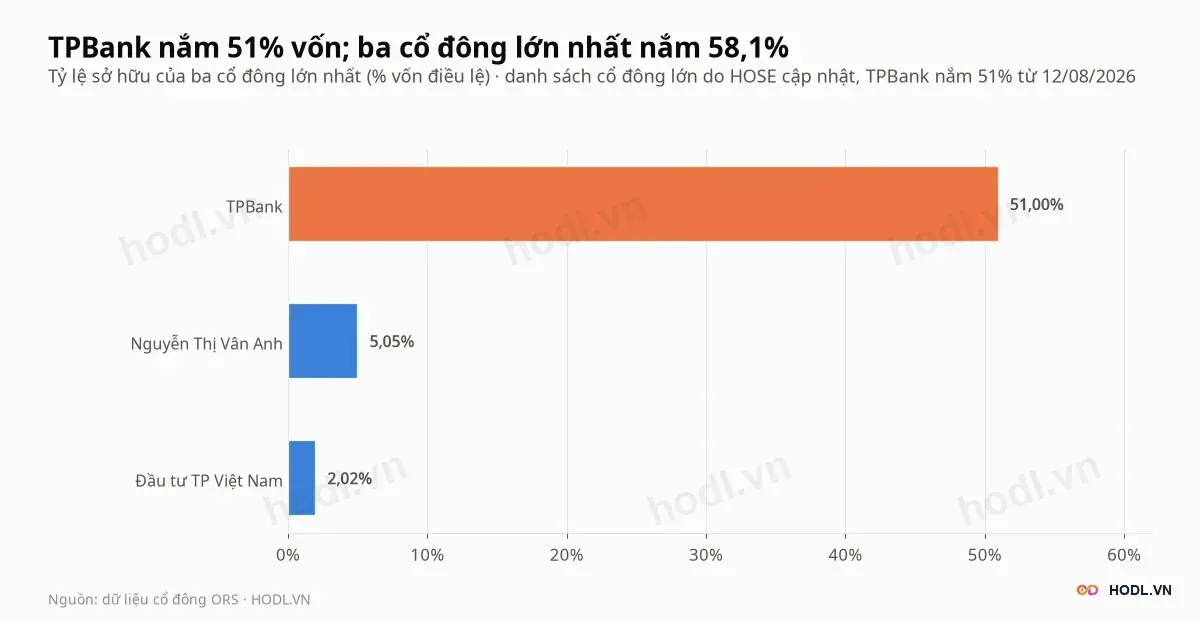
Cổ đông lớn nhất của Chứng khoán Tiên Phong là TPBank, nắm 51,00% (318,20 triệu cổ phiếu) theo danh sách cập nhật 12/08/2026, rồi Nguyễn Thị Vân Anh 5,05% (cập nhật 05/10/2025) và Công ty TNHH Đầu tư TP Việt Nam 2,02% (cập nhật 05/02/2026). Ba cổ đông này nắm 58,07%.
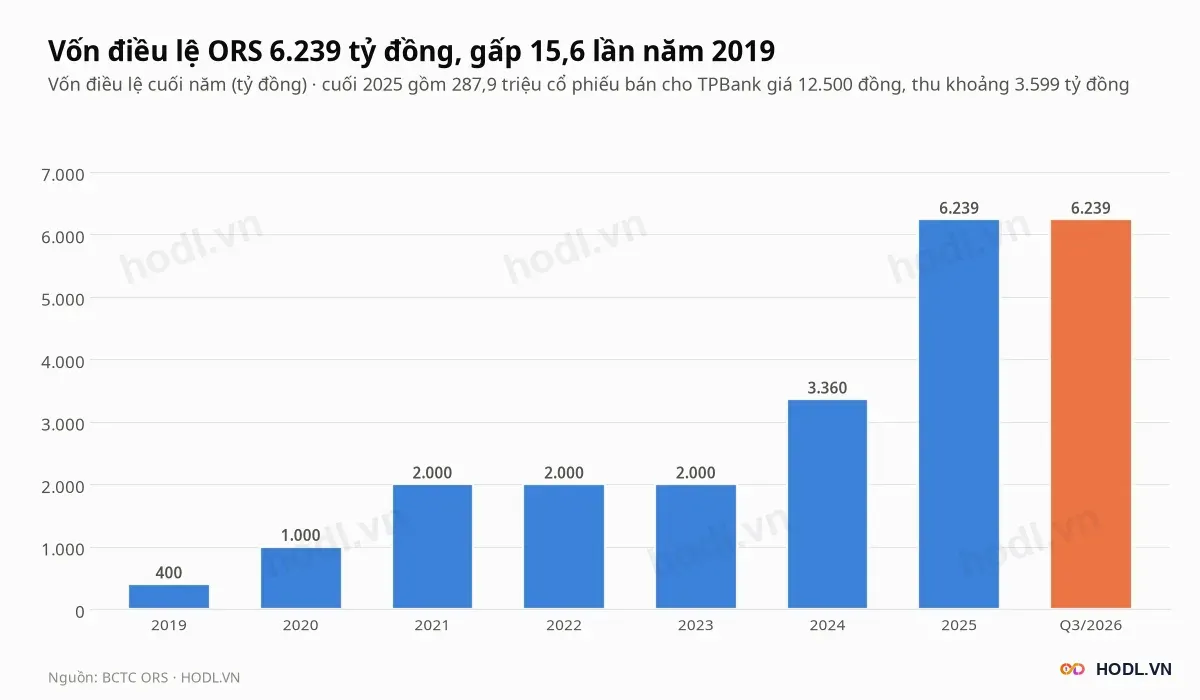
Vốn điều lệ tăng từ 3.360 lên 6.239 tỷ đồng khi ORS hoàn tất bán 287,9 triệu cổ phiếu cho TPBank giá 12.500 đồng ngày 31/12/2025, thu khoảng 3.599 tỷ đồng. TPBank từ đó nắm 51% và ORS trở thành công ty con.
Giá 14.500 đồng cao hơn giá chào bán 16,0% và cao hơn BVPS 14,7%. Đại hội cổ đông 22/04/2026 không chia cổ tức năm 2025.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
