
Phân tích cổ phiếu MZG Quý 4/2026: Nợ vay 4.001 tỷ gấp 2,5 lần vốn chủ
Nội dung bài15 phần
- Định giá cổ phiếu MZG: quy mô
- Cơ cấu doanh thu và biên theo mảng
- Lợi nhuận quý III đến từ đâu
- Rủi ro lớn nhất: nợ vay
- Dòng tiền và dây chuyền PM5
- Tăng vốn và pha loãng
- Cổ đông và thanh khoản
- Khối ngoại
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
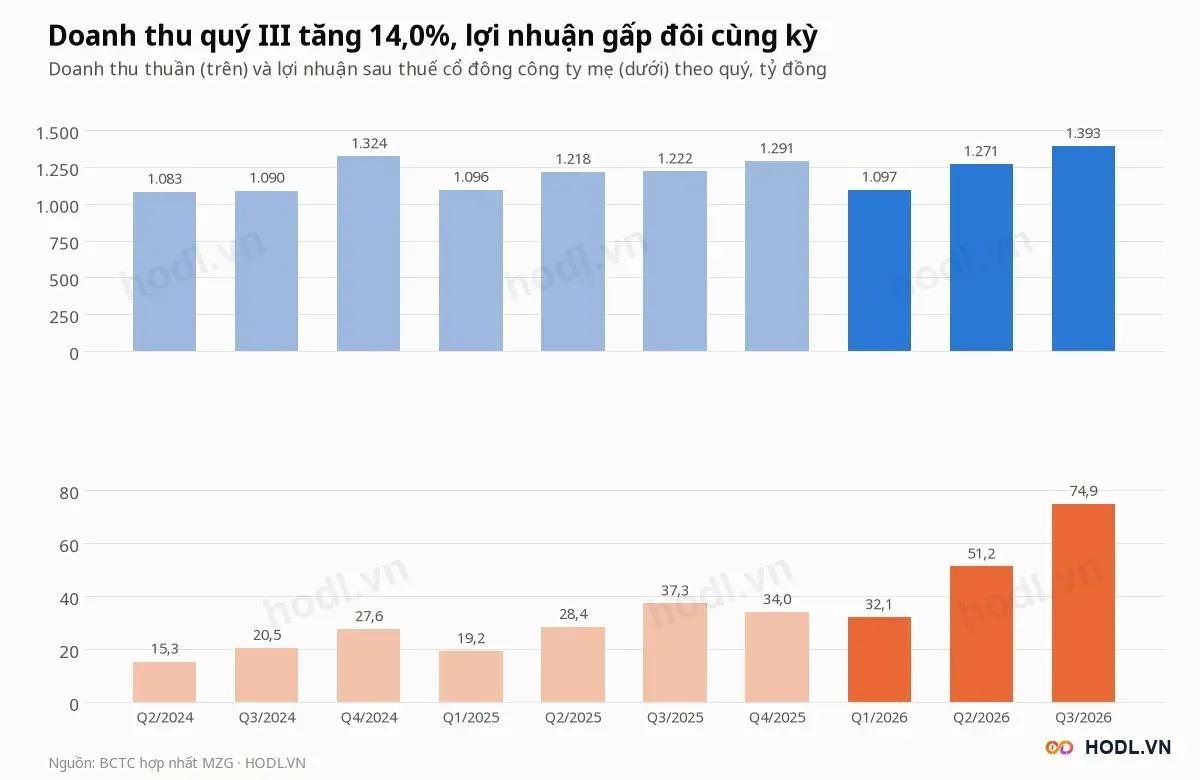
Định giá cổ phiếu MZG Quý 4/2026 của Công ty Cổ phần Miza (HOSE: MZG), doanh nghiệp sản xuất giấy bao bì từ giấy tái chế, bắt đầu từ một phép cộng ngược chiều. Lợi nhuận sau thuế quý III/2026 là 74,9 tỷ đồng, gấp đôi cùng kỳ, nhưng nợ vay lên 4.001 tỷ đồng, gấp 2,5 lần vốn chủ, và chi phí lãi vay quý III là 71,0 tỷ đồng.
Biên lãi gộp lên 10,4% nhờ mảng giấy thành phẩm, trong khi lãi vay ăn 58% lợi nhuận hoạt động. Dây chuyền PM5 đã vào tài sản cố định, và chi mua sắm chín tháng 921 tỷ đồng gấp 2,9 lần dòng tiền kinh doanh.
Giá đóng cửa phiên 05/11/2026 là 10.400 đồng, ứng với P/E 6,9 lần và P/B 0,82 lần, thấp hơn đỉnh đóng cửa 52 tuần 22,4%. Bài đi từ cơ cấu doanh thu sang nợ vay, tăng vốn và cổ đông, rồi so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế quý III 74,9 tỷ đồng, gấp đôi cùng kỳ (37,3 tỷ); chín tháng 158,2 tỷ, đạt 78,8% kế hoạch 200,68 tỷ, trong khi doanh thu 3.761 tỷ mới đạt 68,3% kế hoạch 5.508 tỷ.
- Thành phẩm giấy có biên gộp 20,5% (cùng kỳ 15,2%) và đóng góp 83,7% lãi gộp chín tháng; mảng hàng hóa chiếm 57,9% doanh thu nhưng biên chỉ 2,9%.
- Nợ vay 4.001 tỷ, tăng 39,6% trong một năm so với vốn chủ tăng 21,0%; nợ vay ròng 2.841 tỷ gấp 4,9 lần EBITDA bốn quý, lãi vay quý III 71,0 tỷ ăn 58% lợi nhuận hoạt động.
- Chào bán 30 triệu cổ phiếu giá 10.000 đồng thu 300 tỷ, hạn nhận tiền 12/11; nếu bán đủ, EPS bốn quý giảm 19,0% từ 1.499 xuống 1.215 đồng.
- P/E 6,9 lần, P/B 0,82 lần; mười một phép định giá cho giá trị từ âm đến 27.071 đồng, DCF cơ sở 10.317 đồng và giảm 40,3% nếu WACC thêm 1%.
Định giá cổ phiếu MZG: quy mô
Công ty cổ phần Miza (MZG) sản xuất giấy bao bì từ giấy tái chế, vận hành nhà máy ở Đông Anh (Hà Nội) và Nghi Sơn (Thanh Hóa). Cổ phiếu giao dịch trên UPCoM từ 12/11/2024 và chuyển sang HOSE ngày 02/07/2026 với giá tham chiếu 12.700 đồng.
Vốn điều lệ là 1.281,6 tỷ đồng, tương ứng 128,16 triệu cổ phiếu lưu hành sau khi phát hành cổ phiếu trả cổ tức tỷ lệ 10% hồi tháng 08/2026. Vốn hóa theo giá 10.400 đồng là 1.333 tỷ đồng, trong khi tổng tài sản 6.205 tỷ đồng gấp 4,7 lần.
Quý III/2026 doanh thu thuần 1.393 tỷ đồng, tăng 14,0% so với cùng kỳ và 9,6% so với quý II. Lợi nhuận sau thuế 74,9 tỷ đồng, gấp 2,0 lần cùng kỳ, còn lợi nhuận trước thuế 79,4 tỷ.
Chín tháng 2026:
- Doanh thu thuần 3.761 tỷ đồng, tăng 6,4%.
- Lợi nhuận trước thuế 167,8 tỷ, tăng 86,2%.
- Lợi nhuận sau thuế 158,2 tỷ, tăng 87,0%.
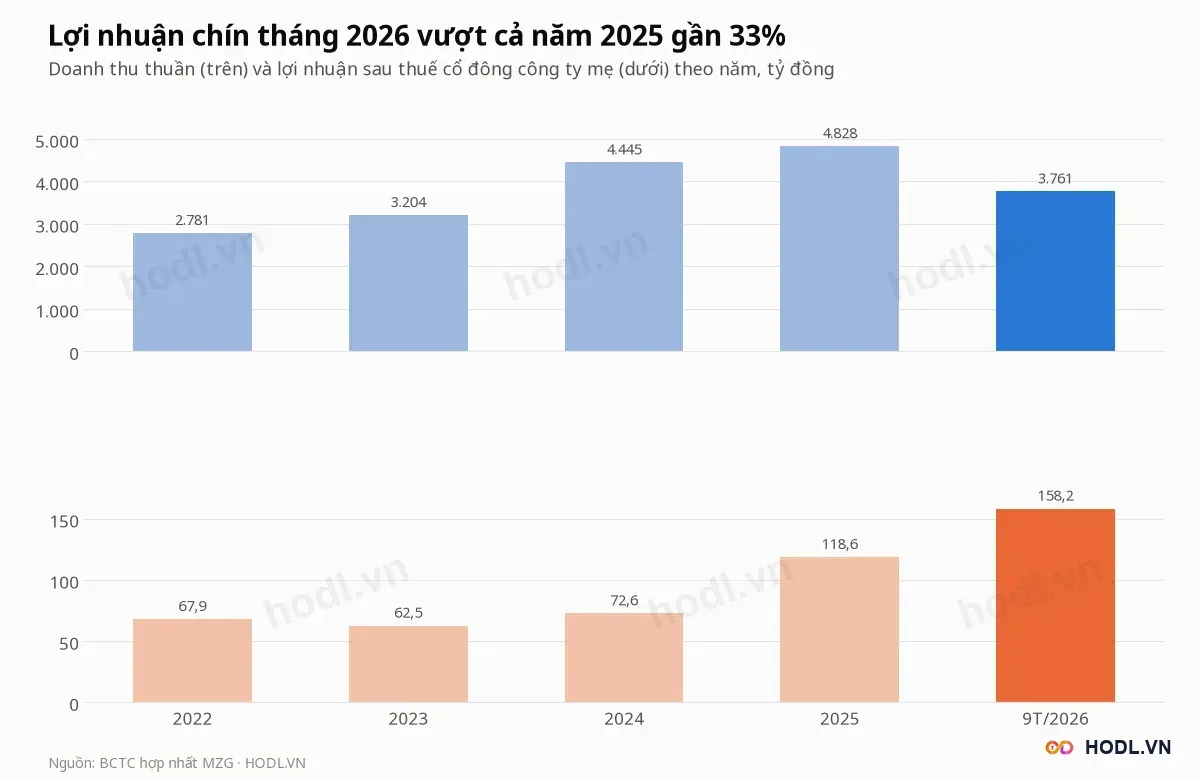
Lợi nhuận sau thuế năm 2025 là 118,6 tỷ đồng, gấp 1,6 lần năm 2024 (72,6 tỷ), khi doanh thu tăng 8,6% lên 4.828 tỷ. Chín tháng 2026 đã bằng 133,4% cả năm 2025.
Các chỉ số bốn quý tới quý III/2026:
- EPS 1.499 đồng, bằng lợi nhuận sau thuế 192,1 tỷ chia 128,16 triệu cổ phiếu.
- BVPS 12.717 đồng, bằng vốn chủ 1.630 tỷ chia số cổ phiếu.
- ROE 12,9%, tính trên vốn chủ bình quân 1.488 tỷ.
- P/E 6,9 lần và P/B 0,82 lần tại giá 10.400 đồng.
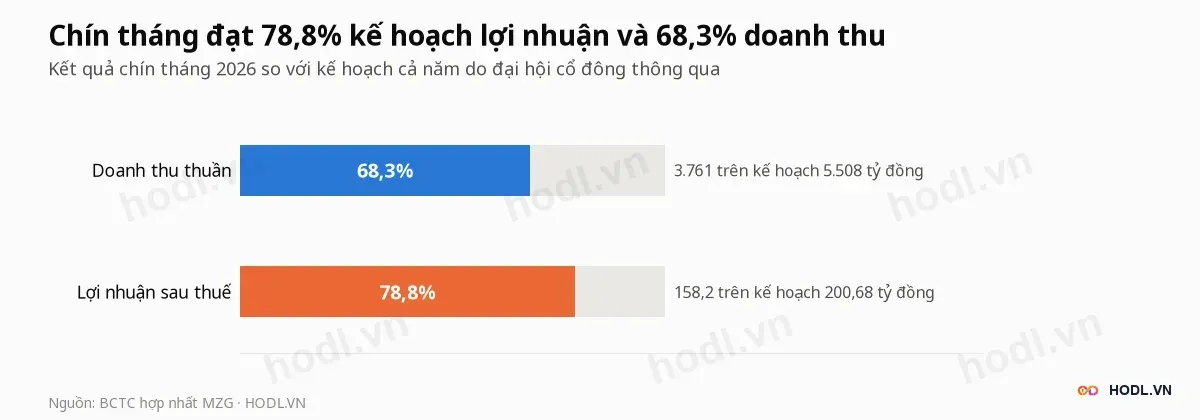
Đại hội cổ đông 2026 đặt kế hoạch doanh thu 5.508 tỷ đồng và lợi nhuận sau thuế 200,68 tỷ, tăng 69,3% so với năm 2025. Chín tháng đạt 78,8% kế hoạch lợi nhuận, nên quý IV chỉ cần 42,5 tỷ, bằng 57% quý III.
Kế hoạch doanh thu thì khác: còn thiếu 1.747 tỷ đồng, tức quý IV phải cao hơn quý III 25,4%.
Cơ cấu doanh thu và biên theo mảng
Thuyết minh báo cáo hợp nhất của Miza chia doanh thu thành bán thành phẩm (giấy tự sản xuất), bán hàng hóa (thương mại) và khác.
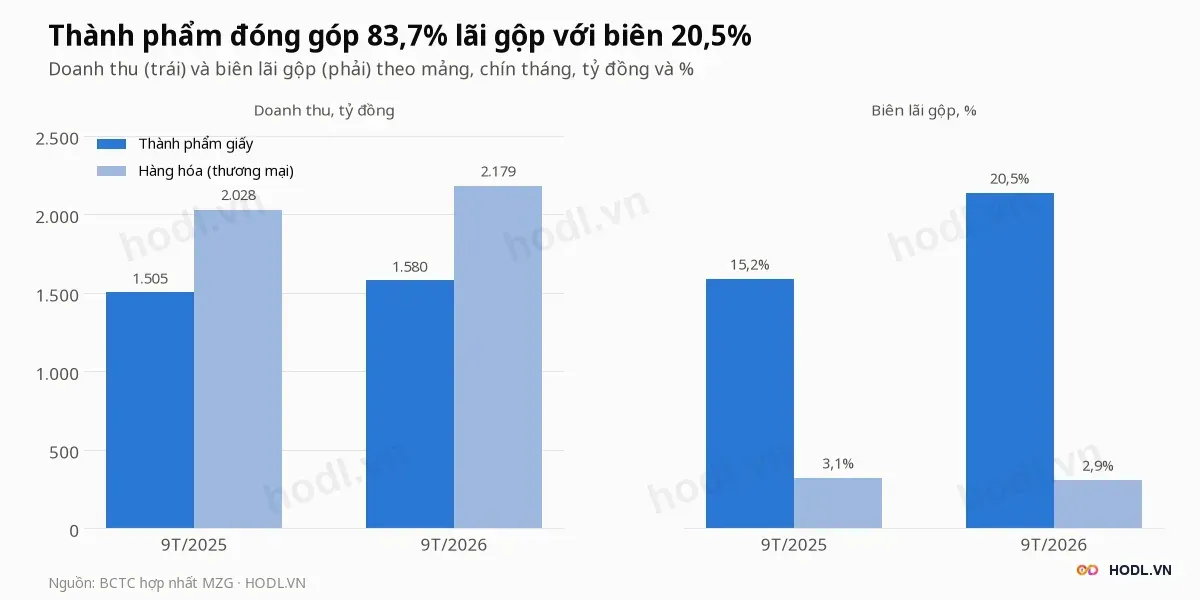
Chín tháng 2026 doanh thu hàng hóa là 2.179 tỷ đồng, tăng 7,4%, chiếm 57,9%. Doanh thu thành phẩm 1.580 tỷ, tăng 5,0%, chiếm 42,0%.
Lợi nhuận nằm ở thành phẩm. Lãi gộp mảng này là 324,2 tỷ đồng với biên 20,5% (cùng kỳ 15,2%), bằng 83,7% tổng lãi gộp 387,6 tỷ.
Mảng hàng hóa chỉ lãi gộp 63,7 tỷ, biên 2,9% so với 3,1%. Thị trường trong nước chiếm 95,4% doanh thu, còn xuất khẩu giảm 43,5% xuống 171,6 tỷ đồng.
Lợi nhuận quý III đến từ đâu
Biên lãi gộp quý III của Miza là 10,4%, so với 8,6% quý III/2025 và 10,7% quý II. Lãi gộp 145,4 tỷ đồng tăng 37,8% khi doanh thu tăng 14,0%.
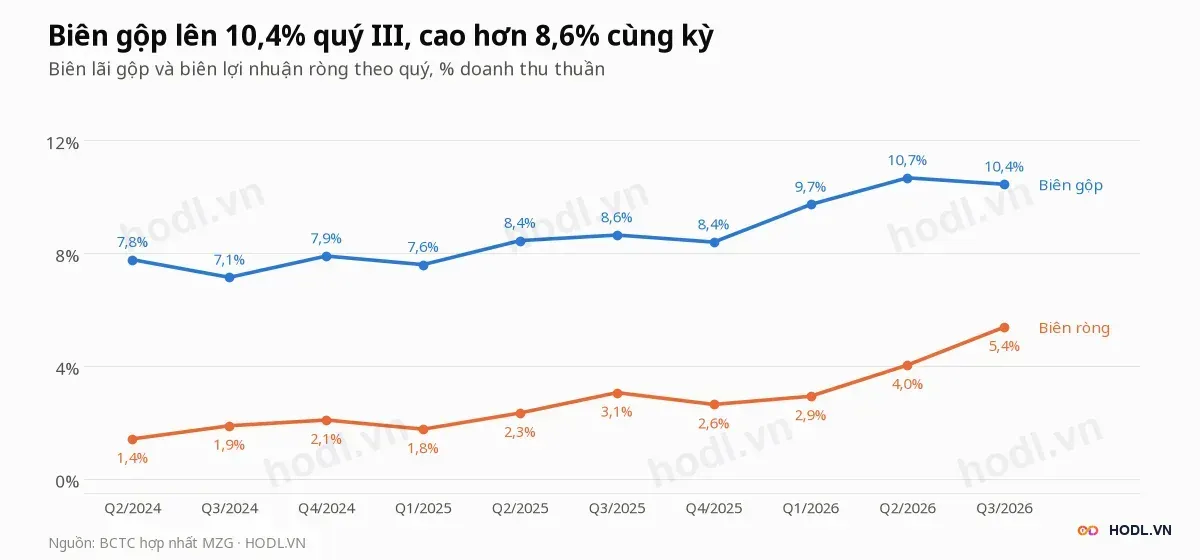
Doanh thu tăng thêm 171 tỷ đồng nhân biên cũ 8,6% cho 14,8 tỷ lãi gộp, còn biên tăng lên 10,4% nhân doanh thu mới cho 25,1 tỷ. Biên đóng góp nhiều gấp 1,7 lần doanh thu.
Chi phí nguyên vật liệu chín tháng là 876,2 tỷ đồng, giảm 0,9% dù doanh thu tăng 6,4%.
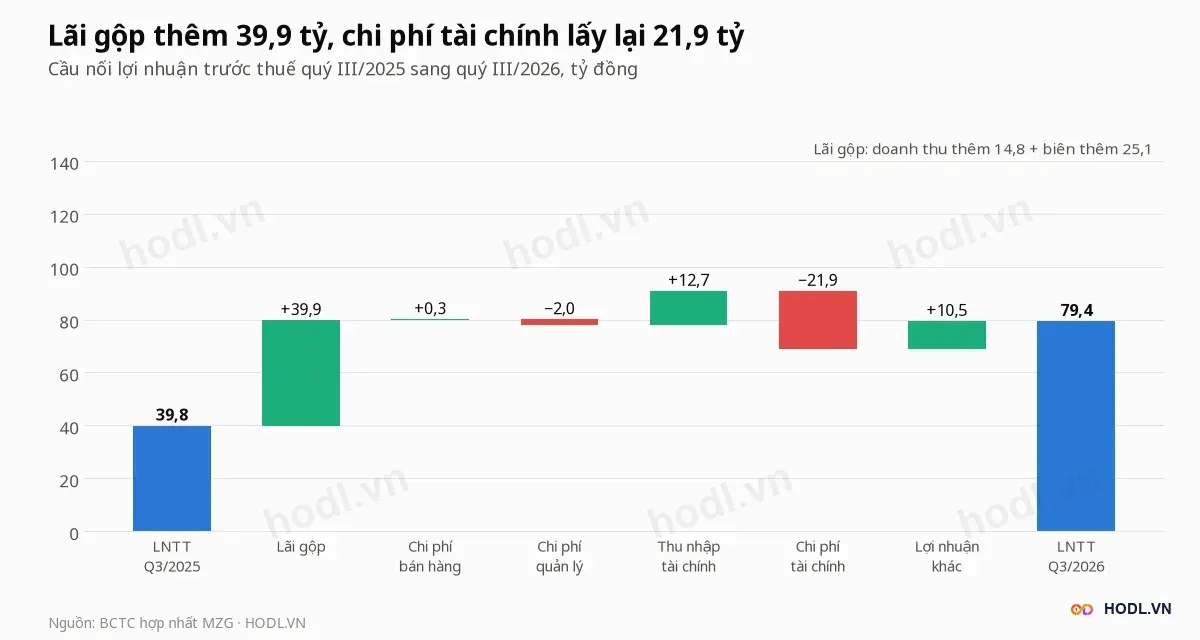
Lợi nhuận trước thuế tăng 39,5 tỷ đồng, từ 39,8 tỷ lên 79,4 tỷ (+99,3%). Các khoản đóng góp:
- Lãi gộp +39,9 tỷ.
- Thu nhập tài chính +12,7 tỷ.
- Lợi nhuận khác +10,5 tỷ.
- Chi phí bán hàng +0,3 tỷ.
- Chi phí quản lý −2,0 tỷ.
- Chi phí tài chính −21,9 tỷ.
Thu nhập tài chính và lợi nhuận khác cộng 23,2 tỷ đồng, bằng 58,6% mức tăng lợi nhuận trước thuế. Thuế chín tháng chỉ 9,7 tỷ, bằng 5,8% lợi nhuận trước thuế nhờ miễn giảm 24,1 tỷ; không có khoản này lợi nhuận sau thuế thấp hơn 15,2%.
Rủi ro lớn nhất: nợ vay
Nợ vay tài chính của Miza cuối quý III là 4.001 tỷ đồng, gồm vay ngắn hạn 2.494 tỷ và vay dài hạn 1.507 tỷ, tăng 24,1% so với cuối 2025 (3.225 tỷ). Vốn chủ 1.630 tỷ nên nợ vay gấp 2,5 lần vốn chủ, và nợ phải trả chiếm 73,7% tổng tài sản.
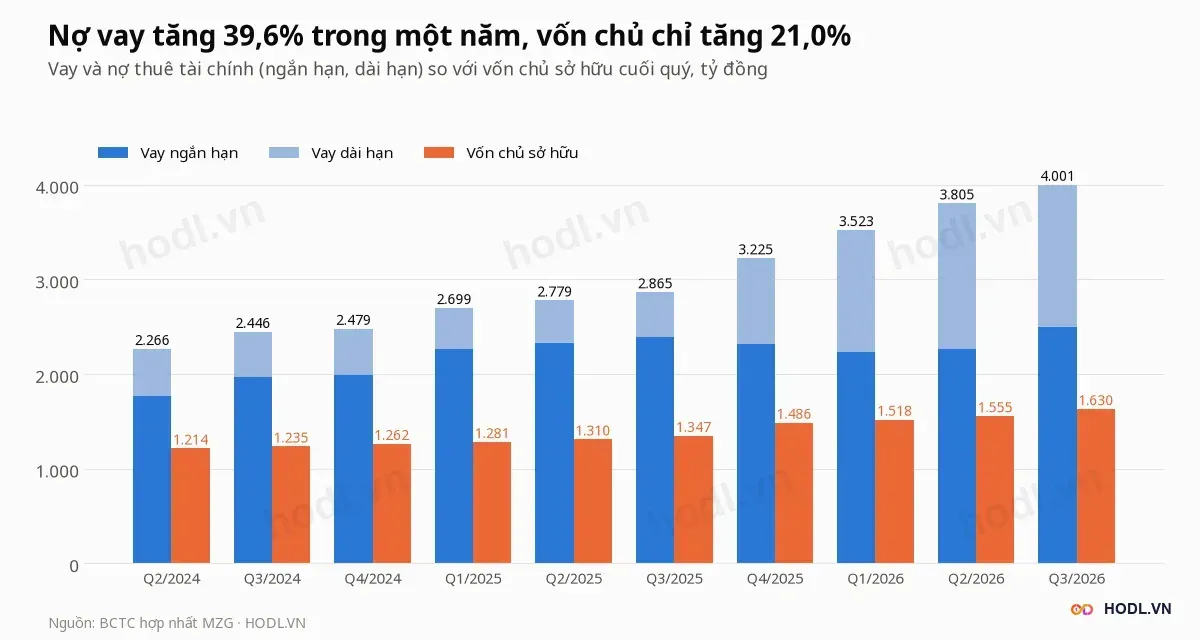
Trong một năm nợ vay tăng 39,6%, vốn chủ tăng 21,0%. Hệ số thanh toán hiện hành giảm từ 1,29 cuối 2025 xuống 1,12.
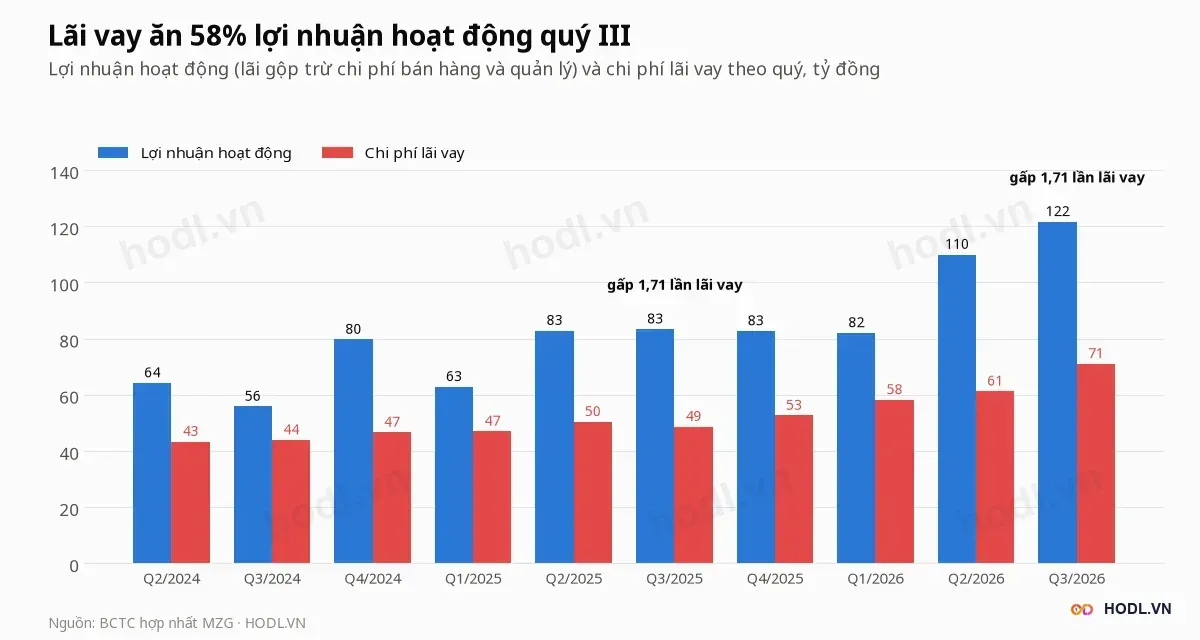
Chi phí lãi vay quý III là 71,0 tỷ đồng, tăng 46,0% so với cùng kỳ (48,7 tỷ), bằng 48,9% lãi gộp và 58% lợi nhuận hoạt động 121,6 tỷ. Mức bao phủ 1,71 lần giống quý III/2025.
Chín tháng chi phí lãi vay 190,5 tỷ đồng lớn hơn lợi nhuận sau thuế 158,2 tỷ, còn lãi vay đã trả 219,2 tỷ gấp 1,5 lần cùng kỳ (144,7 tỷ). Lãi suất vay bình quân ước tính 7,0% một năm.
Mỗi 1% lãi suất tăng thêm trên 4.001 tỷ nợ vay là 40 tỷ đồng mỗi năm, bằng 19,6% lợi nhuận trước thuế bốn quý (203,9 tỷ).
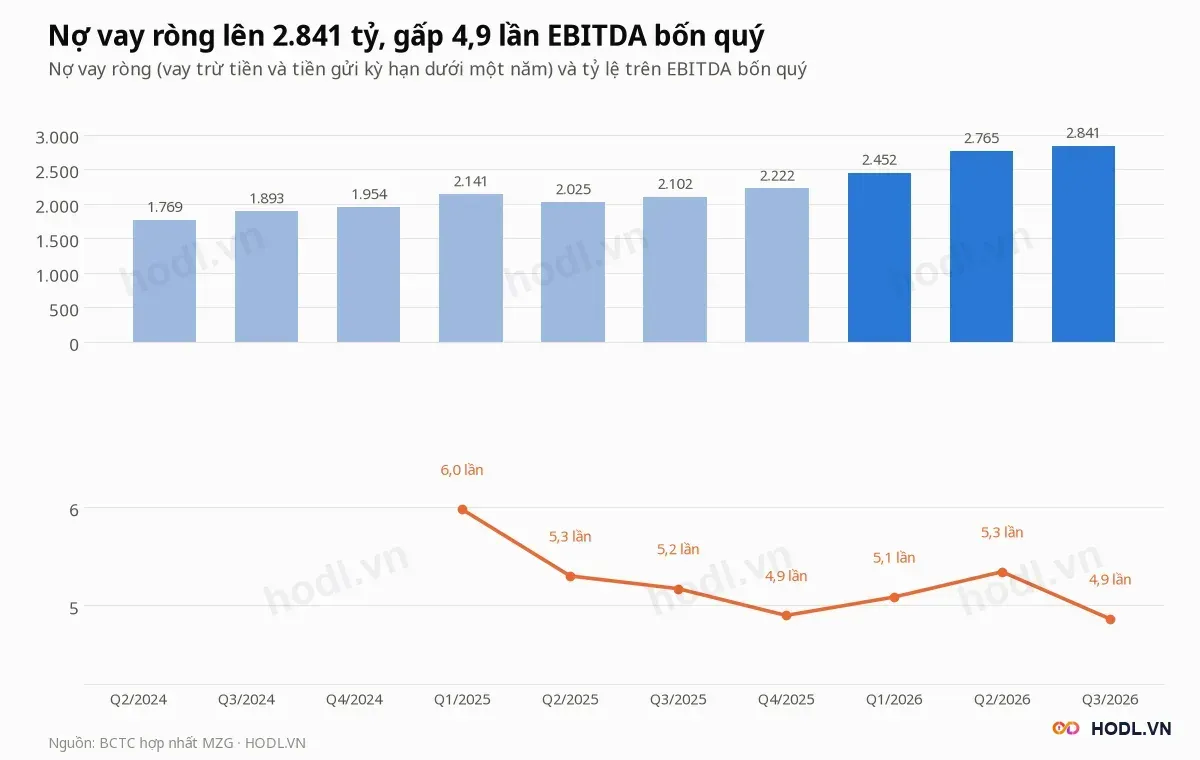
Miza cùng lúc giữ 1.001 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn ngắn hạn (cuối 2025 là 729 tỷ) và 159 tỷ đồng tiền. Nợ vay ròng sau khi trừ hai khoản là 2.841 tỷ, gấp 4,9 lần EBITDA bốn quý 584 tỷ.
Lãi tiền gửi chín tháng 36,4 tỷ đồng, ước tính 5,6% một năm trên số dư bình quân, thấp hơn lãi vay 7,0%. Vay ngắn hạn 2.494 tỷ gấp 2,1 lần tiền và đầu tư ngắn hạn 1.160 tỷ.
Dòng tiền và dây chuyền PM5
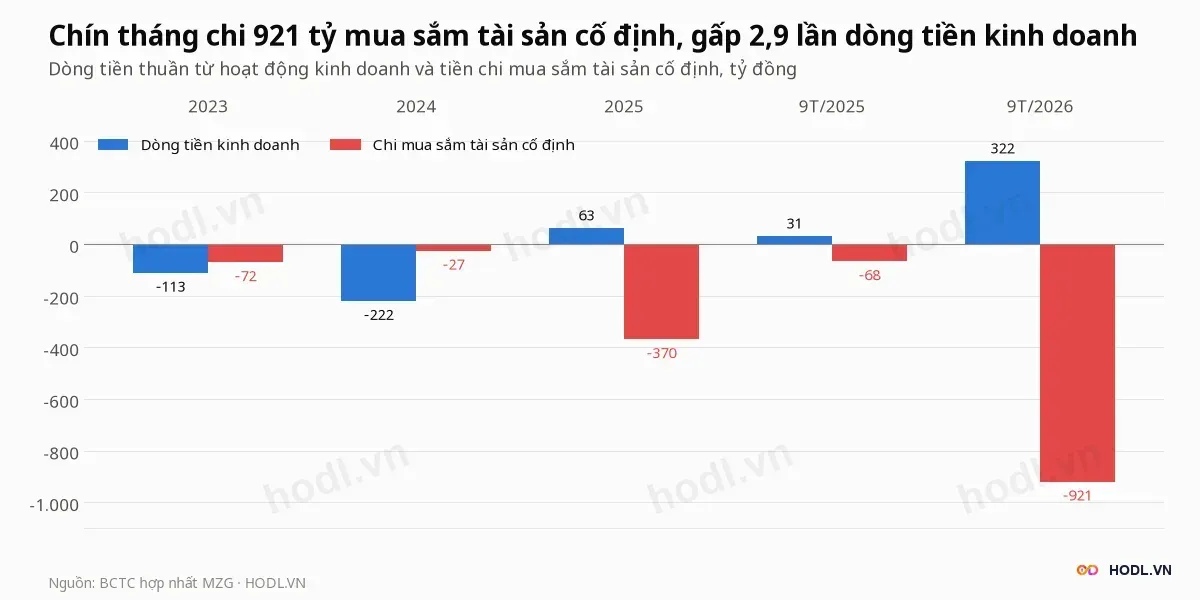
Dòng tiền kinh doanh chín tháng của Miza là 322,1 tỷ đồng, so với 31,1 tỷ cùng kỳ, nhờ phải thu giảm 270,5 tỷ và hàng tồn kho giảm 98,4 tỷ. Chi mua sắm tài sản cố định 921,0 tỷ gấp 2,9 lần dòng tiền đó.
Dự án PM5 tại Miza Nghi Sơn còn 176,5 tỷ đồng dở dang cuối 2025 và không còn trong xây dựng cơ bản dở dang cuối quý III (15,2 tỷ). Tài sản cố định hữu hình ròng tăng 104,9% từ 1.270 tỷ lên 2.602 tỷ đồng.
PM5 bổ sung 100.000 tấn giấy mỗi năm, nâng tổng công suất thiết kế lên 220.000 tấn, hướng tới giấy mặt cao cấp như Testliner và Kraftliner có biên cao hơn. Tổng mức đầu tư dây chuyền hơn 600 tỷ đồng.
Vốn lưu động đang co lại:
- Hàng tồn kho 669 tỷ đồng, giảm 12,5% từ 764 tỷ.
- Nguyên liệu trong kho 273 tỷ, giảm 31,4% từ 397 tỷ.
- Phải thu khách hàng 802 tỷ, giảm 18,2% từ 980 tỷ.
Nhà máy Nghi Sơn có hai dấu vết pháp lý. Tổng cục Môi trường phạt 557,8 triệu đồng vào tháng 12/2022 vì xả nước thải vượt quy chuẩn 2,42 lần, và Công an Thanh Hóa khởi tố vụ án gây ô nhiễm môi trường tại công ty con này; chưa thấy kết luận vụ án.
Tăng vốn và pha loãng
Miza chào bán 30 triệu cổ phiếu cho cổ đông hiện hữu giá 10.000 đồng, thu 300 tỷ đồng để góp vốn vào công ty con Miza Nghi Sơn. Nhận tiền mua từ 23/10 đến 12/11/2026, và giá chào bán thấp hơn giá đóng cửa 05/11 là 3,8%.
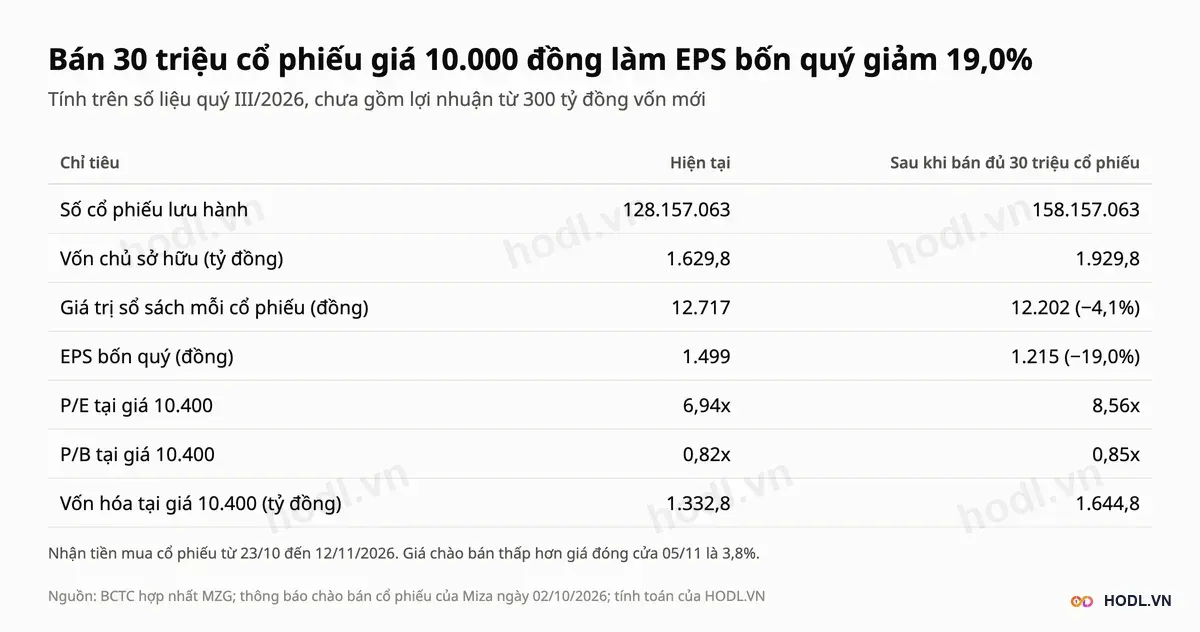
Nếu bán đủ, số cổ phiếu lưu hành lên 158,16 triệu, BVPS giảm 4,1% còn 12.202 đồng và EPS bốn quý giảm 19,0% còn 1.215 đồng. P/E tại 10.400 đồng lên 8,6 lần, chưa gồm lợi nhuận từ vốn mới.
Ông Nguyễn Tuấn Minh nắm 39,70 triệu cổ phiếu, nên nếu không mua thêm thì tỷ lệ sở hữu giảm từ 30,98% xuống 25,1%.
Cổ đông và thanh khoản
Ba cổ đông cá nhân lớn nhất của Miza nắm 43,75% vốn:
- Ông Nguyễn Tuấn Minh, Chủ tịch hội đồng quản trị: 39,70 triệu cổ phiếu, 30,98%.
- Bà Hoàng Thị Thu Giang: 10,40 triệu cổ phiếu, 8,12%.
- Ông Nguyễn Hoàng Tùng: 5,96 triệu cổ phiếu, 4,65%.
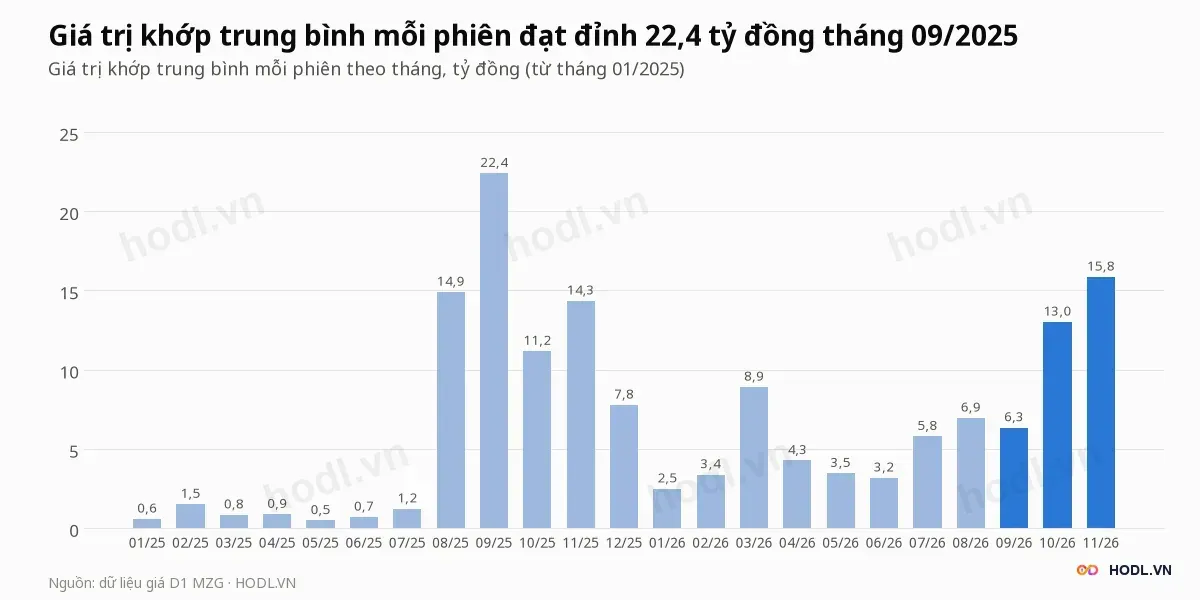
Giá trị khớp trung bình mỗi phiên đạt đỉnh 22,4 tỷ đồng tháng 09/2025, rồi về 2,5 tỷ tháng 01/2026. Tháng 11/2026, mới bốn phiên đầu, đã là 15,8 tỷ, cao nhất kể từ tháng 09/2025.
Khối lượng khớp trung bình 20 phiên là 1,31 triệu cổ phiếu, gấp 1,6 lần trung bình 60 phiên (0,82 triệu).
Khối ngoại
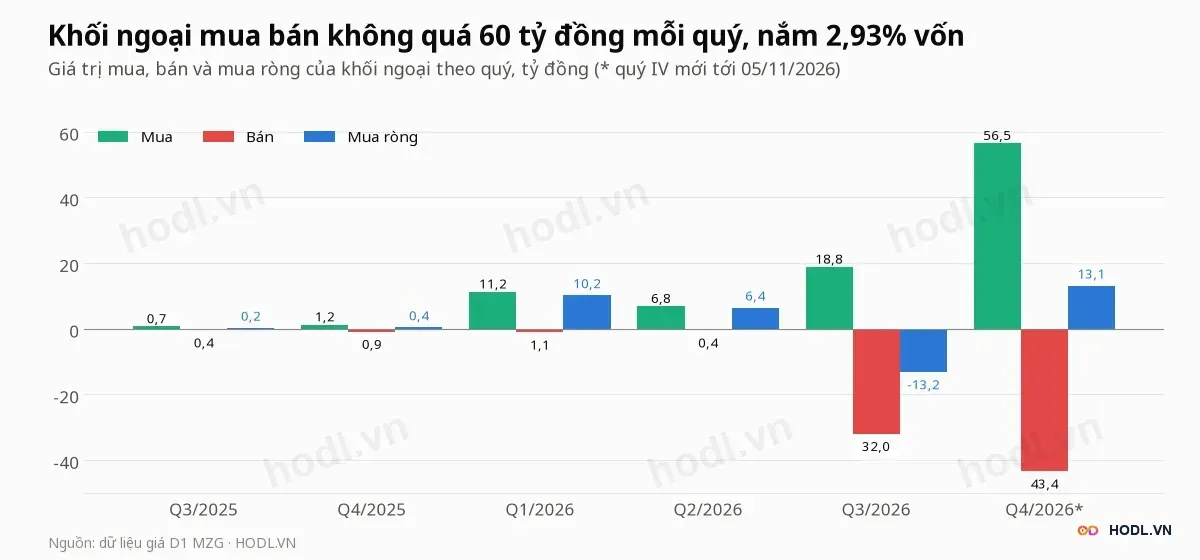
Khối ngoại nắm 2,93% vốn Miza, trong khi giới hạn là 50%. Theo quý:
- Quý I/2026: mua ròng 10,2 tỷ đồng.
- Quý II: mua ròng 6,4 tỷ.
- Quý III: bán ròng 13,2 tỷ.
- Quý IV, tới phiên 05/11: mua ròng 13,1 tỷ.
Trong 12 tháng tới 05/11/2026 khối ngoại mua 94,3 tỷ và bán 77,1 tỷ, tức mua ròng 17,2 tỷ đồng. Giá trị khớp cả mã 12 tháng là 1.689 tỷ, khối ngoại chiếm 5,1%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
