
Phân tích cổ phiếu HBC Quý 4/2026: Giá giảm 54,7% từ đầu năm, lãi vay ngốn 65% lãi gộp
Nội dung bài14 phần
- Định giá cổ phiếu HBC: quy mô
- Lợi nhuận quý III đến từ đâu
- Phải thu, tồn kho và tiền ứng trước
- Vay nợ và dòng tiền
- Lỗ luỹ kế và hoán đổi nợ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và lãi kế hoạch
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HBC Quý 4/2026 của Công ty cổ phần Tập đoàn Xây dựng Hòa Bình (sàn UPCoM), nhà thầu xây dựng dân dụng, công nghiệp và giao thông, xoay quanh một câu hỏi: lãi gộp có đủ trả lãi vay hay không. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 12,2 tỷ đồng, chỉ bằng 6,7% quý III/2025, dù doanh thu thuần tăng 31,5% lên 1.476,4 tỷ.
Chín tháng 2026, lãi gộp 444,8 tỷ chỉ còn lõi 11,8 tỷ sau chi phí bán hàng, quản lý và chi phí tài chính 312,1 tỷ. Lợi nhuận trước thuế 104,2 tỷ đến từ thu nhập tài chính 107,6 tỷ.
Giá đóng cửa phiên 05/11/2026 là 2.900 đồng, ứng với P/B 0,46 lần và P/E 15,6 lần. Trung vị tám công ty xây dựng so sánh có P/B 0,67 lần và P/E 9,6 lần.
Cảnh báo biến động giá: cổ phiếu HBC giảm 21,6% từ 3.700 đồng (17/09/2026) xuống 2.900 đồng (09/10/2026) chỉ trong 16 phiên, và giảm 54,7% từ đầu năm trong khi VN-Index giảm 2,5%. HODL.VN không tìm thấy công bố của doanh nghiệp giải thích nhịp giảm này. Cổ phiếu giao dịch trên UPCoM với giá trị khớp trung bình 20 phiên chỉ 1,5 tỷ đồng mỗi phiên, nên giá có thể biến động mạnh với lệnh nhỏ.
Điểm chính
- Doanh thu quý III/2026 là 1.476,4 tỷ đồng, tăng 31,5%. Lợi nhuận sau thuế cổ đông mẹ 12,2 tỷ, giảm 93,3%; bốn quý gần nhất là 73,9 tỷ, ROE 3,7%.
- Chín tháng, chi phí lãi vay 290,8 tỷ bằng 65,4% lãi gộp 444,8 tỷ; lõi kinh doanh chỉ còn 11,8 tỷ.
- Phải thu ngắn hạn 10.998 tỷ bằng 63,8% tài sản, gấp 5,5 lần vốn chủ mẹ. Vay 3.931 tỷ bằng 195% vốn chủ mẹ, tiền và đầu tư ngắn hạn 631,6 tỷ.
- Lỗ luỹ kế 2.011 tỷ bằng 57,9% vốn góp. Hoán đổi 514,2 tỷ nợ thành 51,41 triệu cổ phiếu nâng vốn chủ mẹ lên 2.530 tỷ.
- Kế hoạch lợi nhuận sau thuế 2026 là 250 tỷ; chín tháng đạt 62,8 tỷ, quý IV cần 187,2 tỷ, gấp 14,7 lần quý III. Giá 2.900 đồng ngầm định ROE bền vững 7,1%, gần gấp đôi ROE bốn quý.
Định giá cổ phiếu HBC: quy mô
Tập đoàn Xây dựng Hòa Bình (HBC) thi công công trình dân dụng, công nghiệp và giao thông, giao dịch trên UPCoM từ 18/09/2024 sau khi hủy niêm yết trên HOSE. Vốn điều lệ 3.986,3 tỷ đồng sau đợt hoán đổi nợ tháng 09/2026, tương ứng 398,63 triệu cổ phiếu.
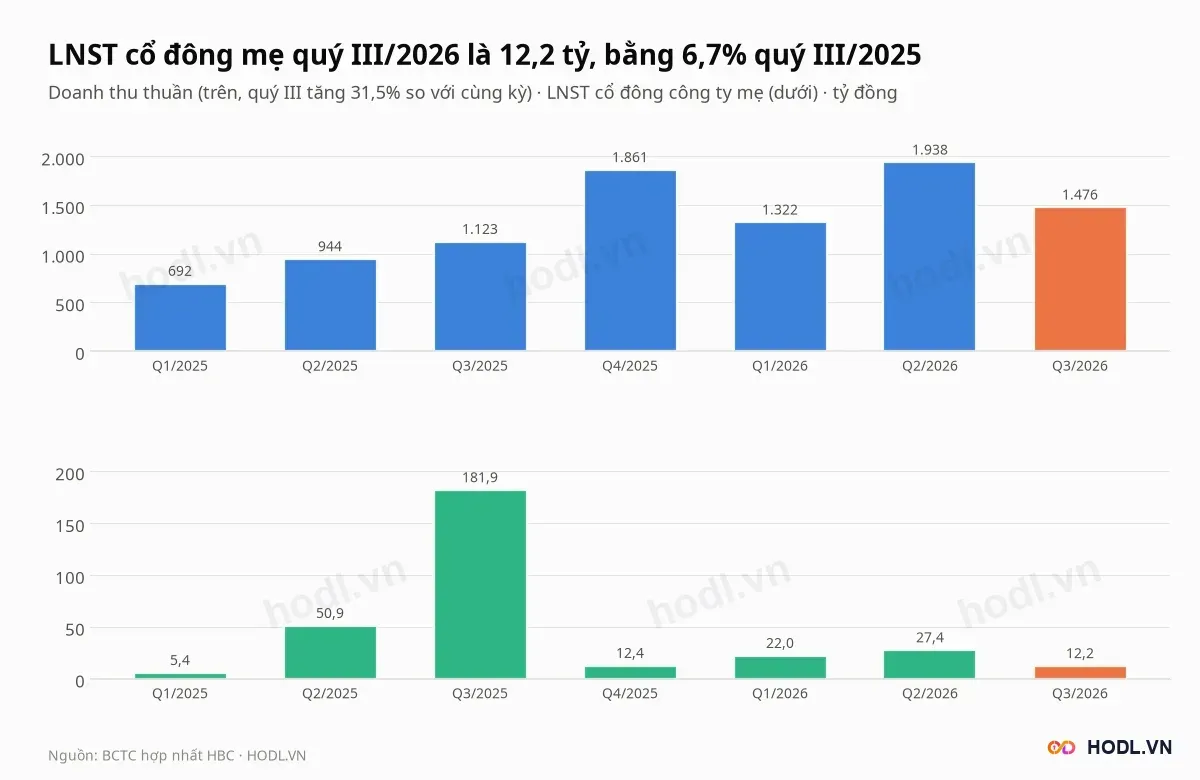
Vốn hoá theo giá 2.900 đồng là 1.156 tỷ đồng. Tổng tài sản 17.231,6 tỷ, nợ phải trả 15.198,0 tỷ (88,2% tài sản), vốn chủ sở hữu 2.033,6 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 6.598,1 tỷ, lợi nhuận sau thuế cổ đông mẹ 73,9 tỷ.
- ROE 3,7%, biên gộp 8,6%.
- EPS 185 đồng, BVPS 6.348 đồng.
- P/E 15,6 lần, P/B 0,46 lần.
BVPS và P/B cộng 514,2 tỷ nợ đã hoán đổi thành vốn tháng 09/2026 mà BCTC quý III chưa phản ánh. Tính theo vốn chủ trong BCTC quý III, P/B là 0,57 lần.
Doanh thu năm 2025 là 4.620,3 tỷ, thấp hơn 75,2% so với 18.609,7 tỷ năm 2019. Lợi nhuận sau thuế cổ đông mẹ năm 2025 là 250,6 tỷ, trong đó quý III chiếm 181,9 tỷ.
Lợi nhuận quý III đến từ đâu
Doanh thu quý III/2026 của Hòa Bình là 1.476,4 tỷ đồng, tăng 31,5% so với cùng kỳ và giảm 23,8% so với quý II. Lãi gộp 109,1 tỷ, tăng 63,2%, biên gộp 7,4% so với 6,0% cùng kỳ.
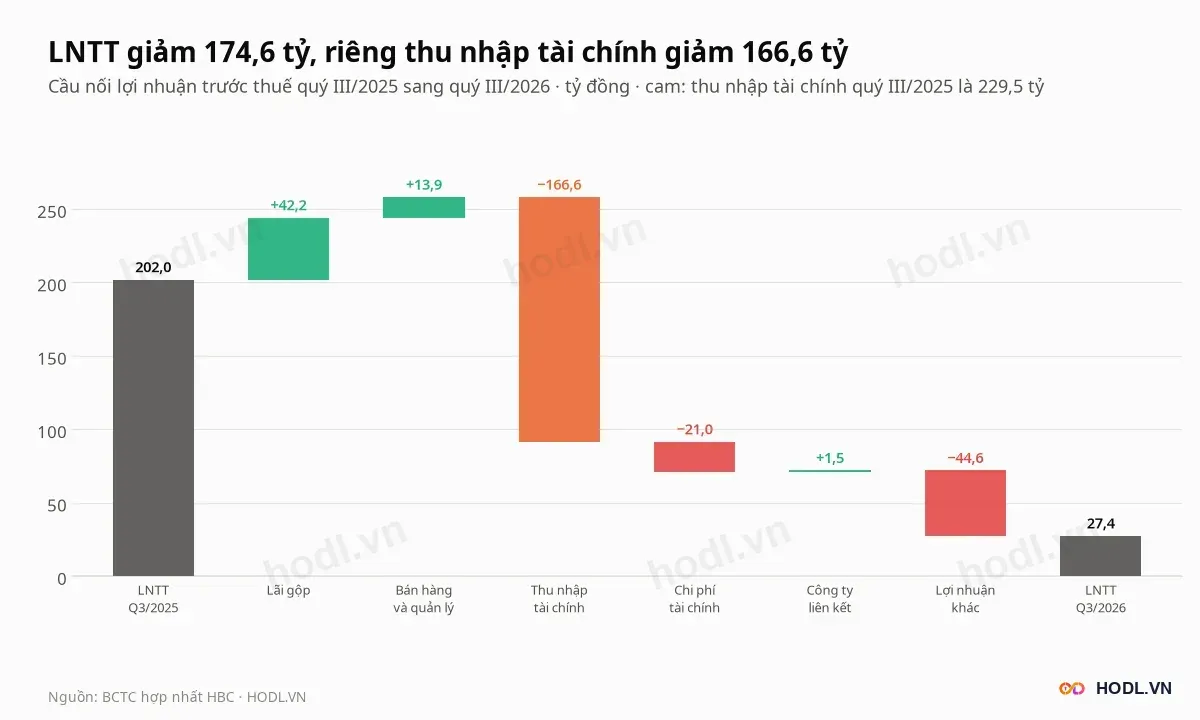
Lãi gộp tăng 42,2 tỷ, gồm 21,1 tỷ từ doanh thu và 21,2 tỷ từ biên gộp. Biên gộp từng quý dao động từ 4,2% (quý I/2026) tới 14,4% (quý II/2026).
Lợi nhuận trước thuế giảm từ 202,0 xuống 27,4 tỷ. Cầu nối gồm:
- Thu nhập tài chính −166,6 tỷ, từ 229,5 tỷ quý III/2025 xuống 62,9 tỷ; phần lớn khoản quý III/2025 là lãi chậm thanh toán theo phán quyết của tòa án.
- Lợi nhuận khác −44,6 tỷ, chi phí tài chính −21,0 tỷ.
- Lãi gộp +42,2 tỷ, chi phí bán hàng và quản lý +13,9 tỷ, công ty liên kết +1,5 tỷ.
Chi phí lãi vay quý III là 103,3 tỷ, bằng 94,7% lãi gộp 109,1 tỷ, so với 141,9% quý III/2025. Chi phí bán hàng và quản lý quý III chỉ 11,5 tỷ, thấp hơn nhiều so với 142,0 tỷ quý II.
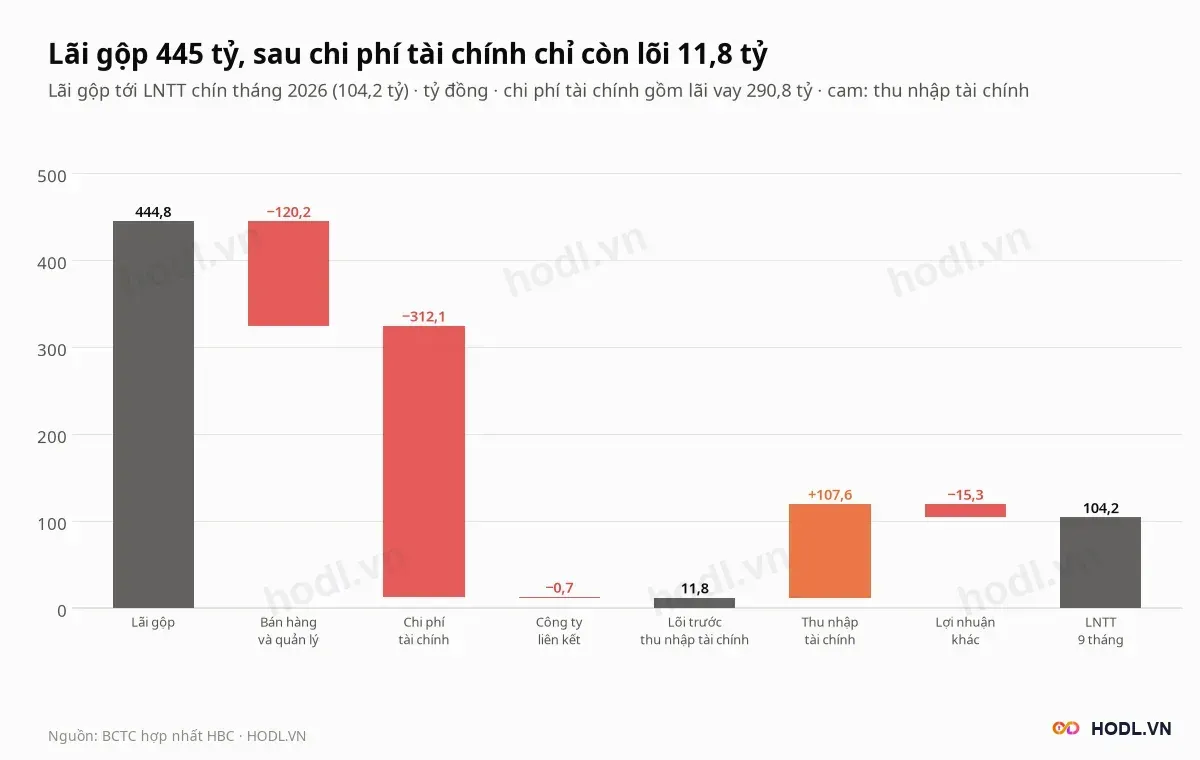
Chín tháng 2026, lãi gộp 444,8 tỷ trừ chi phí bán hàng và quản lý 120,2 tỷ, chi phí tài chính 312,1 tỷ và kết quả công ty liên kết 0,7 tỷ, cho lõi 11,8 tỷ. Chi phí lãi vay 290,8 tỷ bằng 65,4% lãi gộp.
Lợi nhuận trước thuế 104,2 tỷ nhờ thu nhập tài chính 107,6 tỷ, trong đó quý III là 62,9 tỷ; lợi nhuận khác âm 15,3 tỷ. Lợi nhuận sau thuế cổ đông mẹ chín tháng là 61,5 tỷ, giảm 74,2% so với 238,2 tỷ cùng kỳ.
Phải thu, tồn kho và tiền ứng trước
Phải thu ngắn hạn của Hòa Bình cuối quý III/2026 là 10.998,4 tỷ đồng, bằng 63,8% tổng tài sản và gấp 5,5 lần vốn chủ cổ đông mẹ. Dự phòng phải thu khó đòi ngắn hạn là 1.481,0 tỷ.
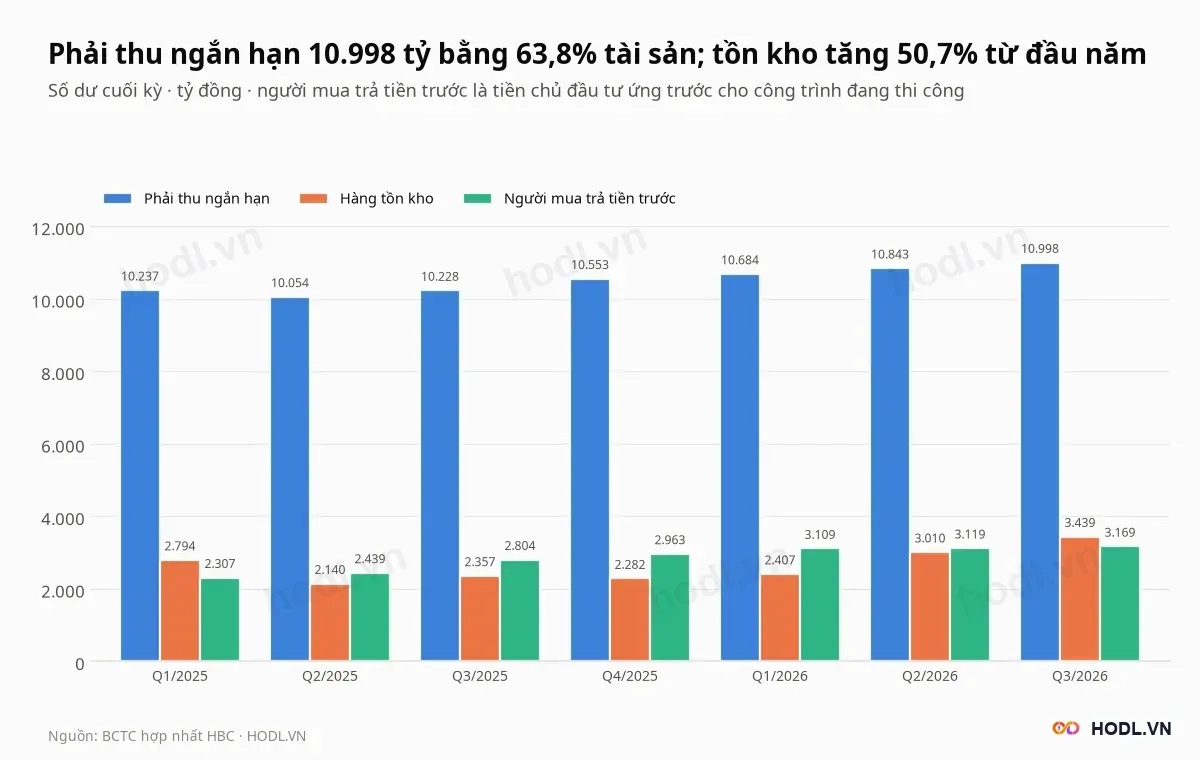
Phải thu tăng 4,2% từ 10.553,4 tỷ cuối 2025. Trả trước cho người bán ngắn hạn là 1.512,1 tỷ, tăng từ 1.151,9 tỷ cuối 2025.
Hàng tồn kho là 3.438,8 tỷ đồng, tăng 50,7% từ 2.281,9 tỷ cuối 2025, trong đó 1.031,9 tỷ tăng ở hai quý gần nhất.
Người mua trả tiền trước ngắn hạn là 3.168,7 tỷ, tăng 7,0% so với cuối 2025; đây là tiền chủ đầu tư ứng cho công trình, bằng 28,8% phải thu ngắn hạn. Trên tài sản, phải thu của HBC là 63,8% so với trung vị nhóm 21,4%, tiền khách trả trước 18,4% so với 8,2%.
Vay nợ và dòng tiền
Vay ngắn hạn 3.924,8 tỷ và vay dài hạn 6,7 tỷ của Hòa Bình cộng 3.931,5 tỷ đồng, bằng 195% vốn chủ cổ đông mẹ theo BCTC quý III. Tiền và đầu tư ngắn hạn 631,6 tỷ, nên vay ròng 3.299,9 tỷ.
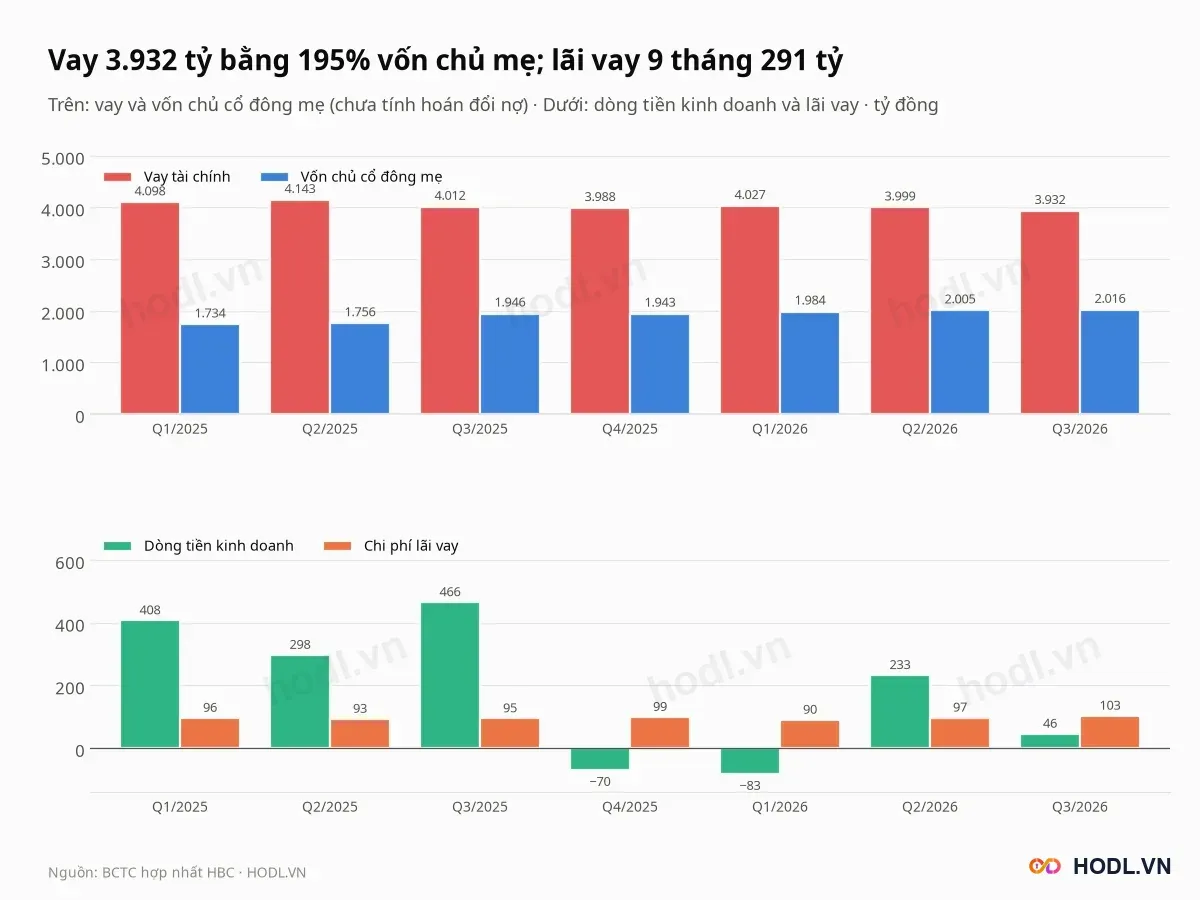
Vay ngắn hạn gấp 6,2 lần tiền và đầu tư ngắn hạn. Vay trên vốn chủ là 1,55 lần nếu tính cả 514,2 tỷ hoán đổi, 1,95 lần theo BCTC quý III, so với trung vị nhóm 0,98 lần.
Chi phí lãi vay bốn quý là 390,1 tỷ, bằng 9,9% dư nợ vay cuối quý III. Chín tháng 2026, lãi vay 290,8 tỷ vượt dòng tiền kinh doanh 196,2 tỷ.
Dòng tiền kinh doanh:
- Dương 1.100,9 tỷ năm 2025: 407,7 tỷ quý I, 297,6 tỷ quý II, 465,7 tỷ quý III và âm 70,0 tỷ quý IV.
- Âm 82,6 tỷ quý I/2026, dương 233,1 tỷ quý II và 45,6 tỷ quý III, cộng 196,2 tỷ chín tháng.
- Chín tháng, hàng tồn kho tăng làm dòng tiền giảm 692,1 tỷ, phải thu giảm 397,6 tỷ; các khoản phải trả tăng 1.130,4 tỷ bù lại.
Chín tháng, Hòa Bình vay 2.415,7 tỷ và trả nợ vay 2.472,3 tỷ, vay ròng âm 56,6 tỷ. Tiền cuối kỳ 467,7 tỷ so với 347,0 tỷ cuối 2025.
Lỗ luỹ kế và hoán đổi nợ
Lãi chưa phân phối của Hòa Bình âm 2.011,2 tỷ đồng cuối quý III/2026, bằng 57,9% vốn góp 3.472,1 tỷ. Vốn chủ cổ đông mẹ chỉ còn 2.016,3 tỷ.
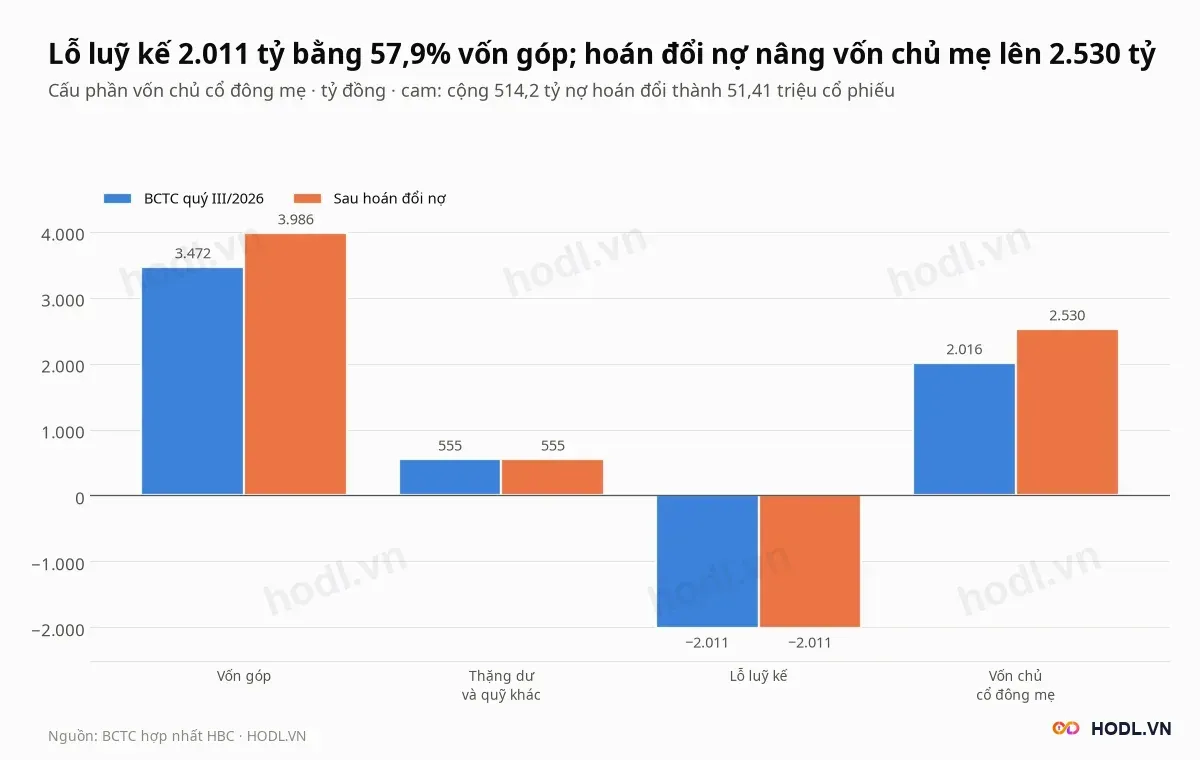
Đợt phát hành riêng lẻ kết thúc ngày 18/09/2026 hoán đổi 514,2 tỷ đồng nợ của 99 chủ nợ, gồm nhà cung cấp và nhà thầu phụ, thành 51,41 triệu cổ phiếu mệnh giá 10.000 đồng. Số cổ phiếu này bị hạn chế chuyển nhượng một năm.
Tác động của đợt hoán đổi:
- Vốn điều lệ tăng từ 3.472,1 lên 3.986,3 tỷ; cổ phiếu từ 347,21 lên 398,63 triệu, pha loãng 14,8%.
- Vốn chủ cổ đông mẹ tăng từ 2.016,3 lên 2.530,5 tỷ nếu toàn bộ khoản nợ chuyển thành vốn.
- Mỗi cổ phiếu hoán đổi 10.000 đồng nợ, gấp 3,4 lần giá 2.900 đồng; theo giá thị trường, 51,41 triệu cổ phiếu trị giá 149,1 tỷ.
Đợt này nối tiếp đợt hoán đổi tháng 09/2024, khi vốn điều lệ tăng từ 2.741,3 lên 3.472,1 tỷ, tức 730,8 tỷ. Hai đợt cộng 1.245,0 tỷ nợ chuyển thành vốn.
Chủ nợ là nhà cung cấp và nhà thầu phụ, nên đợt này giảm nợ phải trả thương mại chứ không giảm vay tài chính 3.931,5 tỷ.
Cổ đông và thanh khoản
Tỷ lệ cổ phiếu Hòa Bình tự do chuyển nhượng là 80%. Ông Lê Viết Hải, Chủ tịch HĐQT, nắm 13,53% vốn trước hoán đổi nợ, tức 11,79% trên vốn mới nếu không tham gia đợt phát hành.
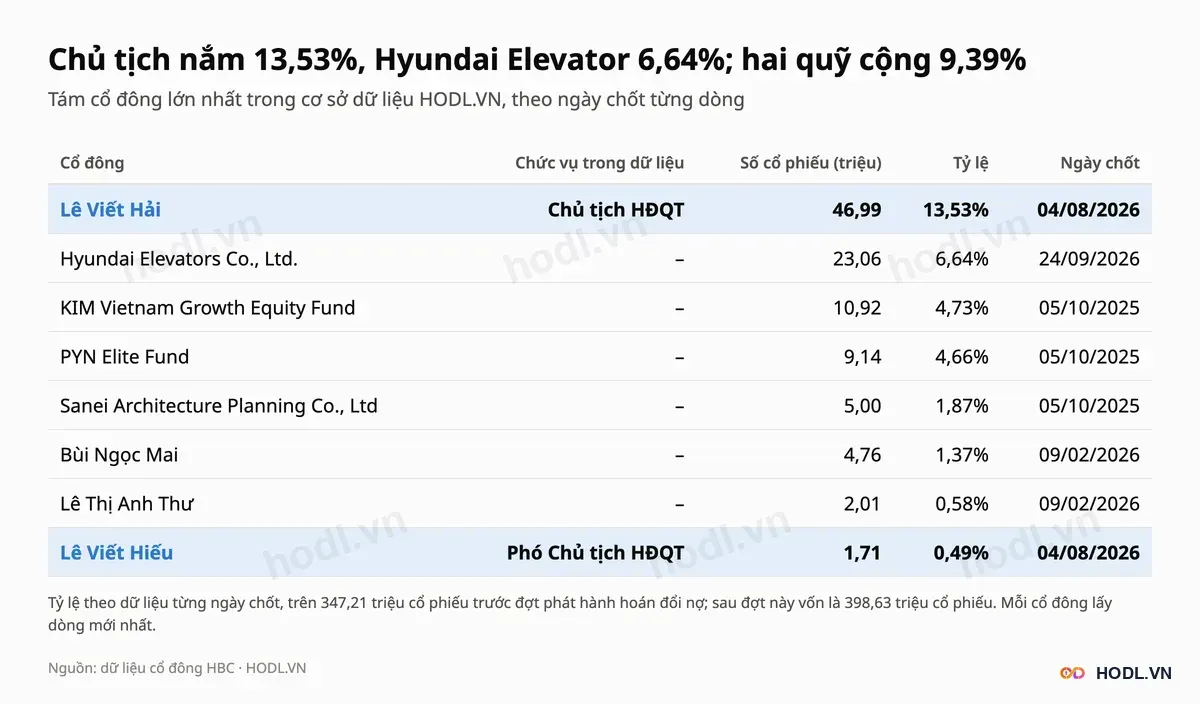
Hyundai Elevator nắm 6,64% (5,78% trên vốn mới). KIM Vietnam Growth Equity Fund và PYN Elite Fund nắm 4,73% và 4,66% theo dữ liệu chốt 10/2025; Phó Chủ tịch HĐQT Lê Viết Hiếu nắm 0,49%.
Cổ đông nước ngoài giữ 7,99% vốn, giới hạn 50% (xem room ngoại) còn trống 42,01%.
Giá trị khớp trung bình mỗi phiên giảm từ 48,3 tỷ đồng tháng 08/2025 xuống 1,9 tỷ tháng 09/2026 và 1,8 tỷ tháng 10/2026. Bốn phiên đầu tháng 11/2026 là 1,5 tỷ.
Phiên 05/11/2026 giá dao động từ 2.900 đến 3.000 đồng rồi đóng cửa 2.900 đồng, khối lượng 200.900 cổ phiếu, bằng 39% trung bình 20 phiên. Bước giá 100 đồng bằng 3,4% giá.
Khối ngoại và tự doanh
Khối ngoại bán ròng 4,9 tỷ đồng cổ phiếu Hòa Bình trong 12 tháng tới 05/11/2026, gồm mua 11,0 tỷ và bán 16,0 tỷ. Họ mua ròng 44 phiên và bán ròng 88 phiên trên 249 phiên.
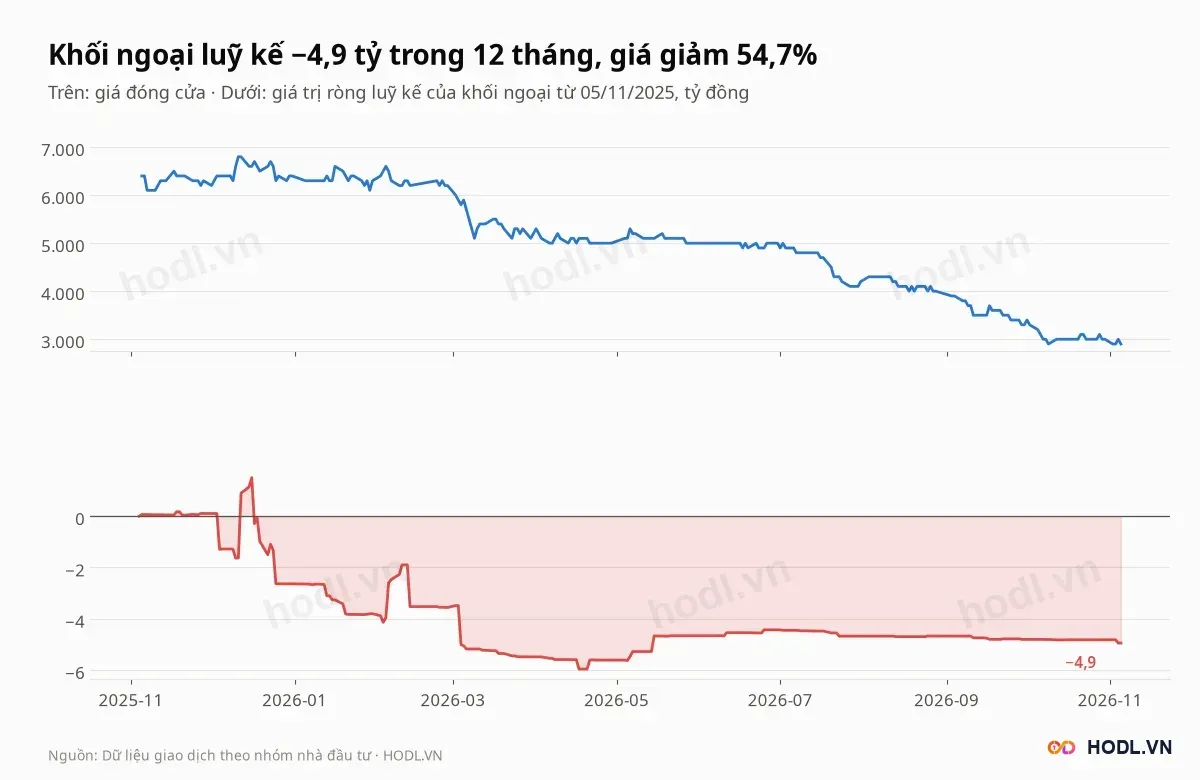
Khối ngoại bán ròng 30,5 tỷ trong tháng 10/2025, tháng bán ròng lớn nhất trong dữ liệu 14 tháng gần nhất. Từ 11/2025 họ giao dịch rất nhỏ, không tháng nào vượt 3 tỷ ròng.
Luỹ kế 12 tháng từ 05/11/2025 cao nhất 1,5 tỷ ngày 16/12/2025 và thấp nhất âm 6,0 tỷ ngày 20/04/2026. Giá giảm 54,7% trong cùng giai đoạn trong khi khối ngoại chỉ bán ròng 4,9 tỷ.
Tỷ lệ sở hữu của khối ngoại là 10,64% cuối quý III/2025, 9,00% cuối quý III/2026 và 7,99% sau khi vốn tăng.
Dữ liệu tự doanh chỉ có 3 phiên trong 12 tháng, giá trị ròng âm 0,01 tỷ, phiên cuối 24/06/2026. Số này quá ít để rút xu hướng.
So sánh cùng ngành
Nhóm so sánh của Hòa Bình gồm tám doanh nghiệp xây dựng có BCTC quý III/2026: CTD, FCN, VCG, HHV, C4G, LCG, HUT và CTI. CC1 bị loại vì P/E 94 lần, CII vì tập trung đầu tư hạ tầng, các mã điện và cơ điện PC1, REE, DPG vì mô hình khác.
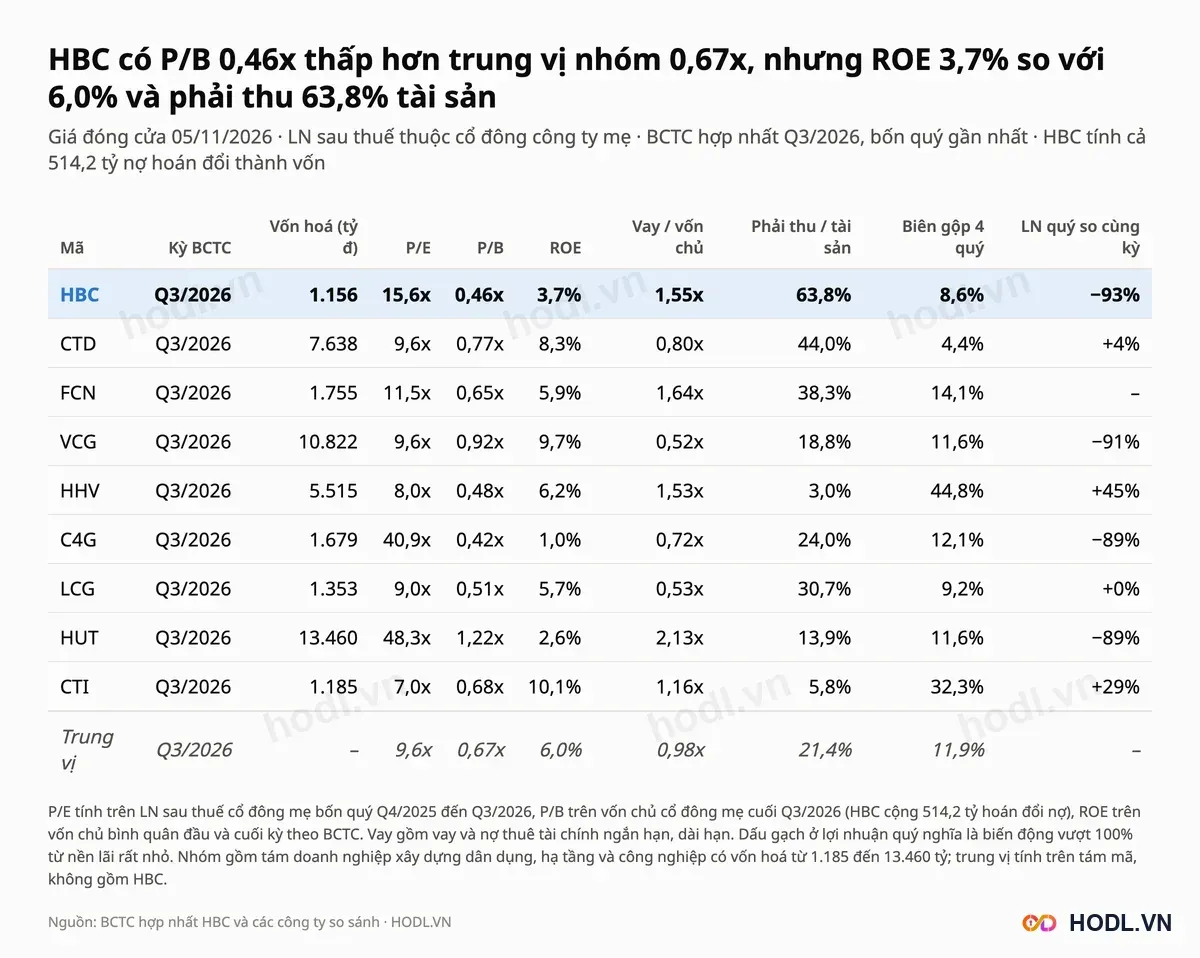
HBC có P/B 0,46 lần, thấp hơn trung vị 0,67 lần, nhưng ROE 3,7% cũng thấp hơn trung vị 6,0%. P/E 15,6 lần cao hơn trung vị 9,6 lần vì lợi nhuận bốn quý chỉ 73,9 tỷ.
Vay trên vốn chủ 1,55 lần gấp 1,6 lần trung vị 0,98; phải thu trên tài sản 63,8% gấp 3,0 lần trung vị 21,4%. Biên gộp 8,6% thấp hơn trung vị 11,9%.
Trong nhóm, C4G có P/B 0,42 lần với ROE 1,0%, HHV 0,48 lần với ROE 6,2% và LCG 0,51 lần với ROE 5,7%. HBC trả P/B gần các mã này nhưng ROE thấp hơn HHV và LCG.
Định giá: P/B, P/E và lãi kế hoạch
Công thức định giá Hòa Bình:
EPS 185 đồng, BVPS 6.348 đồng. Với r 12% và g 3%, P/B 0,46 lần của giá hiện tại tương ứng ROE bền vững 7,1%, gần gấp đôi ROE bốn quý 3,7%.
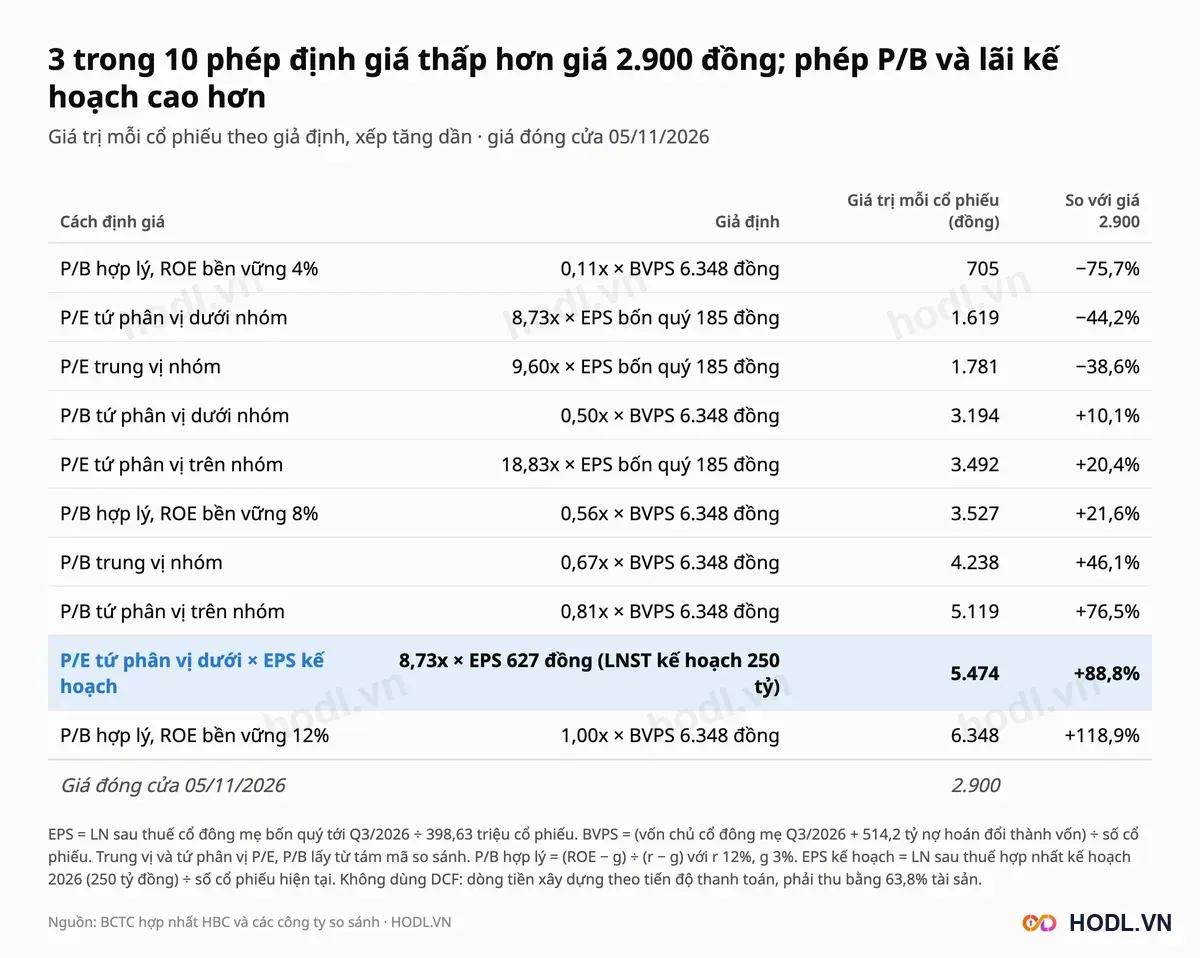
Mười phép định giá nằm từ 705 đến 6.348 đồng, ba phép thấp hơn giá 2.900 đồng:
- P/B hợp lý với ROE 4%, 8% và 12% cho 705, 3.527 và 6.348 đồng.
- P/E nhóm cho 1.619 đến 3.492 đồng; phép trung vị là 1.781 đồng.
- P/B nhóm cho 3.194 đến 5.119 đồng; phép trung vị là 4.238 đồng.
- P/E tứ phân vị dưới nhóm nhân EPS kế hoạch 627 đồng cho 5.474 đồng.
Các phép P/E thấp vì EPS bốn quý 185 đồng chỉ bằng 29,6% EPS kế hoạch 627 đồng. Giá hiện tại bằng 4,6 lần EPS kế hoạch.
Muốn đạt kế hoạch lợi nhuận sau thuế hợp nhất 250 tỷ, quý IV cần 187,2 tỷ đồng, gấp 14,7 lần quý III. Doanh thu kế hoạch 10.000 tỷ so với 4.736,8 tỷ chín tháng, nên quý IV cần 5.263,2 tỷ, gấp 3,6 lần quý III và 2,8 lần quý IV/2025.
Backlog chưa thực hiện đầu năm 2026 khoảng 10.000 tỷ đồng. DCF không áp dụng: dòng tiền xây dựng phụ thuộc tiến độ thanh toán, phải thu bằng 63,8% tài sản và dòng tiền kinh doanh đổi dấu giữa các quý.
Thang giá tham chiếu
Thang giá xếp các phép định giá Hòa Bình theo giá trị, kèm giá trị sổ sách 6.348 đồng. Giá hiện bằng 45,7% giá trị sổ sách.
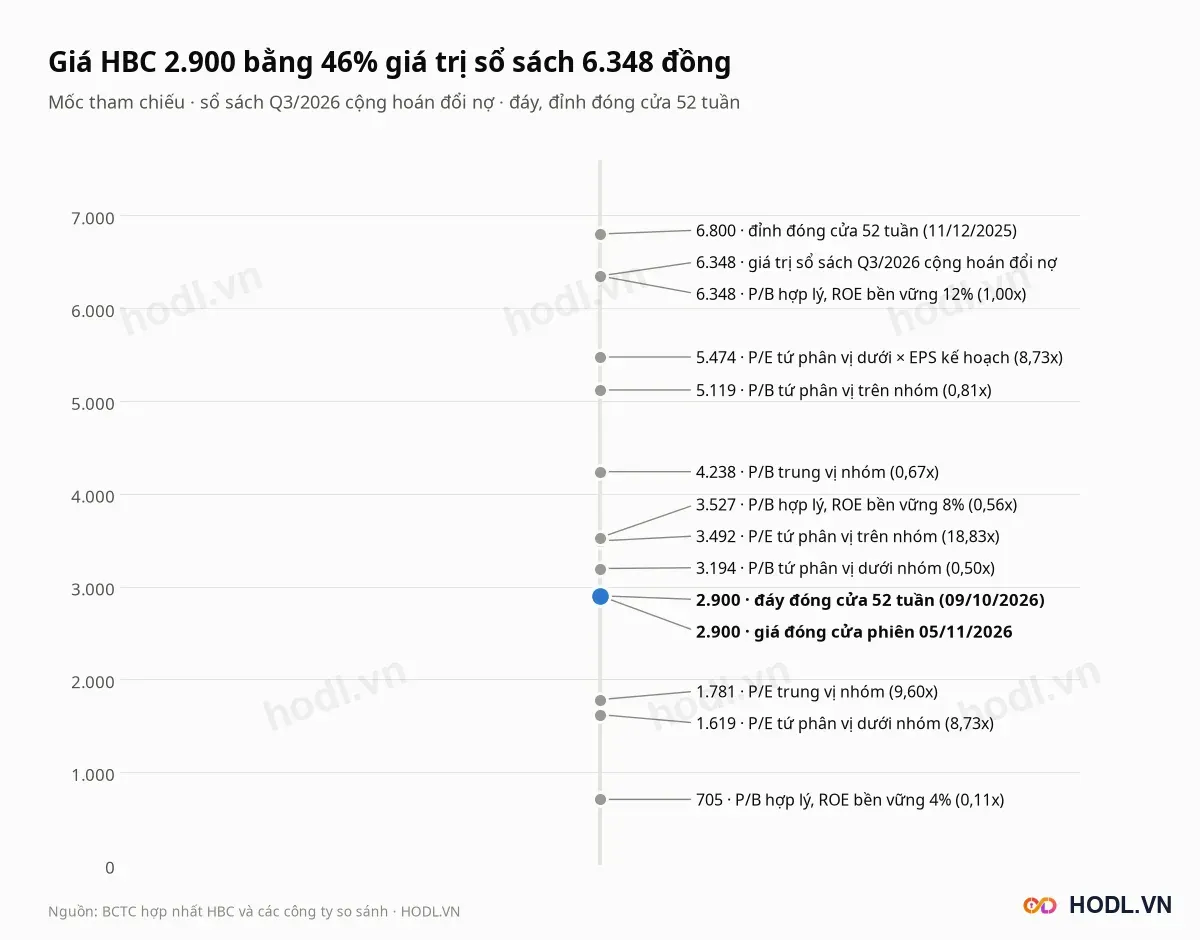
Đáy đóng cửa 52 tuần là 2.900 đồng ngày 09/10/2026, trùng giá hiện tại. Đỉnh đóng cửa 52 tuần là 6.800 đồng ngày 11/12/2025, giá thấp hơn đỉnh 57,4%.
Phân tích kỹ thuật
Phân tích dùng nến tuần. Giá Hòa Bình 2.900 đồng giảm 54,7% từ đầu năm (6.400 đồng cuối 2025) trong khi VN-Index giảm 2,5%, và thấp hơn 60 phiên trước 32,6%.
Hỗ trợ - Kháng cự
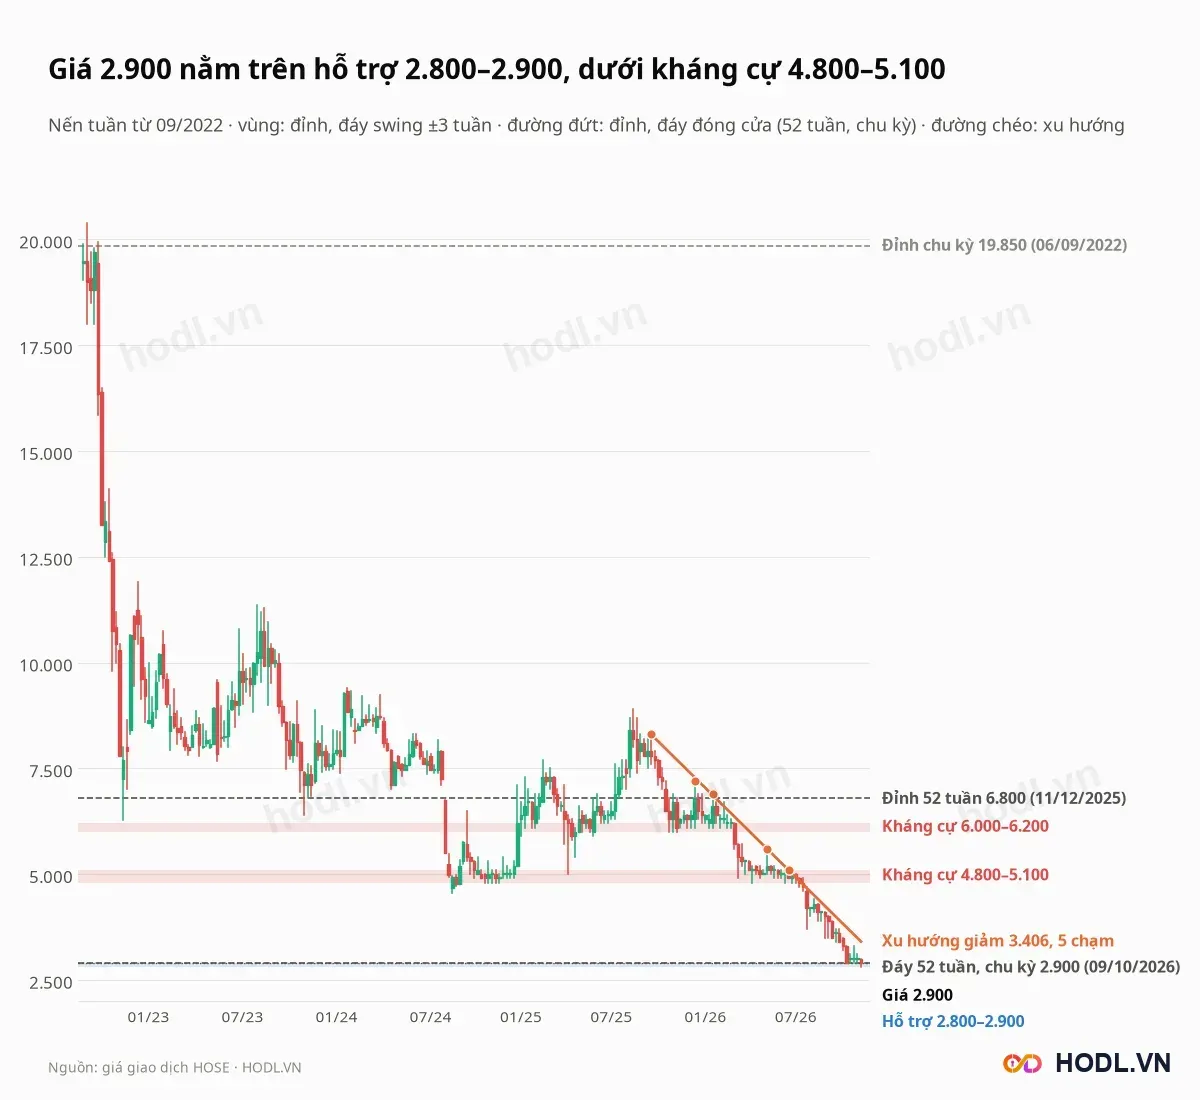
Các vùng tính từ giá cao và giá thấp của nến tuần từ 09/2022:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
6.000 tới 6.200 | Kháng cự | Đáy tuần 10/2025 tới 01/2026, hỗ trợ cũ đã bị thủng 03/2026; cao hơn giá 106,9% đến 113,8% |
4.800 tới 5.100 | Kháng cự | Đáy tuần 11/2024, 04/2026 và 06/2026, đỉnh tuần 06/2026, bị thủng 07/2026; cao hơn giá 65,5% đến 75,9% |
2.800 tới 2.900 | Hỗ trợ | Đáy tuần 09/10/2026 (2.900) và tuần 02 đến 05/11/2026 (2.800); thấp hơn giá 0% đến 3,4% |
Đường xu hướng giảm nối đỉnh tuần 19/09/2025 (8.300), 12/12/2025 (7.200), 16/01/2026 (6.900), 08/05/2026 (5.600) và 19/06/2026 (5.100), hiện ở 3.406 đồng, cao hơn giá 17,4%. Giá đóng cửa tuần trên đường này mới đổi xu hướng giảm đang giữ từ tháng 09/2025.
Đỉnh đóng cửa chu kỳ từ 09/2022 là 19.850 đồng ngày 06/09/2022. Đáy đóng cửa 2.900 đồng ngày 09/10/2026 vừa là đáy 52 tuần vừa là đáy chu kỳ; giá hiện thấp hơn đỉnh chu kỳ 85,4%.
Fibonacci
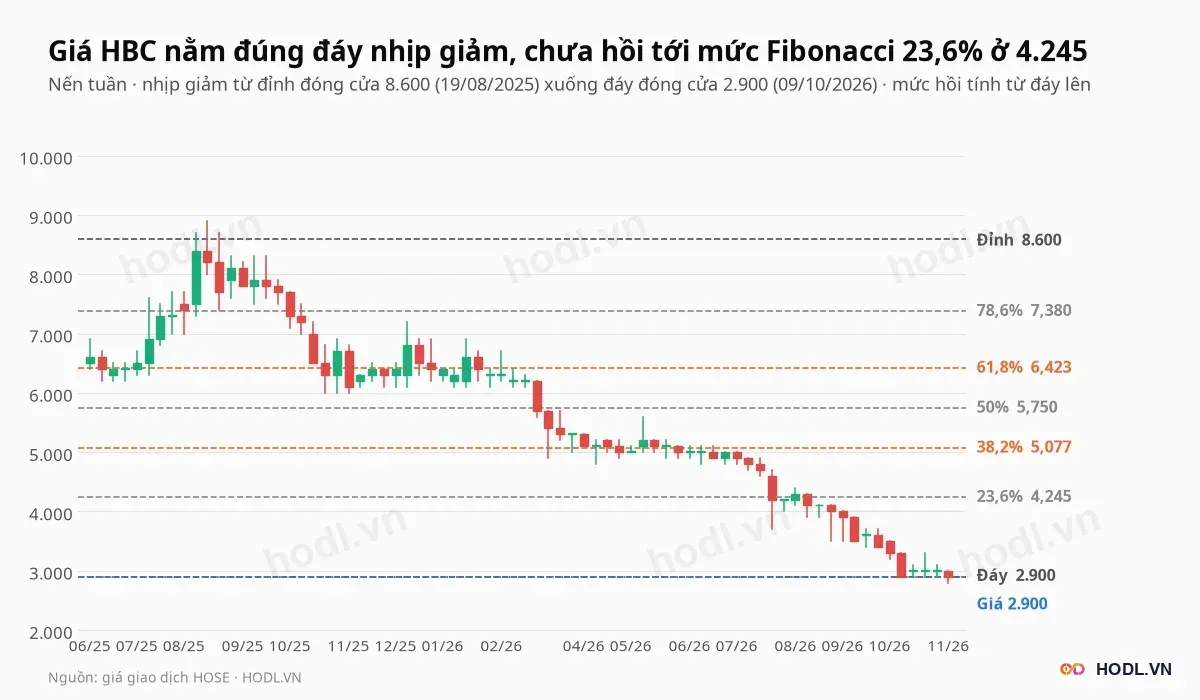
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 8.600 đồng ngày 19/08/2025 xuống đáy 2.900 đồng ngày 09/10/2026. Các mức hồi từ đáy lên:
- 23,6%: 4.245 đồng
- 38,2%: 5.077 đồng
- 50%: 5.750 đồng
- 61,8%: 6.423 đồng
- 78,6%: 7.380 đồng
Giá 2.900 đồng nằm đúng đáy nhịp giảm, chưa hồi mức nào. Mức 38,2% (5.077) nằm trong vùng kháng cự 4.800 đến 5.100.
Xu hướng EMA
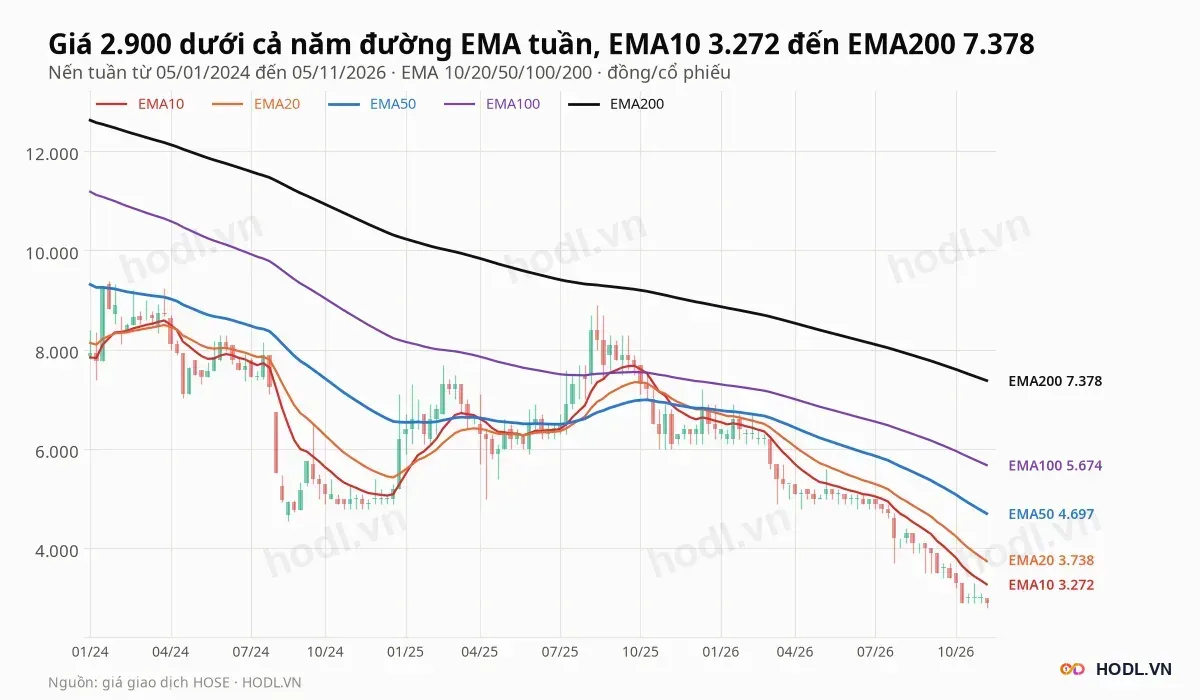
Giá 2.900 đồng dưới cả năm đường EMA tuần:
- EMA10 ở 3.272 đồng, cao hơn giá 12,8%.
- EMA20 ở 3.738 đồng, cao hơn giá 28,9%.
- EMA50 ở 4.697 đồng, cao hơn giá 62,0%.
- EMA100 ở 5.674 đồng, EMA200 ở 7.378 đồng.
EMA20 cắt xuống EMA50 tuần 05/12/2025 và EMA50 cắt xuống EMA200 tuần 13/01/2023; cả hai chưa cắt lên lại.
RSI và động lượng
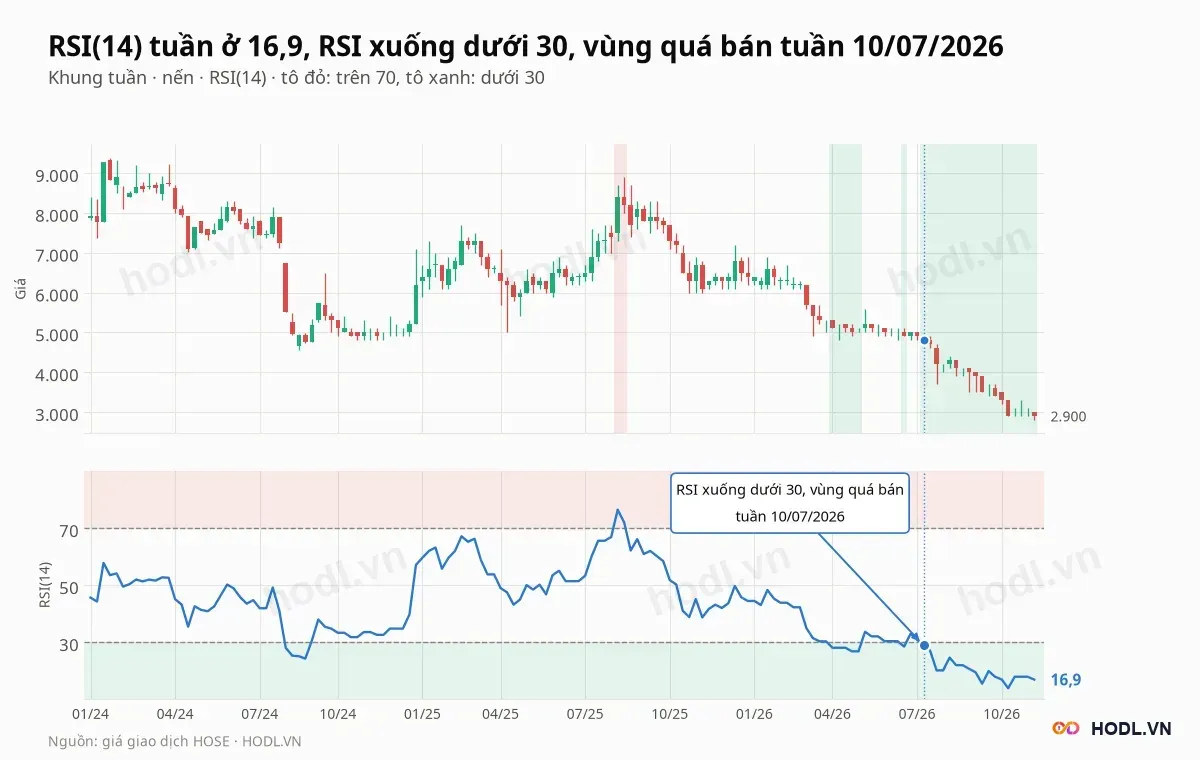
RSI(14) tuần ở 16,9, sau mức thấp 13,9 tuần 09/10/2026, thấp nhất từ 09/2022. RSI nằm dưới 30 liên tục 18 tuần từ 10/07/2026.
Hai tuần gần nhất RSI lần lượt 17,9 và 16,9; RSI không vượt 32,9 trong 26 tuần gần nhất.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định Hòa Bình có đủ lãi gộp để trả lãi vay hay không.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Lợi nhuận sau thuế hợp nhất chín tháng 62,8 tỷ so với kế hoạch 250 tỷ; quý IV cần 187,2 tỷ, gấp 14,7 lần quý III |
Quý IV/2026 | Nghiệm thu công trình và ghi nhận doanh thu | Kế hoạch 10.000 tỷ, chín tháng 4.736,8 tỷ; quý IV cần 5.263,2 tỷ, gấp 3,6 lần quý III |
Hằng quý | Chi phí lãi vay so với lãi gộp | Quý III 103,3 tỷ so với 109,1 tỷ; vay ngắn hạn 3.924,8 tỷ trong khi tiền và đầu tư ngắn hạn 631,6 tỷ |
Hằng quý | Phải thu và dòng tiền kinh doanh | Phải thu 10.998,4 tỷ; dòng tiền kinh doanh chín tháng 196,2 tỷ so với lãi vay 290,8 tỷ |
Tháng 09/2027 | Hết hạn chế chuyển nhượng 51,41 triệu cổ phiếu hoán đổi nợ | Một năm kể từ 18/09/2026; số cổ phiếu này bằng 12,9% vốn mới và trị giá 149,1 tỷ theo giá hiện tại |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận, phương án cổ tức và tăng vốn |
Từ năm 2028 | Điều kiện quay lại niêm yết HOSE | Ban lãnh đạo nêu 2028 là mốc sớm nhất |
Hằng tuần | Giá 4.800 đến 5.100 và đường xu hướng giảm 3.406 | Giá chưa vượt đường xu hướng giảm; hỗ trợ là vùng 2.800 đến 2.900 |
Kết luận
Hòa Bình báo lợi nhuận sau thuế cổ đông mẹ 12,2 tỷ đồng quý III/2026, doanh thu tăng 31,5% nhưng lãi vay bằng 94,7% lãi gộp quý và 65,4% lãi gộp chín tháng. Phải thu 10.998 tỷ, vay 3.931 tỷ, lỗ luỹ kế 2.011 tỷ và dòng tiền kinh doanh chín tháng 196 tỷ không đủ trả lãi vay 291 tỷ khiến chi phí tài chính là biến số chính.
Về giá, P/B 0,46 lần thấp hơn nhóm 0,67 lần nhưng ROE 3,7% cũng thấp hơn nhóm, và giá ngầm định ROE bền vững 7,1%. Kỹ thuật tuần cho giá dưới cả năm đường EMA, RSI 16,9; kháng cự gần 4.800 đến 5.100 đồng, hỗ trợ 2.800 đến 2.900 đồng.
Dự báo xu hướng
Xu hướng tuần của Hòa Bình vẫn giảm: giá thấp hơn cả năm đường EMA, đường xu hướng giảm đi qua 3.406 đồng và giá chưa hồi từ đáy. RSI tuần 16,9 ở vùng quá bán sâu nhưng chưa tuần nào vượt 32,9 từ tháng 06/2026.
Kịch bản đảo chiều cần giá đóng cửa tuần vượt đường xu hướng giảm 3.406 đồng rồi vùng 4.800 đến 5.100 đồng, cùng lúc quý IV ghi nhận lãi gộp đủ trả lãi vay. Kịch bản kéo dài xu hướng giảm xảy ra nếu giá đóng cửa tuần dưới vùng 2.800 đến 2.900 đồng, khi dữ liệu từ 09/2022 không còn đáy cũ để tham chiếu.
Mốc kiểm tra đầu tiên là kết quả quý IV/2026 vào tháng 01/2027: lợi nhuận sau thuế hợp nhất cần 187,2 tỷ trong quý để đạt kế hoạch 250 tỷ cả năm.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
