
Phân tích cổ phiếu FCN Quý 4/2026: Nợ vay 4.409 tỷ, phải thu và tồn kho chiếm 69% tài sản
Nội dung bài14 phần
- Định giá cổ phiếu FCN: quy mô
- Lợi nhuận quý III đến từ đâu
- Vốn nằm ở phải thu và tồn kho
- Nợ vay và lãi vay
- Dòng tiền chín tháng
- Kế hoạch tăng vốn
- Cổ đông và thanh khoản
- Định giá cổ phiếu FCN: cùng ngành
- Định giá cổ phiếu FCN: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu FCN Quý 4/2026 của CTCP Tập đoàn FECON (HOSE: FCN), nhà thầu nền móng, công trình ngầm và hạ tầng, bắt đầu từ lợi nhuận tăng nhanh trên bảng cân đối nặng nợ. Lợi nhuận sau thuế hợp nhất quý III/2026 là 101,9 tỷ đồng, gấp 6,2 lần cùng kỳ nhờ doanh thu tăng 62,6% lên 1.858 tỷ và biên gộp lên 17,3%. Nhưng vay và nợ thuê tài chính đã là 4.409 tỷ đồng, còn phải thu cùng tồn kho 8.059 tỷ, bằng 68,9% tổng tài sản.
Giá đóng cửa phiên 04/11/2026 là 11.100 đồng, ứng với P/B 0,65 lần và P/E 11,4 lần, so với trung vị bảy công ty xây dựng là 0,59 lần và 9,5 lần. Giá thấp hơn đỉnh đóng cửa 52 tuần 33,3% và cao hơn đáy 9,4%.
Bài đi từ doanh thu và lợi nhuận quý III sang vốn lưu động, nợ vay, dòng tiền, kế hoạch tăng vốn và cổ đông, rồi đến so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Doanh thu thuần quý III 1.858 tỷ đồng, tăng 62,6%; biên gộp 17,3% so với 13,8%. Lợi nhuận sau thuế 101,9 tỷ (cổ đông mẹ 90,3 tỷ); chín tháng 181,0 tỷ, bằng 72,4% kế hoạch 250 tỷ cả năm.
- Phải thu ngắn hạn 4.476 tỷ cộng tồn kho 3.583 tỷ là 8.059 tỷ, gấp 3,0 lần vốn chủ cổ đông mẹ 2.682 tỷ. Chi phí sản xuất kinh doanh dở dang chiếm 97,4% tồn kho.
- Vay 4.409 tỷ, 66,3% là ngắn hạn. Lãi vay quý III bằng 35,4% lợi nhuận trước thuế và lãi vay; bốn quý bao phủ lãi vay 2,21 lần, trung vị nhóm 2,32 lần.
- Dòng tiền kinh doanh chín tháng +330,6 tỷ, chi mua sắm tài sản cố định 507,3 tỷ. Ba đợt phát hành tối đa 87,5 triệu cổ phiếu thu 948,5 tỷ, nếu đủ thì hạ BVPS 13,0% và EPS bốn quý 35,7%.
- Giá 11.100 đồng ngầm định ROE bền vững 9,5%, so với ROE bốn quý 5,9% và quý III quy năm 13,7%. P/B cao hơn trung vị nhóm 9,9%, P/E cao hơn 20,2%.
Định giá cổ phiếu FCN: quy mô
Công ty Cổ phần Tập đoàn FECON (FCN) niêm yết trên HOSE từ 2012, thi công nền móng, công trình ngầm, hạ tầng giao thông và hạ tầng khu công nghiệp, đổi từ tên Công ty Cổ phần FECON ngày 26/08/2026. Vốn điều lệ 1.574 tỷ đồng tương ứng 157,44 triệu cổ phiếu lưu hành. Vốn hoá theo giá 11.100 đồng là 1.748 tỷ đồng.
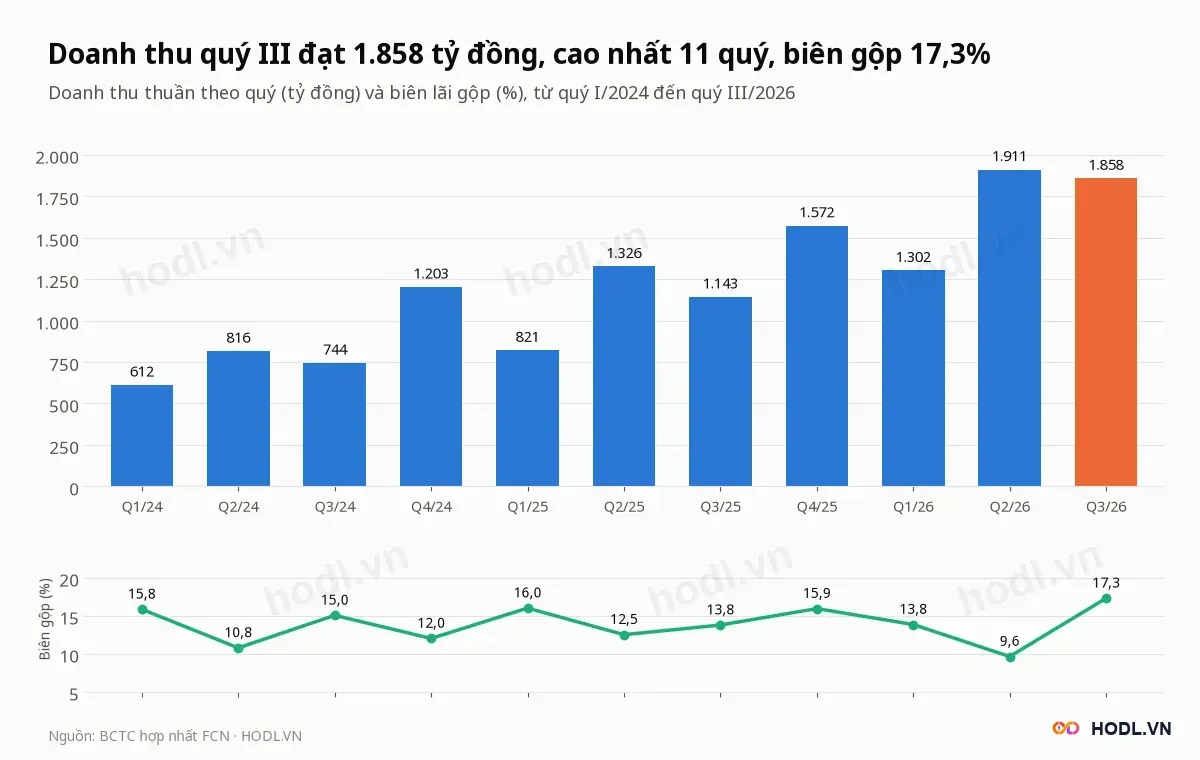
Bốn quý tới quý III/2026, doanh thu thuần là 6.643 tỷ đồng, tăng 47,9% so với 4.492 tỷ của bốn quý trước đó. Lợi nhuận sau thuế cổ đông mẹ là 152,8 tỷ, so với 27,6 tỷ.
Các chỉ số bốn quý tới Q3/2026:
Chín tháng 2026, doanh thu là 5.071 tỷ đồng, tăng 54%, gồm 4.934 tỷ từ xây lắp, bán hàng và dịch vụ và 137 tỷ từ chuyển nhượng bất động sản (tăng 169%). Lợi nhuận sau thuế 181,0 tỷ, trong đó cổ đông mẹ 150,2 tỷ (EPS 954 đồng) và cổ đông thiểu số 30,9 tỷ.
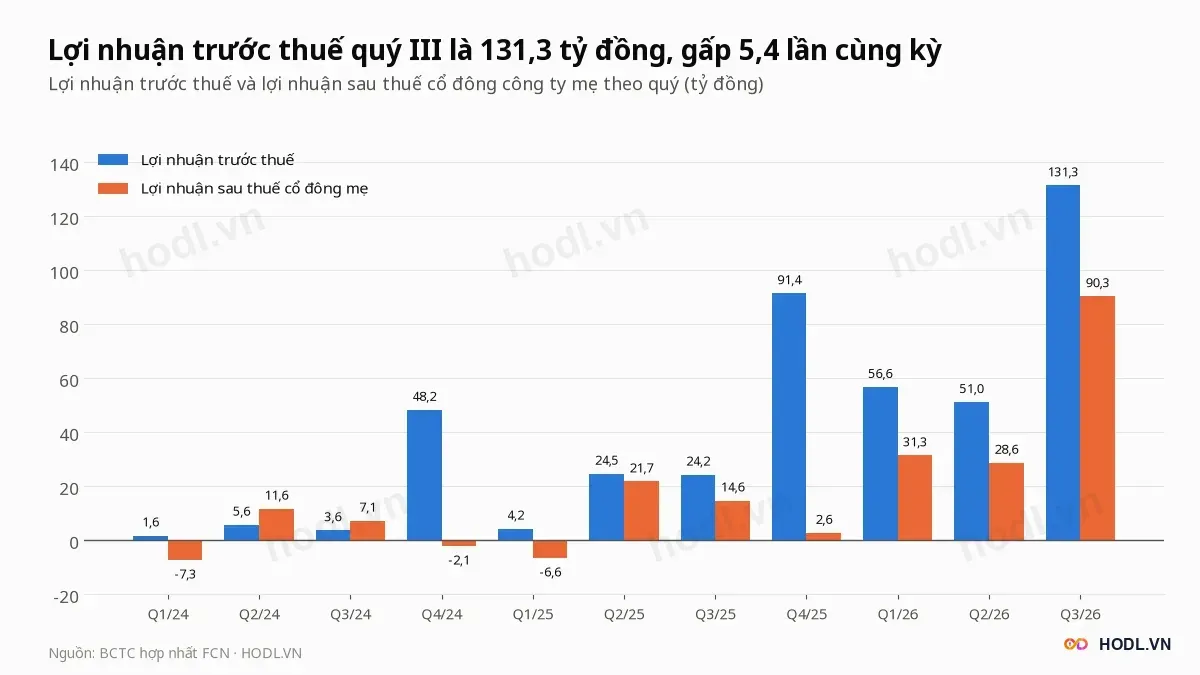
Kế hoạch năm 2026 là doanh thu 5.600 tỷ đồng và lợi nhuận sau thuế 250 tỷ. Chín tháng đã đạt 90,6% và 72,4% kế hoạch, nên quý IV chỉ cần thêm 69 tỷ lợi nhuận.
Năm 2025 doanh thu là 4.863 tỷ đồng và lợi nhuận sau thuế 95,2 tỷ, chưa đạt kế hoạch 5.000 tỷ và 200 tỷ.
Lợi nhuận quý III đến từ đâu
Lợi nhuận trước thuế quý III của FECON tăng từ 24,2 lên 131,3 tỷ đồng, thêm 107,1 tỷ. Hai bước doanh thu và biên gộp cộng 164,0 tỷ, các khoản chi phí lấy lại 57,0 tỷ.
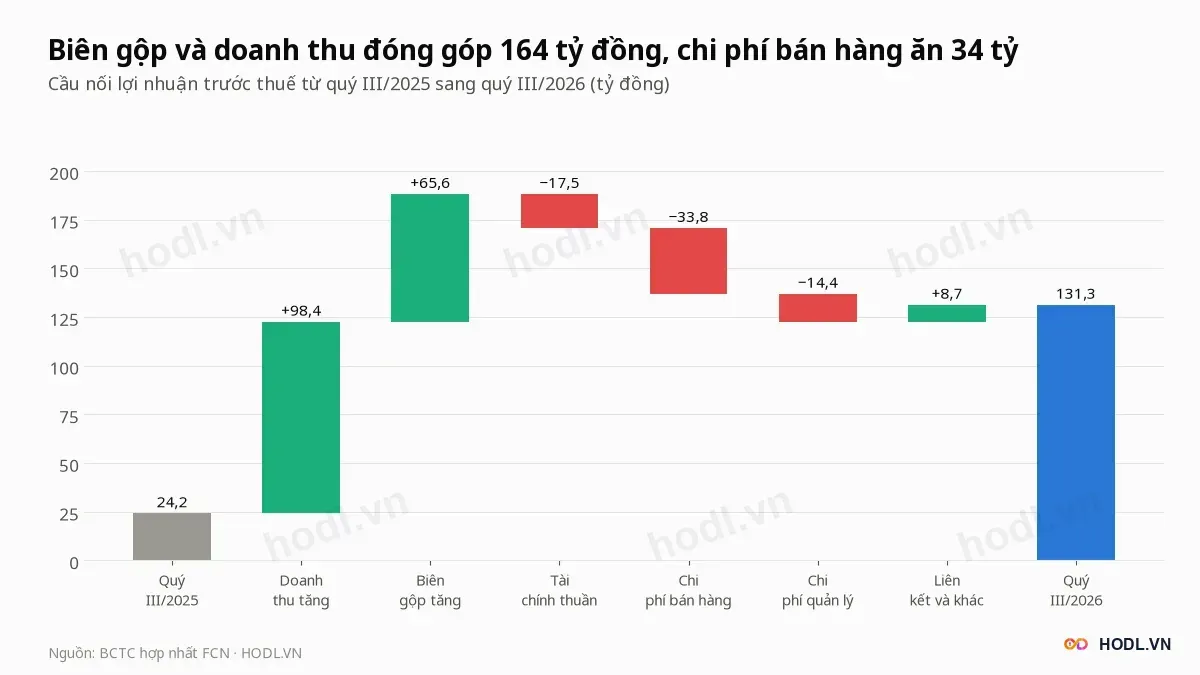
Cầu nối lợi nhuận trước thuế qua các bước:
- Doanh thu tăng 715,5 tỷ ở biên gộp cũ 13,76% cho +98,4 tỷ.
- Biên gộp lên 17,29% cho +65,6 tỷ.
- Tài chính thuần −17,5 tỷ: thu nhập tài chính từ 14,5 xuống 3,2 tỷ, chi phí tài chính từ 68,6 lên 74,8 tỷ.
- Chi phí bán hàng −33,8 tỷ, từ 8,4 lên 42,1 tỷ.
- Chi phí quản lý −14,4 tỷ, từ 58,3 lên 72,7 tỷ.
- Lãi liên kết và lợi nhuận khác +8,7 tỷ.
Văn bản giải trình ngày 30/10/2026 nói chi phí bán hàng tăng chủ yếu vì trích lập dự phòng bảo hành công trình; chín tháng khoản dự phòng này là 35,7 tỷ. Chi phí quản lý có thêm dự phòng phải thu khó đòi.
Biên gộp 11 quý dao động từ 9,6% (quý II/2026) đến 17,3% (quý III/2026); chín tháng là 13,5%. Quý IV/2025 FECON từng đính chính báo cáo hợp nhất, hạ doanh thu quý từ 2.714 tỷ xuống 1.572 tỷ đồng.
Vốn nằm ở phải thu và tồn kho
Phải thu ngắn hạn và hàng tồn kho của FECON cuối quý III là 8.059 tỷ đồng, bằng 68,9% tổng tài sản 11.701 tỷ và gấp 3,0 lần vốn chủ cổ đông mẹ. Cuối quý IV/2024 con số này là 5.760 tỷ.
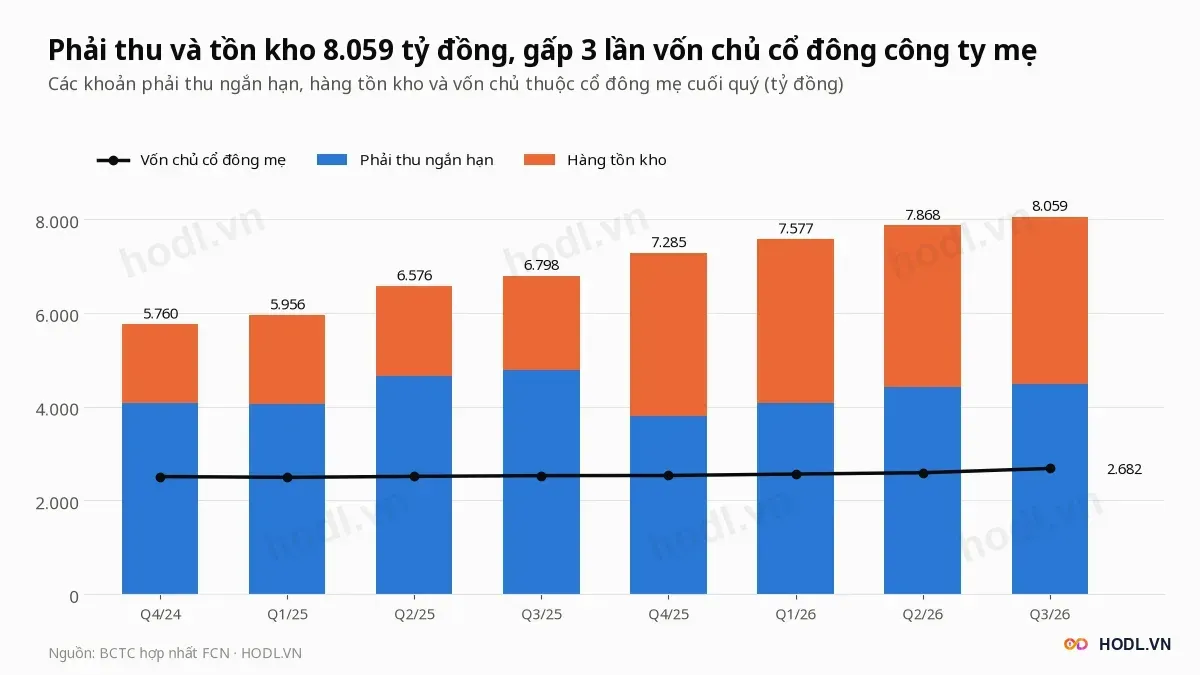
Cơ cấu tại 30/09/2026:
- Phải thu khách hàng 2.622 tỷ đồng.
- Trả trước cho người bán 1.052 tỷ.
- Phải thu khác 814 tỷ, gồm 749 tỷ tạm ứng (đầu năm 532 tỷ).
- Hàng tồn kho 3.583 tỷ, trong đó chi phí sản xuất kinh doanh dở dang 3.491 tỷ.
Chín tháng phải thu tăng 753,9 tỷ đồng, được tài trợ bằng khoản phải trả tăng 914,2 tỷ. Người mua trả tiền trước là 1.429 tỷ, từ 1.299 tỷ cuối 2025.
Bất động sản đầu tư mới xuất hiện ở mức 864 tỷ đồng, trong đó 848,9 tỷ là quyền sử dụng đất và cơ sở hạ tầng cụm công nghiệp Danh Thắng. Chi phí xây dựng dở dang của dự án này (486,3 tỷ đầu năm) đã chuyển sang nguyên giá.
Nợ vay và lãi vay
Vay và nợ thuê tài chính của FECON là 4.409 tỷ đồng cuối quý III, tăng 7,9% từ 4.086 tỷ đầu năm và bằng 1,25 lần vốn chủ sở hữu 3.529 tỷ. Vay ngắn hạn 2.921 tỷ chiếm 66,3%, gồm 107 tỷ trái phiếu đến hạn.
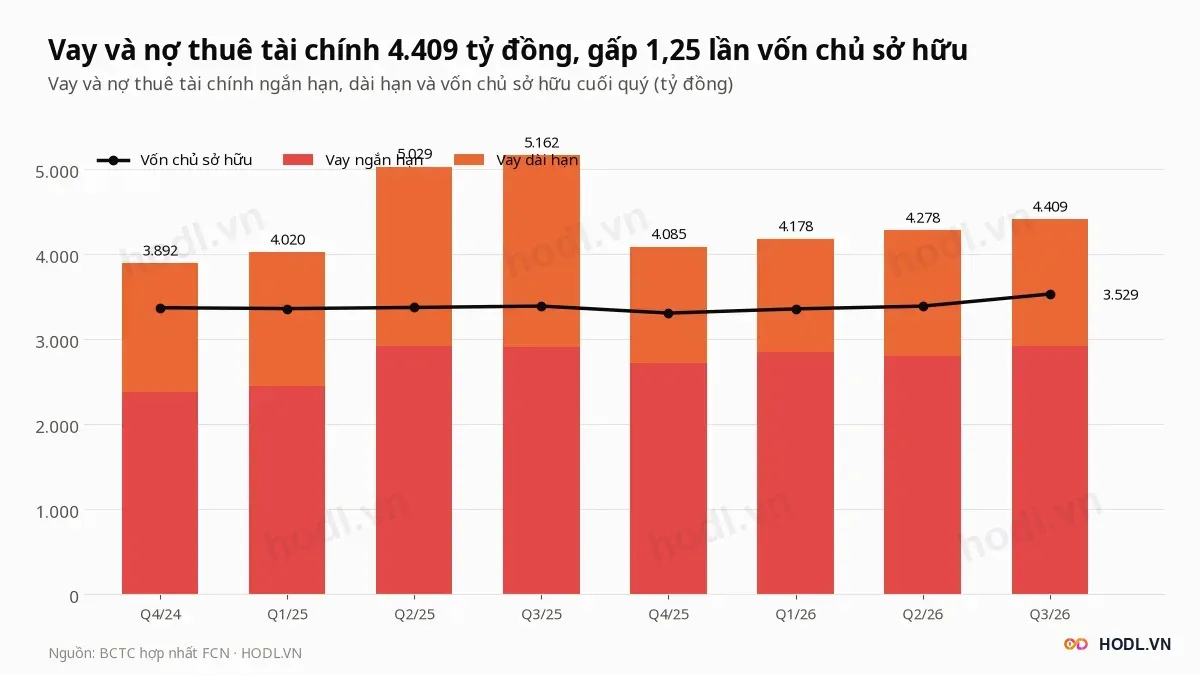
Nợ phải trả 8.172 tỷ bằng 69,8% tổng tài sản. Tiền và tương đương tiền là 771 tỷ; trừ cả đầu tư ngắn hạn, nợ vay ròng là 3.556 tỷ, bằng 1,01 lần vốn chủ sở hữu. Cách đọc các khoản này có trong bài về báo cáo tài chính định kỳ.
Chi phí lãi vay chín tháng là 195,7 tỷ đồng, ứng với lãi suất bình quân khoảng 6,1% một năm trên dư nợ đầu và cuối kỳ. Quý III lãi vay 72,0 tỷ, bằng 35,4% lợi nhuận trước thuế và lãi vay.
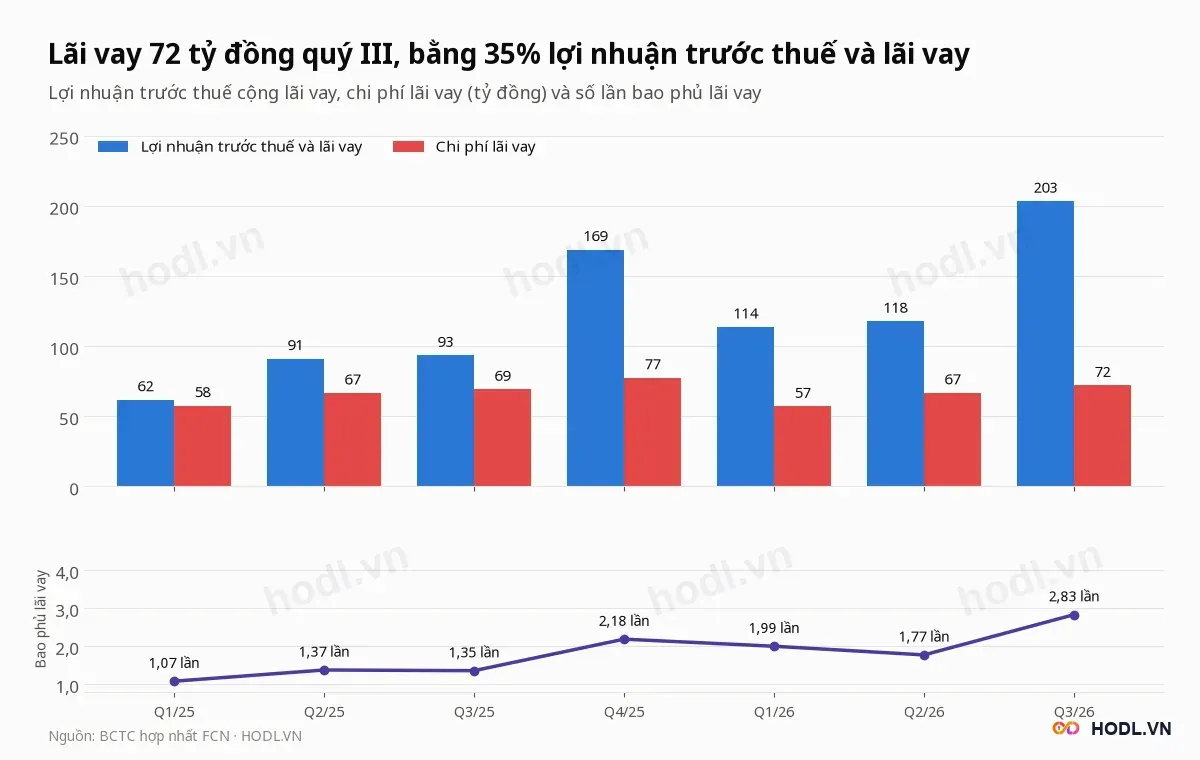
Bốn quý bao phủ lãi vay là 2,21 lần, so với trung vị nhóm 2,32 lần. Theo từng quý, ba quý đầu năm 2025 chỉ từ 1,07 đến 1,37 lần.
Dòng tiền chín tháng
Lưu chuyển tiền thuần từ hoạt động kinh doanh chín tháng của FECON là +330,6 tỷ đồng, so với −382,2 tỷ cùng kỳ. Chi mua sắm tài sản cố định và tài sản dài hạn là 507,3 tỷ, nên dòng tiền tự do âm 176,7 tỷ.
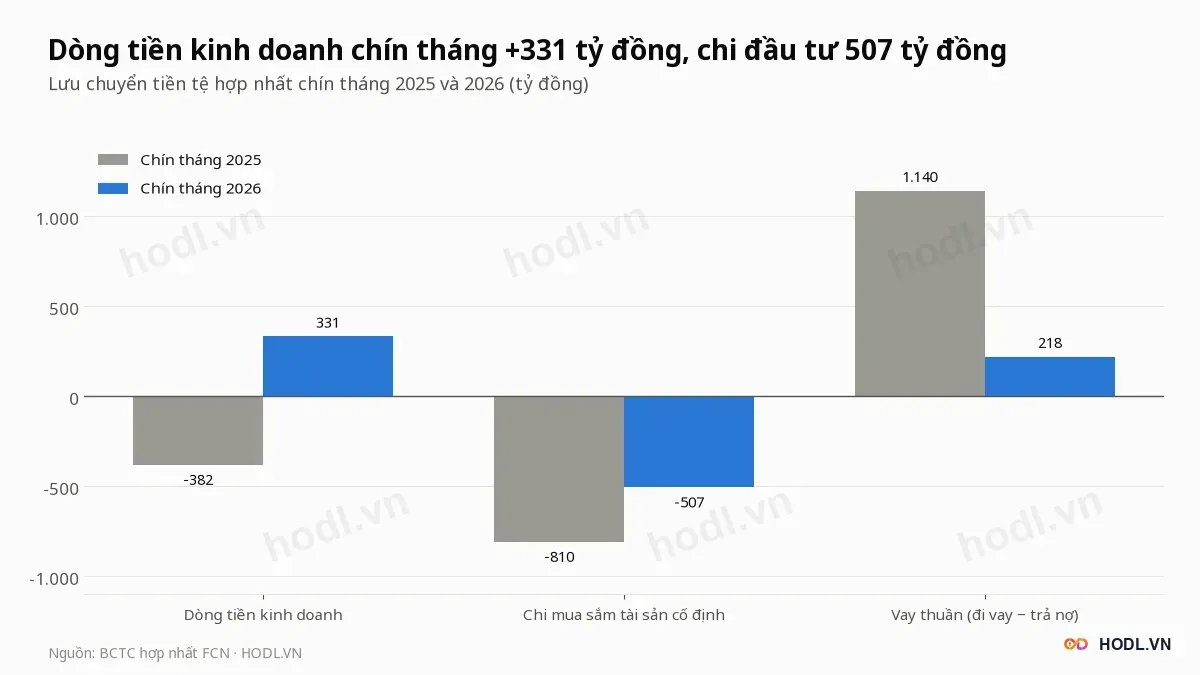
Các khoản chính của dòng tiền kinh doanh:
- Lợi nhuận trước thay đổi vốn lưu động 548,7 tỷ đồng.
- Phải thu tăng 753,9 tỷ, phải trả tăng 914,2 tỷ, tồn kho tăng 93,6 tỷ.
- Lãi vay đã trả 193,1 tỷ, thuế thu nhập đã nộp 67,0 tỷ.
Vay thuần (đi vay 4.136,4 tỷ trừ trả nợ gốc 3.850,3 tỷ và nợ thuê tài chính 67,8 tỷ) là +218,3 tỷ. Tiền cuối kỳ 770,9 tỷ, tăng 32,0 tỷ từ đầu năm.
Kế hoạch tăng vốn
Kế hoạch FECON trình đại hội cổ đông 2026 gồm ba đợt phát hành, tổng tối đa 87,5 triệu cổ phiếu, đưa vốn điều lệ từ 1.574 tỷ lên 2.449 tỷ đồng. Các đợt triển khai từ quý IV/2026 đến quý I-II/2027.
- Cổ đông hiện hữu: tối đa 55,10 triệu cổ phiếu, giá 10.000 đồng, tỷ lệ 20:7, thu 551 tỷ.
- Riêng lẻ: tối đa 24,50 triệu cổ phiếu, giá 13.000 đồng, hạn chế chuyển nhượng 1 năm, thu 318,5 tỷ.
- ESOP: tối đa 7,87 triệu cổ phiếu, giá 10.000 đồng, hạn chế chuyển nhượng 1 năm, thu 79 tỷ.
Tổng thu 948,5 tỷ đồng, trong đó 698,5 tỷ trả vay ngắn hạn, 150 tỷ bổ sung vốn lưu động và 100 tỷ đầu tư máy móc.
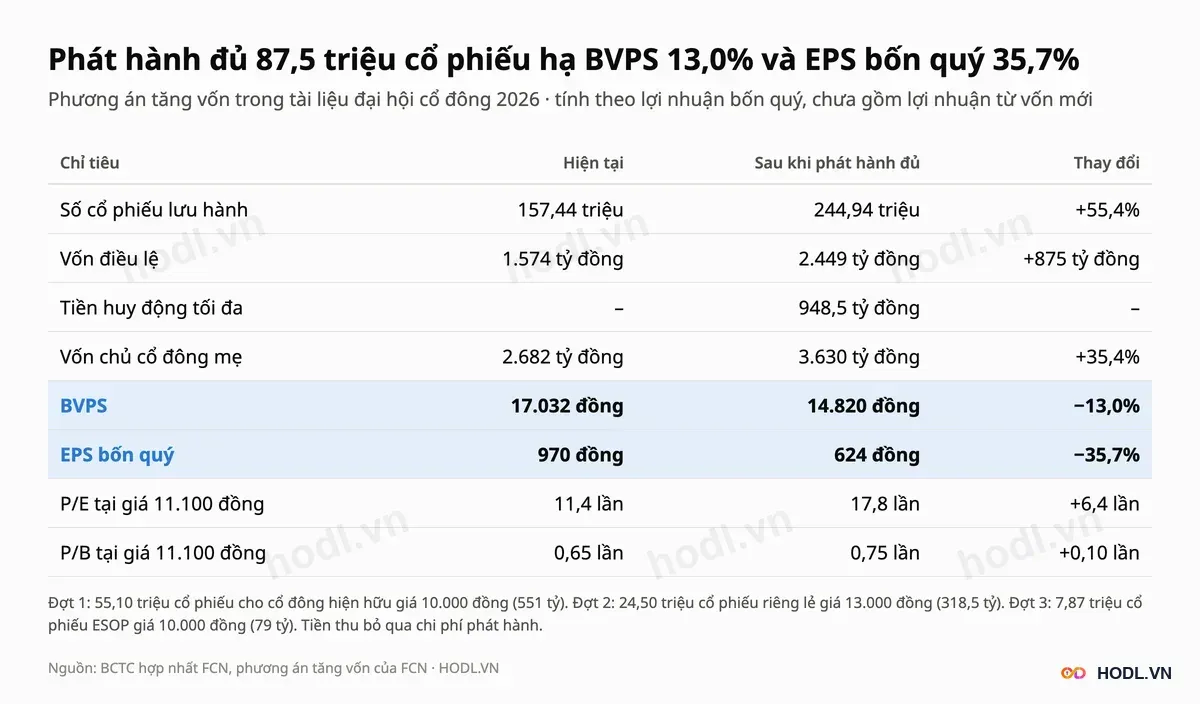
Nếu phát hành đủ và các điều kiện khác không đổi, BVPS tính lại là 14.820 đồng (giảm 13,0%). EPS bốn quý pha loãng còn 624 đồng (giảm 35,7%), P/E trên EPS đó là 17,8 lần; chưa gồm lợi nhuận từ vốn mới.
Trả 698,5 tỷ vay ngắn hạn ở lãi suất bình quân 6,1% giảm khoảng 43 tỷ lãi vay mỗi năm, bằng 15,7% lãi vay bốn quý (273,1 tỷ).
Backlog khoảng 10.000 tỷ đồng, gồm các dự án:
- Sân bay Gia Bình.
- Cảng Mỹ Thủy.
- Các dự án metro Hà Nội.
- Khu công nghiệp Hòa Yên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
