
Pháp lý & thuế
Báo cáo tài chính định kỳ: doanh nghiệp phải nộp bao lâu một lần
Báo cáo tài chính định kỳ của công ty đại chúng: báo cáo năm, bán niên, quý, thời hạn 20, 45, 90 ngày và khi phải giải trình lợi nhuận theo Thông tư 96/2020.
Nội dung bài7 phần
Báo cáo tài chính định kỳ: doanh nghiệp phải nộp bao lâu một lần
Báo cáo tài chính định kỳ là nguồn số liệu chính thức để nhà đầu tư đánh giá một công ty đại chúng. Tần suất công bố không giống nhau giữa các công ty. Công ty niêm yết công bố mỗi quý, còn công ty đại chúng nhỏ có thể chỉ công bố mỗi năm. Bài viết tóm tắt loại báo cáo, thời hạn và các trường hợp phải giải trình. Văn bản được rà đến ngày 02/10/2026.
Báo cáo tài chính định kỳ gồm những loại nào
Điểm a khoản 1 Điều 120 Luật Chứng khoán số 54/2019/QH14 nêu ba loại. Đó là báo cáo tài chính năm đã kiểm toán, báo cáo 06 tháng đã soát xét và báo cáo quý. Kiểm toán và soát xét đều do tổ chức kiểm toán được chấp thuận thực hiện.
Chi tiết nằm ở Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin. Bài này trích theo Văn bản hợp nhất 10/VBHN-BTC năm 2026 của Bộ Tài chính. Bản hợp nhất đã gộp các lần sửa đến Thông tư 08/2026/TT-BTC.
Mỗi báo cáo phải có đủ các bảng, phụ lục và thuyết minh theo chế độ kế toán. Công ty mẹ phải công bố hai bản: báo cáo riêng và báo cáo hợp nhất. Cấu trúc một bộ báo cáo có trong bài cấu trúc báo cáo tài chính.
Ngoài báo cáo tài chính, nhóm thông tin định kỳ còn có báo cáo thường niên. Báo cáo tình hình quản trị công ty cũng là thông tin định kỳ.
Ai phải nộp báo cáo quý và bán niên
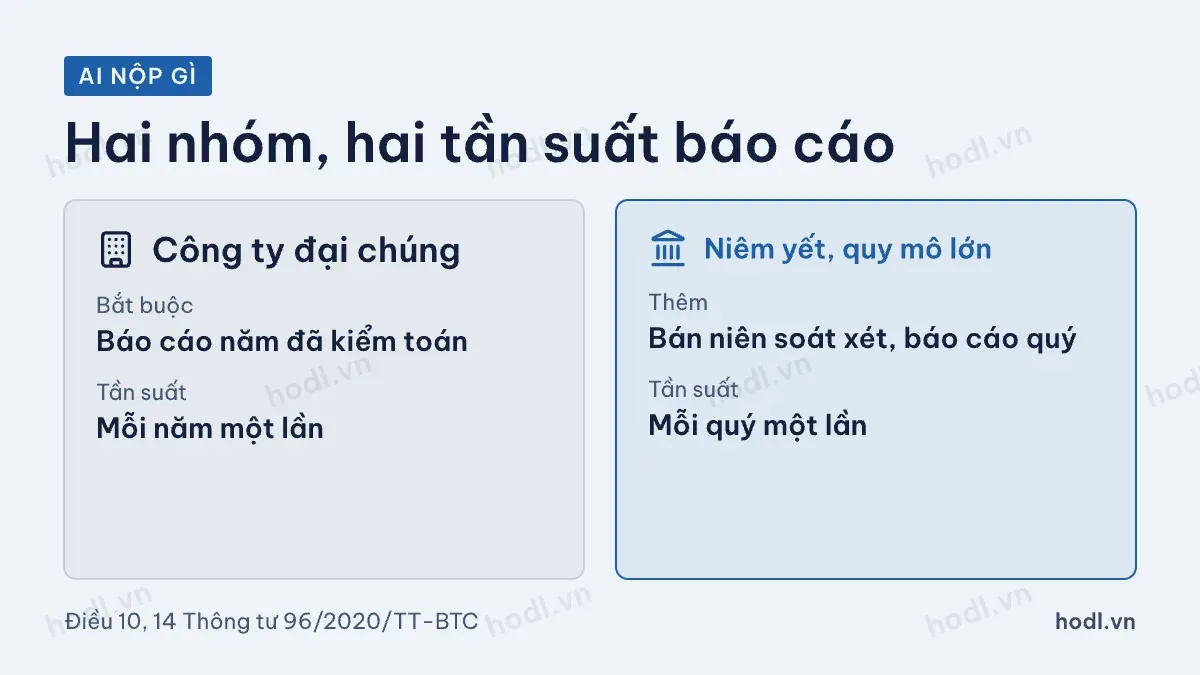
Thông tư chia công ty đại chúng làm hai nhóm. Nghĩa vụ báo cáo của mỗi nhóm khác nhau rõ rệt.
Nhóm thứ nhất là công ty đại chúng thông thường. Theo Điều 10, nhóm này bắt buộc công bố báo cáo năm đã kiểm toán. Như vậy, tần suất tối thiểu là mỗi năm một lần.
Nhóm thứ hai là tổ chức niêm yết cổ phiếu và công ty đại chúng quy mô lớn. Công ty quy mô lớn có vốn góp của chủ sở hữu từ 120 tỷ đồng (khoản 1 Điều 3). Theo Điều 14, nhóm này còn phải công bố báo cáo bán niên đã soát xét và báo cáo quý. Tần suất thực tế là mỗi quý một lần.
Điều 18 có một quy định chuyển tiếp đáng chú ý. Công ty không còn là công ty quy mô lớn vẫn giữ nghĩa vụ cũ thêm 01 năm. Nhờ vậy, nhà đầu tư không mất nguồn số liệu quý một cách đột ngột.
Thời hạn công bố báo cáo tài chính định kỳ
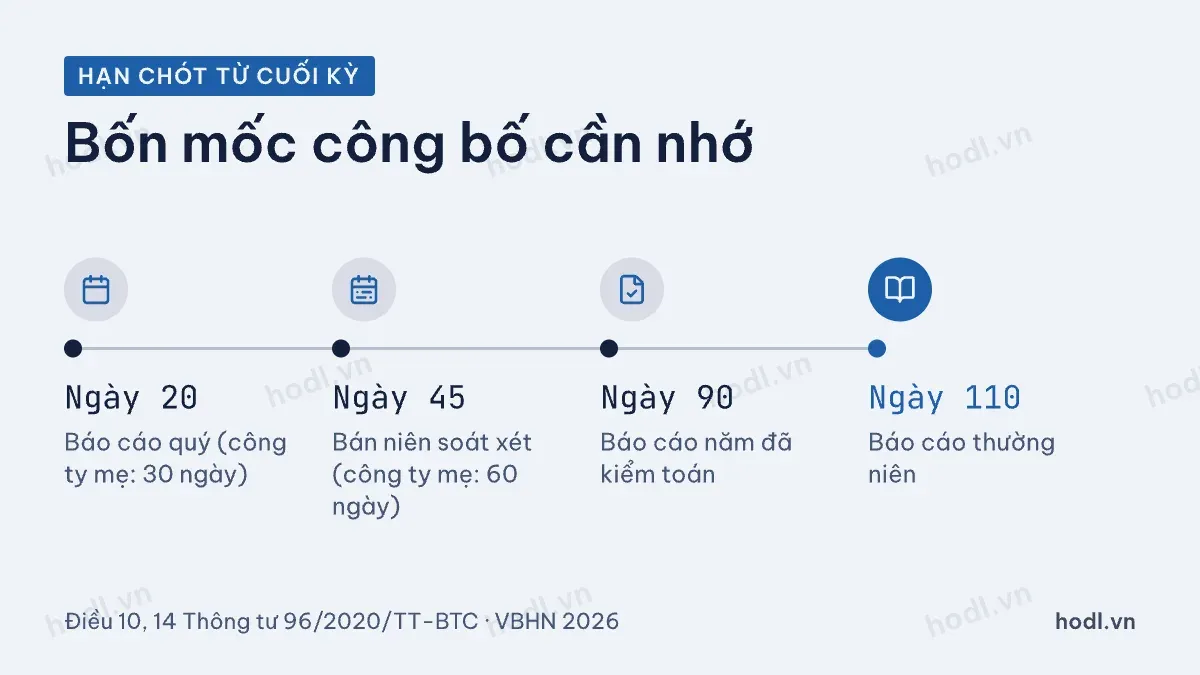
Mỗi loại báo cáo có hai mốc. Mốc thứ nhất tính từ ngày kiểm toán viên ký báo cáo. Mốc thứ hai là hạn chót tính từ ngày kết thúc kỳ.
Loại báo cáo | Từ ngày ký kiểm toán, soát xét | Hạn chót từ cuối kỳ | Căn cứ |
|---|---|---|---|
Báo cáo quý | Không áp dụng | 20 ngày | điểm c khoản 3 Điều 14 |
Báo cáo quý đã soát xét (nếu có) | 05 ngày | 45 ngày | điểm c khoản 3 Điều 14 |
Báo cáo bán niên đã soát xét | 05 ngày | 45 ngày | điểm c khoản 2 Điều 14 |
Báo cáo năm đã kiểm toán | 10 ngày | 90 ngày | điểm c khoản 1 Điều 10 |
Báo cáo thường niên | 20 ngày sau báo cáo năm | 110 ngày | khoản 2 Điều 10 |
Nói gọn, các mốc cần nhớ là ngày 20, ngày 45, ngày 90 và ngày 110 tính từ cuối kỳ. Hai điều kiện áp dụng cùng lúc. Ví dụ, kiểm toán viên ký báo cáo năm ngày 15/3. Công ty phải công bố trong 10 ngày sau đó, nhưng không được quá ngày thứ 90 của năm mới.
Nếu công ty đã công bố báo cáo quý đã soát xét đúng hạn, công ty không phải công bố thêm bản quý chưa soát xét. Báo cáo tình hình quản trị công ty có hạn 30 ngày sau khi kết thúc 06 tháng đầu năm và năm dương lịch.
Công ty mẹ có thêm thời gian
Công ty mẹ phải hợp nhất số liệu của các công ty con. Vì vậy, thông tư cho nhóm này hạn dài hơn ở báo cáo quý và bán niên.
Với báo cáo quý, công ty mẹ có 30 ngày kể từ ngày kết thúc quý, thay vì 20 ngày. Với báo cáo bán niên đã soát xét, hạn chót là 60 ngày thay vì 45 ngày. Mốc 05 ngày kể từ ngày ký báo cáo soát xét vẫn giữ nguyên.
Quy định này cũng áp dụng cho đơn vị kế toán cấp trên có đơn vị trực thuộc tổ chức kế toán riêng. Với báo cáo năm, hạn 90 ngày áp dụng chung cho mọi công ty.
Khi nào công ty phải giải trình lợi nhuận
Khoản 4 Điều 14 buộc tổ chức niêm yết và công ty quy mô lớn giải trình nguyên nhân trong ba trường hợp. Bản giải trình phải đăng cùng lúc với báo cáo.
Trường hợp thứ nhất là lợi nhuận sau thuế thay đổi từ 10% trở lên so với cùng kỳ năm trước. Trường hợp thứ hai là kỳ này bị lỗ, hoặc chuyển từ lãi sang lỗ và ngược lại. Trường hợp thứ ba là lợi nhuận chênh từ 5% trở lên giữa số trước và sau kiểm toán, soát xét.
Với công ty mẹ, giải trình dựa trên cả báo cáo riêng và báo cáo hợp nhất. Ngoài ra, khi kiểm toán viên đưa ý kiến không chấp nhận toàn phần, công ty phải công bố kèm văn bản giải trình (điểm b khoản 1 Điều 10).
Đọc báo cáo tài chính định kỳ cho đúng
Đọc báo cáo tài chính định kỳ nên bắt đầu từ ngày công bố và ý kiến kiểm toán. Một báo cáo công bố sát hạn chót không có gì sai. Tuy nhiên, công bố trễ hạn nhiều kỳ là dấu hiệu cần theo dõi.
Bản giải trình lợi nhuận thường cho biết lợi nhuận đến từ hoạt động chính hay từ khoản bất thường. Hãy đối chiếu số trước và sau kiểm toán khi công ty có cả hai bản. Mức chênh lớn cho thấy số liệu sơ bộ chưa đáng tin.
Thuật ngữ trong báo cáo có thể tra ở bài 162 thuật ngữ báo cáo tài chính. Các thời hạn trên có thể thay đổi khi thông tư được sửa. Hãy đọc văn bản hợp nhất mới nhất trên cổng của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.