
Phân tích cổ phiếu DPM Quý 4/2026: Lãi quý III chỉ còn 40 tỷ, giảm 83%
Nội dung bài15 phần
- Định giá cổ phiếu DPM: quy mô
- Lợi nhuận quý III đến từ đâu
- Rủi ro lớn nhất: biên lãi gộp
- Kế hoạch năm đã vượt
- Dòng tiền kinh doanh
- Tiền gửi và nợ vay
- Cổ đông và thanh khoản
- Cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
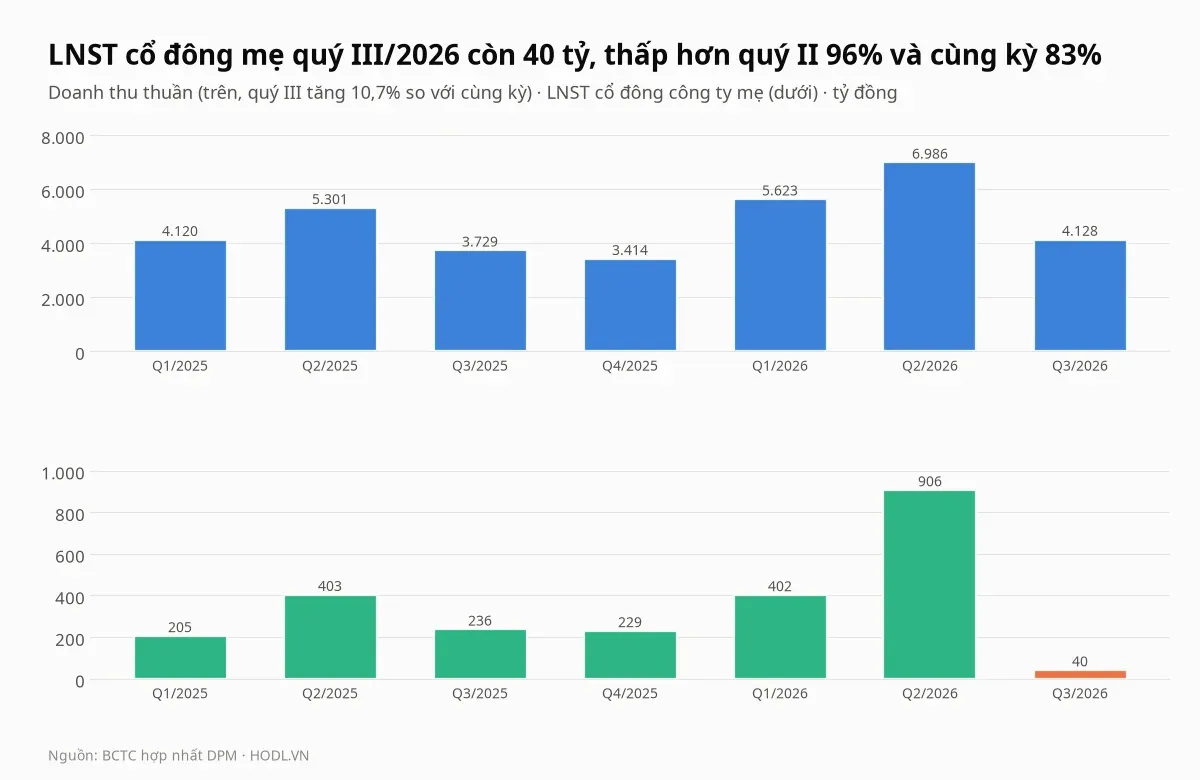
Định giá cổ phiếu DPM Quý 4/2026 bắt đầu từ lợi nhuận sau thuế cổ đông mẹ quý III chỉ còn 40,4 tỷ đồng, thấp hơn quý II (905,9 tỷ) 95,5% và thấp hơn cùng kỳ (236,4 tỷ) 82,9%. Doanh thu thuần quý III vẫn tăng 10,7% lên 4.128 tỷ, nhưng giá vốn tăng 17,8% nên biên lãi gộp rơi xuống 14,1%.
Công ty giải trình giá khí tự nhiên, nguyên liệu đầu vào chính, tăng so với cùng kỳ, trong khi giá bán một số mặt hàng giảm dù sản lượng tiêu thụ tăng. Chín tháng đầu năm vẫn tốt: lợi nhuận cổ đông mẹ 1.348 tỷ, tăng 59,7% và gấp 2,0 lần kế hoạch cả năm.
Giá đóng cửa phiên 30/10/2026 là 20.400 đồng, thấp hơn đỉnh đóng cửa 52 tuần 35,9% và chính là đáy đóng cửa 52 tuần. Bài đọc lợi nhuận quý III, biên gộp, dòng tiền và khoản tiền gửi 10.435 tỷ, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận cổ đông mẹ quý III/2026 là 40,4 tỷ đồng, giảm 95,5% so với quý II và 82,9% so với cùng kỳ; lãi gộp 581 tỷ giảm 19,1% dù doanh thu tăng 10,7%, biên gộp 14,1% so với 19,3% cùng kỳ và 23,8% quý II.
- Chín tháng lợi nhuận sau thuế hợp nhất đạt 1.371 tỷ, bằng 2,0 lần kế hoạch cả năm 680 tỷ và doanh thu đạt 95% kế hoạch, nên quý IV yếu không làm hụt chỉ tiêu năm.
- Tiền và đầu tư ngắn hạn 10.435 tỷ trừ vay 3.649 tỷ cho tiền thuần 6.786 tỷ, bằng 48,9% vốn hoá; nhưng lãi tiền gửi và cho vay quý III chỉ 60,9 tỷ, bằng một nửa cùng kỳ (116,3 tỷ).
- Cổ tức tiền mặt 1.500 đồng (15%) đã chi 1.010 tỷ trong quý III, tương ứng lợi suất 7,4% theo giá 20.400 đồng; khối ngoại bán ròng 298 tỷ trong 12 tháng, giá giảm 9%.
- Giá 20.400 đồng ứng với P/E 8,8 lần, P/B 1,22 lần, ROE bốn quý 14,0%; chín trong mười ba phép định giá thấp hơn giá, DCF cơ sở cho 23.399 đồng.
Định giá cổ phiếu DPM: quy mô
Tổng công ty Phân bón và Hóa chất Dầu khí (PVFCCo, mã DPM) niêm yết trên HOSE với 679,93 triệu cổ phiếu lưu hành, vốn hoá theo giá 20.400 đồng là 13.870 tỷ đồng. Nhà nước nắm 59,59% vốn, cổ phiếu tự do chuyển nhượng 40%, và công ty sản xuất urê, NPK, amoniac cùng hoá chất ở Nhà máy Đạm Phú Mỹ.
Quý III/2026 doanh thu thuần 4.128 tỷ đồng, tăng 10,7% so với cùng kỳ và giảm 40,9% so với quý II (6.986 tỷ). Chín tháng doanh thu 16.737 tỷ, tăng 27,3% so với 13.150 tỷ, còn lợi nhuận cổ đông mẹ 1.348 tỷ gấp 1,26 lần cả năm 2025 (1.073 tỷ).
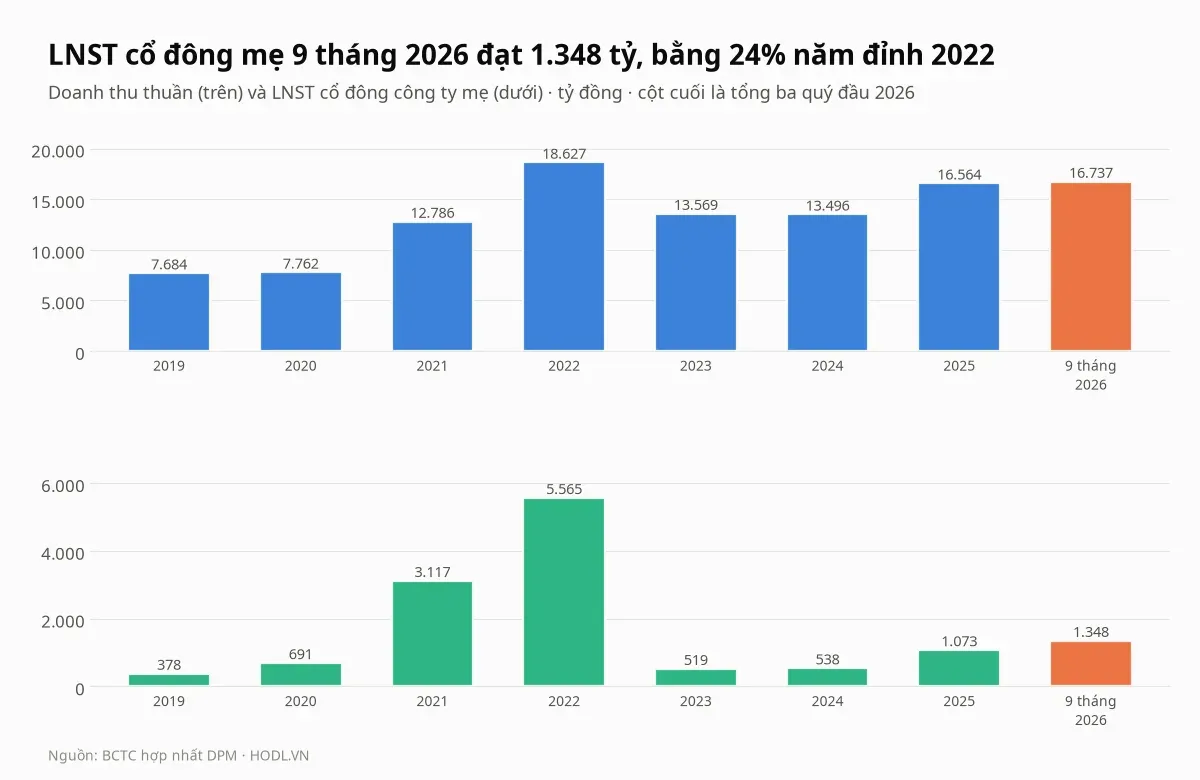
Lợi nhuận mẹ biến động rất mạnh theo chu kỳ: 5.565 tỷ đồng năm 2022, rồi 519 tỷ năm 2023, 538 tỷ năm 2024 và 1.073 tỷ năm 2025, trong khi từ 2022 doanh thu chỉ dao động từ 13.496 tỷ đến 18.627 tỷ. EPS bốn quý hiện là 2.320 đồng và ROE bốn quý là 14,0%, tính trên vốn chủ cổ đông mẹ 11.324 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
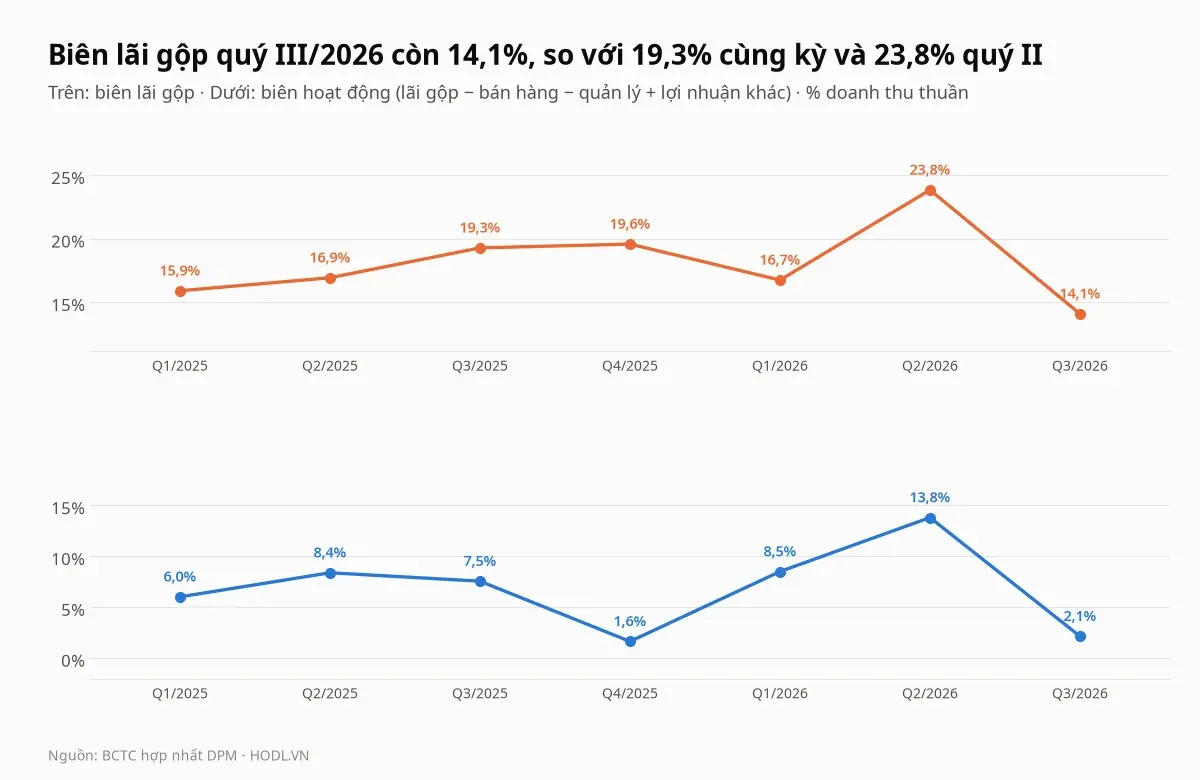
Biên lãi gộp quý III là 14,1%, so với 19,3% cùng kỳ và 23,8% quý II. Doanh thu tăng 10,7% (từ 3.729 tỷ lên 4.128 tỷ) nhưng giá vốn tăng 17,8% (từ 3.010 tỷ lên 3.547 tỷ), nên lãi gộp giảm 19,1% còn 581 tỷ, và biên hoạt động, tính bằng lãi gộp trừ bán hàng, quản lý rồi cộng lợi nhuận khác, chỉ còn 2,1% so với 13,8% quý II.
Giải trình ngày 29/10/2026 nêu hai nguyên nhân: giá khí tự nhiên tăng so với cùng kỳ năm 2025 nên giá thành tăng tương ứng, và giá bán một số mặt hàng giảm nên doanh thu tăng chậm hơn giá vốn, chi phí bán hàng và quản lý. Công ty không công bố mức tăng của giá khí, giá bán hay sản lượng từng mặt hàng, nên bài không tách ba yếu tố này.
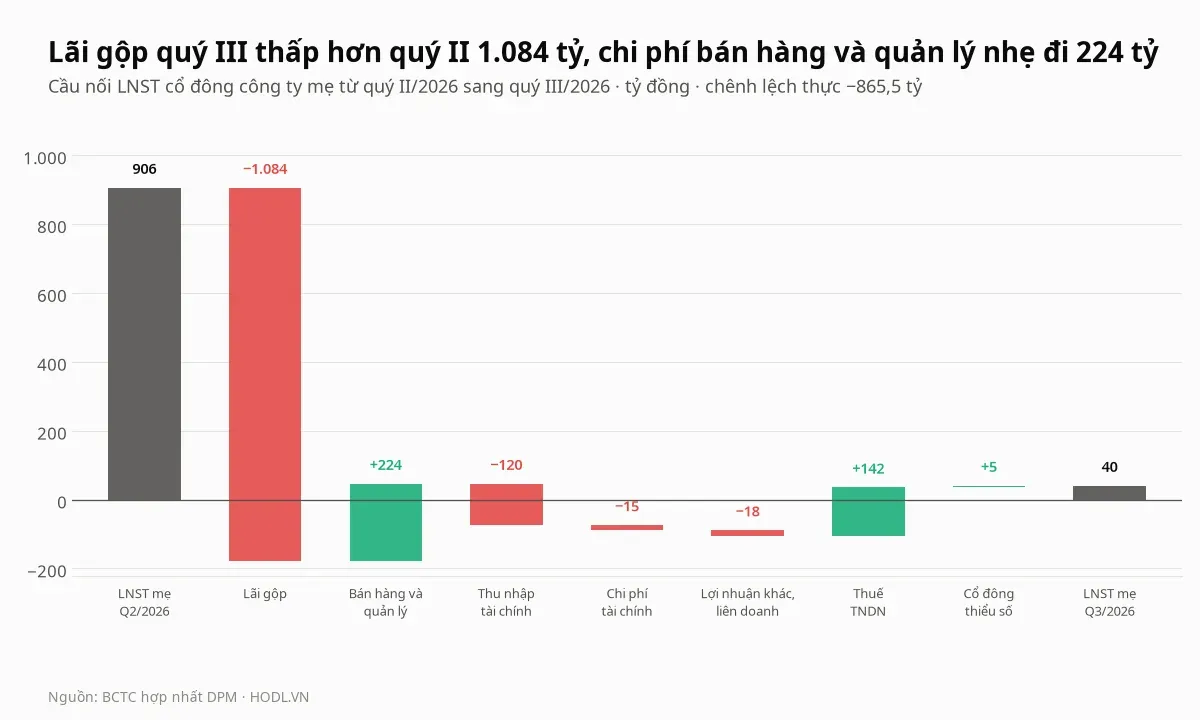
Cầu nối từ quý II sang quý III tách mức giảm 865,5 tỷ đồng của lợi nhuận cổ đông mẹ (từ 905,9 tỷ xuống 40,4 tỷ). Lãi gộp trừ 1.083,5 tỷ, thu nhập tài chính trừ 120,3 tỷ, lợi nhuận khác và liên doanh trừ 17,7 tỷ và chi phí tài chính trừ 14,9 tỷ; bù lại bán hàng và quản lý nhẹ đi 223,8 tỷ, thuế giảm 142,1 tỷ và phần thiểu số giảm 5,1 tỷ.
Chi phí quản lý quý II ở mức cao 414 tỷ đồng, trong đó có khoản nghiên cứu phát triển hơn 130 tỷ theo báo chí tài chính, so với 224 tỷ quý III. Lợi nhuận trước thuế quý III là 103,3 tỷ và thuế chiếm 56,5% (58,4 tỷ), so với 18,0% quý II và 32,4% cùng kỳ; số liệu có được không giải thích thuế suất cao này.
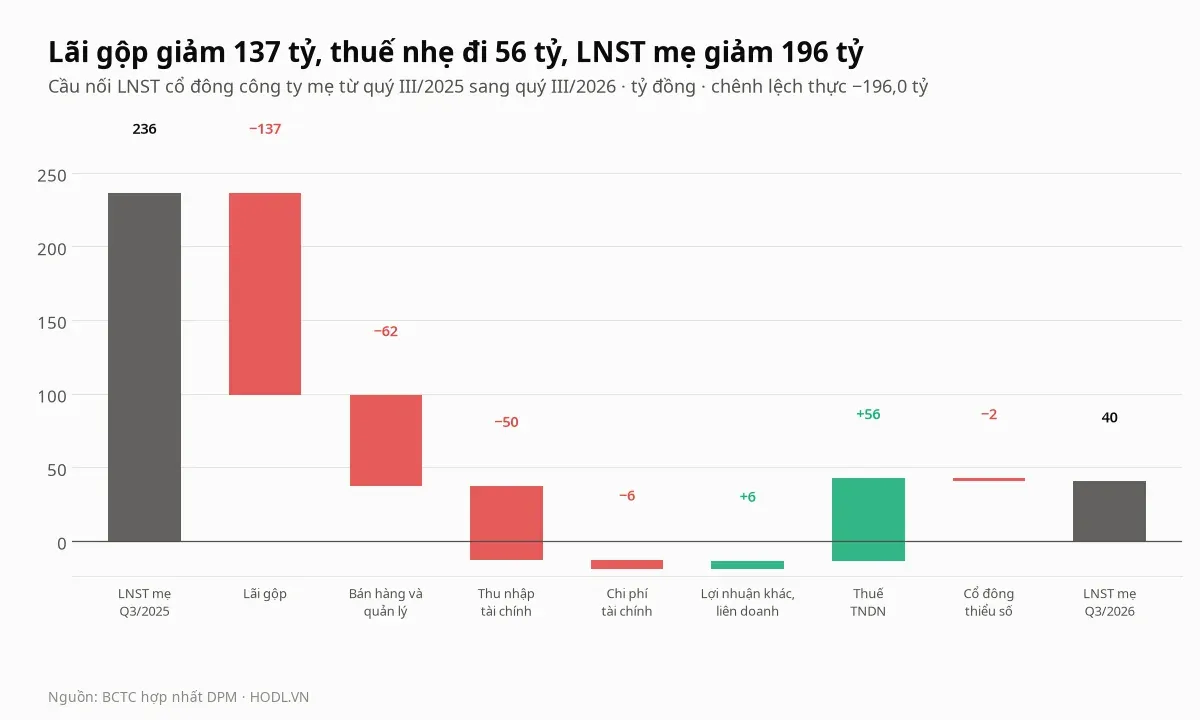
So với cùng kỳ, lợi nhuận mẹ giảm 196,0 tỷ đồng (từ 236,4 tỷ xuống 40,4 tỷ). Lãi gộp trừ 137,5 tỷ, bán hàng và quản lý trừ 61,6 tỷ (chi phí bán hàng tăng 20,6% lên 278,5 tỷ), thu nhập tài chính trừ 50,1 tỷ và chi phí tài chính trừ 6,4 tỷ; thuế nhẹ đi 56,1 tỷ vì lợi nhuận trước thuế giảm từ 353,3 tỷ xuống 103,3 tỷ (giảm 70,8%).
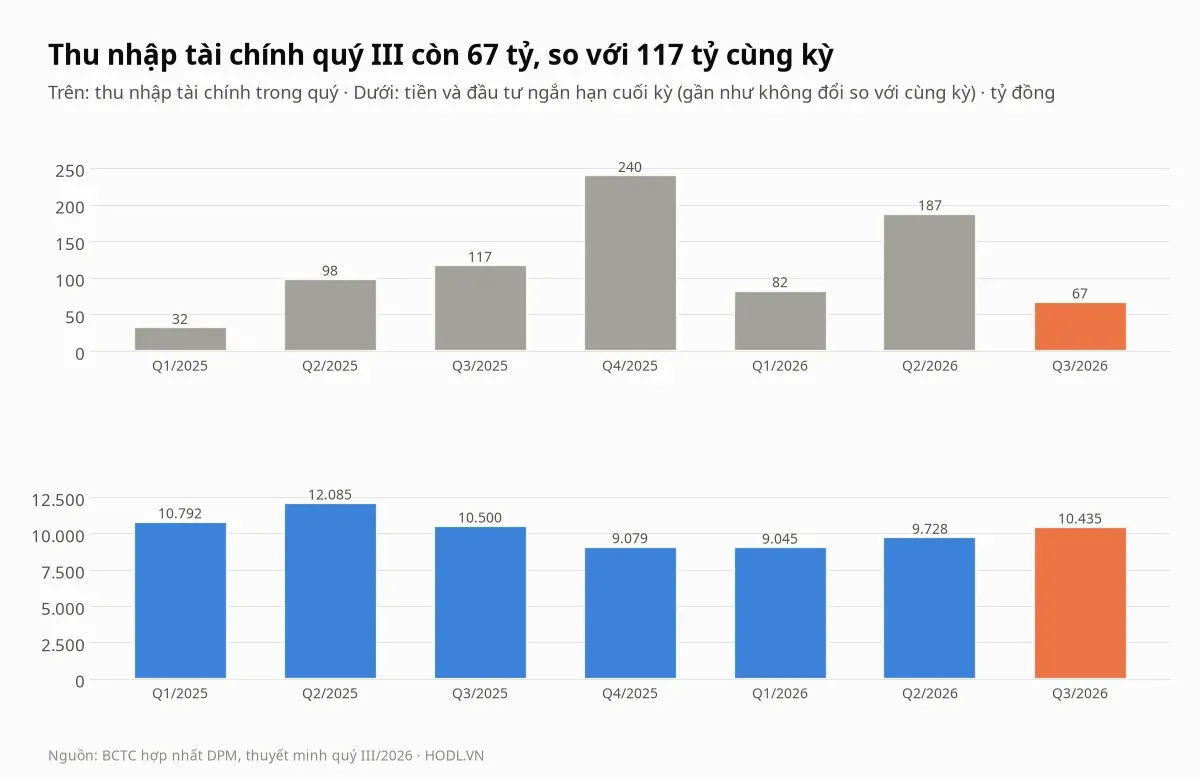
Thu nhập tài chính quý III là 66,9 tỷ đồng, so với 117,0 tỷ cùng kỳ. Theo thuyết minh, lãi tiền gửi và cho vay chỉ 60,9 tỷ, so với 116,3 tỷ, trong khi số dư tiền và đầu tư ngắn hạn cuối quý gần như không đổi (10.435 tỷ so với 10.500 tỷ); tính gộp theo số dư cuối kỳ, lãi suất ước tính còn khoảng 2,3% một năm so với 4,4%.
Rủi ro lớn nhất: biên lãi gộp
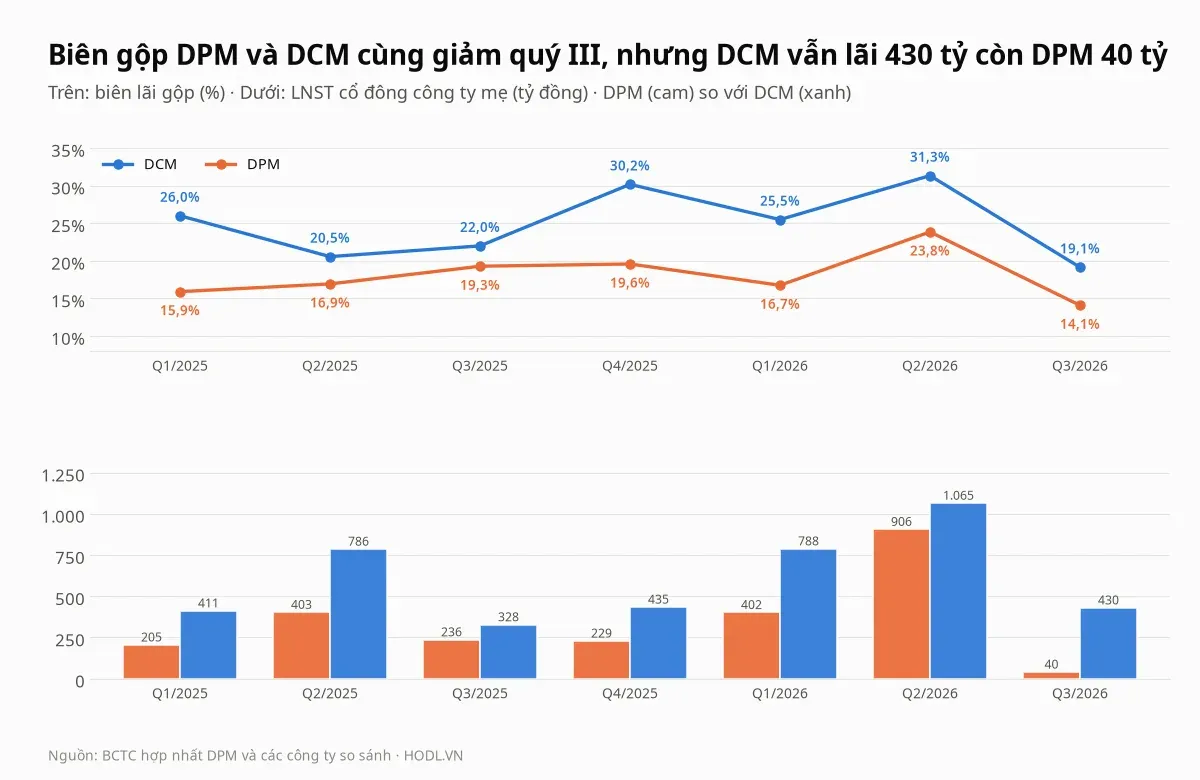
Biên lãi gộp là biến số quyết định lợi nhuận, và nó phụ thuộc vào chênh lệch giữa giá khí đầu vào với giá bán phân bón, hoá chất. Mô hình định giá phía dưới cho thấy mỗi 1% doanh thu của biên hoạt động đổi giá trị doanh nghiệp khoảng 1.502 tỷ đồng, tức 2.209 đồng mỗi cổ phiếu.
Đối thủ DCM cũng bị biên gộp thu hẹp: DCM giảm từ 31,3% quý II xuống 19,1% quý III, nhưng vẫn lãi 430 tỷ đồng, tăng 31% so với cùng kỳ, nhờ doanh thu tăng 92% (5.742 tỷ so với 2.988 tỷ). Biên gộp DPM thấp hơn DCM ở cả bảy quý từ quý I/2025, từ 15,9% đến 23,8% so với 20,5% đến 31,3%.
Ngày 04/09/2026 Hội đồng quản trị DPM chấp thuận thoả thuận quyết toán hợp đồng mua bán khí năm 2025 với Tổng công ty Khí Việt Nam (người có liên quan): khí bổ sung từ các nguồn ngoài bể Cửu Long được thanh toán ở mức 9,89 USD/MMBTU, chưa gồm VAT. Văn bản không nêu khối lượng hay ảnh hưởng đến lợi nhuận, nên bài không suy ra tác động.
Kế hoạch năm đã vượt
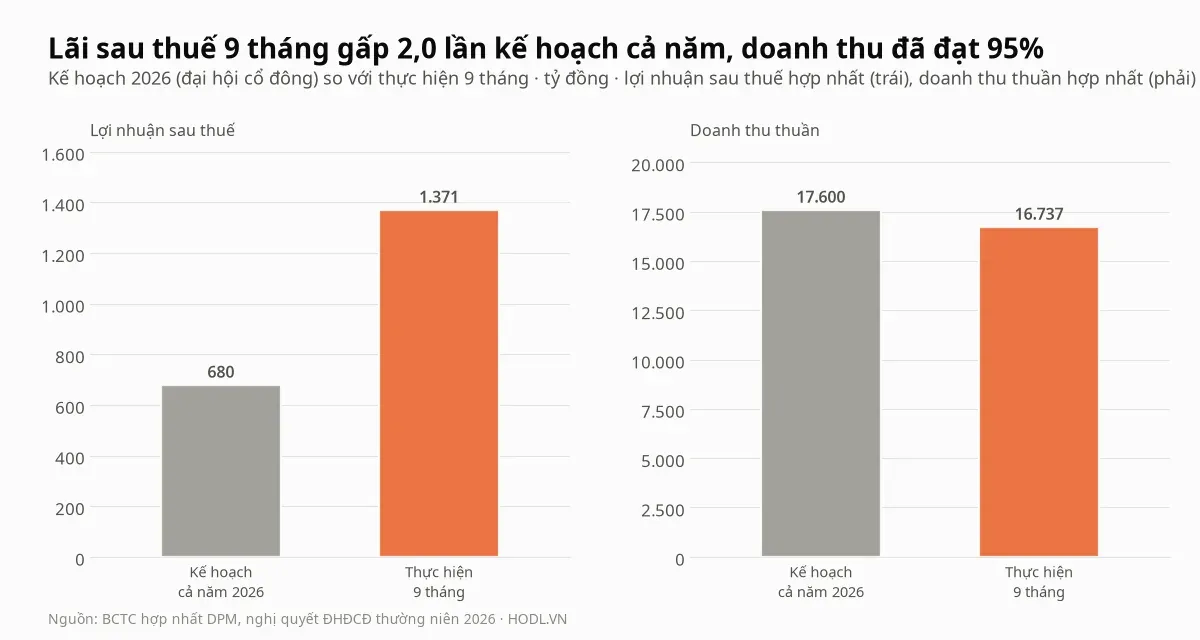
Kế hoạch 2026 trình đại hội cổ đông, theo báo chí tài chính, là doanh thu hợp nhất 17.600 tỷ đồng, lợi nhuận trước thuế 850 tỷ và lợi nhuận sau thuế 680 tỷ, giảm 38% so với năm 2025. Chín tháng doanh thu đạt 16.737 tỷ (95,1%), lợi nhuận trước thuế 1.733,9 tỷ (204%) và lợi nhuận sau thuế hợp nhất 1.371,3 tỷ (201,7%).
Kế hoạch sản lượng là 902,7 nghìn tấn urê quy đổi và 180 nghìn tấn NPK; số liệu có được không có sản lượng thực hiện nên bài không so sánh phần này. Kế hoạch 5 năm 2026 đến 2030, Hội đồng quản trị phê duyệt ngày 30/07/2026, đặt tổng lợi nhuận sau thuế 3.993 đến 4.075 tỷ đồng (khoảng 800 đến 815 tỷ mỗi năm), lợi nhuận năm 2030 là 1.480 tỷ và doanh thu 2030 là 31.220 tỷ, trong đó có các dự án hoá chất mới (H2O2, DEF, Off-gas).
Dòng tiền kinh doanh
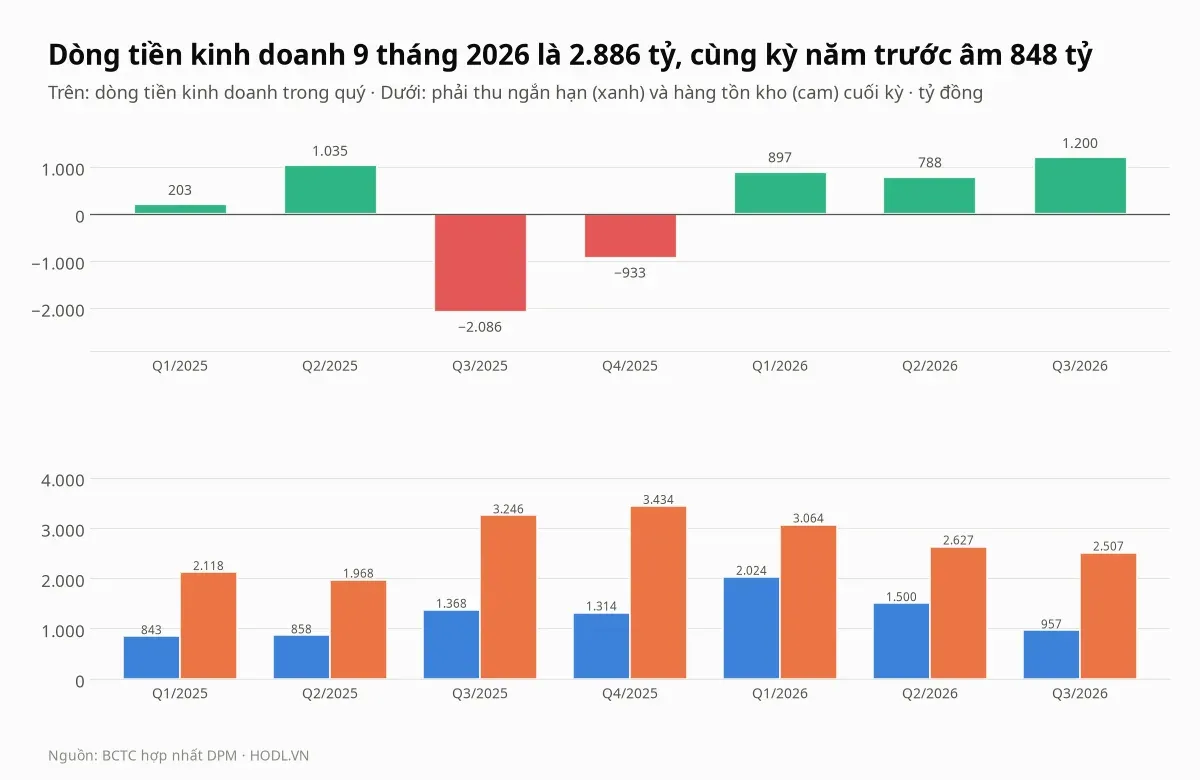
Dòng tiền kinh doanh chín tháng đạt 2.885,7 tỷ đồng, so với âm 848,1 tỷ cùng kỳ năm trước, và bằng 2,1 lần lợi nhuận sau thuế hợp nhất (1.371,3 tỷ). Quý III đạt 1.200,2 tỷ, trong khi phải thu ngắn hạn giảm từ 1.500 tỷ xuống 957 tỷ và hàng tồn kho từ 2.627 tỷ xuống 2.507 tỷ.
Chi mua sắm tài sản cố định chín tháng là 331,1 tỷ đồng, so với 57,0 tỷ cùng kỳ, nên dòng tiền kinh doanh vẫn dư xa chi đầu tư.
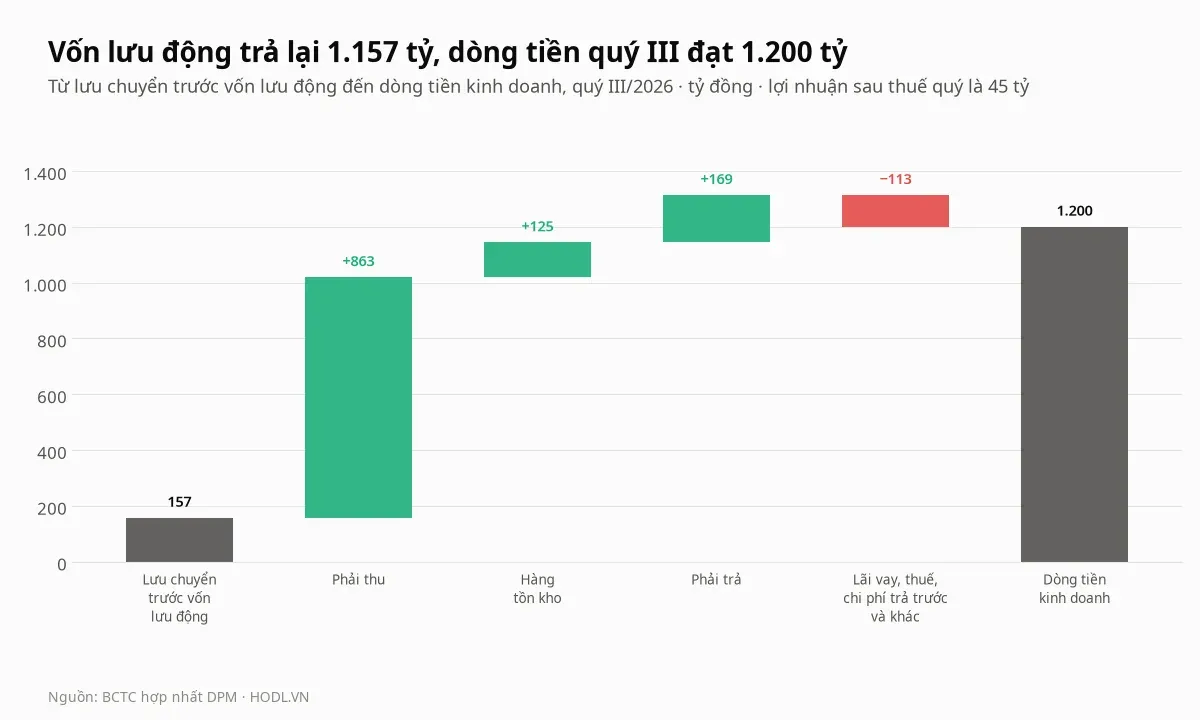
Trong quý III, lưu chuyển tiền trước thay đổi vốn lưu động chỉ 156,6 tỷ đồng. Khoản mục phải thu trên báo cáo lưu chuyển cộng 862,7 tỷ, hàng tồn kho cộng 124,8 tỷ và phải trả cộng 169,2 tỷ, còn lãi vay, thuế và khoản khác trừ 113,1 tỷ. Phần lớn dòng tiền quý III vì vậy đến từ thu hồi vốn lưu động chứ không từ lợi nhuận.
Tiền gửi và nợ vay
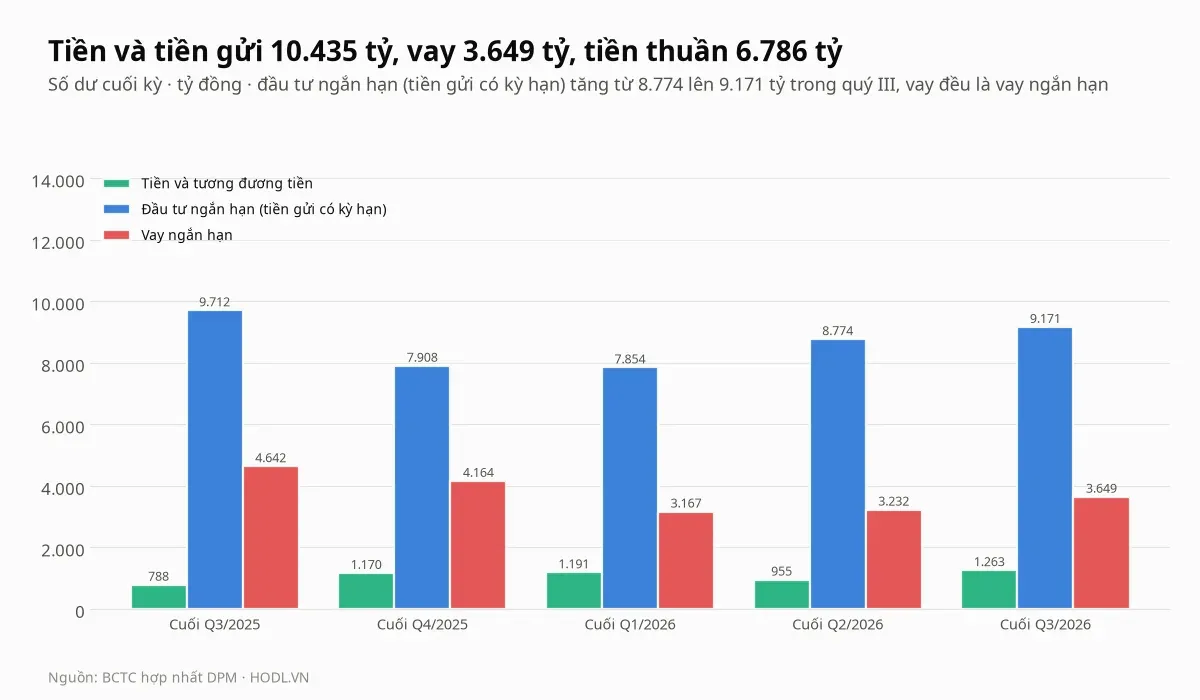
Cuối quý III, tiền và tương đương tiền là 1.263 tỷ đồng, đầu tư ngắn hạn (chủ yếu tiền gửi có kỳ hạn) 9.171 tỷ, cộng 10.435 tỷ, bằng 56,8% tổng tài sản (18.383 tỷ). Vay ngắn hạn 3.649 tỷ, tăng từ 3.232 tỷ cuối quý II và thấp hơn 4.642 tỷ cuối quý III/2025, nên tiền thuần là 6.786 tỷ đồng.
Chi phí lãi vay quý III là 50,9 tỷ đồng, gần bằng lãi tiền gửi và cho vay (60,9 tỷ), và tăng 48,3% so với cùng kỳ dù vay cuối kỳ thấp hơn 21,4%; số liệu có được không giải thích chênh lệch này. Vay bằng 0,32 lần vốn chủ cổ đông mẹ và nợ vay ròng âm.
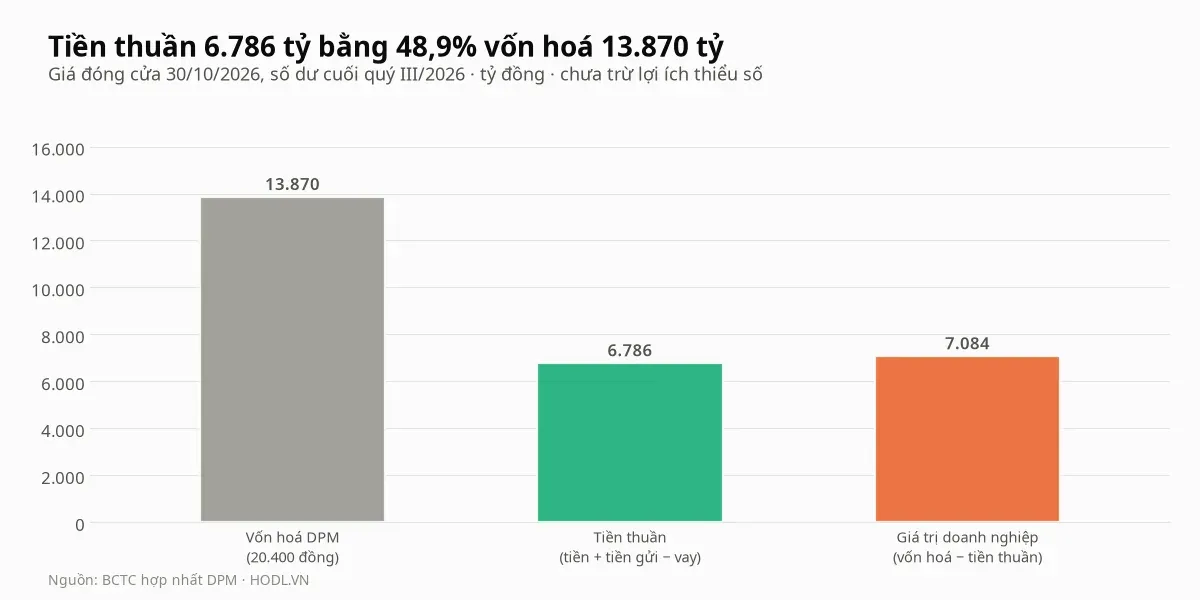
Tiền thuần bằng 48,9% vốn hoá 13.870 tỷ, nên giá trị doanh nghiệp theo thị giá chỉ 7.084 tỷ, và EV/EBITDA bốn quý (EBITDA 2.564 tỷ) là 2,8 lần. Mỗi cổ phiếu "chứa" khoảng 9.981 đồng tiền thuần, bằng 48,9% giá 20.400 đồng.
Bảng cân đối quý III còn ghi 283 tỷ đồng tiền gửi có kỳ hạn tại ngân hàng MBV đang bị hạn chế sử dụng, ở khoản mục tài sản ngắn hạn khác; cuối năm 2025 khoản này nằm trong đầu tư ngắn hạn. Theo thuyết minh, Ban Tổng giám đốc cho rằng khoản tiền sẽ thu hồi được và MBV cam kết chi trả theo lộ trình. Kế hoạch 5 năm cũng đặt giá trị đầu tư của công ty mẹ 11.690 tỷ đồng, gấp 1,7 lần tiền thuần hiện có.
Cổ đông và thanh khoản
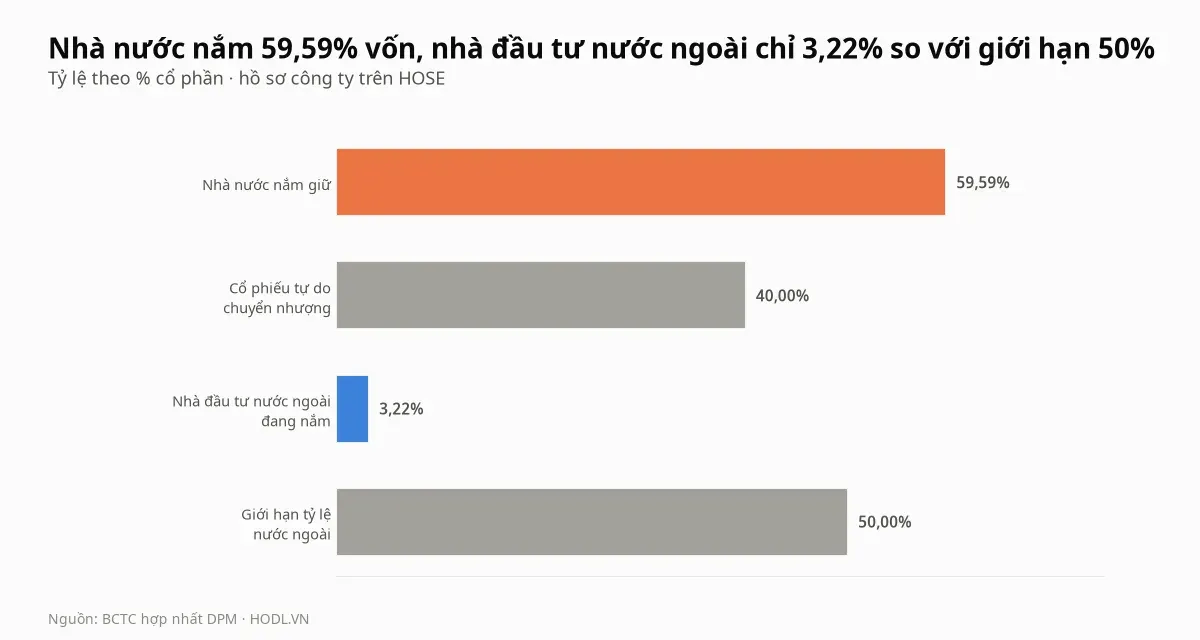
Nhà nước nắm 59,59% vốn, cổ phiếu tự do chuyển nhượng là 40,00% và nhà đầu tư nước ngoài nắm 3,22%, so với giới hạn 50%. Khối lượng khớp trung bình 20 phiên là 2,03 triệu cổ phiếu, bằng 0,71 lần trung bình 60 phiên (2,85 triệu), và giá trị khớp trung bình tháng 10 là 46,1 tỷ đồng mỗi phiên, so với 91,2 tỷ tháng 9.
Trong quý III, doanh thu bán cho các bên liên quan là 260,5 tỷ đồng, bằng 6,2% doanh thu bán hàng trước giảm trừ (4.221 tỷ), gồm Tổng công ty Phân bón Dầu khí Cà Mau 136,4 tỷ và công ty hoá phẩm dầu khí DMC Miền Nam 98,7 tỷ.
Cổ tức
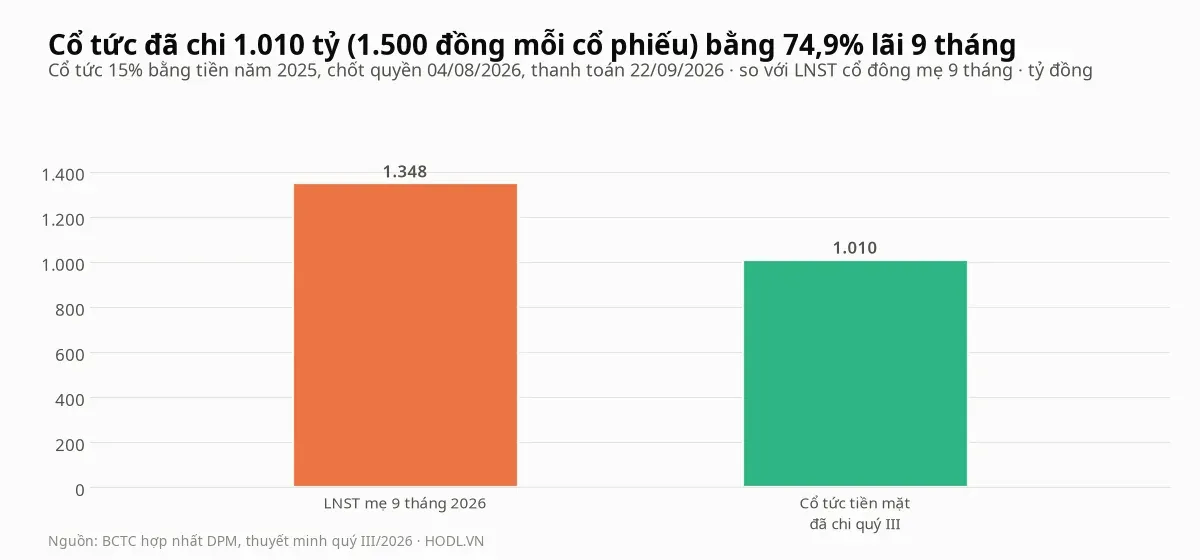
Cổ tức năm 2025 bằng tiền là 15% mệnh giá, tức 1.500 đồng mỗi cổ phiếu, chốt quyền ngày 04/08/2026 và thanh toán ngày 22/09/2026. Dòng tiền quý III ghi cổ tức đã trả 1.009,6 tỷ đồng, bằng 74,9% lợi nhuận cổ đông mẹ chín tháng 2026 và khoảng 95% lợi nhuận cổ đông mẹ cả năm 2025 (1.073 tỷ).
Theo giá 20.400 đồng, cổ tức này tương ứng lợi suất 7,4%. Lợi nhuận sau thuế chưa phân phối còn 2.310 tỷ đồng cuối quý III, và chưa tìm được kế hoạch cổ tức năm 2026 trong tài liệu công bố.
Khối ngoại và tự doanh
Khối ngoại bán ròng 298 tỷ đồng trong 12 tháng tới 30/10/2026: mua 2.536 tỷ, bán 2.834 tỷ, với 90 phiên mua ròng và 158 phiên bán ròng. Tổng mua bán 5.371 tỷ bằng 17,9% giá trị khớp của cổ phiếu (30.040 tỷ), nên dòng của họ có trọng lượng đáng kể với giá.
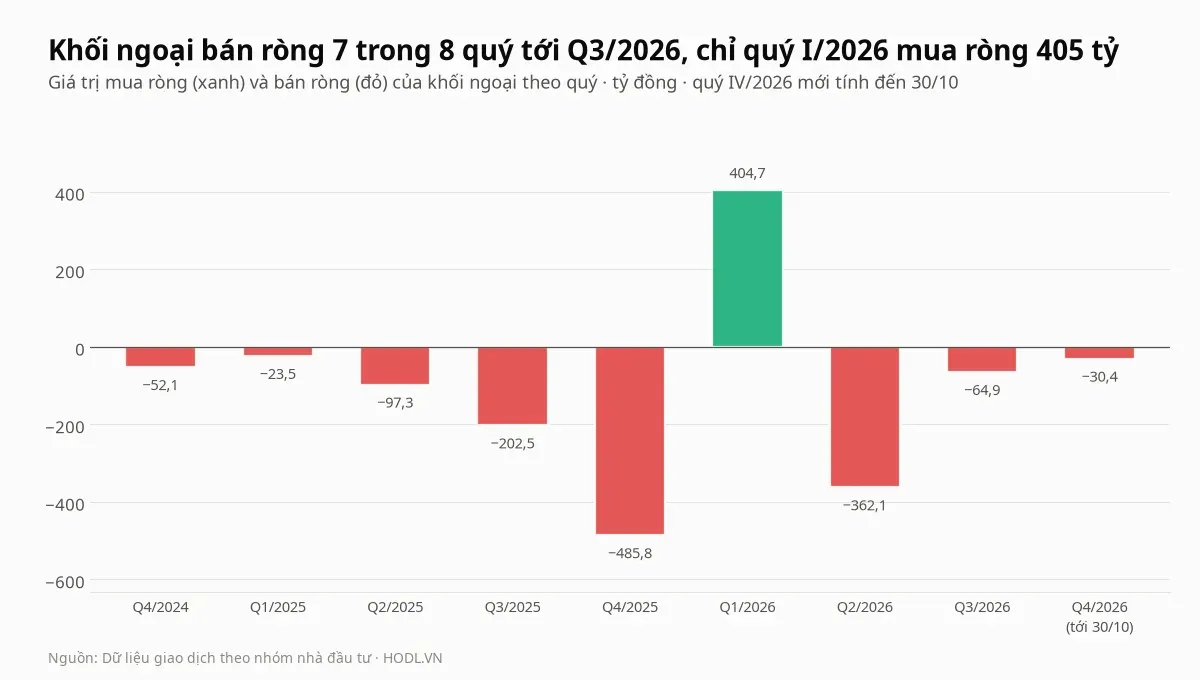
Theo quý, khối ngoại bán ròng 7 trong 8 quý trọn vẹn từ quý IV/2024: 52 tỷ, 23 tỷ, 97 tỷ, 203 tỷ, rồi 486 tỷ quý IV/2025, đổi chiều mua ròng 405 tỷ quý I/2026, sau đó bán ròng 362 tỷ quý II và 65 tỷ quý III. Quý IV mới tới 30/10 đã bán ròng 30 tỷ; 30 phiên gần nhất bán ròng 42 tỷ và 90 phiên bán ròng 79 tỷ.
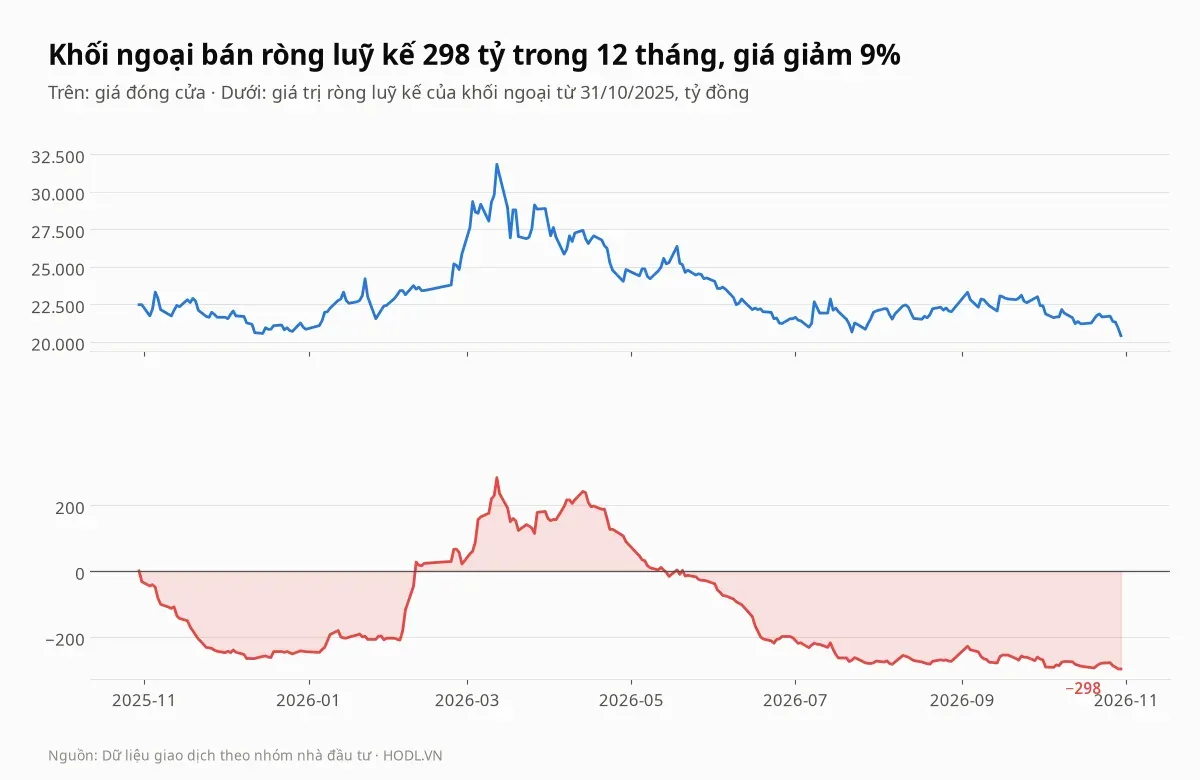
Luỹ kế 12 tháng đi cùng giá. Khối ngoại bán ròng luỹ kế xuống âm 267 tỷ ngày 11/12/2025, rồi mua ròng lên 283,7 tỷ ngày 12/03/2026, đúng phiên giá đóng cửa chạm đỉnh 31.830 đồng, và sau đó bán ròng liên tục về âm 298 tỷ khi giá về 20.400 đồng. Giá 12 tháng giảm 9,2% (từ 22.470 xuống 20.400 đồng).
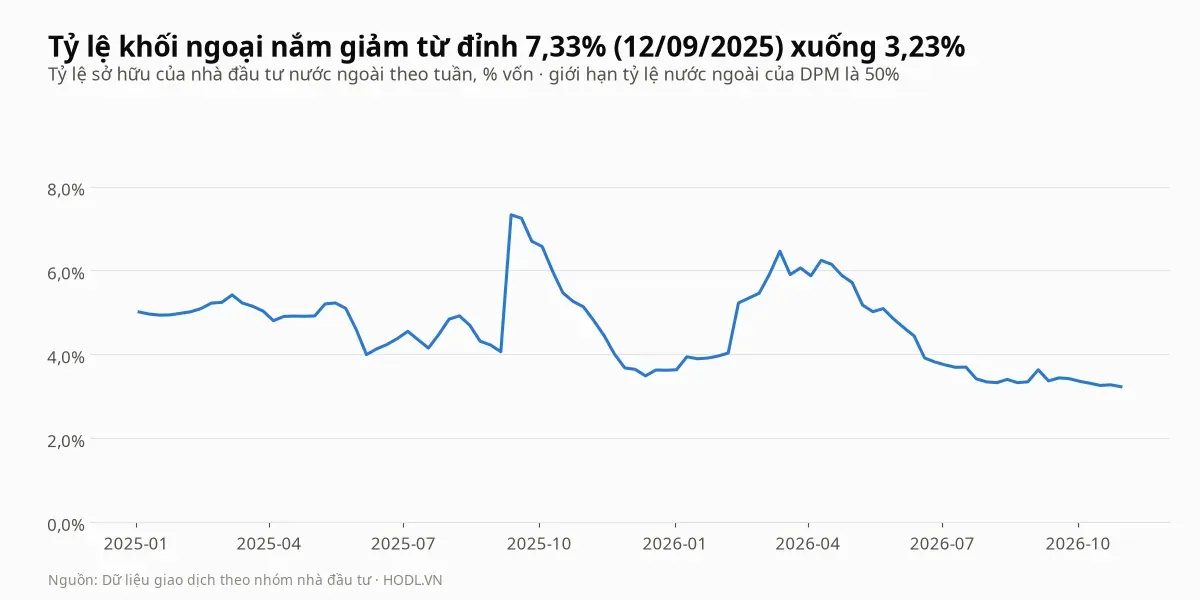
Tỷ lệ nước ngoài nắm giữ giảm từ đỉnh 7,33% ngày 12/09/2025 xuống 3,23% ngày 30/10/2026, nên khối ngoại còn 46,78% vốn, khoảng 318 triệu cổ phiếu, dưới giới hạn 50%. Dữ liệu có cả khớp lệnh và thoả thuận, nhưng thoả thuận 12 tháng chỉ 49,2 tỷ đồng nên bài không tách riêng.
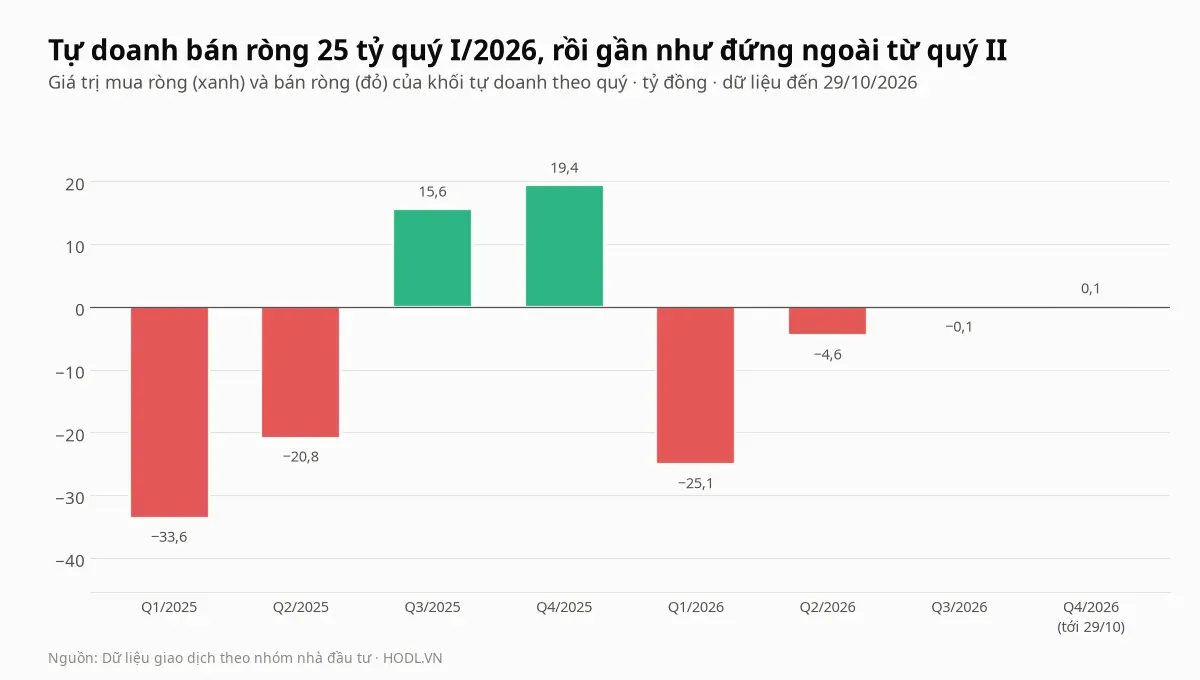
Tự doanh có dữ liệu tới 29/10/2026 và chỉ giao dịch nhỏ: mua 177,8 tỷ, bán 205,6 tỷ trong 12 tháng, tức bán ròng 27,8 tỷ. Quý I/2026 bán ròng 25,1 tỷ là quý lớn nhất của năm; quý II bán ròng 4,6 tỷ, quý III bán ròng 0,1 tỷ, và 30 phiên gần nhất bán ròng 3,0 tỷ, nên tự doanh không phải lực dẫn giá.
So sánh cùng ngành
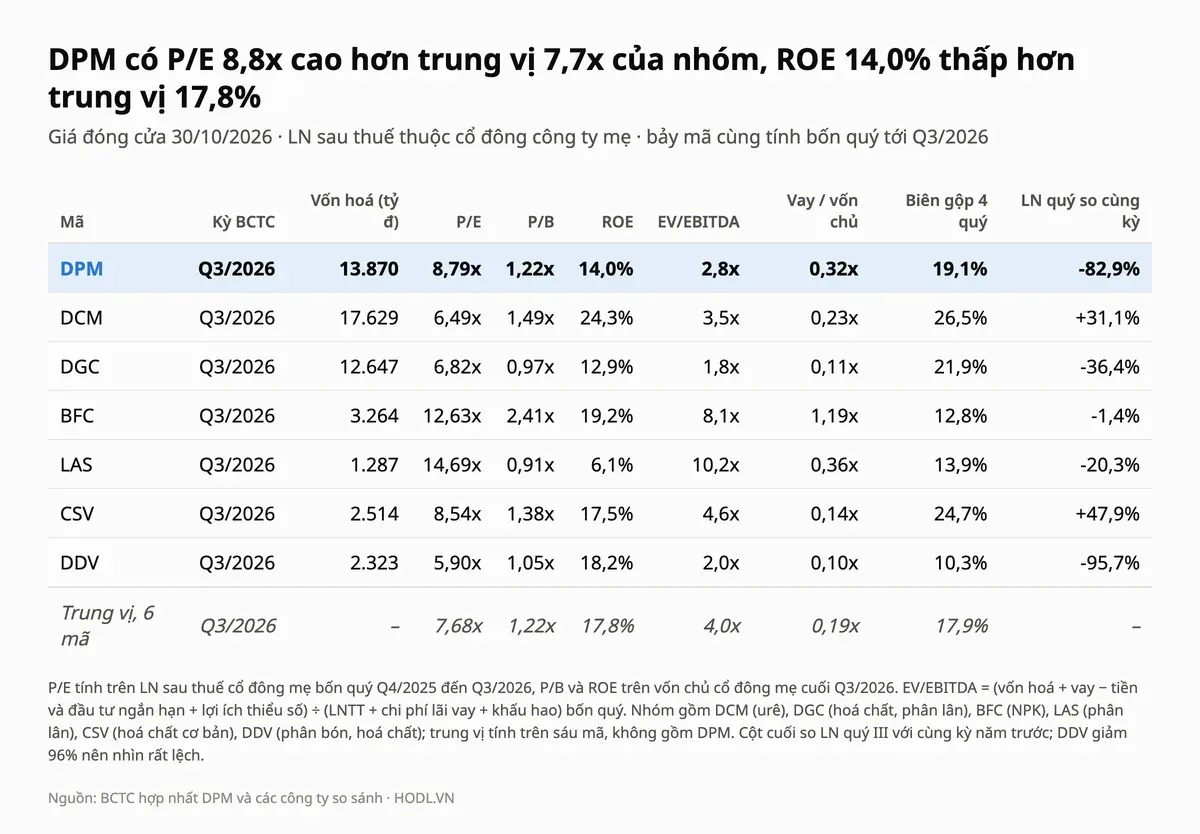
Nhóm so sánh gồm DCM (đối thủ urê trực tiếp), DGC (hoá chất, phân lân, vốn hoá 12.647 tỷ gần DPM), BFC (NPK), LAS (phân lân), CSV (hoá chất cơ bản) và DDV (phân bón, hoá chất). Trung vị tính trên sáu mã, bốn quý tới quý III/2026, không gồm DPM; mã GAS bị loại vì là bên bán khí chứ không phải nhà sản xuất phân bón.
Cổ phiếu DPM có P/E 8,8 lần cao hơn trung vị 7,7 lần 14,5%, P/B 1,22 lần ngang trung vị 1,22 lần, nhưng ROE 14,0% thấp hơn trung vị 17,8% và lợi nhuận quý III giảm 82,9% so với trung vị nhóm giảm 10,9%. EV/EBITDA 2,8 lần thấp hơn trung vị 4,0 lần vì tiền thuần lớn, còn vay trên vốn chủ 0,32 lần cao hơn trung vị 0,19 lần. Biên gộp bốn quý 19,1% cao hơn trung vị 17,9% nhưng thấp hơn DCM (26,5%), CSV (24,7%) và DGC (21,9%).
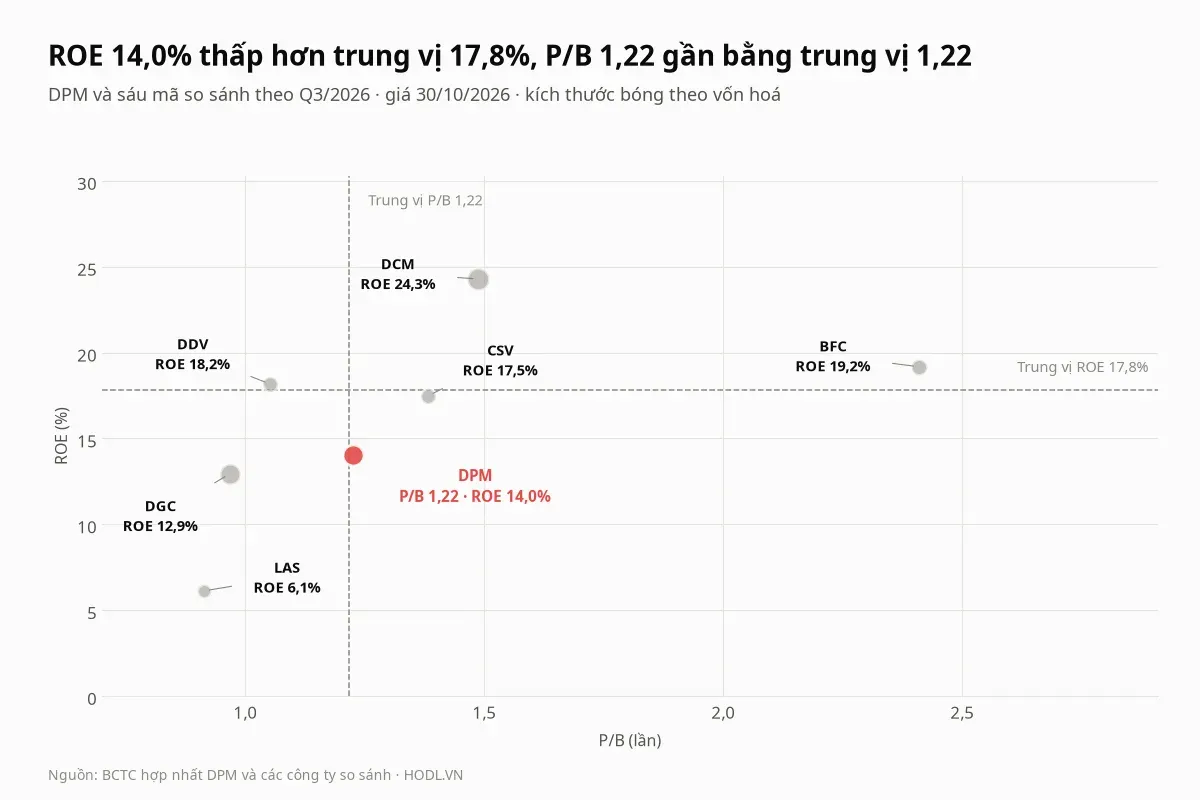
DCM có ROE 24,3% và P/B 1,49 lần, so với ROE 14,0% và P/B 1,22 lần của DPM; DGC có ROE 12,9% và P/B 0,97 lần, gần DPM nhất về lợi nhuận trên vốn. Mức giá ngang trung vị P/B vì vậy chưa phải giá rẻ so với nhóm, vì ROE của DPM nằm dưới trung vị và quý III đang yếu nhất nhóm.
Định giá theo P/E, P/B và DCF
Cổ phiếu DPM có lợi nhuận phụ thuộc chu kỳ và tiền thuần bằng một nửa vốn hoá, nên bài dùng P/E, P/B, P/B hợp lý theo ROE và DCF. EPS bốn quý là 2.320 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (1.577,1 tỷ) chia 679,93 triệu cổ phiếu, và BVPS là 16.654 đồng, bằng vốn chủ cổ đông mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. DCF năm năm lấy doanh thu 2025 (16.564 tỷ đồng) không tăng, biên hoạt động 2,7% (2024), 6,2% (2025, cũng là trung vị bảy năm 2019 đến 2025) hoặc 12,8% (trung bình 2019 đến 2025, gồm 2021 và 2022), thuế 20%, chi đầu tư bằng khấu hao (2,36% doanh thu), WACC 11%. Giá trị vốn chủ bằng giá trị doanh nghiệp cộng tiền thuần 6.596 tỷ đồng (tiền và đầu tư ngắn hạn trừ vay trừ lợi ích thiểu số 190 tỷ).
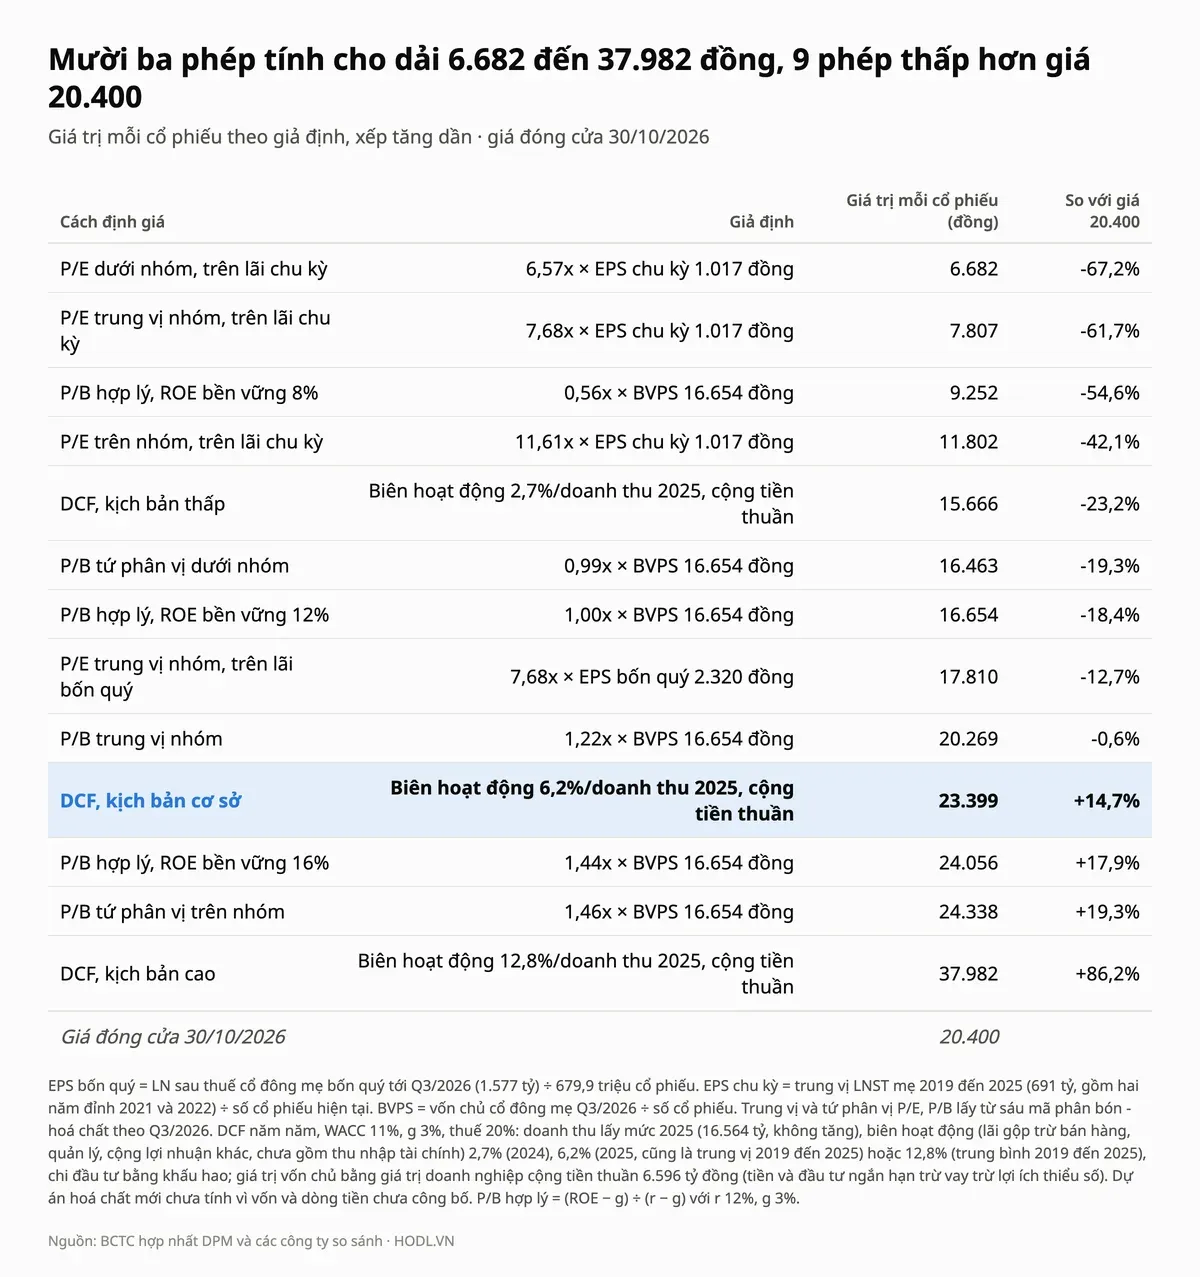
Mười ba phép cho giá trị từ 6.682 đến 37.982 đồng. Chín phép thấp hơn giá 20.400 đồng, bốn phép cao hơn. Ba phép P/E nhóm trên lợi nhuận chu kỳ (trung vị LNST mẹ 2019 đến 2025 là 691 tỷ, tức EPS 1.017 đồng) cho 6.682 đến 11.802 đồng, và các phép sát hiện tại là P/B trung vị nhóm 20.269 đồng (thấp hơn giá 0,6%) và P/E trung vị nhóm trên lãi bốn quý 17.810 đồng (thấp hơn 12,7%).
DCF kịch bản thấp cho 15.666 đồng, thấp hơn giá 23,2%, còn kịch bản cơ sở cho 23.399 đồng, cao hơn giá 14,7%. Muốn giá 20.400 đồng là hợp lý theo P/B, ROE bền vững cần 14,0%, đúng bằng ROE bốn quý, trong khi ROE riêng quý III quy năm chỉ khoảng 1,4%. Theo DCF, giá hiện tại ứng với biên hoạt động khoảng 4,8%, so với 7,9% bốn quý, 6,2% năm 2025 và 2,1% quý III.
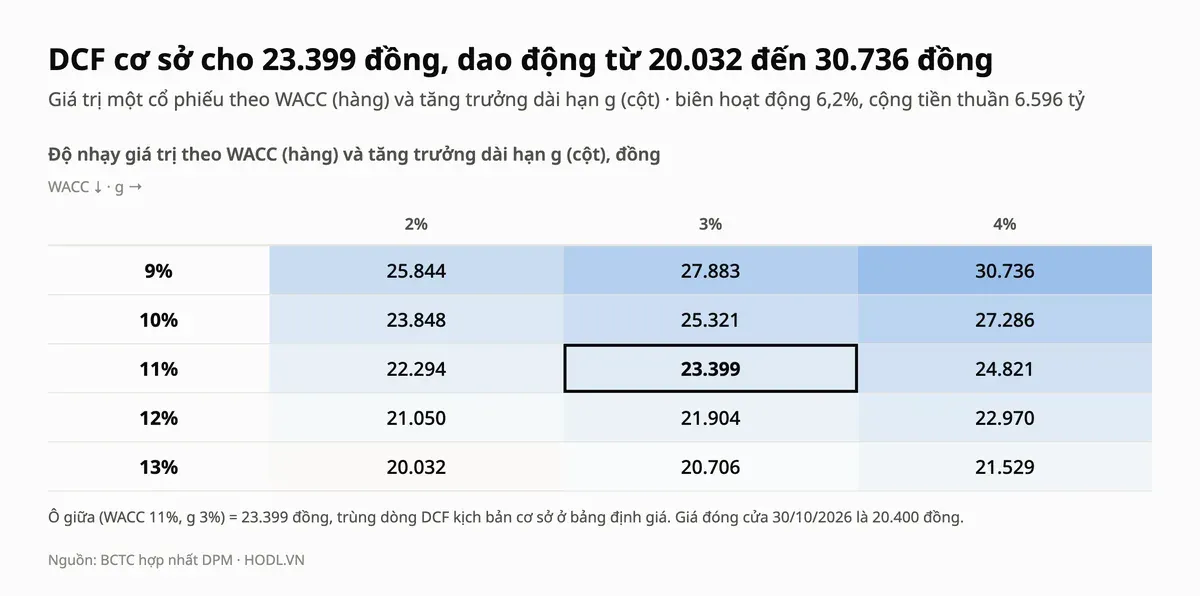
Mười bốn trên mười lăm ô của lưới độ nhạy, từ 20.032 đến 30.736 đồng, cao hơn giá; chỉ ô WACC 13% với g 2% (20.032 đồng) thấp hơn. Khoảng 9.701 đồng trong giá trị DCF cơ sở là tiền thuần, và mô hình chưa trừ kế hoạch đầu tư 5 năm 11.690 tỷ đồng hay khoản 283 tỷ bị hạn chế, nên phần tiền thuần được tính hào phóng.
Thang giá tham chiếu
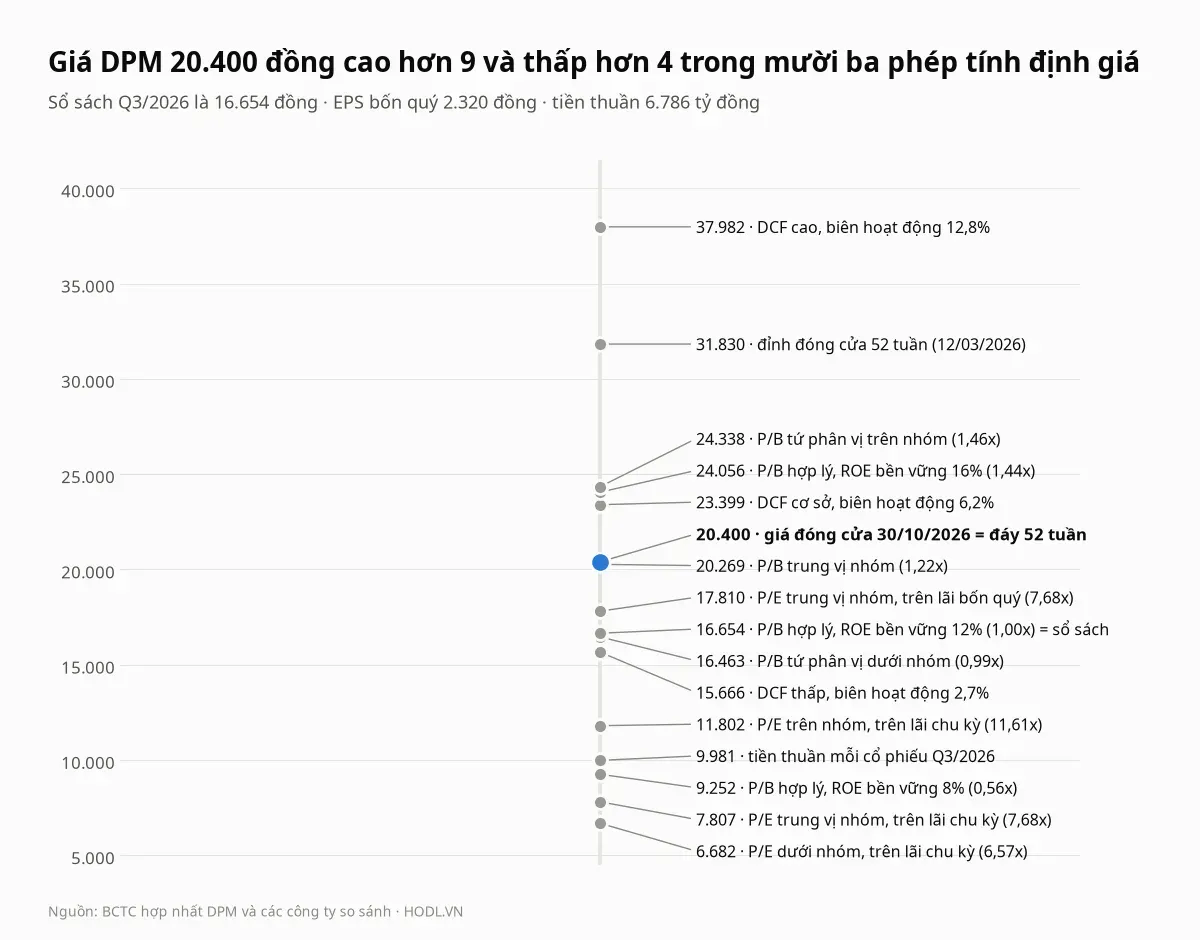
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 31.830 đồng (12/03/2026), đáy đóng cửa 52 tuần 20.400 đồng (30/10/2026, bằng giá hiện tại), giá trị sổ sách 16.654 đồng và tiền thuần mỗi cổ phiếu 9.981 đồng.
Giá nằm giữa P/B trung vị nhóm (20.269 đồng) ngay dưới và DCF cơ sở (23.399 đồng) ở trên, lần lượt thấp hơn giá 0,6% và cao hơn giá 14,7%. Phép P/B hợp lý ROE 12% (16.654 đồng) trùng giá trị sổ sách và thấp hơn giá 18,4%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu DPM đang ở đáy đóng cửa 52 tuần: giá 20.400 đồng, thấp hơn đỉnh đóng cửa 31.830 đồng (12/03/2026) 35,9% và thấp hơn giá cùng kỳ năm trước 9,2%. Từ đầu năm DPM giảm 2,1% so với VN-Index giảm 2,4%, nhưng 120 phiên gần nhất giảm 18,2% so với VN-Index giảm 8,4%, và 20 phiên gần nhất giảm 6,6% trong khi VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
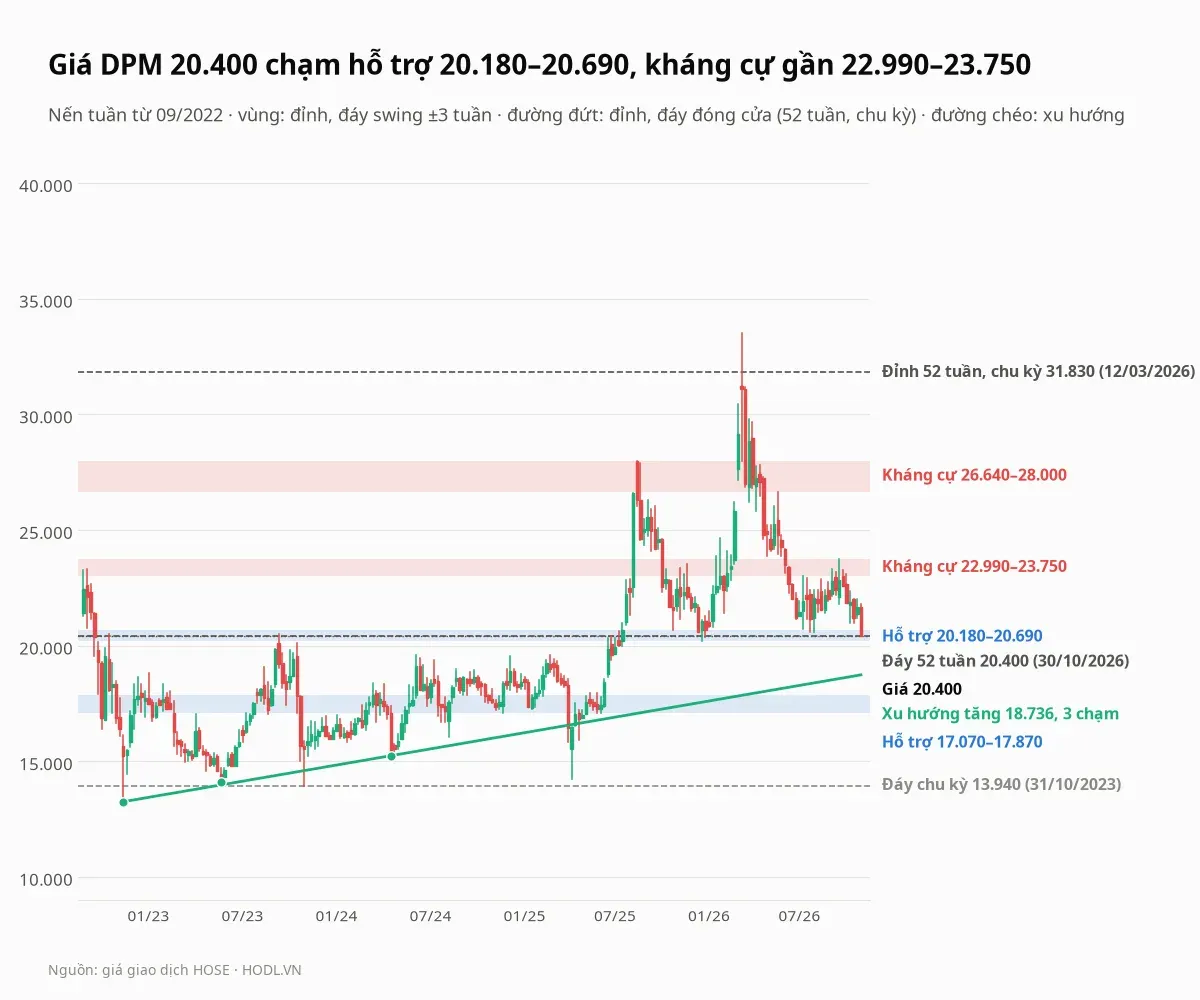
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
26.640 tới 28.000 | Kháng cự xa | Đỉnh tuần 15/08/2025 (28.000) và 22/05/2026 (26.640); cao hơn giá 30,6% đến 37,3% |
22.990 tới 23.750 | Kháng cự gần | Đỉnh tuần 21/11/2025 (23.550), 10/07/2026 (22.990), 18/09/2026 (23.750); cao hơn giá 12,7% đến 16,4% |
20.180 tới 20.690 | Hỗ trợ gần | Đáy tuần 24/10/2025 (20.690), 19/12/2025 (20.180), 24/07/2026 và 31/07/2026 (20.600); giá đóng cửa 20.400 nằm trong vùng |
17.070 tới 17.870 | Hỗ trợ | Đáy tuần 13/09/2024 (17.870), 22/11/2024 (17.100), 17/01/2025 (17.250), 06/06/2025 (17.070); thấp hơn giá 12,4% đến 16,3% |
Vùng 20.180 đến 20.690 đồng là mốc then chốt: giá đóng cửa phiên 30/10/2026 (20.400 đồng) nằm trong vùng này sau tuần giảm từ 21.650 xuống 20.400 đồng. Phía trên, vùng 22.990 đến 23.750 đồng chặn giá ở ba đỉnh tuần từ 11/2025, và đường xu hướng tăng nối đáy tuần 18/11/2022 (13.250 đồng), 26/05/2023 (14.100 đồng) và 19/04/2024 (15.240 đồng) đi qua khoảng 18.736 đồng, thấp hơn giá 8,2%.
Đỉnh 52 tuần và cũng là đỉnh chu kỳ từ 09/2022 (đóng cửa) là 31.830 đồng ngày 12/03/2026, đáy 52 tuần (đóng cửa) là 20.400 đồng ngày 30/10/2026 và đáy chu kỳ (đóng cửa) là 13.940 đồng ngày 31/10/2023.
Fibonacci
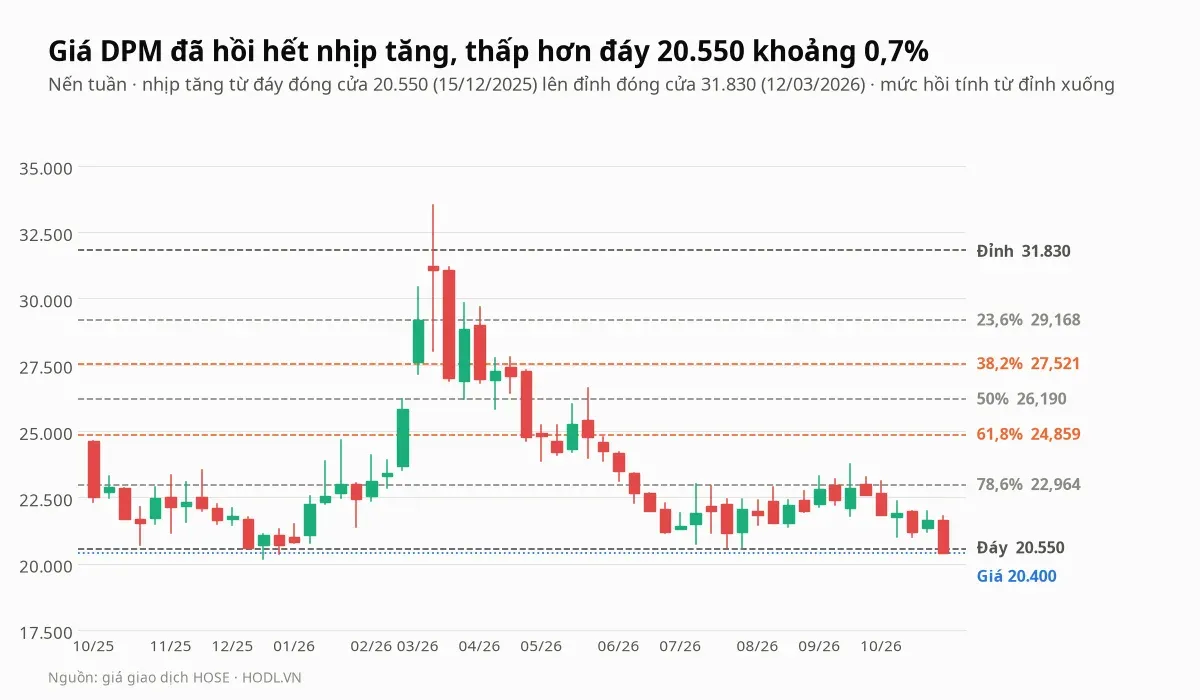
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 20.550 đồng ngày 15/12/2025 lên đỉnh 31.830 đồng ngày 12/03/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (29.168 đồng), 38,2% (27.521 đồng), 50% (26.190 đồng), 61,8% (24.859 đồng) và 78,6% (22.964 đồng).
Giá 20.400 đồng đã hồi 101,3% nhịp tăng, tức thấp hơn đáy 20.550 đồng khoảng 0,7%, nên toàn bộ nhịp tăng từ tháng 12 đã bị xoá. Mức 78,6% (22.964 đồng) nằm sát vùng kháng cự 22.990 đến 23.750 đồng.
Xu hướng EMA
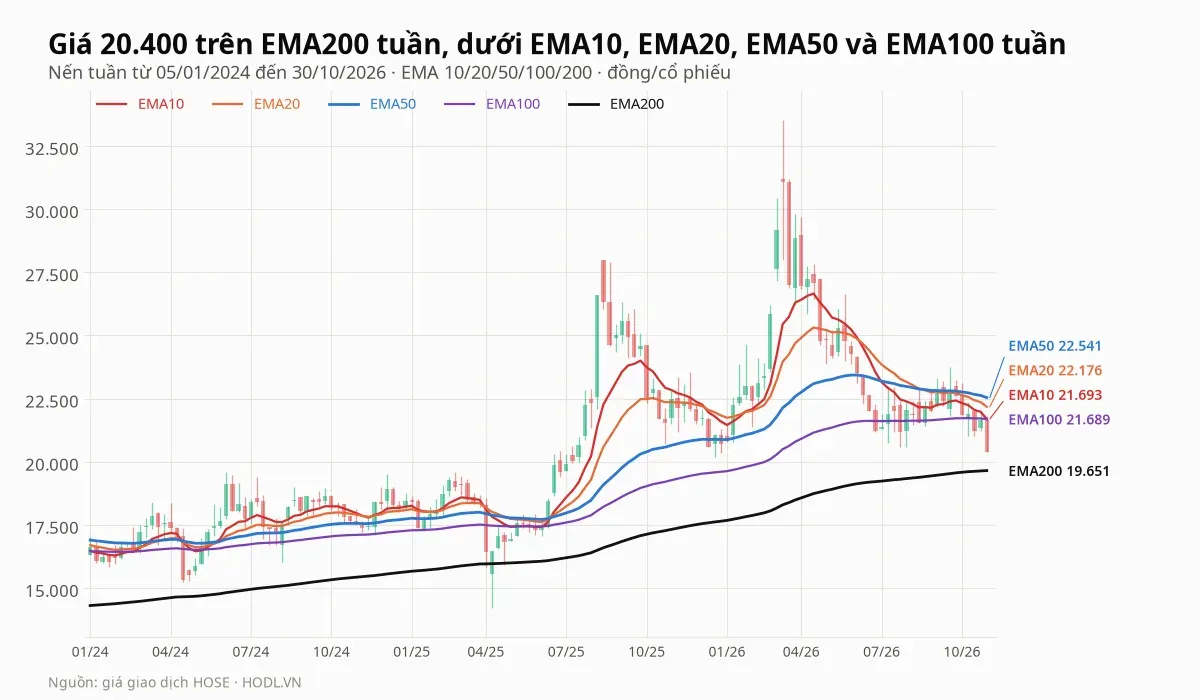
Giá 20.400 đồng nằm dưới bốn đường EMA và trên đường EMA dài nhất: EMA10 ở 21.693, EMA20 ở 22.176, EMA50 ở 22.541, EMA100 ở 21.689 và EMA200 ở 19.651 đồng. Giá thấp hơn EMA10 6,0%, EMA20 8,0%, EMA50 9,5%, EMA100 5,9%, và cao hơn EMA200 3,8%.
EMA20 tuần cắt xuống EMA50 ngày 21/08/2026, còn EMA50 đã cắt lên EMA200 ngày 15/01/2021 và chưa cắt xuống lại. Đường dài hạn vẫn dốc lên, nhưng giá chỉ còn cách EMA200 3,8%.
RSI và động lượng
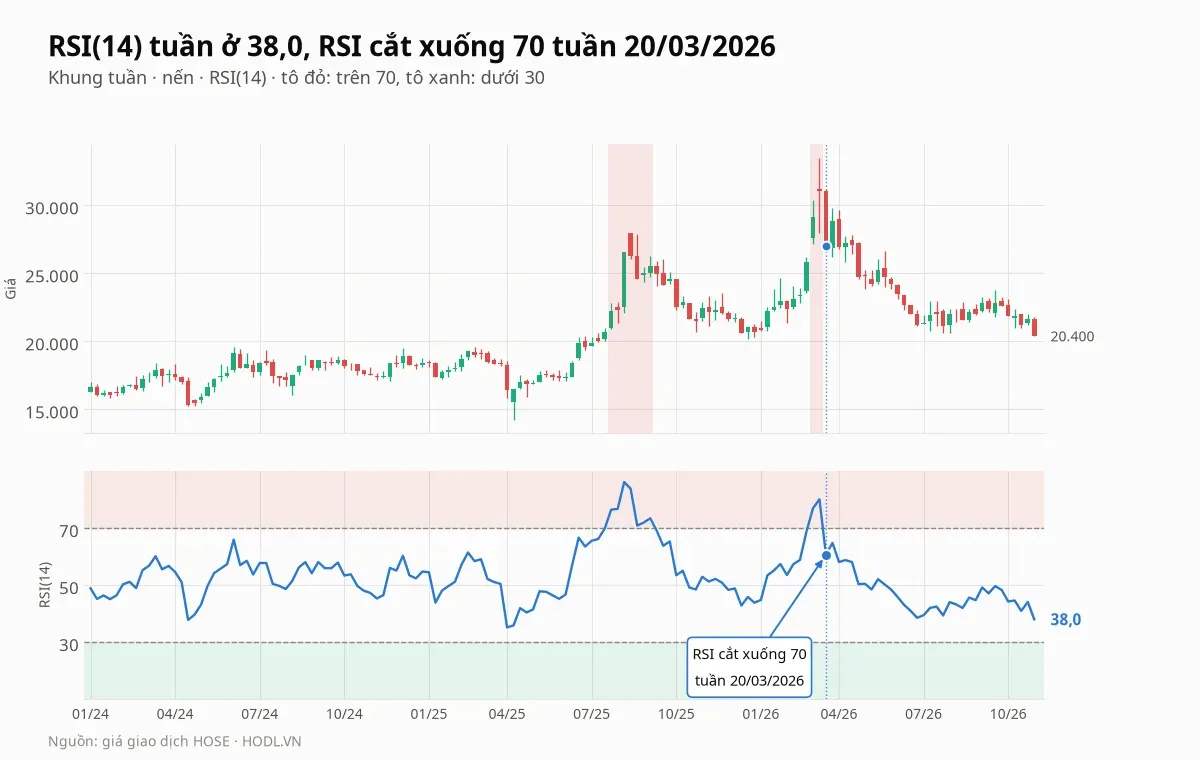
RSI(14) tuần ở 38,0, chưa vào vùng quá bán dưới 30. RSI trên 70 sáu tuần liên tiếp từ 25/07/2025 đến 05/09/2025 (đỉnh 86,2 tuần 08/08/2025) và hai tuần từ 06/03 đến 13/03/2026 (đỉnh 80,2), rồi cắt xuống 70 tuần 20/03/2026. Từ 2024 RSI thấp nhất là 35,2 (04/04/2025), và lần gần nhất dưới 30 là tuần 31/01/2020 (28,0).
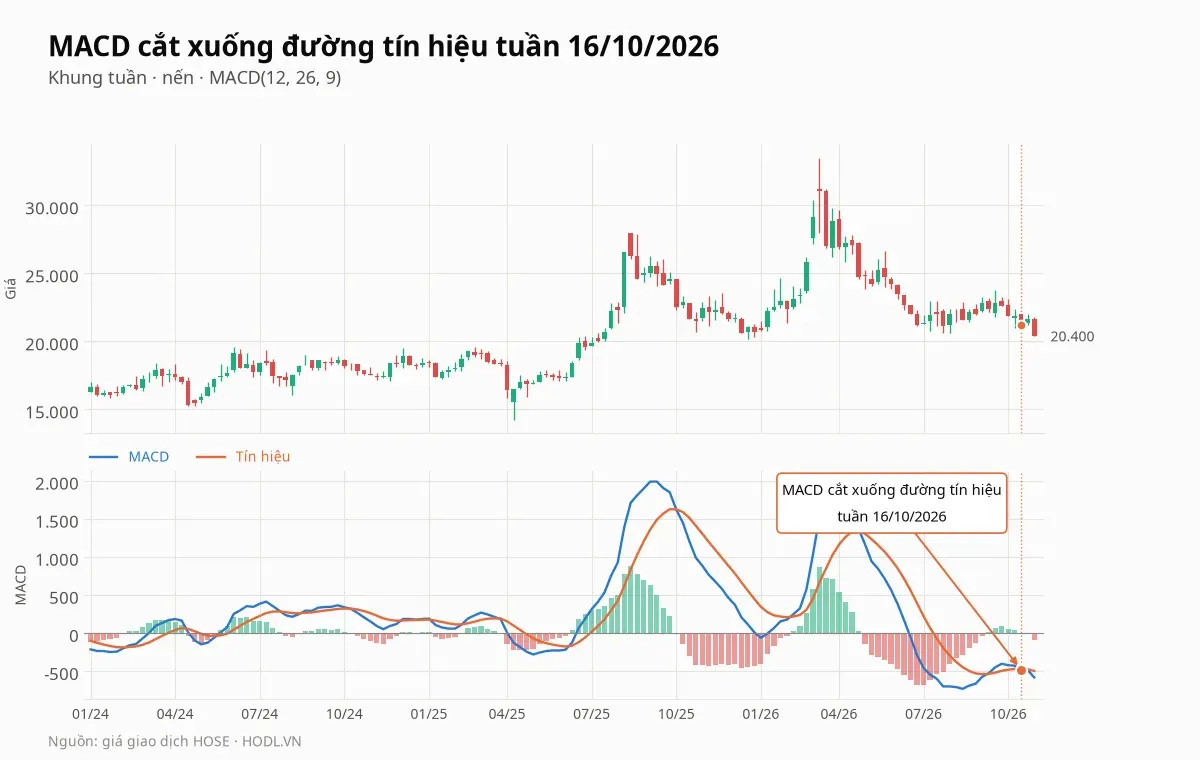
MACD tuần cắt xuống đường tín hiệu ngày 16/10/2026 và nằm dưới 0 từ tuần 19/06/2026. MACD âm 582 dưới tín hiệu âm 497, histogram đã đổi từ dương 42 sang âm 85 trong ba tuần, nên động lượng giảm còn đang mở rộng.
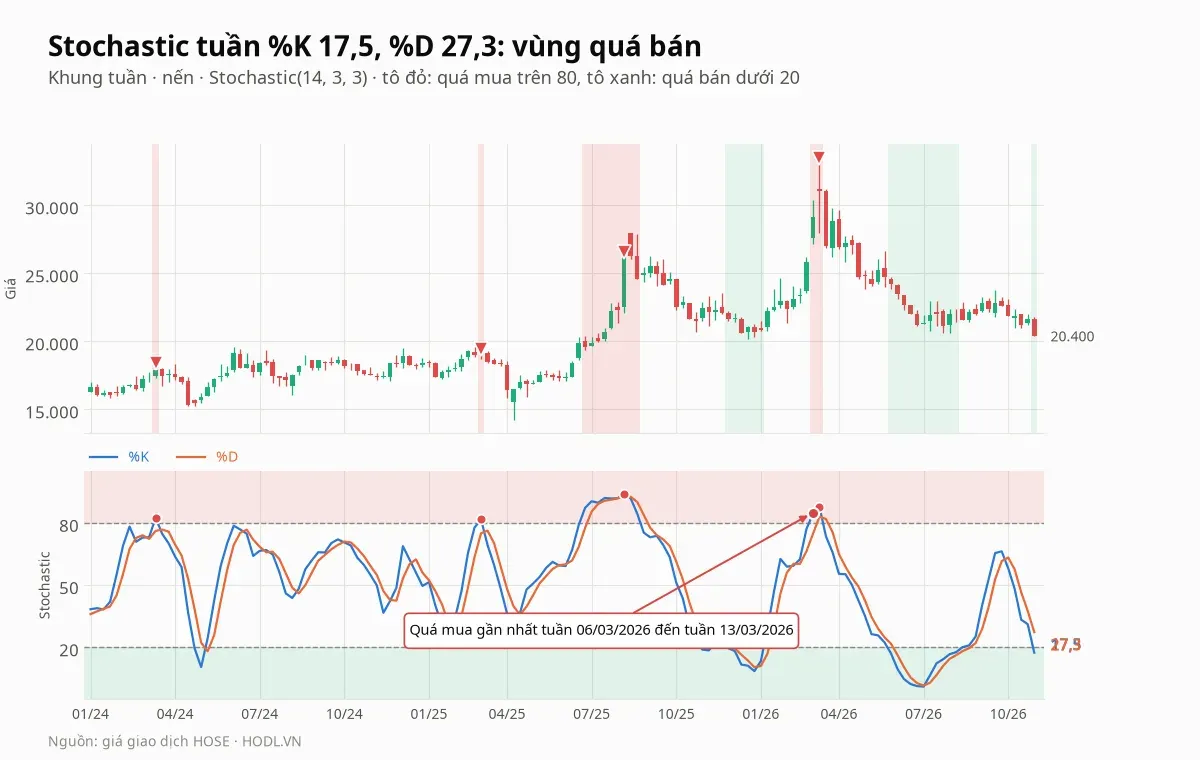
Stochastic tuần có %K 17,5 dưới %D 27,3 và %K lần đầu xuống dưới 20 kể từ tuần 07/08/2026, sau lần cắt xuống ngày 02/10/2026. Đợt quá bán trước kéo dài từ 29/05 đến 07/08/2026 (thấp nhất 1,1), giá đóng cửa khi đó giảm từ 24.250 đồng xuống đáy 20.650 đồng ngày 22/07/2026; lần quá mua gần nhất là 06/03 đến 13/03/2026 (87,7), đúng tuần giá chạm đỉnh.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Giá khí đầu vào và giá bán urê, NPK, hoá chất | Biên gộp quý III là 14,1% so với 19,3% cùng kỳ; mỗi 1% doanh thu của biên hoạt động đổi 2.209 đồng mỗi cổ phiếu |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lợi nhuận sau thuế chín tháng đã gấp 2,0 lần kế hoạch 680 tỷ; lãi tiền gửi quý III chỉ bằng một nửa cùng kỳ |
Các quý tới | Lộ trình thu hồi 283 tỷ tiền gửi tại MBV | Khoản bị hạn chế sử dụng, bằng 2,0% vốn hoá |
Tháng 04/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027, cổ tức năm 2026 sau mức 1.500 đồng và tiến độ các dự án hoá chất mới |
Các tuần tới | Giá đóng cửa tuần so với 20.180 đến 20.690 và 22.990 đến 23.750 đồng | Hai cạnh của khoảng giá hiện tại; đóng cửa tuần dưới 20.180 đồng đưa giá về vùng 17.070 đến 17.870 đồng |
Kết luận
Cổ phiếu DPM lãi sau thuế cổ đông mẹ 40,4 tỷ đồng quý III/2026, giảm 82,9% so với cùng kỳ vì lãi gộp giảm 19,1% khi giá khí tăng và giá bán một số mặt hàng giảm, thêm thu nhập tài chính giảm 50,1 tỷ. Chín tháng lợi nhuận vẫn gấp 2,0 lần kế hoạch năm, dòng tiền kinh doanh 2.885,7 tỷ, và tiền thuần 6.786 tỷ bằng gần một nửa vốn hoá.
Điểm yếu nằm ở biên gộp, ROE và dòng tiền từ vốn lưu động. Biên gộp 14,1% là mức thấp nhất trong bảy quý, ROE quý III quy năm chỉ 1,4%, và dòng tiền quý III đến từ thu hồi vốn lưu động chứ không từ lợi nhuận. Về giá, P/E 8,8 lần cao hơn trung vị nhóm 7,7 lần, P/B 1,22 lần ngang trung vị, chín trong mười ba phép định giá thấp hơn giá. Về kỹ thuật, giá ở đáy đóng cửa 52 tuần, trong vùng hỗ trợ 20.180 đến 20.690 đồng, với kháng cự gần 22.990 đến 23.750 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
