
Phân tích cổ phiếu DGC Quý 4/2026: Doanh thu nội địa mất 58%, cổ tức gấp 3,3 lần lãi
Nội dung bài17 phần
- Định giá cổ phiếu DGC: quy mô
- Doanh thu giảm ở đâu
- Lợi nhuận quý III đến từ đâu
- Rủi ro pháp lý và kiểm toán
- Tiền gửi và nợ vay
- Chi đầu tư và dự án dở dang
- Cổ tức
- Dự phóng sổ sách cuối 2026
- Kịch bản cổ tức hai năm
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu DGC Quý 4/2026 bắt đầu từ doanh thu. Chín tháng 2026 doanh thu thuần là 7.009 tỷ đồng, giảm 17,7%, và toàn bộ mức giảm nằm ở thị trường trong nước: 1.143 tỷ, giảm 58,1% so với 2.726 tỷ, trong khi xuất khẩu 5.866 tỷ tăng 1,2%.
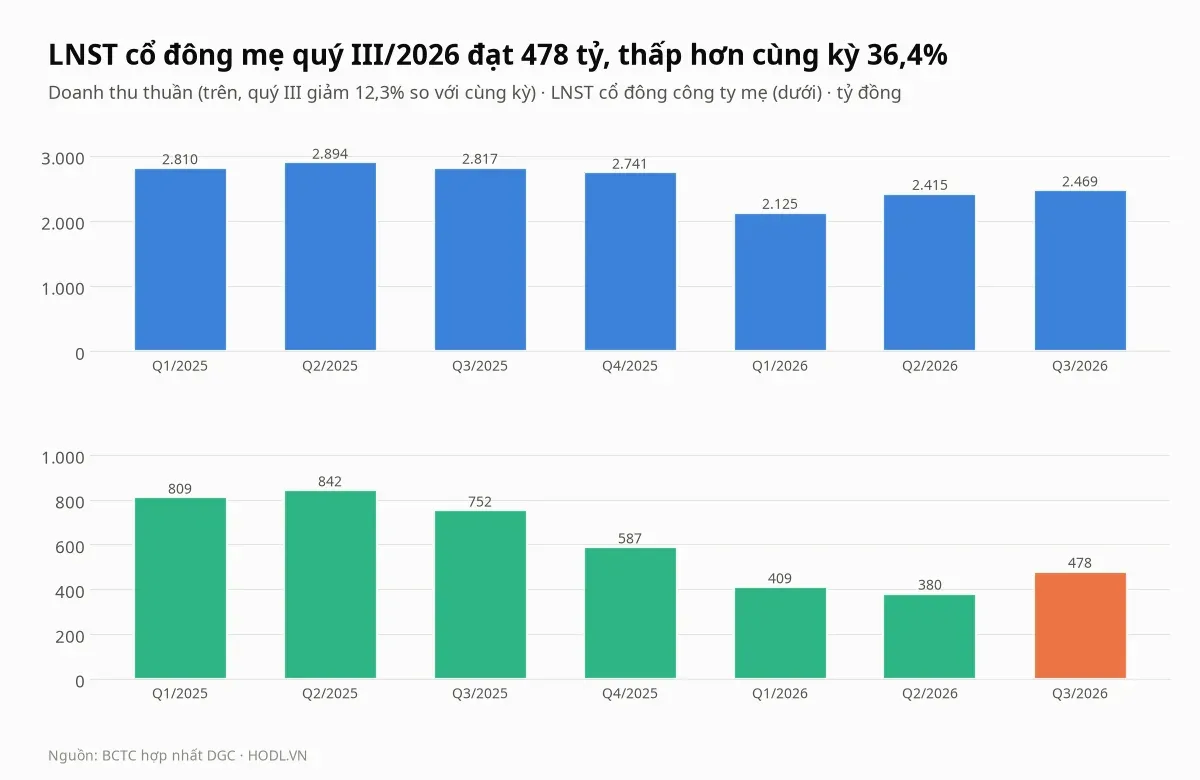
Quý III/2026 lợi nhuận sau thuế cổ đông công ty mẹ là 478 tỷ đồng, thấp hơn cùng kỳ 36,4%, khi biên lãi gộp rơi từ 31,1% xuống 20,5% vì khai trường 25 tạm dừng phục vụ điều tra. Trong lúc đó doanh nghiệp giữ 9.761 tỷ đồng tiền và đầu tư ngắn hạn, vay chỉ 1.391 tỷ, và chi 4.213 tỷ cổ tức trong chín tháng, gấp 8,2 lần chi mua sắm tài sản cố định.
Giá đóng cửa phiên 30/10/2026 là 33.300 đồng, thấp hơn đỉnh đóng cửa 52 tuần 58,1% và cao hơn đáy 11,6%. Bài đọc doanh thu theo thị trường, lãi quý III, tiền gửi, cổ tức và dự phóng giá trị sổ sách cuối 2026, rồi đến khối ngoại, so sánh cùng ngành, định giá và đồ thị tuần; vụ án và lĩnh vực kinh doanh có bài riêng.
Điểm chính
- Doanh thu thuần chín tháng 7.009 tỷ đồng, giảm 17,7% (quý III 2.469 tỷ, giảm 12,3%); thị trường trong nước giảm 58,1% còn 1.143 tỷ, xuất khẩu tăng 1,2% lên 5.866 tỷ, trong khi bốn trong sáu mã so sánh tăng doanh thu (trung vị +22,8%).
- Lợi nhuận sau thuế cổ đông mẹ quý III là 478 tỷ, thấp hơn cùng kỳ (752 tỷ) 36,4%; lãi gộp giảm 42,2% vì giá vốn tăng 1,1% khi doanh thu giảm 12,3%, biên gộp 20,5% so với 31,1%, và khai trường 25 dừng vì vụ án chưa có kết luận.
- Cổ tức đã chi chín tháng 4.213 tỷ, gấp 3,3 lần lãi mẹ cùng kỳ (1.267 tỷ) và gấp 8,2 lần chi mua sắm tài sản cố định (512 tỷ); tiền và đầu tư ngắn hạn còn 9.761 tỷ, tiền thuần 8.370 tỷ (66,2% vốn hoá), giá trị sổ sách từ 39.567 đồng cuối 2025 xuống 34.425 đồng cuối quý III.
- Phép tính giả định hai năm, EPS 4.000 đồng: cổ tức 8.000 đồng mỗi năm đưa sổ sách cuối 2027 về 30.495 đồng và tiền thuần 6.702 tỷ; giữ nhịp chi chín tháng quy năm (14.790 đồng) thì sổ sách chỉ còn 16.915 đồng và tiền thuần 1.545 tỷ.
- DCF cơ sở 60.467 đồng khi cộng tiền thuần hiện tại, còn 52.467 đồng khi trừ cổ tức 2027 kịch bản 8.000 đồng và 46.281 đồng ở kịch bản 11.093 đồng; giá 33.300 đồng ứng với P/E 6,8 lần và P/B 0,97 lần, còn khối ngoại bán ròng 2.098 tỷ trong 12 tháng.
Định giá cổ phiếu DGC: quy mô
Tập đoàn Hóa chất Đức Giang (DGC) niêm yết trên HOSE với 379,78 triệu cổ phiếu. Vốn hoá theo giá 33.300 đồng là 12.647 tỷ đồng.
- Số cổ phiếu theo thuyết minh vốn chủ là 379.779.286 (vốn điều lệ 3.797,8 tỷ chia 10.000).
- Cổ phiếu quỹ chỉ 8,73 triệu đồng nên bài không trừ.
- Dòng vốn khác âm 849,2 tỷ trên bảng cân đối đứng yên từ 2020, không phải cổ phiếu quỹ.
Quý III/2026 doanh thu thuần 2.469 tỷ đồng, giảm 12,3% so với cùng kỳ và tăng 2,2% so với quý II. Chín tháng doanh thu 7.009 tỷ, giảm 17,7%, còn lợi nhuận sau thuế hợp nhất 1.369 tỷ, giảm 45,9%.
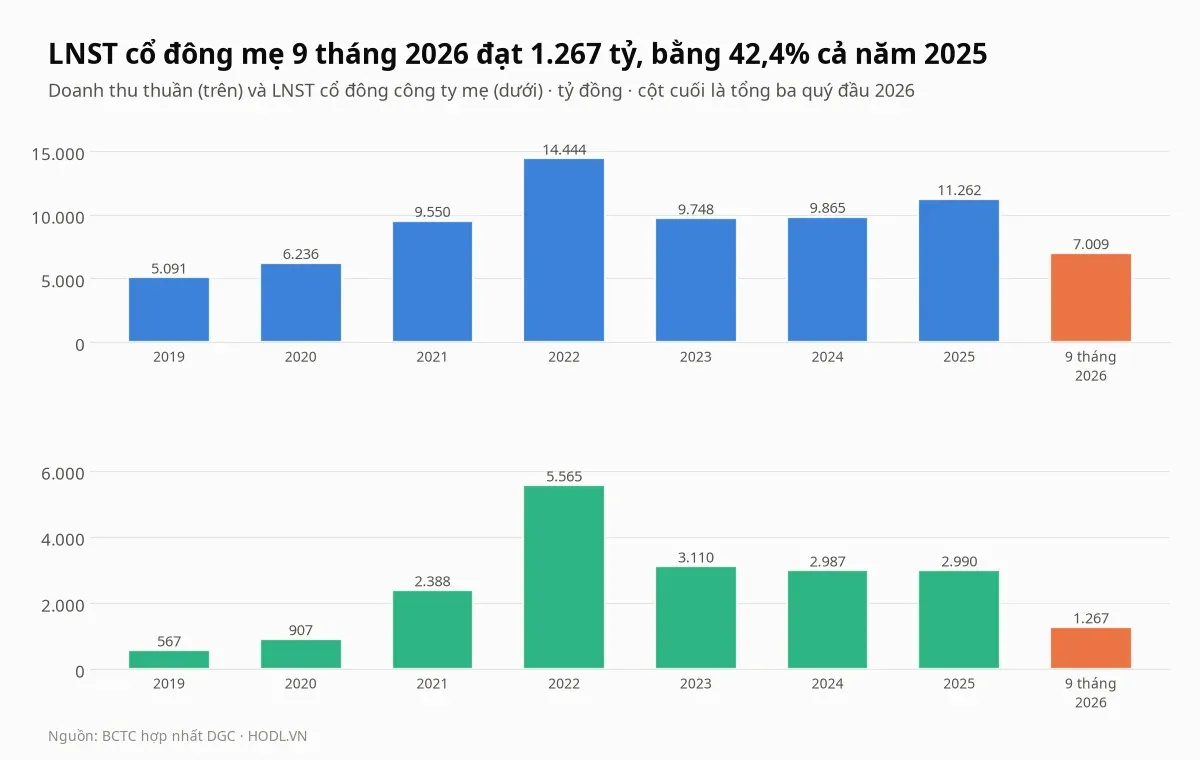
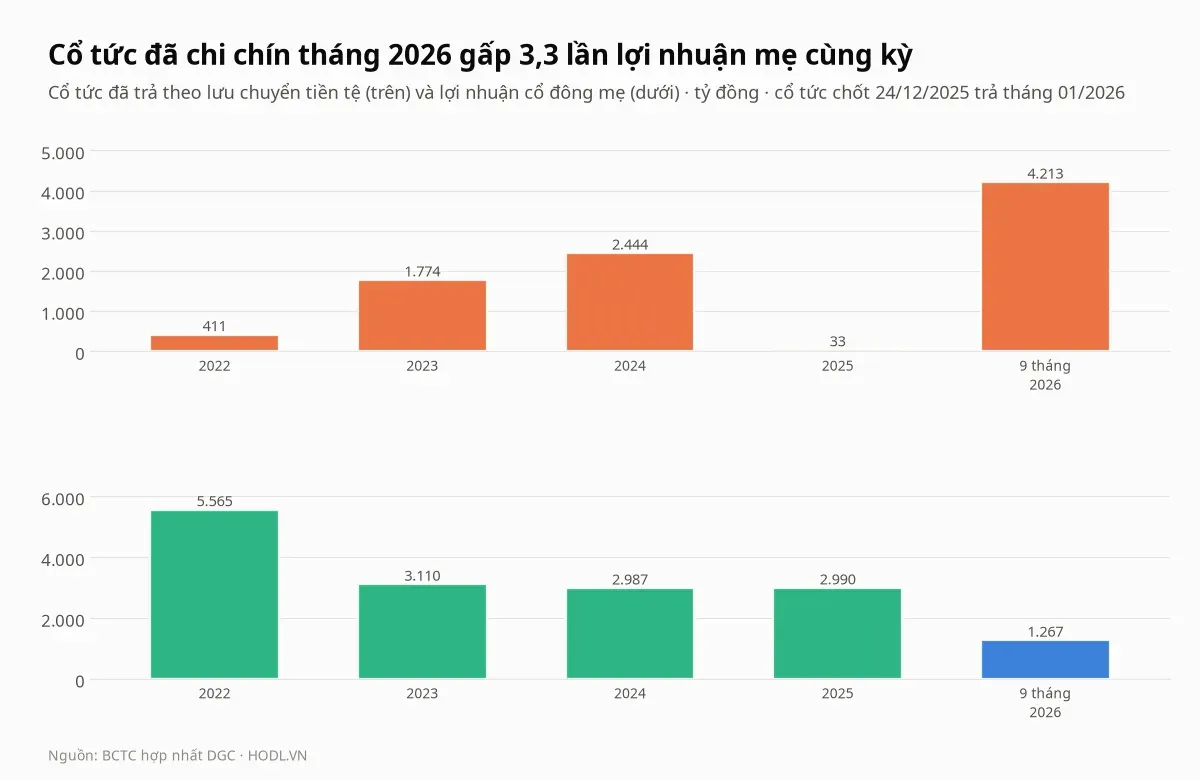
Lợi nhuận mẹ năm 2022 đạt đỉnh 5.565 tỷ đồng khi doanh thu 14.444 tỷ, rồi đi ngang gần 3.000 tỷ ba năm 2023 đến 2025 (3.110, 2.987 và 2.990 tỷ). Chín tháng 2026 chỉ còn 1.267 tỷ, bằng 42,4% cả năm 2025; EPS bốn quý là 4.883 đồng và ROE bốn quý là 12,9%, tính trên vốn chủ cổ đông mẹ 13.074 tỷ cuối quý III.
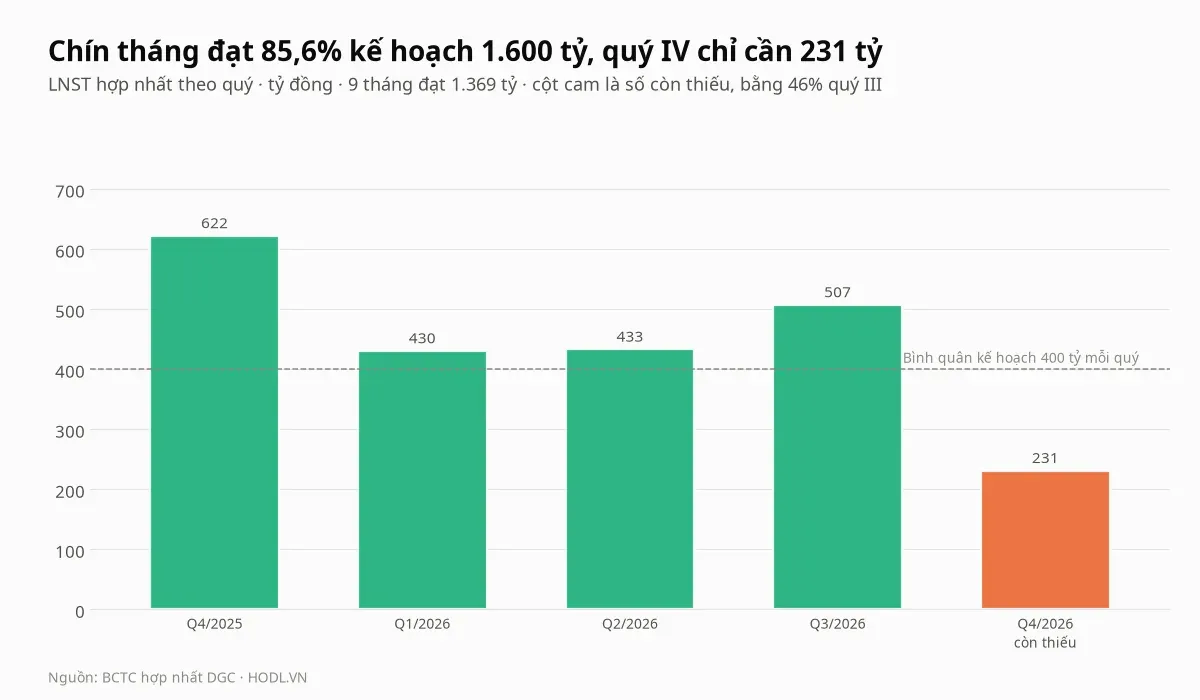
Đại hội cổ đông thường niên ngày 13/08/2026 đặt kế hoạch doanh thu hợp nhất 10.100 tỷ đồng và lợi nhuận sau thuế 1.600 tỷ. Hai chỉ tiêu giảm khoảng 10% và 49% so với năm 2025, theo báo chí tài chính.
- Chín tháng đạt 85,6% kế hoạch lợi nhuận và 69,4% kế hoạch doanh thu.
- Quý IV chỉ cần 231 tỷ lợi nhuận, bằng 46% quý III.
- Quý IV cần thêm 3.091 tỷ doanh thu để đạt kế hoạch doanh thu.
Doanh thu giảm ở đâu
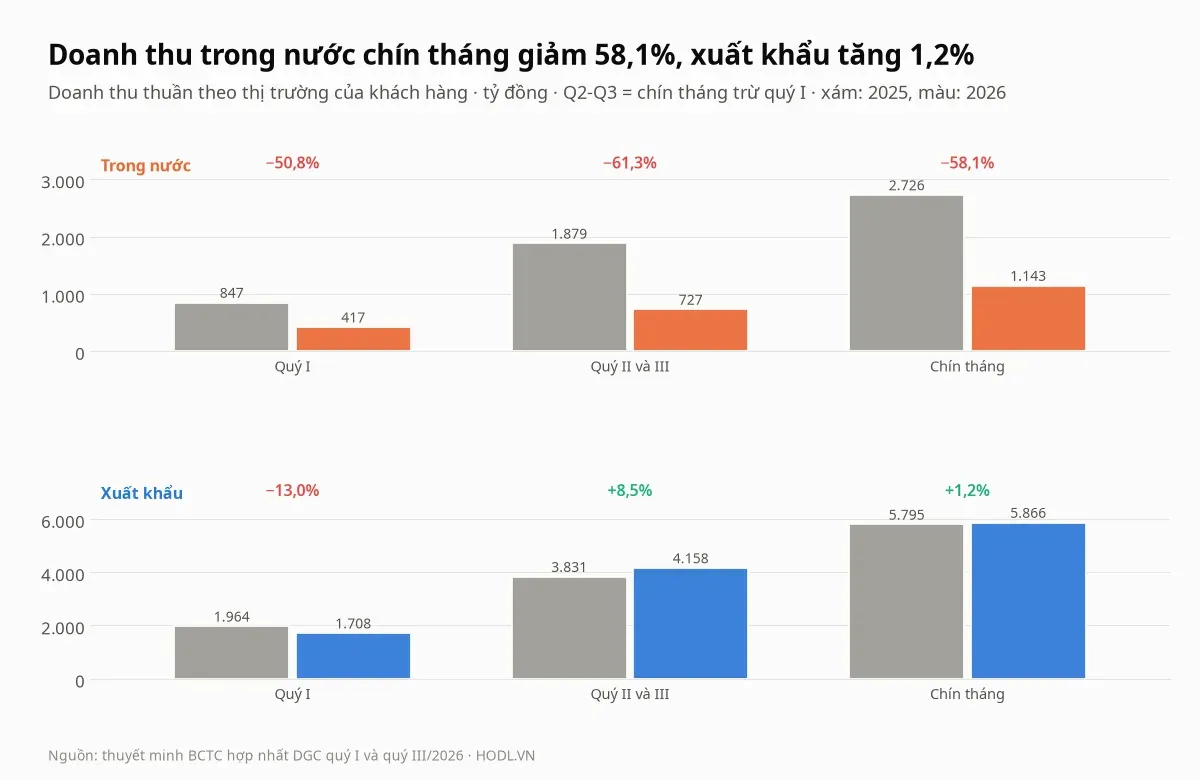
Thuyết minh báo cáo hợp nhất chỉ tách doanh thu theo thị trường của khách hàng, không tách theo sản phẩm: hàng thành phẩm (chủ yếu phốt pho vàng, axit và các loại phân bón) chiếm 99,8% doanh thu. Chín tháng 2026 trong nước là 1.143 tỷ đồng, giảm 1.583 tỷ (−58,1%), còn xuất khẩu 5.866 tỷ, tăng 71 tỷ (+1,2%); tỷ trọng xuất khẩu lên 83,7% so với 68,0%.
Mức giảm trong nước kéo dài cả ba quý: −50,8% quý I (417 tỷ so với 847 tỷ) và −61,3% cho quý II cộng III (727 tỷ so với 1.879 tỷ). Xuất khẩu giảm 13,0% quý I rồi tăng 8,5% quý II cộng III. Thuyết minh và giải trình không nêu nguyên nhân giảm trong nước, nên bài không gán cho sản phẩm hay khách hàng nào.
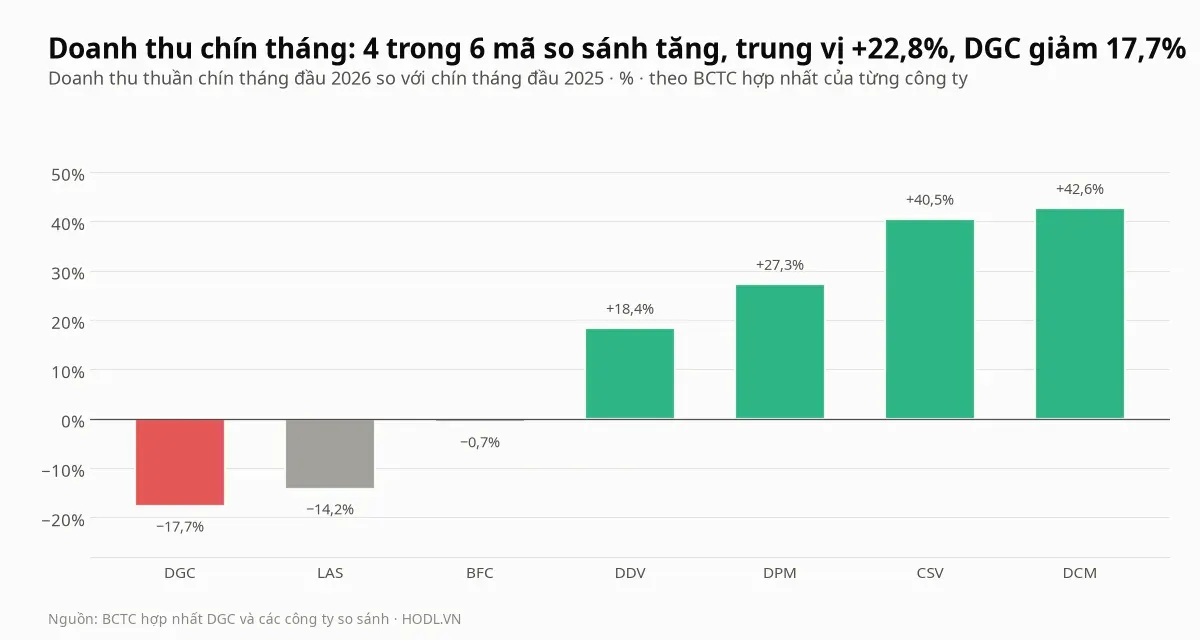
Bối cảnh ngành không xấu. Trong sáu mã so sánh, bốn mã tăng doanh thu chín tháng, trung vị +22,8%, còn DGC giảm 17,7%.
Theo giải trình của CSV trên báo chí ngày 27/10/2026, quý III giá bán bình quân phốt pho vàng của công ty con tăng 22% và sản lượng tiêu thụ tăng 56%. Đó là số của CSV, không phải của DGC.
Phần doanh thu 221 tỷ đồng bán cho CTNHH Văn Minh, bên liên quan do Chủ tịch kiểm soát chung theo thuyết minh, tăng từ 167 tỷ cùng kỳ, bằng 3,2% doanh thu chín tháng; mua từ công ty này 116 tỷ.
Lợi nhuận quý III đến từ đâu
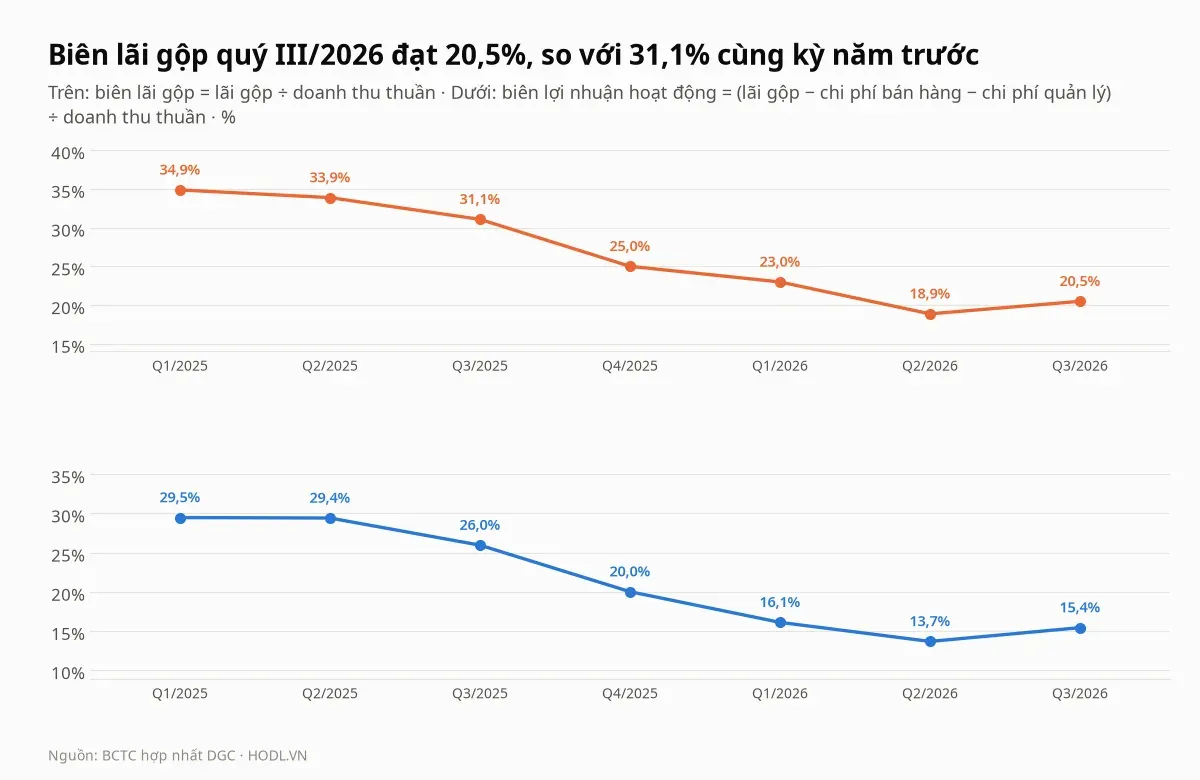
Biên lãi gộp rơi sáu quý liền: 34,9% quý I/2025, 31,1% quý III/2025, 25,0% quý IV/2025, rồi 18,9% quý II/2026 là đáy và 20,5% quý III. Biên lợi nhuận hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý, còn 15,4% so với 26,0% cùng kỳ.
Giá vốn quý III là 1.963 tỷ đồng, tăng 1,1% dù doanh thu giảm 12,3%, nên lãi gộp giảm 42,2% từ 875 tỷ xuống 506 tỷ. Công ty nêu hai nguyên nhân: giá lưu huỳnh, điện, than cốc và amoniac tăng mạnh, và khai trường 25 dừng nên giá vốn phốt pho vàng cao hơn.
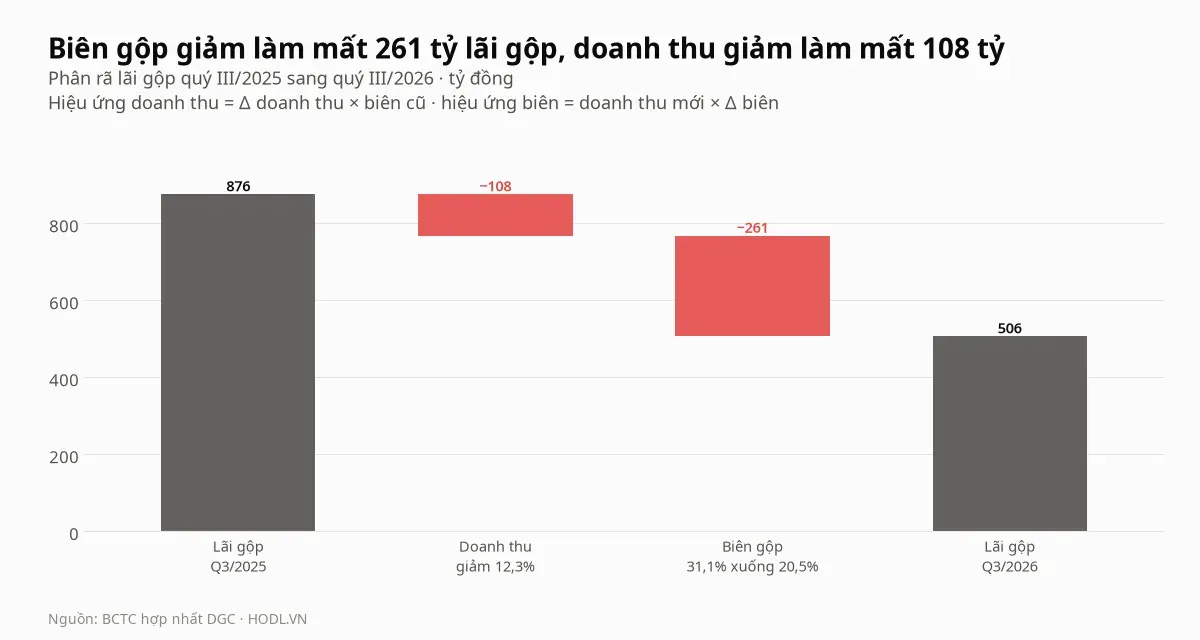
Phân rã lãi gộp cho thấy phần lớn mức giảm đến từ biên. Doanh thu thấp hơn làm mất 108 tỷ đồng lãi gộp, còn biên giảm từ 31,1% xuống 20,5% làm mất 261 tỷ, nhiều gấp 2,4 lần.
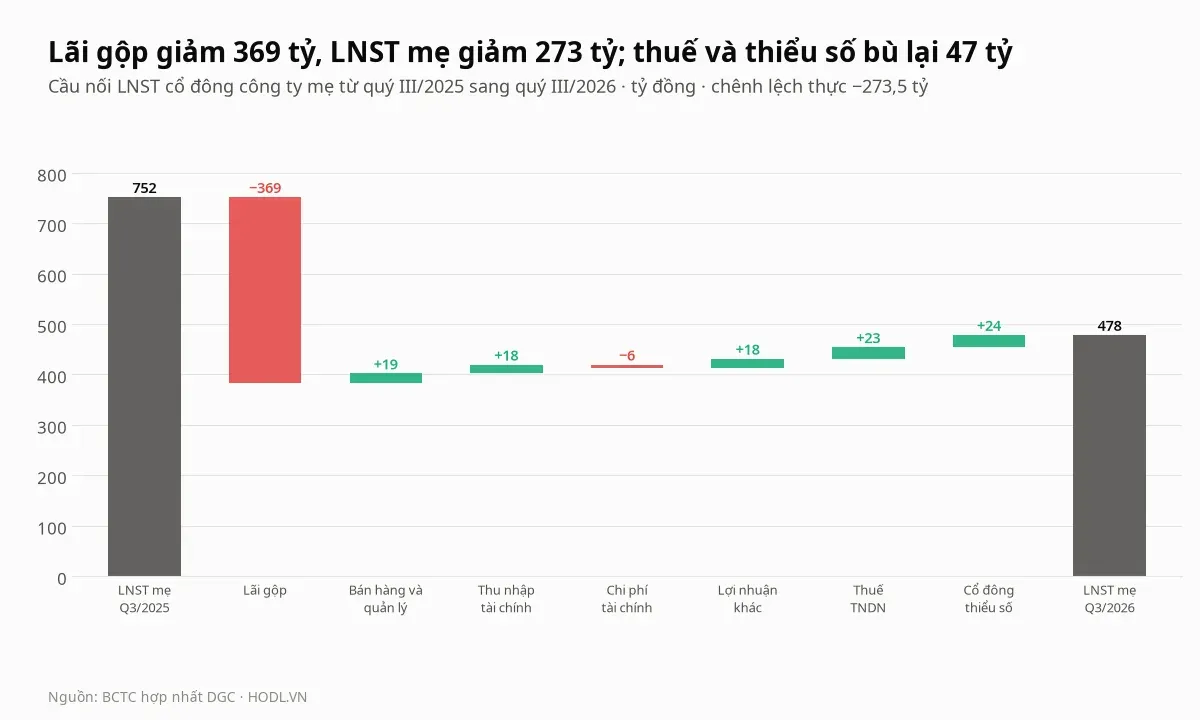
Cầu nối từ quý III/2025 tách mức giảm 273 tỷ đồng của lợi nhuận mẹ (từ 752 tỷ xuống 478 tỷ). Lãi gộp trừ 369 tỷ, nhưng chi phí bán hàng giảm 22,9% (từ 98,8 tỷ xuống 76,2 tỷ) cộng lại 22,6 tỷ, thu nhập tài chính cộng 17,6 tỷ, lợi nhuận khác cộng 17,8 tỷ, thuế cộng 23,0 tỷ và phần cổ đông thiểu số cộng 24,2 tỷ.
Lợi nhuận trước thuế quý III là 580,6 tỷ đồng, giảm 35,6%. Loại thu nhập tài chính ròng (thu nhập 209,6 tỷ trừ chi phí 24,9 tỷ, bằng 31,8% lợi nhuận trước thuế), phần còn lại từ hoạt động là 395,9 tỷ, giảm 45,6% so với 728,0 tỷ cùng kỳ.
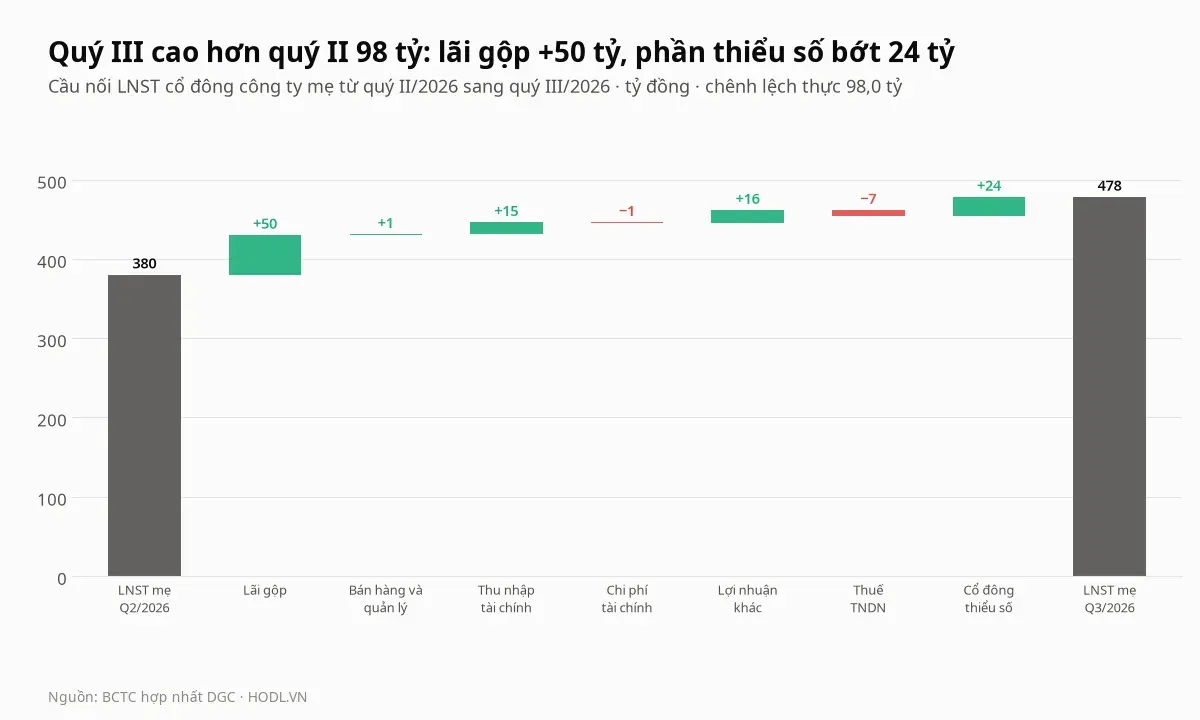
So với quý II, lợi nhuận mẹ tăng 98 tỷ đồng (từ 380 tỷ lên 478 tỷ). Các khoản đóng góp:
- Lãi gộp cộng 50 tỷ (tăng 11,0% khi biên nhích từ 18,9% lên 20,5%).
- Thu nhập tài chính cộng 15 tỷ, lợi nhuận khác cộng 16 tỷ.
- Phần thiểu số bớt 24 tỷ; thuế trừ 7 tỷ.
Số liệu có được không tách mức giá của từng loại nguyên liệu nên bài không định lượng riêng từng yếu tố.
Rủi ro pháp lý và kiểm toán
Diễn biến các vụ khởi tố, người liên quan và ảnh hưởng tới sản xuất được tổng hợp riêng ở bài Đức Giang kinh doanh gì và vụ án khởi tố ảnh hưởng ra sao.
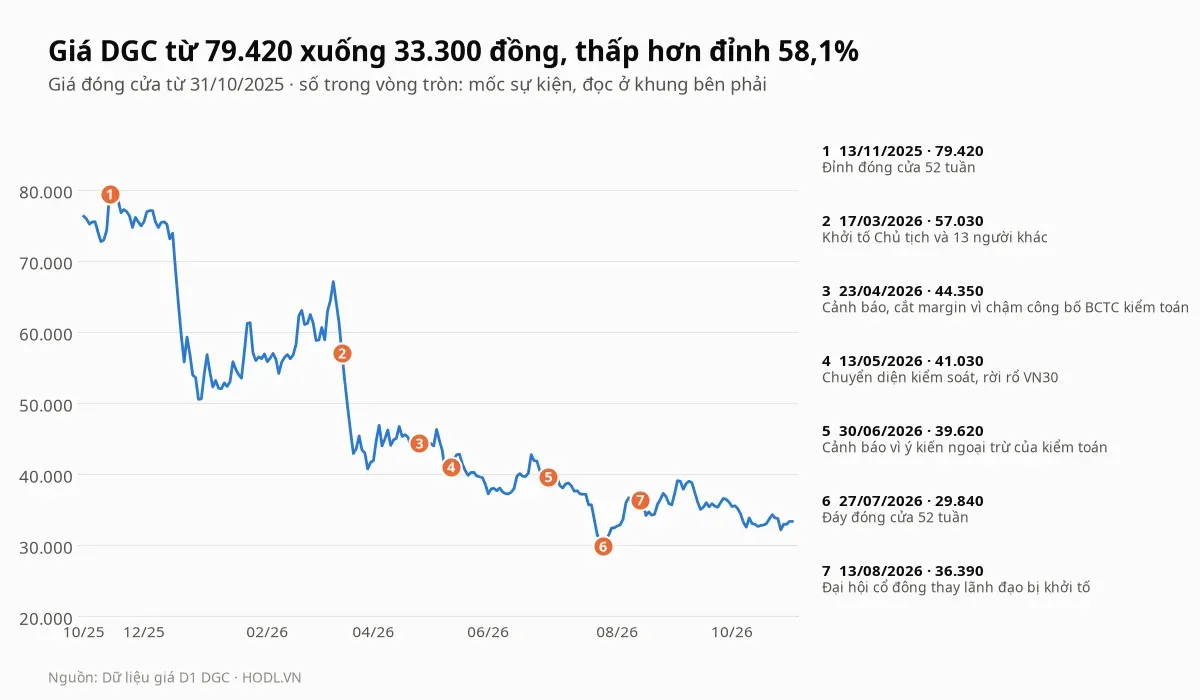
Hai đợt khởi tố gắn với DGC, theo báo chí tài chính:
- Ngày 17/03/2026 Cơ quan Cảnh sát điều tra Bộ Công an công bố khởi tố 14 bị can, gồm Chủ tịch Đào Hữu Huyền, về ô nhiễm môi trường, vi phạm quy định khai thác tài nguyên và vi phạm quy định về kế toán.
- Ngày 22/07/2026 DGC nhận thông báo khởi tố bị can và cấm đi khỏi nơi cư trú với thêm ba lãnh đạo.
Chưa có kết luận, nên bài không nhận định về trách nhiệm của ai. Chi tiết các mốc nằm ở bài riêng về vụ án và lĩnh vực kinh doanh của DGC.
Hệ quả vận hành nằm ở nguồn quặng. Công ty giải trình ngày 28/10/2026 rằng khai trường 25 tạm dừng phục vụ điều tra, nên quý III dùng toàn bộ quặng nhập khẩu và mua ngoài. Thuế tài nguyên và phí khai thác phát sinh chín tháng chỉ 0,18 tỷ đồng.
Giá phản ứng ngay. Từ 13/03 đến 23/03/2026 giá rơi từ 64.160 xuống 42.850 đồng (−33,2%), riêng phiên 20/03 khớp 35,0 triệu cổ phiếu.
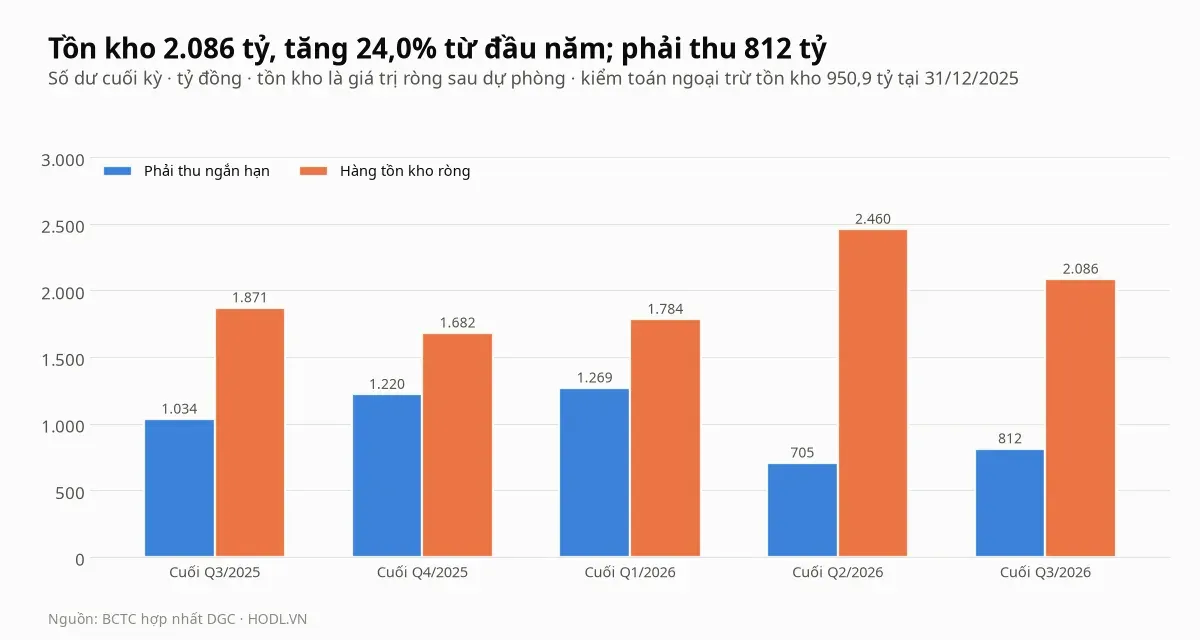
Kiểm toán UHY ngoại trừ 950,9 tỷ đồng hàng tồn kho trên báo cáo hợp nhất 31/12/2025.
- Lý do: UHY được chọn thay PwC sau thời điểm kiểm kê nên không chứng kiến kiểm kê.
- Các chỉ tiêu liên quan chưa được điều chỉnh vì vụ án chưa có kết luận.
- Công ty dự kiến kiểm kê chung với UHY tại 30/06 và 31/12/2026 để gỡ ngoại trừ.
- Báo chí ghi báo cáo soát xét bán niên 2026 cũng có ngoại trừ.
Bảng cân đối quý III còn có khoản dự phòng phải trả ngắn hạn 200 tỷ đồng (cuối 2025 là 0), hình thành 100 tỷ quý II và 100 tỷ quý III; thuyết minh không nêu mục đích và khoản này không nằm trong chi phí bán hàng hay quản lý, nên bài không gán nó cho vụ án.
Hàng tồn kho cuối quý III là 2.086 tỷ đồng, tăng 24,0% từ đầu năm. Nguyên vật liệu 1.433 tỷ (so với 1.089 tỷ) và thành phẩm 642 tỷ (so với 460 tỷ).
Về niêm yết, các mốc theo thứ tự:
- 23/04: cảnh báo.
- 13/05: kiểm soát và rời VN30.
- 26/05: hạn chế giao dịch.
- 30/06: cảnh báo vì ngoại trừ.
- 24/08: ra khỏi diện cảnh báo theo báo chí.
Bài chưa tìm được công bố mới hơn về diện hạn chế giao dịch.
Tiền gửi và nợ vay
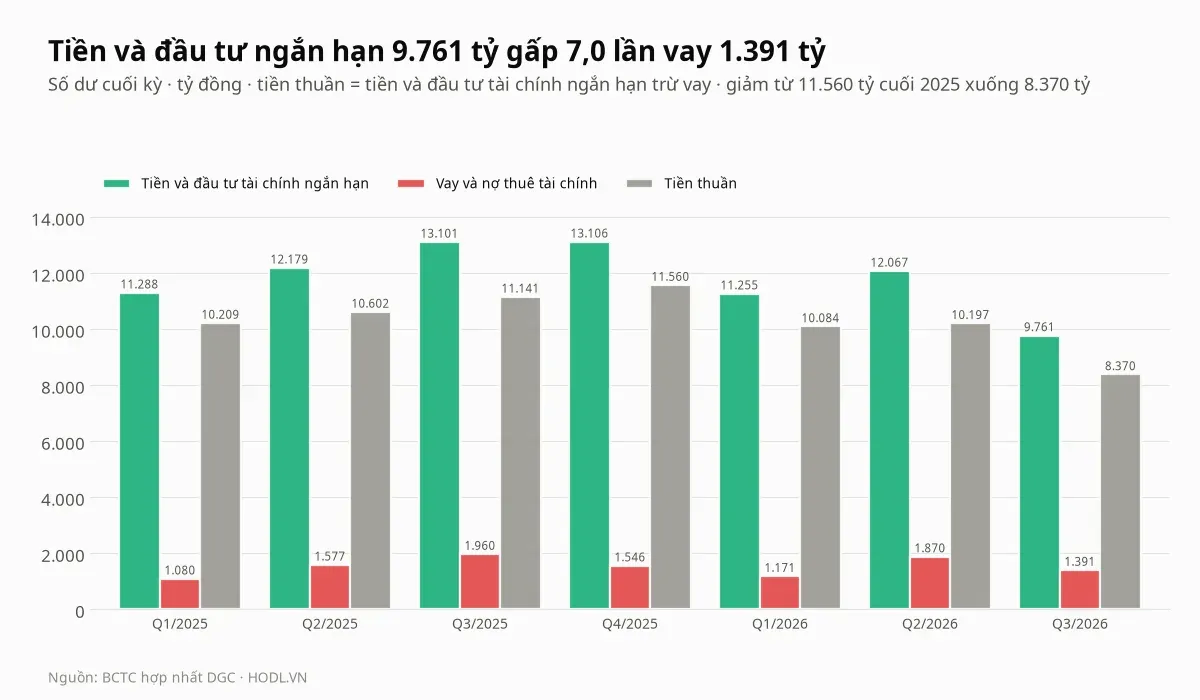
Điểm tựa của bảng cân đối là tiền. Cuối quý III tiền và đầu tư tài chính ngắn hạn là 9.761 tỷ đồng, bằng 59,1% tổng tài sản 16.514 tỷ, trong khi vay chỉ 1.391 tỷ (toàn bộ ngắn hạn, chủ yếu vay bằng ngoại tệ), gấp 7,0 lần. Tiền thuần 8.370 tỷ bằng 66,2% vốn hoá, tương đương 22.040 đồng mỗi cổ phiếu, giảm từ 11.560 tỷ cuối 2025.
Cơ cấu 9.761 tỷ theo thuyết minh:
- Tiền và tương đương tiền chỉ 230 tỷ (200 tỷ tiền gửi không kỳ hạn và 28 tỷ tiền gửi tương đương tiền).
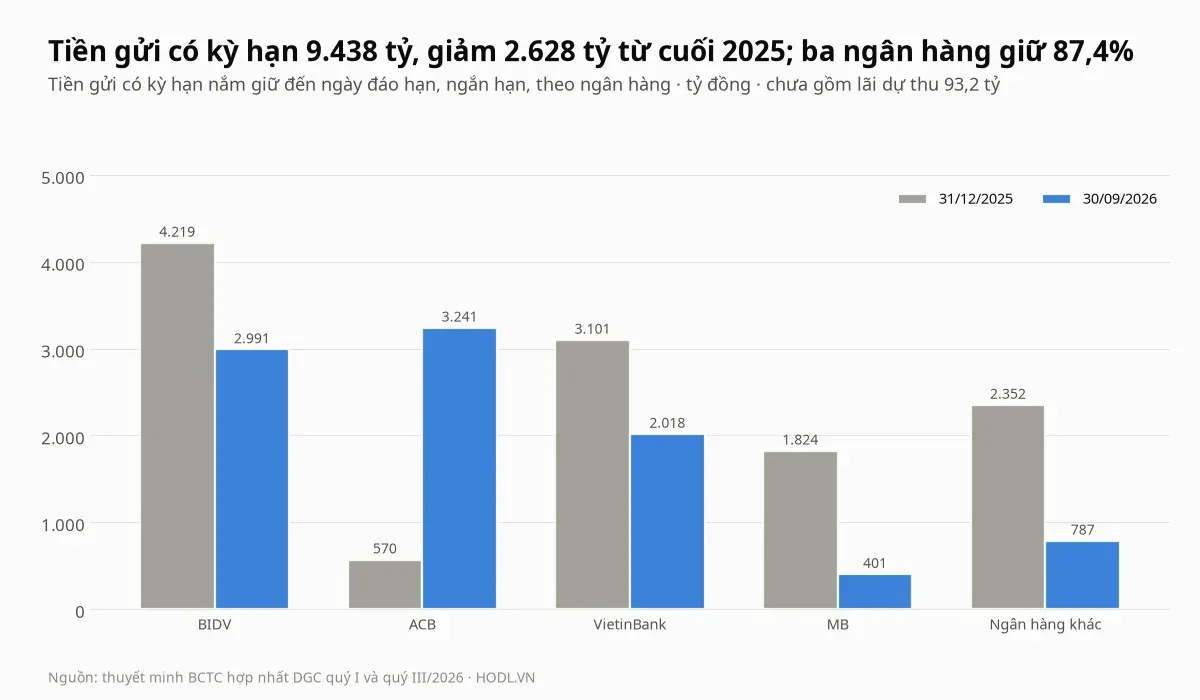
- 9.531 tỷ là đầu tư nắm giữ đến ngày đáo hạn ghi ngắn hạn, gồm tiền gửi có kỳ hạn 9.438 tỷ và lãi dự thu 93 tỷ.
Tiền gửi có kỳ hạn theo ngân hàng:
- ACB 3.241 tỷ (34,3%), tăng từ 570 tỷ cuối 2025.
- BIDV 2.991 tỷ (31,7%).
- VietinBank 2.017 tỷ (21,4%).
- MB 401 tỷ (4,3%).
- Các ngân hàng khác 787 tỷ.
BIDV, VietinBank, MB và nhóm khác đều giảm so với cuối 2025.
Thuyết minh không ghi kỳ hạn của từng khoản, chỉ phân loại ngắn hạn, tức đáo hạn trong 12 tháng.
- Lãi tiền gửi và cho vay chín tháng 527 tỷ (so với 447 tỷ), bằng 33,4% lợi nhuận trước thuế.
- Thu nhập tài chính cả khoản chênh lệch tỷ giá là 576 tỷ, tăng 6,2%.
Khoản này nâng lợi nhuận nhưng làm tập trung rủi ro vào ba ngân hàng giữ 87,4% tiền gửi có kỳ hạn.
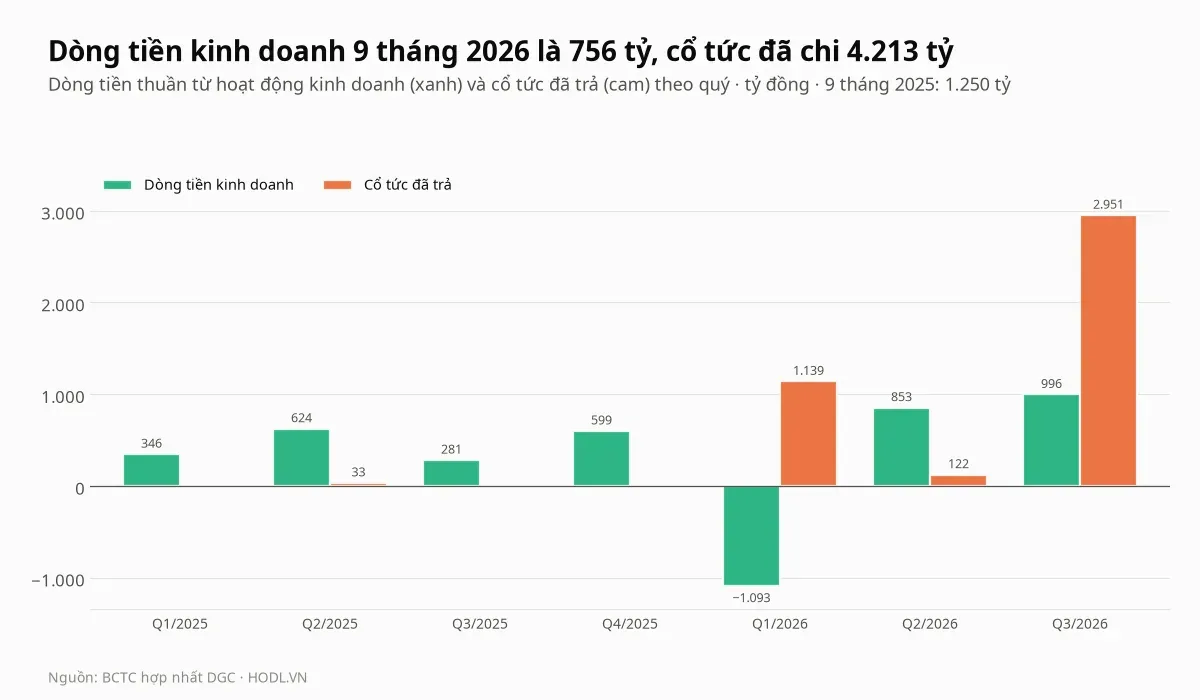
Dòng tiền kinh doanh chín tháng 756 tỷ đồng, so với 1.250 tỷ cùng kỳ (giảm 39,6%), trong khi cổ tức đã chi 4.213 tỷ. Quý I âm 1.093 tỷ, quý II dương 853 tỷ và quý III dương 996 tỷ nhờ hàng tồn kho giảm 366 tỷ và phải thu giảm 98 tỷ.
Chi đầu tư và dự án dở dang
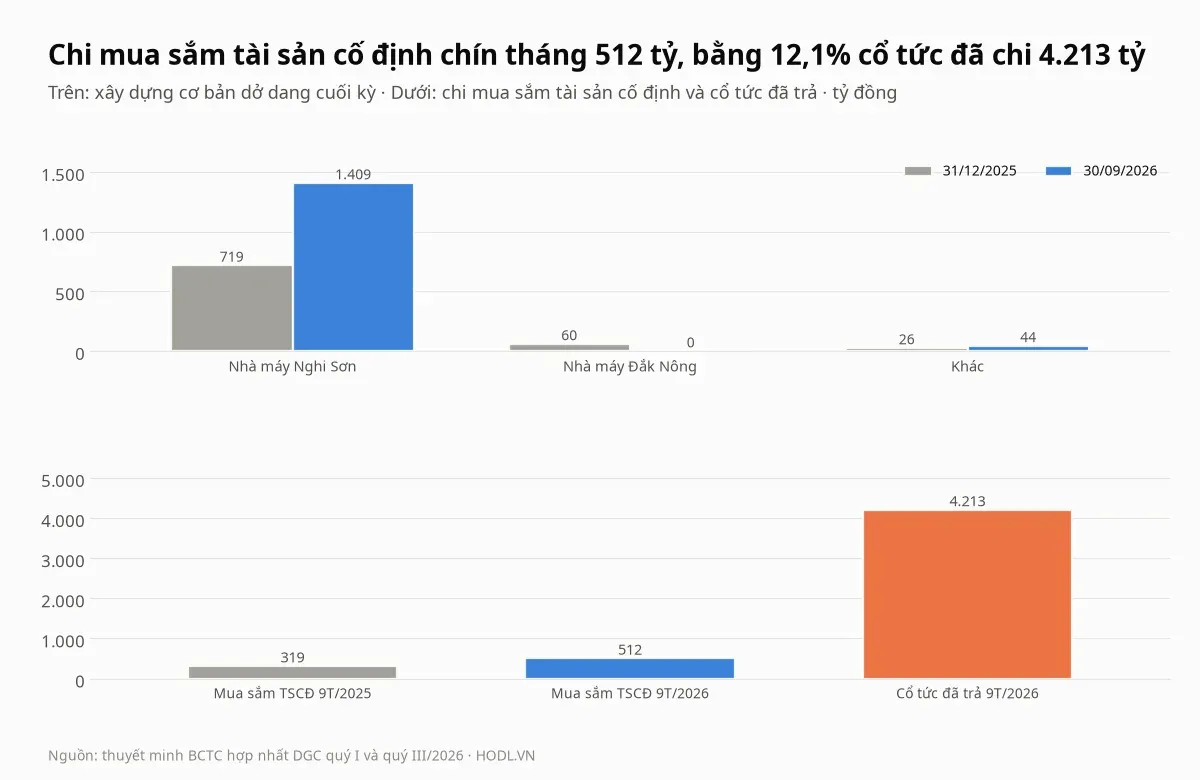
Chín tháng 2026 chi mua sắm tài sản cố định là 512 tỷ đồng, tăng 60,2% so với 319 tỷ, nhưng chỉ bằng 12,1% cổ tức đã chi (4.213 tỷ). Xây dựng cơ bản dở dang tăng từ 805 tỷ lên 1.453 tỷ, gần như toàn bộ ở nhà máy Nghi Sơn (1.409 tỷ so với 719 tỷ), bằng 58,7% tổng vốn 2.400 tỷ của dự án; dự án Đắk Nông (60 tỷ cuối 2025) không còn trong danh mục.
Công ty nêu tổ hợp Nghi Sơn dự kiến vận hành quý IV/2026. Hội đồng quản trị thông qua đề nghị điều chỉnh giấy chứng nhận đầu tư dự án ngày 15/10/2026.
Cùng kỳ, tài sản cố định hữu hình giảm từ 1.943 tỷ xuống 1.485 tỷ vì thanh lý nguyên giá 350 tỷ (giá trị còn lại 284 tỷ) và khấu hao 200 tỷ. Số liệu có được không nêu mục đích của từng khoản chi, nên bài chỉ so sánh các con số.
Cổ tức
Cổ tức 2025 là 8.000 đồng mỗi cổ phiếu (80%), gồm hai đợt:
- Đợt 1: 3.000 đồng, ngày giao dịch không hưởng quyền 24/12/2025, ghi giảm vốn chủ cuối 2025, trả 1.139 tỷ vào tháng 01/2026.
- Đợt 2: 5.000 đồng, không hưởng quyền 14/09/2026, 1.899 tỷ.
Cổ tức tạm ứng 2026 đợt 1 là 3.000 đồng, cũng không hưởng quyền 14/09/2026, 1.139 tỷ. Vì vậy cổ tức ghi giảm vốn chủ chín tháng 2026 là 8.000 đồng, 3.038 tỷ.
Kế hoạch cổ tức 2026 theo báo chí là 30%, tức đã tạm ứng đủ.
Theo lưu chuyển tiền tệ, quý III chi 2.951 tỷ, chín tháng 4.213 tỷ, gấp 3,3 lần lãi mẹ cùng kỳ và bằng 32,1% tiền và đầu tư ngắn hạn cuối 2025 (13.106 tỷ). Từ 2023 đến chín tháng 2026 công ty chi 8.464 tỷ (1.774 tỷ, 2.445 tỷ, 33 tỷ và 4.213 tỷ), bằng 81,7% lợi nhuận mẹ cùng kỳ (10.355 tỷ); năm 2025 chỉ 33 tỷ vì cổ tức chốt tháng 12 trả sau Tết.
Dự phóng sổ sách cuối 2026
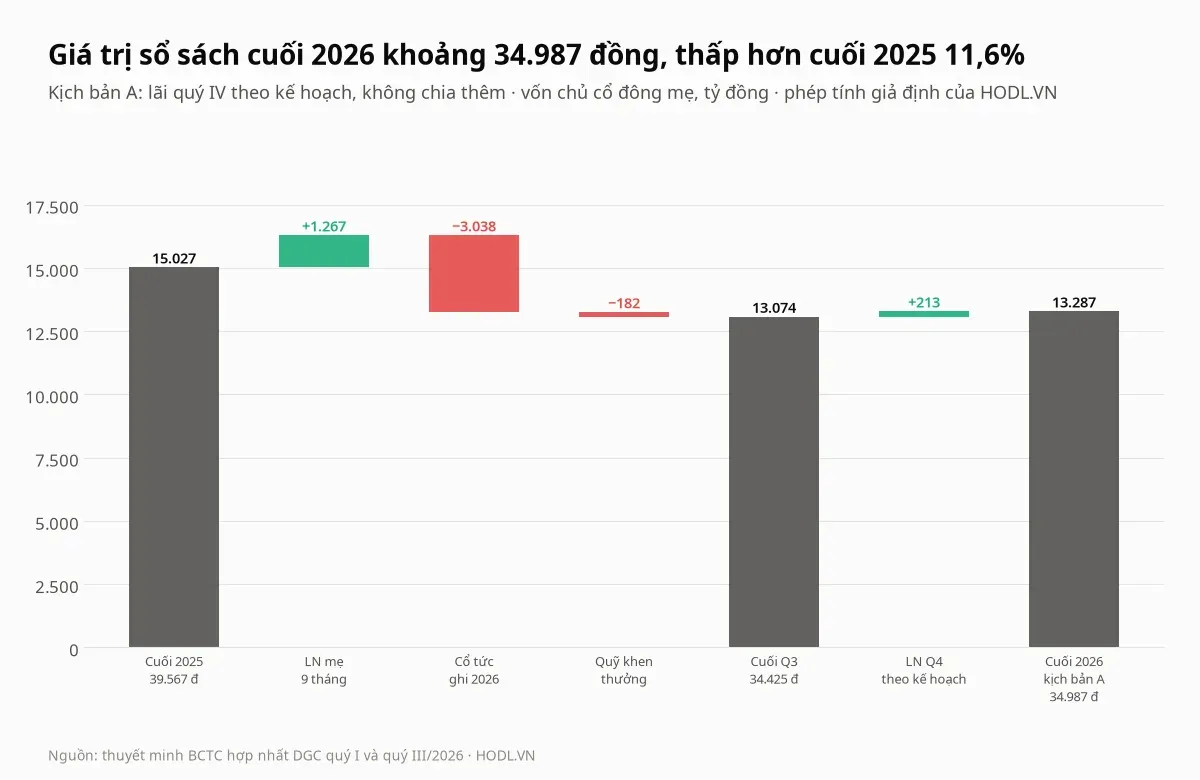
Số thật cuối 2025 lấy từ bảng biến động vốn chủ: tổng vốn chủ 15.370,8 tỷ đồng trừ lợi ích cổ đông thiểu số 344,2 tỷ, tức 15.026,6 tỷ vốn chủ cổ đông mẹ, chia 379.779.286 cổ phiếu là 39.567 đồng. Chín tháng tính ra đúng vốn chủ cuối quý III (13.073,9 tỷ, 34.425 đồng), khớp tới từng tỷ.
Khoản | Tỷ đồng | Đồng mỗi cổ phiếu |
|---|---|---|
Vốn chủ cổ đông mẹ 31/12/2025 | 15.027 | 39.567 |
Cộng lợi nhuận mẹ chín tháng | +1.267 | +3.336 |
Trừ cổ tức ghi giảm vốn chủ (5.000 đồng đợt 2/2025 và 3.000 đồng tạm ứng đợt 1/2026) | −3.038 | −8.000 |
Trừ trích quỹ khen thưởng, phúc lợi | −182 | −478 |
Vốn chủ cổ đông mẹ 30/09/2026 | 13.074 | 34.425 |
Dự phóng cuối 2026 là phép tính giả định của HODL.VN, không phải dự báo của doanh nghiệp: vốn chủ cuối quý III cộng lợi nhuận mẹ quý IV, trừ cổ tức quý IV nếu có. Chưa có công bố cổ tức nào có ngày không hưởng quyền sau 14/09/2026 trong dữ liệu đến 30/10/2026, và bài không trích thêm quỹ trong quý IV.
Kịch bản | Lợi nhuận mẹ quý IV (tỷ) | Vốn chủ cuối 2026 (tỷ) | BVPS cuối 2026 (đồng) | So với cuối 2025 |
|---|---|---|---|---|
A: lãi cả năm đúng kế hoạch 1.600 tỷ hợp nhất, không chia thêm | 213 | 13.287 | 34.987 | −11,6% |
B: lãi quý IV bằng quý III, không chia thêm | 478 | 13.552 | 35.684 | −9,8% |
A, nếu thêm tạm ứng 3.000 đồng như ngày 24/12/2025 (chưa có công bố) | 213 | 12.148 | 31.987 | −19,2% |
B, nếu thêm tạm ứng 3.000 đồng | 478 | 12.413 | 32.684 | −17,4% |
Kịch bản A lấy 231 tỷ hợp nhất còn thiếu so với kế hoạch (1.600 tỷ trừ 1.369 tỷ) nhân 92,5%, tỷ lệ lợi nhuận mẹ trên hợp nhất chín tháng, tức 213 tỷ lợi nhuận mẹ quý IV.
Mọi kịch bản đều cho giá trị sổ sách cuối 2026 thấp hơn cuối 2025, vì cổ tức 8.000 đồng ghi trong năm cao hơn 2,4 lần lợi nhuận mẹ chín tháng (3.336 đồng mỗi cổ phiếu).
Muốn BVPS cuối 2026 bằng cuối 2025 mà không chia thêm, lợi nhuận mẹ quý IV phải là 1.953 tỷ, gấp 4,1 lần quý III. Ở BVPS kịch bản A, giá 33.300 đồng ứng với P/B 0,95 lần.
Kịch bản cổ tức hai năm
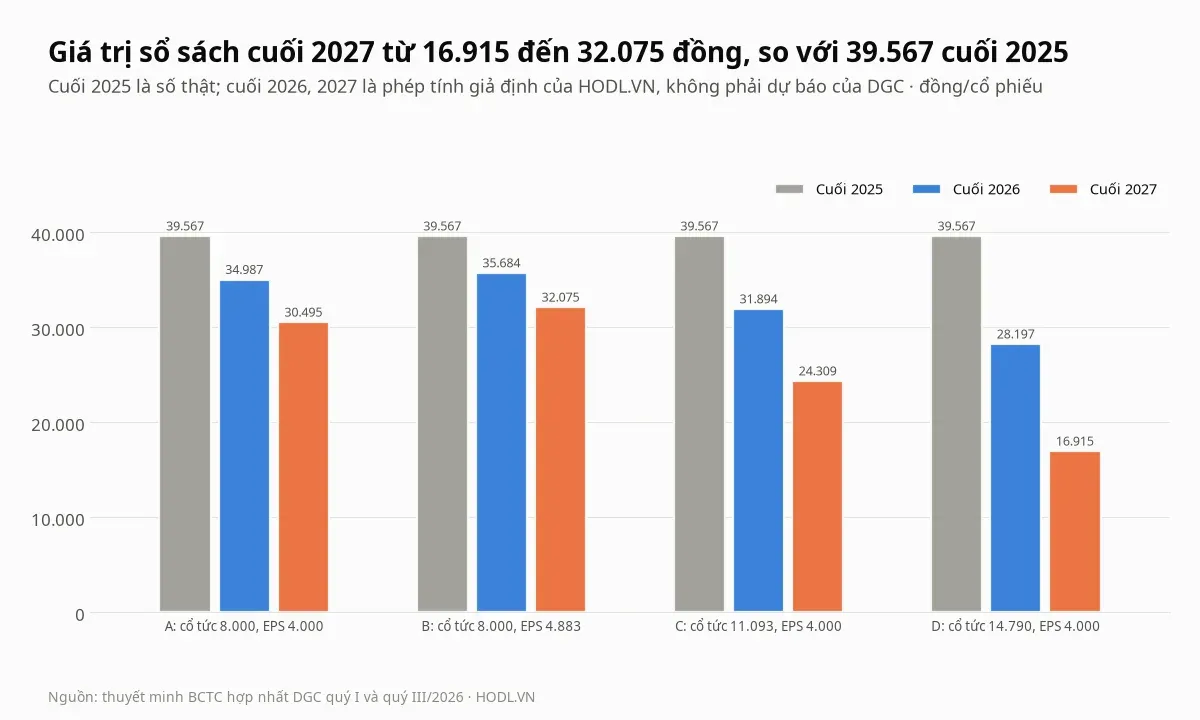
Câu hỏi là nếu cổ tức tiếp tục rút tiền ra thì giá trị sổ sách và tiền thuần còn bao nhiêu sau hai năm. Bài tính bằng cầu nối vốn chủ mỗi năm:
- Vốn chủ cổ đông mẹ đầu kỳ, cộng lợi nhuận mẹ.
- Trừ cổ tức ghi giảm vốn chủ.
- Trừ trích quỹ khen thưởng, phúc lợi (181,6 tỷ năm 2026 như chín tháng, 186,7 tỷ năm 2027 như 2025).
Đây là phép tính giả định của HODL.VN, không phải dự báo hay kế hoạch của DGC.
Ba mức cổ tức được dùng:
- 8.000 đồng mỗi năm: tổng cổ tức đã công bố cho năm 2025 (3.000 cộng 5.000 đồng), cũng là số đã ghi giảm vốn chủ chín tháng 2026.
- 11.093 đồng: tiền cổ tức đã chi chín tháng chia cho cổ phiếu (4.213 tỷ chia 379,78 triệu), dùng như mức hằng năm.
- 14.790 đồng: 11.093 đồng quy năm (nhân 12 chia 9).
Số 4.213 tỷ gồm 1.139 tỷ của cổ tức 3.000 đồng quyết định từ tháng 12/2025, nên mức 14.790 đồng cao hơn mức công bố cho 2026 (8.000 đồng) và chỉ là trường hợp căng; phần vượt 8.000 đồng của năm 2026 được giả định chi thêm trong quý IV.
Về lãi, EPS bốn quý gần nhất là 4.883 đồng. Kịch bản lãi thấp dùng EPS 4.000 đồng cho 2027 và lãi 2026 theo kế hoạch 1.600 tỷ hợp nhất (EPS 3.898 đồng); kịch bản B lấy lãi quý IV bằng quý III (EPS 2026 là 4.596 đồng) và EPS 2027 là 4.883 đồng.
Kịch bản | Năm | EPS (đồng) | Cổ tức ghi giảm vốn chủ (đồng) | BVPS cuối năm (đồng) | Tiền thuần cuối năm (tỷ) | ROE |
|---|---|---|---|---|---|---|
A: cổ tức 8.000, EPS 4.000 | 2026 | 3.898 | 8.000 | 34.987 | 8.501 | 10,5% |
A | 2027 | 4.000 | 8.000 | 30.495 | 6.702 | 12,2% |
B: cổ tức 8.000, EPS 4.883 | 2026 | 4.596 | 8.000 | 35.684 | 8.787 | 12,2% |
B | 2027 | 4.883 | 8.000 | 32.075 | 7.351 | 14,4% |
C: cổ tức 11.093, EPS 4.000 | 2026 | 3.898 | 11.093 | 31.894 | 7.326 | 10,9% |
C | 2027 | 4.000 | 11.093 | 24.309 | 4.353 | 14,2% |
D: cổ tức 14.790, EPS 4.000 | 2026 | 3.898 | 14.790 | 28.197 | 5.922 | 11,5% |
D | 2027 | 4.000 | 14.790 | 16.915 | 1.545 | 17,7% |
Tiền thuần cuối kỳ được tính như sau:
- Tiền thuần đầu kỳ 8.370 tỷ, cộng lợi nhuận hợp nhất (lợi nhuận mẹ chia 92,5%).
- Cộng khấu hao (70 tỷ quý IV/2026, 280 tỷ năm 2027).
- Trừ chi mua sắm tài sản cố định (170 tỷ và 682 tỷ, theo nhịp chín tháng quy năm) và cổ tức tiền.
Bảng chưa cộng 991 tỷ còn lại của dự án Nghi Sơn (2.400 tỷ trừ 1.409 tỷ đã dở dang) và chưa tính biến động vốn lưu động. ROE là lợi nhuận mẹ trên vốn chủ mẹ bình quân đầu và cuối năm.
Số tự tính không khớp mức 18.000 đồng ở các mức cổ tức đã công bố:
- Cổ tức 8.000 đồng mỗi năm: sổ sách cuối 2027 là 30.495 đồng.
- Cổ tức 11.093 đồng mỗi năm: 24.309 đồng.
- Cổ tức 14.790 đồng mỗi năm, tức nhịp chín tháng quy năm: 16.915 đồng, gần mức 18.000.
Để đúng 18.000 đồng cần 14.248 đồng mỗi năm. Mức đó chi 5.617 tỷ mỗi năm, gấp 3,7 lần lợi nhuận mẹ 1.519 tỷ, và tiền thuần chỉ còn 1.545 tỷ cuối 2027.
Về toán học, mỗi 1.000 đồng cổ tức chia ra làm sổ sách và tiền thuần giảm 1.000 đồng mỗi cổ phiếu, và lãi tiền gửi cũng nhỏ đi: với mức sinh lời ước tính khoảng 6% một năm, 1.000 tỷ cổ tức làm mất khoảng 60 tỷ lãi mỗi năm.
Số liệu có được không nêu chính sách cổ tức 2027. Câu hỏi đặt ra là khi doanh thu trong nước giảm 58,1%, cổ tức chi gấp 3,3 lần lãi, 991 tỷ chi phí dự án còn lại và vụ án chưa có kết luận, tiền thuần còn lại đủ cho những khoản đó đến mức nào; bài chỉ nêu các con số, không suy luận ý định của công ty.
Cổ đông và thanh khoản
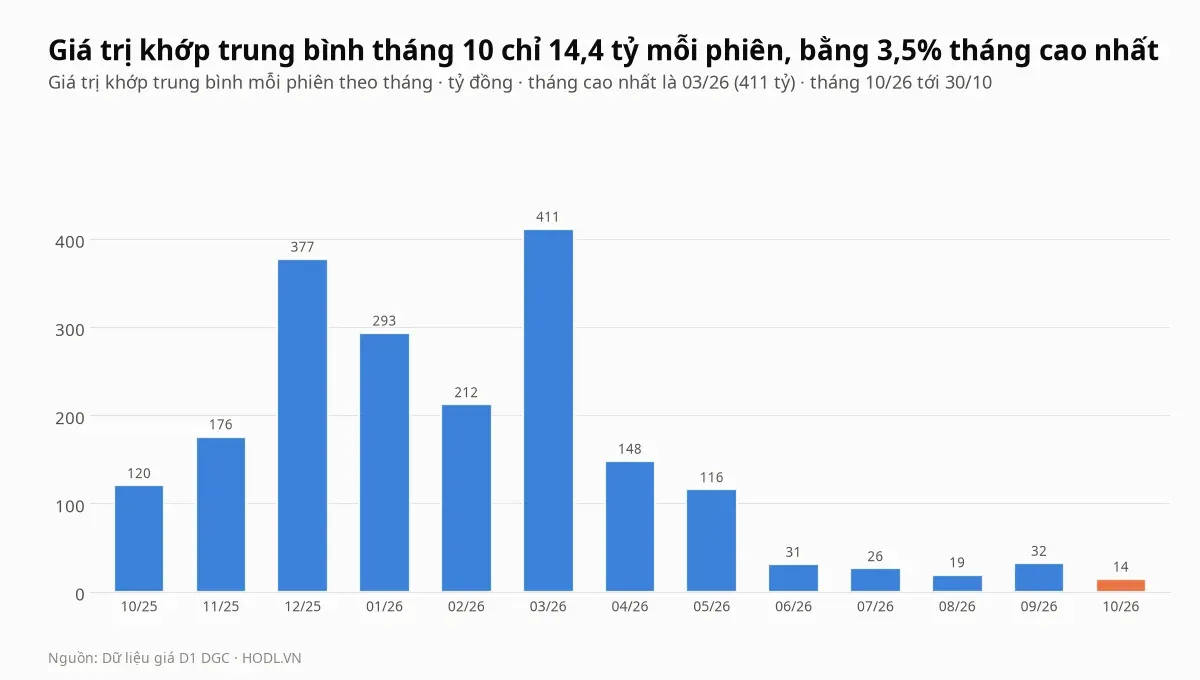
Cổ phiếu tự do chuyển nhượng là 60%, nhà đầu tư nước ngoài nắm 2,63% vốn. Giá trị khớp trung bình mỗi phiên rơi từ 411 tỷ đồng tháng 03/2026 xuống 31 tỷ tháng 06, 19 tỷ tháng 08 và 14,4 tỷ tháng 10, bằng 3,5% mức cao nhất.
Khối lượng khớp trung bình 20 phiên là 416 nghìn cổ phiếu, bằng 0,68 lần trung bình 60 phiên (612 nghìn). Thanh khoản mỏng làm giá dễ dao động mạnh khi có tin. Diện kiểm soát và việc rời VN30 từ 13/05 trùng với lúc giá trị khớp rơi từ 116 tỷ tháng 05 xuống 31 tỷ tháng 06.
Khối ngoại và tự doanh
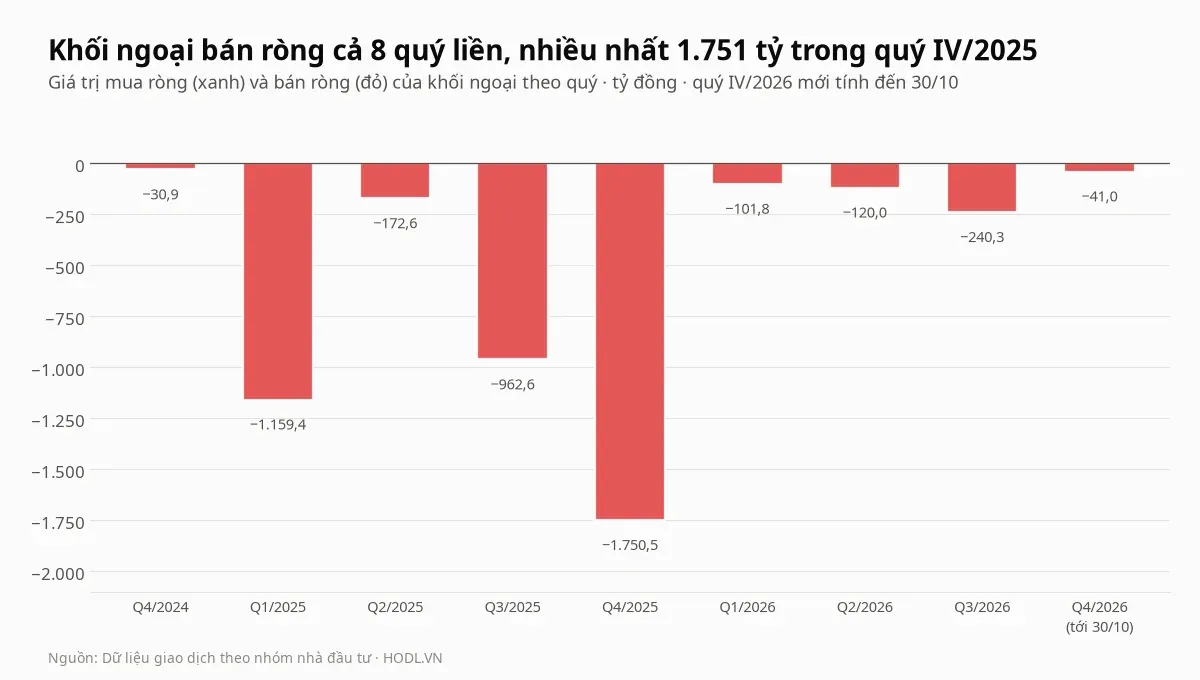
Khối ngoại bán ròng cả tám quý đầy đủ từ quý IV/2024 (tỷ đồng):
- Quý IV/2024: 31; quý I/2025: 1.159; quý II: 173; quý III: 963.
- Quý IV/2025: 1.751.
- Quý I/2026: 102; quý II: 120; quý III: 240.
Trong 12 tháng tới 30/10/2026 khối ngoại mua 4.720 tỷ và bán 6.818 tỷ, tức bán ròng 2.098 tỷ. Tổng mua và bán 11.538 tỷ chiếm 30,0% giá trị khớp 38.468 tỷ, với 168 phiên bán ròng và 80 phiên mua ròng.
Phiên 19/12/2025 là phiên bán ròng lớn nhất, 634,7 tỷ đồng. Trong 30 phiên gần nhất khối ngoại bán ròng 98,9 tỷ và 90 phiên bán ròng 311,2 tỷ; giao dịch khớp lệnh bán ròng 2.339 tỷ, còn thoả thuận mua 350 tỷ và bán 105 tỷ.
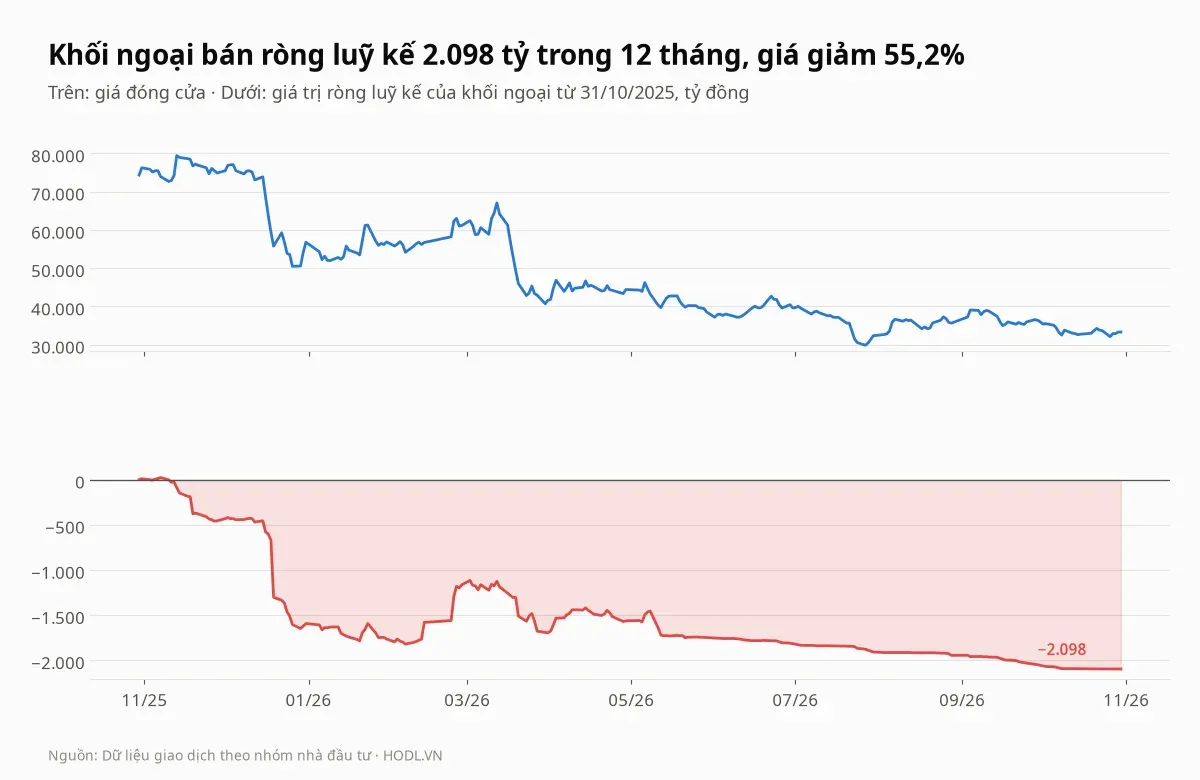
Luỹ kế 12 tháng cho thấy dòng bán đi cùng giá. Khối ngoại bán ròng luỹ kế 1.336 tỷ đến ngày 22/12/2025, khi giá từ đỉnh 79.420 đồng còn 59.250 đồng, rồi chuỗi bán ròng kéo dài tới 2.098 tỷ ngày 30/10/2026; giá 12 tháng giảm 55,2%.
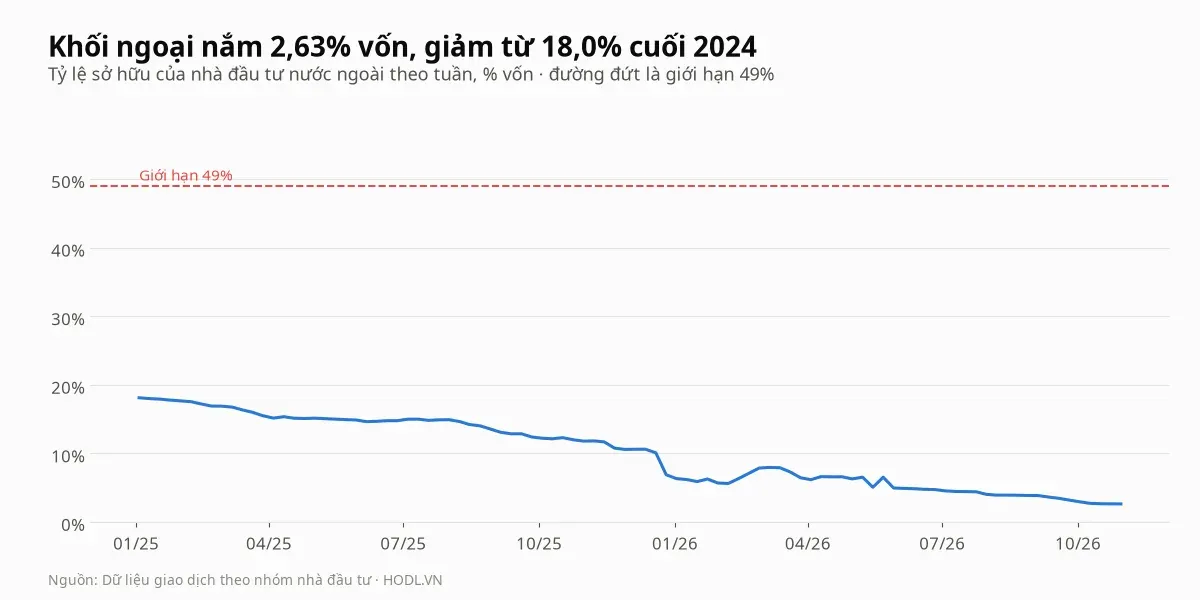
Tỷ lệ nắm giữ của khối ngoại giảm từ 18,0% cuối 2024 xuống 2,63% ngày 30/10/2026, còn 46,37% vốn (khoảng 176,1 triệu cổ phiếu) dưới giới hạn 49%. Phần lớn lượng sở hữu đã rời đi, nên khối ngoại không còn là bên bán áp đảo như năm 2025.
Tự doanh có dữ liệu đến 30/10/2026. Trong 12 tháng họ mua 1.155 tỷ và bán 1.293 tỷ, tức bán ròng 138 tỷ đồng (101 phiên bán ròng, 79 phiên mua ròng); theo quý là bán ròng 84 tỷ quý IV/2025, 52 tỷ, 28 tỷ và 0,9 tỷ quý III/2026. Phiên lớn nhất là 13/02/2026, bán ròng 198 tỷ.
So sánh cùng ngành
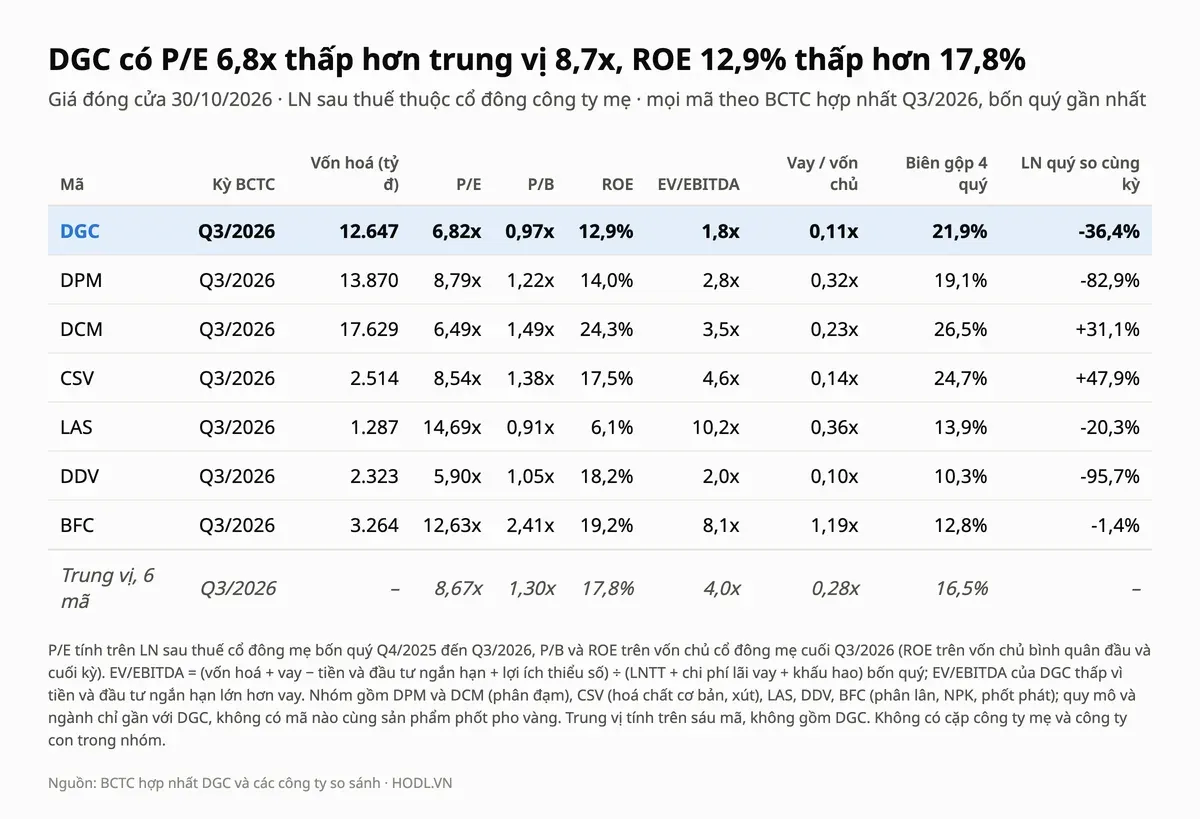
Nhóm so sánh gồm DPM và DCM (phân đạm), CSV (hoá chất cơ bản, xút), LAS, DDV và BFC (phân lân, NPK, phốt phát), tính bốn quý tới quý III/2026, vốn hoá từ 1.287 đến 17.629 tỷ đồng. Không mã nào bán phốt pho vàng như DGC; HVT và SFG vốn hoá dưới 1.000 tỷ, PLC không cùng mảng nên bị loại, và trung vị tính trên sáu mã, không gồm DGC.
Cổ phiếu DGC có P/E 6,8 lần thấp hơn trung vị 8,7 lần khoảng 21%, và P/B 0,97 lần bằng 74% trung vị 1,30 lần. ROE 12,9% thấp hơn trung vị 17,8%, EV/EBITDA 1,8 lần thấp hơn 4,0 lần vì tiền lớn hơn vay, còn biên gộp bốn quý 21,9% cao hơn trung vị 16,5%. Lợi nhuận quý III của DGC giảm 36,4%, kém trung vị nhóm (−10,9%).
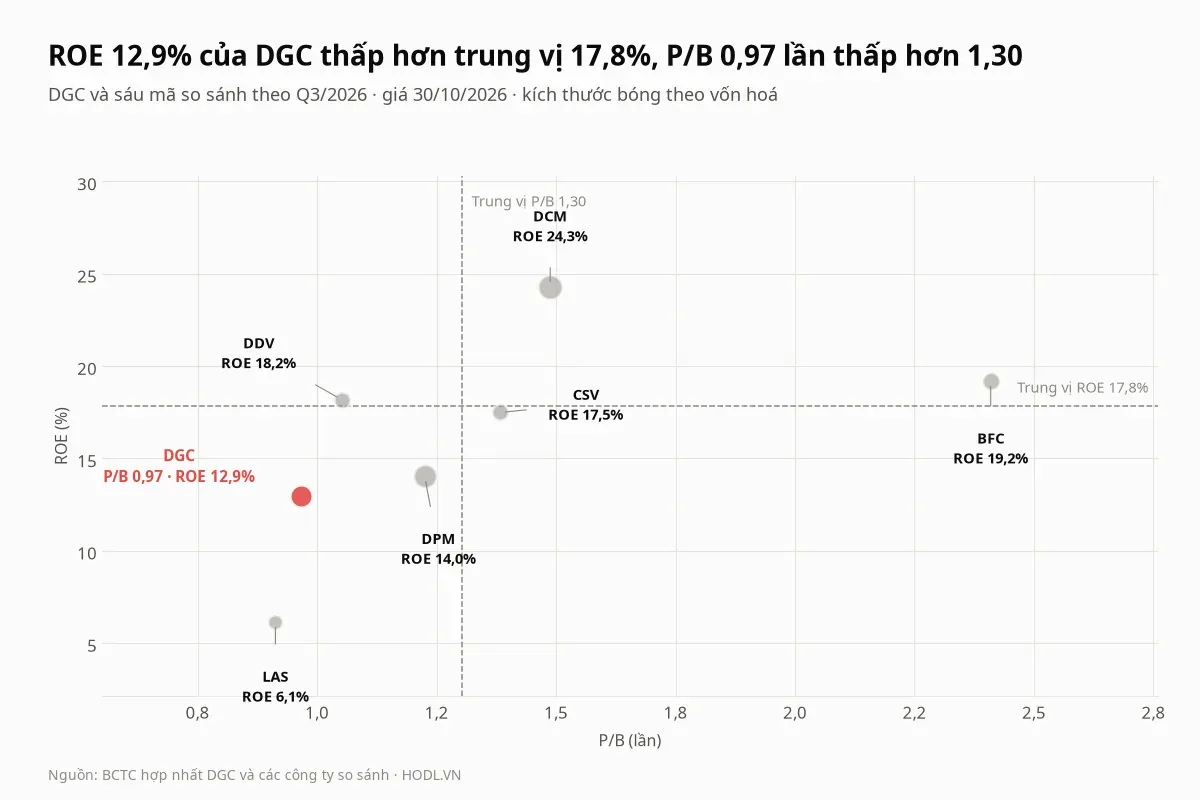
Cổ phiếu DGC có P/B gần DDV (1,05) và LAS (0,91) nhưng ROE 12,9% nằm giữa LAS (6,1%) và DDV (18,2%). DCM (ROE 24,3%) và BFC (19,2%) kéo trung vị ROE lên. ROE thấp của DGC một phần do vốn chủ chứa 9.761 tỷ tiền, chiếm 59% tài sản; lãi tiền gửi và cho vay chín tháng 527 tỷ trên số tiền khoảng 10.000 đến 12.000 tỷ ước tính sinh lời khoảng 6% một năm, thấp hơn ROE 12,9%.
Định giá theo P/E, P/B và DCF
Cổ phiếu DGC có tiền thuần lớn và lợi nhuận đang rơi, nên bài dùng P/E, P/B nhóm, P/B hợp lý theo ROE và DCF có cộng tiền thuần. EPS bốn quý là 4.883 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (1.854 tỷ) chia 379,78 triệu cổ phiếu. BVPS là 34.425 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm, doanh thu bốn quý là 9.750 tỷ đồng và đổi −5%, +3% hoặc +6% mỗi năm, biên EBIT 10,0%, 16,0% hoặc 22,0% (bốn quý gần nhất là 16,4%, quý II/2026 là 13,7%, năm 2025 là 26,3%), thuế 13%, khấu hao 3,0% và chi đầu tư 4,0% doanh thu, vốn lưu động 15% phần doanh thu tăng thêm, WACC 11%.
Giá trị doanh nghiệp được nhân 93,1%, bằng lợi nhuận mẹ trên lợi nhuận hợp nhất bốn quý, rồi cộng tiền thuần 8.370 tỷ đồng. Riêng tiền thuần đã chiếm 22.040 đồng trong mỗi giá trị DCF, nên giá trị hoạt động của kịch bản thấp chỉ là 18.518 đồng.
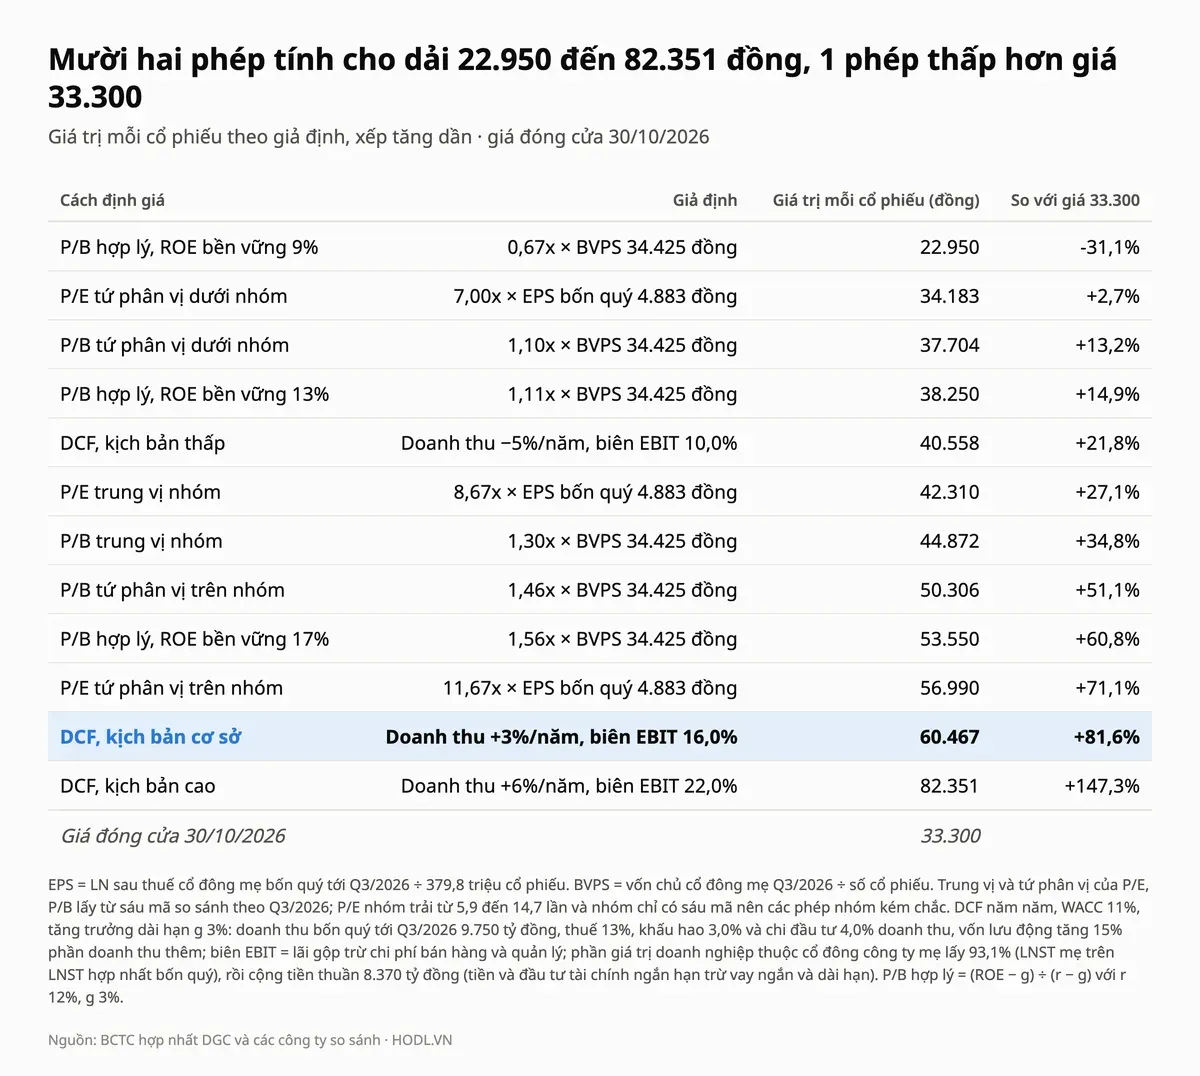
Mười hai phép cho giá trị từ 22.950 đến 82.351 đồng. Chỉ một phép thấp hơn giá 33.300 đồng, là P/B hợp lý với ROE bền vững 9% (22.950 đồng), và mười một phép cao hơn. P/E tứ phân vị dưới của nhóm cho 34.183 đồng, chỉ cao hơn giá 2,7%, còn DCF kịch bản thấp cho 40.558 đồng, cao hơn 21,8%.
Muốn giá 33.300 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 11,7%, so với 12,9% bốn quý gần nhất. Các phép này chưa tính rủi ro vụ án, tồn kho bị ngoại trừ và quản trị, đó là phần chênh mà thị trường đang chiết khấu.
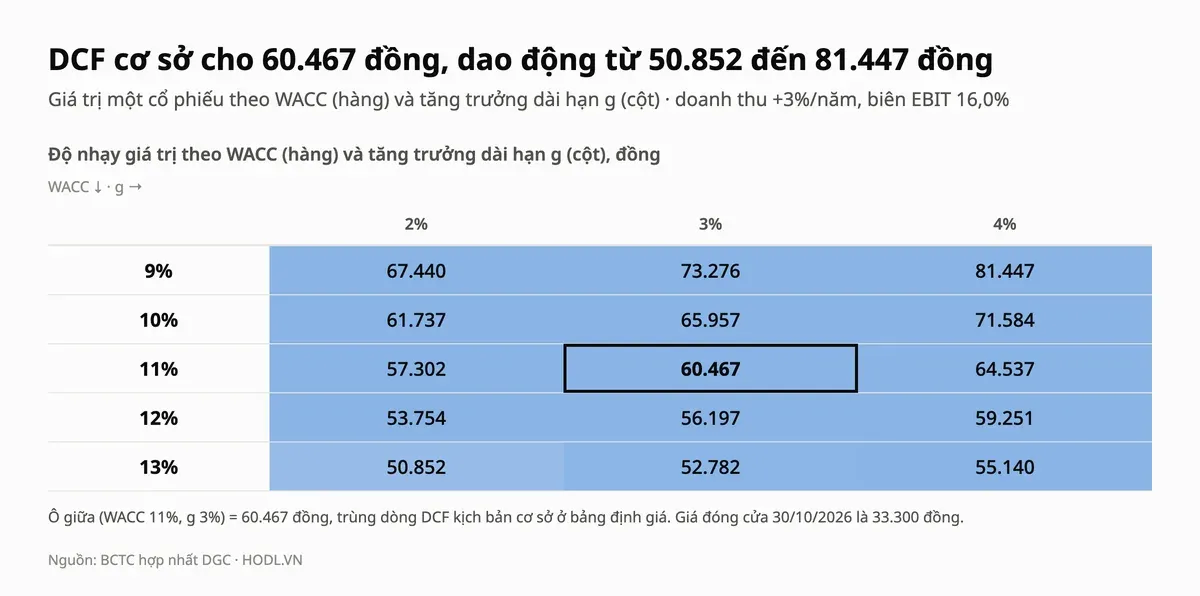
DCF cơ sở cho 60.467 đồng, cao hơn giá 81,6%, và cả mười lăm ô trong lưới độ nhạy, từ 50.852 đến 81.447 đồng, đều cao hơn giá. Mỗi 1% doanh thu của biên EBIT làm giá trị doanh nghiệp đổi khoảng 1.092 tỷ đồng, nên kết quả phụ thuộc vào việc biên gộp hồi về trên 16%, điều chưa thấy trong quý III.
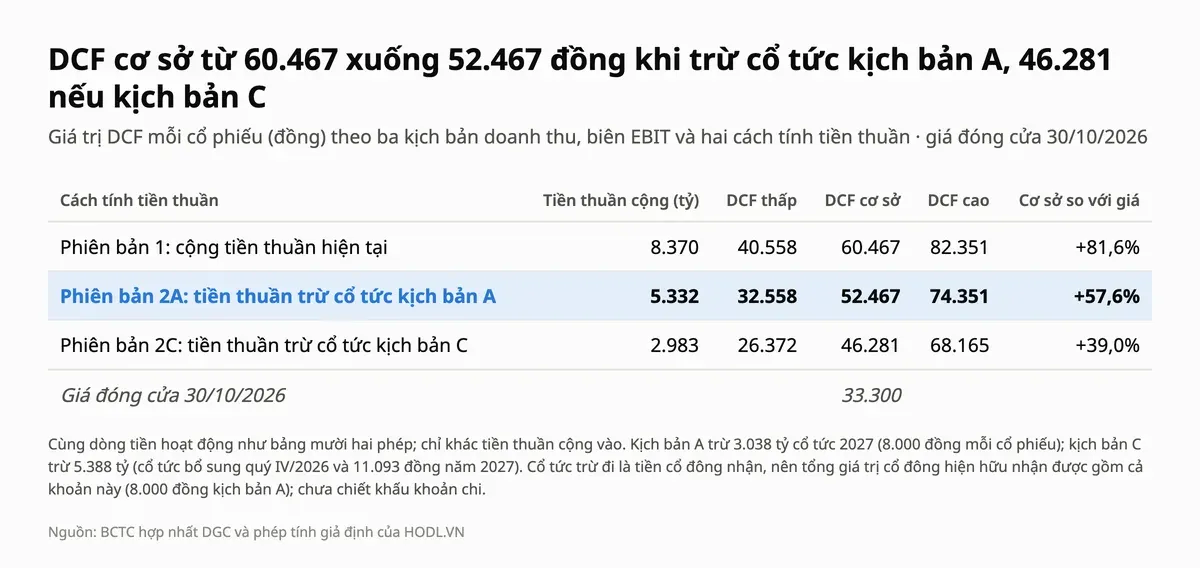
Cách tính trên cộng toàn bộ tiền thuần hiện tại 8.370 tỷ đồng, tức coi số tiền còn nguyên cho cổ đông. Nếu cổ tức tiếp tục chi ra thì phần tiền còn lại nhỏ đi, nên bài tính thêm hai phiên bản:
- Phiên bản 2A trừ 3.038 tỷ cổ tức 2027 (8.000 đồng mỗi cổ phiếu): tiền thuần cộng 5.332 tỷ, DCF cơ sở 52.467 đồng (thấp 32.558, cao 74.351).
- Phiên bản 2C trừ 5.388 tỷ (cổ tức bổ sung quý IV/2026 và 11.093 đồng năm 2027): tiền thuần 2.983 tỷ, DCF cơ sở 46.281 đồng (thấp 26.372, cao 68.165).
Phần trừ đi là tiền cổ đông nhận, nên giá trị cổ đông hiện hữu nhận gồm cả cổ tức. Ở kịch bản A là 8.000 đồng cộng giá trị còn lại, chưa chiết khấu.
Điều đáng chú ý:
- Ở phiên bản 2A, DCF kịch bản thấp (32.558 đồng) đã thấp hơn giá 33.300 đồng.
- P/B hợp lý với ROE 13% trên sổ sách cuối 2027 cho 33.883 đồng (kịch bản A) và 27.010 đồng (kịch bản C), so với 38.250 đồng trên sổ sách quý III.
Thang giá tham chiếu
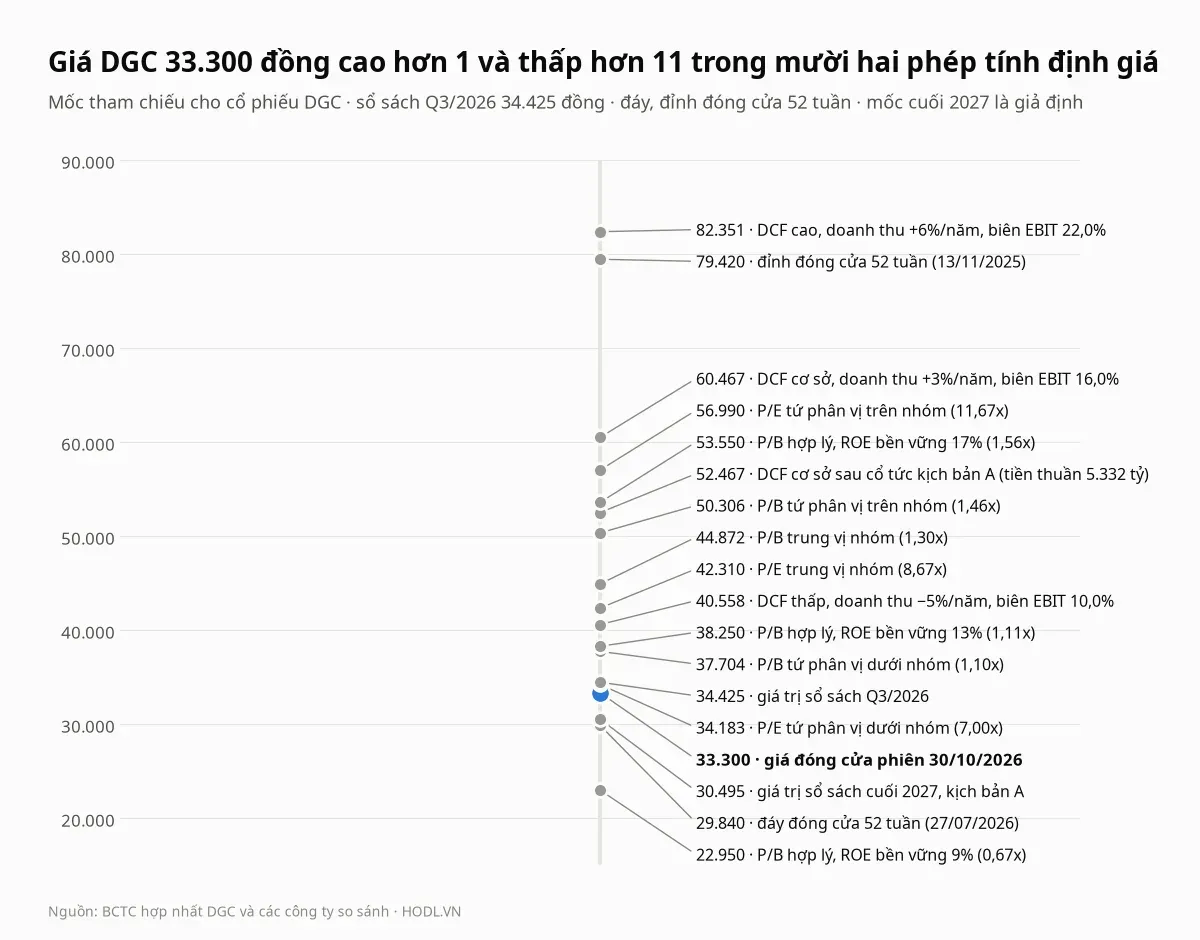
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 79.420 đồng (13/11/2025), đáy đóng cửa 29.840 đồng (27/07/2026) và giá trị sổ sách 34.425 đồng.
Giá nằm giữa P/B hợp lý ROE 9% (22.950 đồng) ở dưới và P/E tứ phân vị dưới nhóm (34.183 đồng) ở trên, lần lượt thấp hơn giá 31,1% và cao hơn giá 2,7%. Giá trị sổ sách 34.425 đồng cao hơn giá 3,4%, và đáy 52 tuần cao hơn phép thấp nhất 30,0%.
Hai mốc giả định cuối 2027 được thêm vào:
- DCF cơ sở sau cổ tức kịch bản A: 52.467 đồng.
- Giá trị sổ sách cuối 2027 kịch bản A: 30.495 đồng, thấp hơn giá 8,4%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu DGC đi xuống từ đỉnh 101.900 đồng ngày 21/06/2024. Giá rơi 62,4% từ đỉnh 52 tuần 79.420 đồng (13/11/2025) xuống đáy 29.840 đồng ngày 27/07/2026, rồi đi ngang quanh 32.100 đến 39.000 đồng.
So với VN-Index:
- Từ đầu năm: DGC giảm 41,4%, VN-Index giảm 2,4%.
- 20 phiên gần nhất: DGC giảm 6,2%, VN-Index tăng 0,2%.
- 250 phiên: DGC giảm 55,4%, VN-Index tăng 3,6%.
Hỗ trợ - Kháng cự
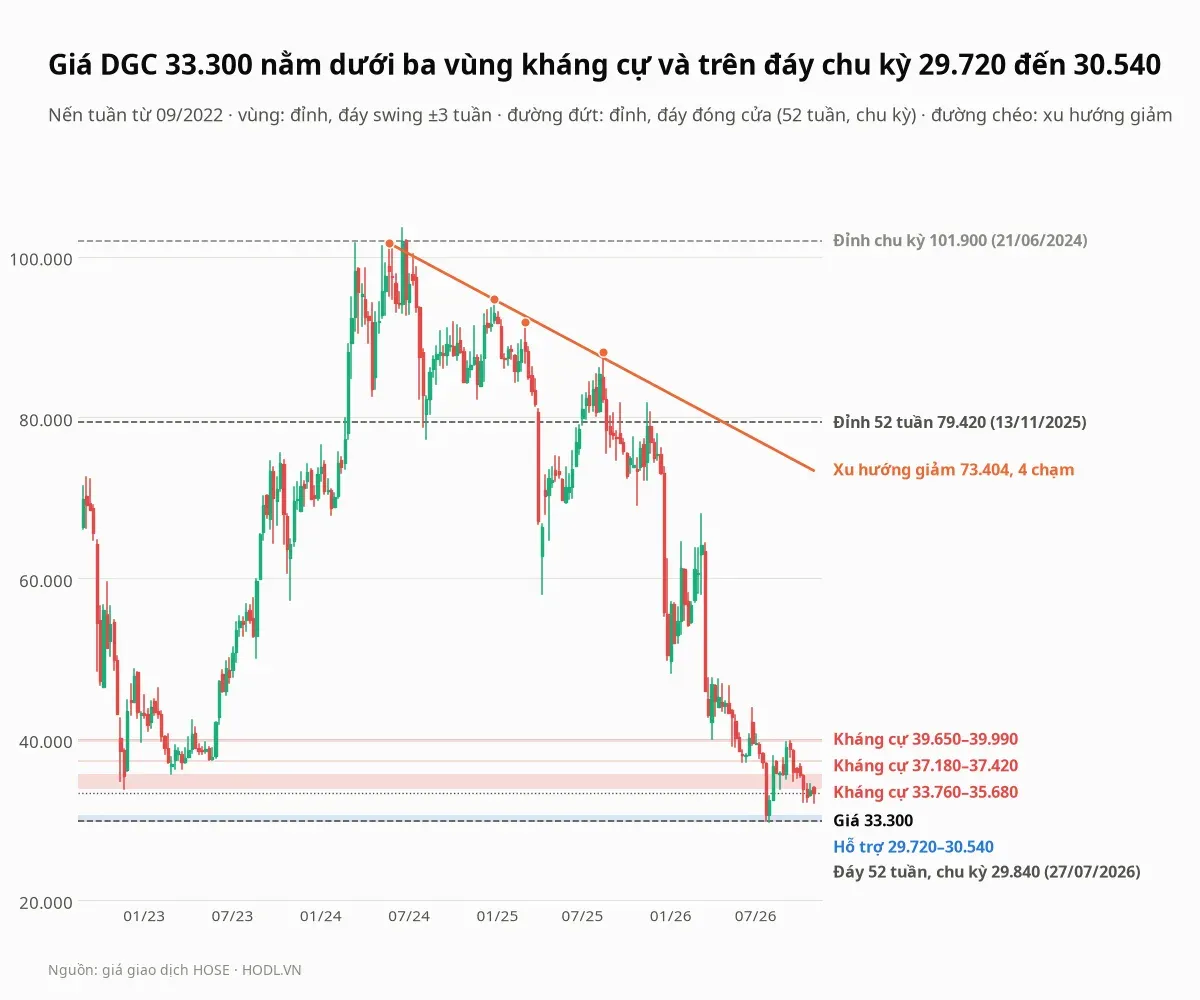
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần); vùng 33.760 đến 35.680 và đáy 07/2026 chỉ có hai và một điểm.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
39.650 tới 39.990 | Kháng cự xa | Đáy tuần 30/12/2022 (39.650), 03/04/2026 (39.990) và đỉnh tuần 11/09/2026 (39.750); cao hơn giá 19,1% đến 20,1% |
37.180 tới 37.420 | Kháng cự gần | Đáy tuần 19/05/2023, 26/05/2023 (37.420), 05/06/2026 và 12/06/2026 (37.180); cao hơn giá 11,6% đến 12,4% |
33.760 tới 35.680 | Kháng cự sát giá | Đáy tuần 25/11/2022 (33.760) và 03/03/2023 (35.680), nay nằm trên giá; cao hơn giá 1,4% đến 7,1% |
29.720 tới 30.540 | Hỗ trợ, đáy chu kỳ | Đáy tuần 31/07/2026 (29.720) và đáy đóng cửa tuần 24/07/2026 (30.540); thấp hơn giá 8,3% đến 10,8% |
Vùng 33.760 đến 35.680 đồng là mốc gần nhất phía trên giá, và giá đã thủng nó trong nhịp rơi tháng 07/2026. Đỉnh 52 tuần (đóng cửa) là 79.420 đồng ngày 13/11/2025, đáy 52 tuần và cũng là đáy chu kỳ từ 09/2022 (đóng cửa) là 29.840 đồng ngày 27/07/2026, và đỉnh chu kỳ (đóng cửa) là 101.900 đồng ngày 21/06/2024.
Phía dưới, đáy tuần gần nhất là 32.150 đồng (tuần 09/10 và 16/10) và 32.100 đồng (tuần 30/10), nằm trên vùng 29.720 đến 30.540 đồng. Đường xu hướng giảm nối đỉnh tuần 24/05/2024 (101.670), 27/12/2024 (94.660), 07/03/2025 (91.810) và 15/08/2025 (88.070) đi qua khoảng 73.404 đồng ở tuần cuối, cao hơn giá 120%.
Fibonacci
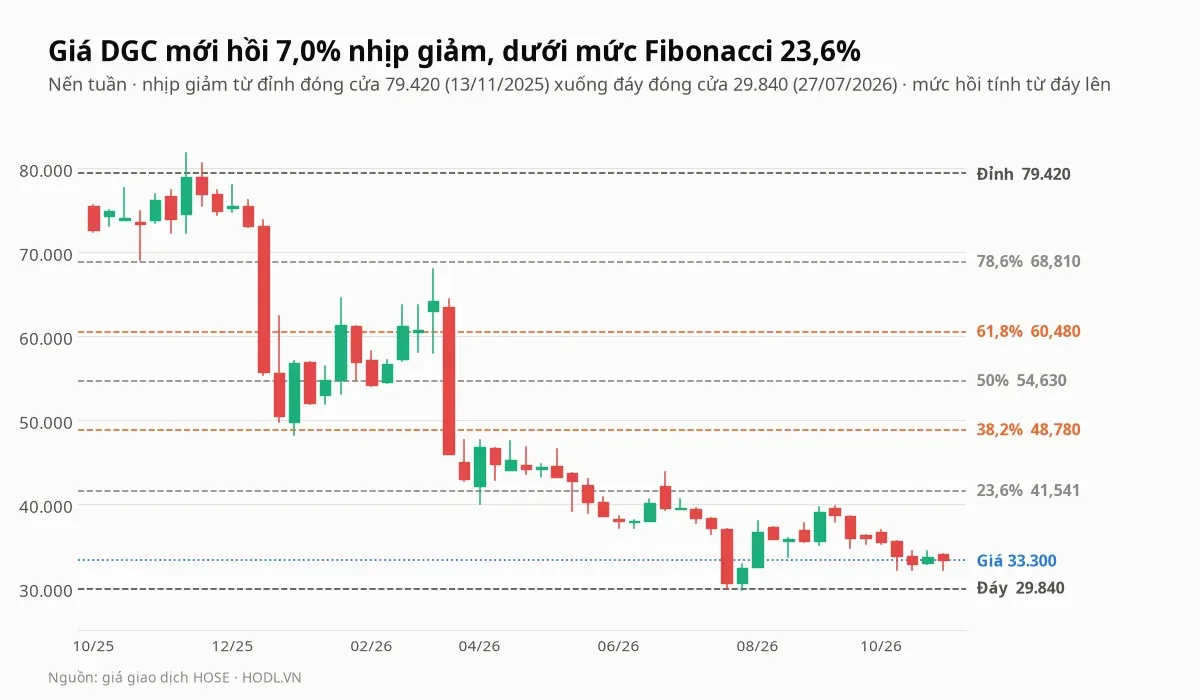
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 79.420 đồng ngày 13/11/2025 xuống đáy 29.840 đồng ngày 27/07/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (41.541 đồng), 38,2% (48.780 đồng), 50% (54.630 đồng), 61,8% (60.480 đồng) và 78,6% (68.810 đồng).
Giá 33.300 đồng mới hồi 7,0% nhịp giảm, thấp hơn mức 23,6% khoảng 19,8%. Mức 23,6% nằm gần vùng kháng cự xa 39.650 đến 39.990 đồng.
Xu hướng EMA
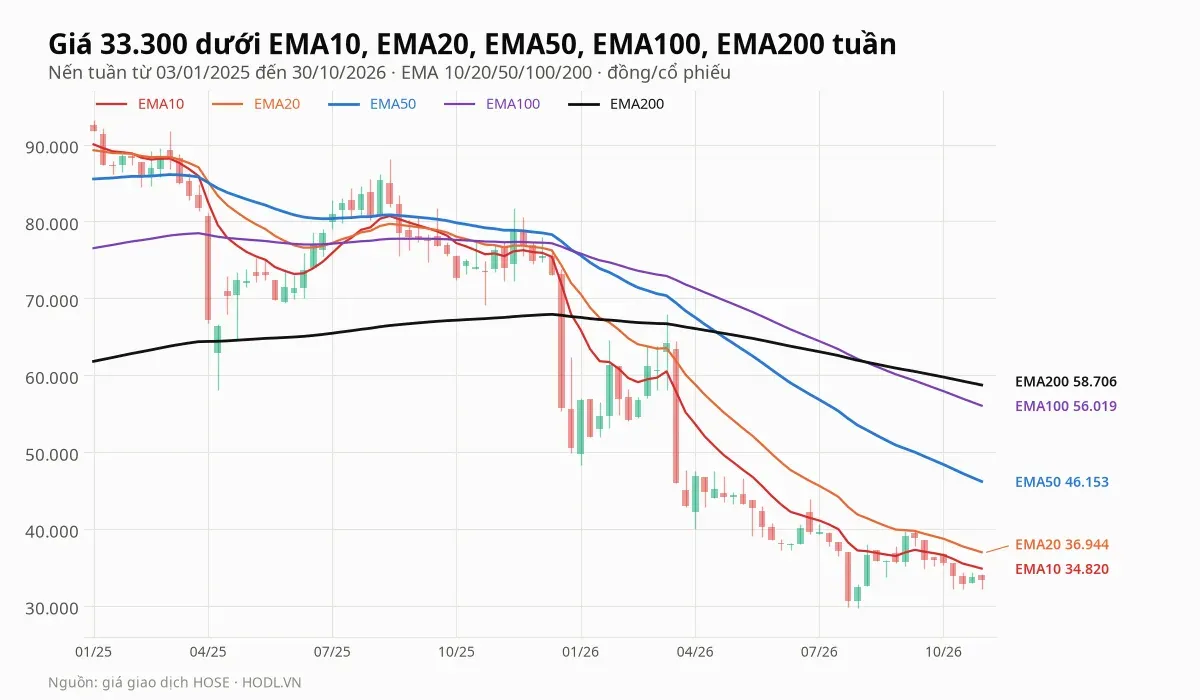
Giá 33.300 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 34.820, EMA20 ở 36.944, EMA50 ở 46.153, EMA100 ở 56.019 và EMA200 ở 58.706 đồng. Giá thấp hơn EMA10 4,4%, EMA20 9,9%, EMA50 27,8%, EMA100 40,6% và EMA200 43,3%.
EMA50 tuần cắt xuống EMA200 ngày 24/04/2026, còn EMA20 đã cắt xuống EMA50 từ 11/04/2025 và chưa cắt lên lại. Các đường đều dốc xuống, nên xu hướng giảm trung và dài hạn chưa đổi.
RSI và động lượng
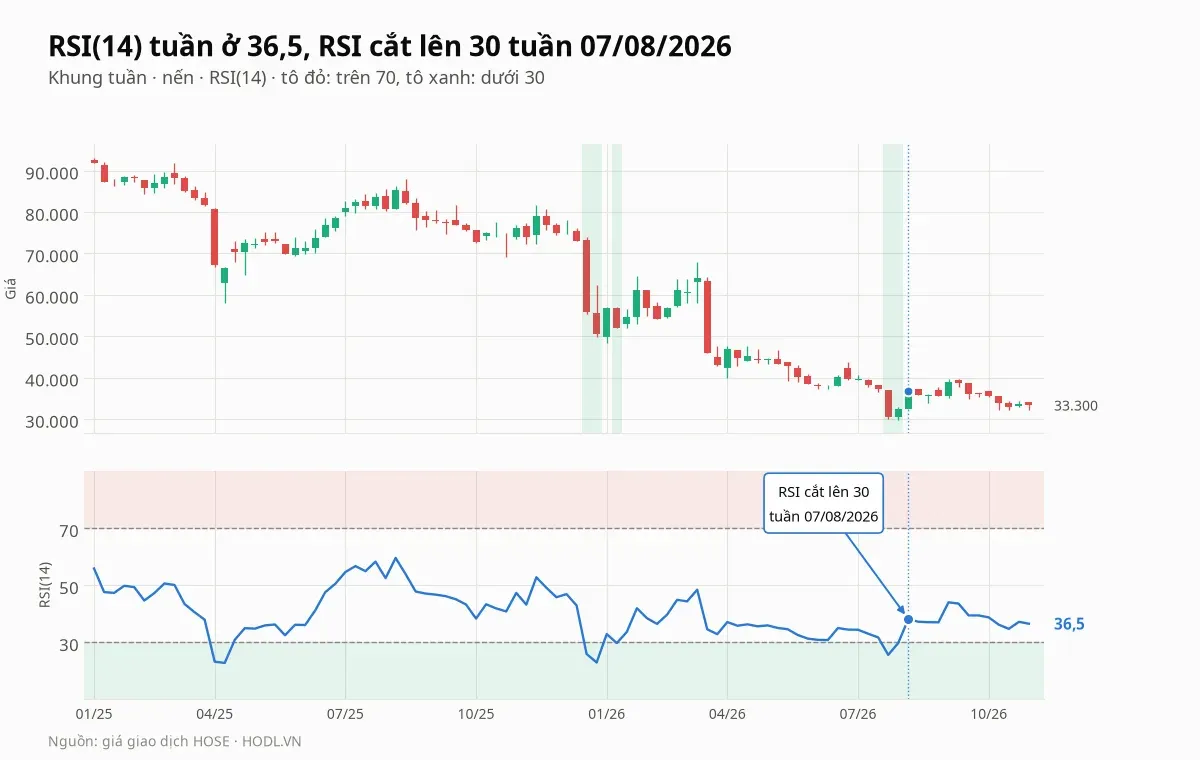
RSI(14) tuần ở 36,5, trên vùng quá bán dưới 30. RSI quá bán hai tuần 04/04 và 11/04/2025 (23,2 và 22,7), hai tuần 19/12 và 26/12/2025 (25,9 và 22,9) và hai tuần 24/07 và 31/07/2026 (25,6 và 29,7), rồi cắt lên 30 tuần 07/08/2026. Sau lần quá bán 26/12/2025 giá hồi lên 64.160 đồng trong 11 tuần, còn sau lần tháng 07/2026 RSI cao nhất 26 tuần chỉ là 44,0 (04/09/2026).
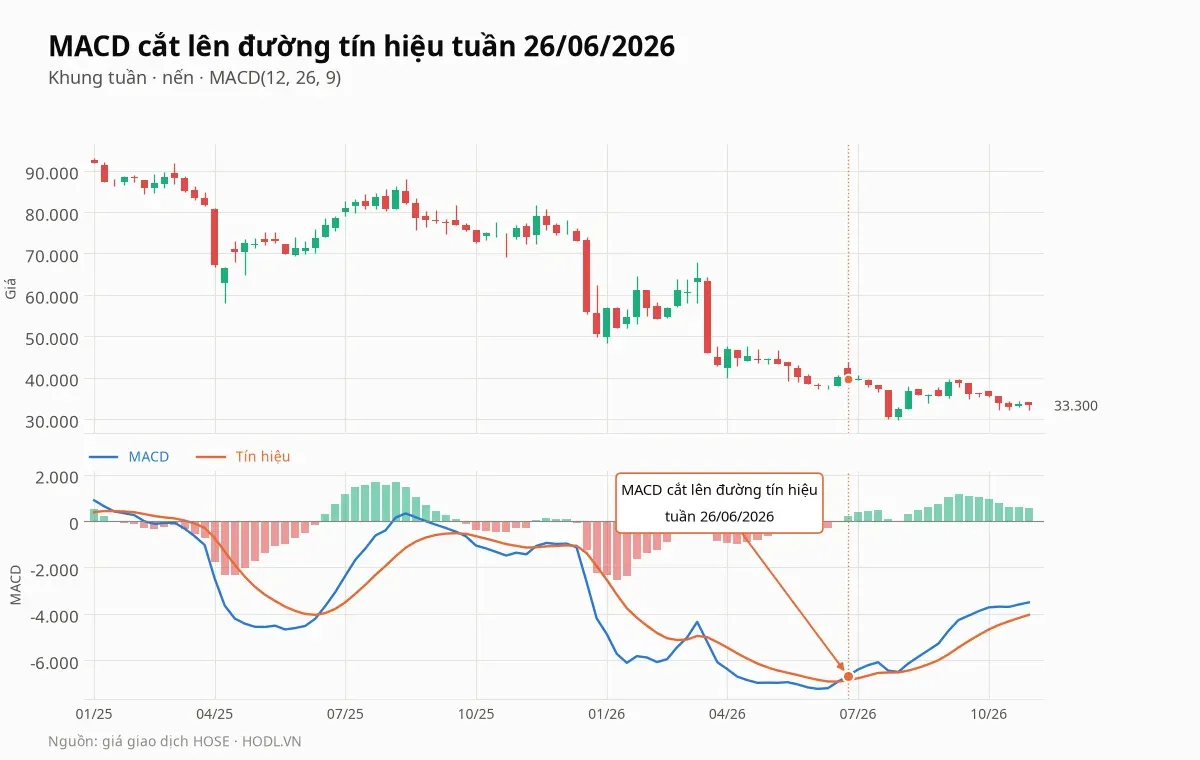
MACD tuần cắt lên đường tín hiệu ngày 26/06/2026, hiện ở âm 3.508 trên tín hiệu âm 4.046, tức chênh dương 538 nhưng vẫn dưới đường 0. Động lượng giảm đã chậm lại, chưa xác nhận đảo chiều khi giá còn dưới mọi đường EMA.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Đến 31/12/2026 | Công bố cổ tức quý IV và chính sách 2027 nếu có | Mỗi 1.000 đồng chia thêm làm giá trị sổ sách và tiền thuần thấp hơn 1.000 đồng mỗi cổ phiếu; chưa có công bố tới 30/10 |
Quý IV/2026 | Tổ hợp hoá chất Đức Giang Nghi Sơn (khoảng 2.400 tỷ đồng) dự kiến vận hành | Dự án đầu tư lớn nhất đang chờ, kế hoạch tháng 07/2026 |
31/12/2026 | Kiểm kê chung với UHY và kiểm toán năm 2026 | Điều kiện để gỡ ngoại trừ 950,9 tỷ tồn kho; công ty nêu quý III/2026 hoặc quý I/2027 |
Các quý tới | Khai trường 25 và nguồn quặng | Biên gộp quý III 20,5%, thấp hơn 31,1% cùng kỳ khi dùng quặng nhập khẩu |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Chín tháng đã đạt 85,6% kế hoạch 1.600 tỷ; quý IV cần 231 tỷ |
Chưa có mốc | Kết luận của cơ quan điều tra | Có thể kéo theo điều chỉnh số liệu, nghĩa vụ tài chính và quản trị |
Các tuần tới | Giá đóng cửa tuần so với 29.720 đến 30.540 và 33.760 đến 35.680 đồng | Mép dưới và mép trên của dải đi ngang từ tháng 07/2026 |
Kết luận
Cổ phiếu DGC ghi nhận doanh thu chín tháng 7.009 tỷ đồng, giảm 17,7%. Mức giảm nằm ở thị trường trong nước (−58,1%, còn 1.143 tỷ) khi xuất khẩu tăng 1,2% và bốn trong sáu mã so sánh tăng doanh thu.
Lợi nhuận mẹ quý III là 478 tỷ đồng, thấp hơn cùng kỳ 36,4% vì biên gộp rơi từ 31,1% xuống 20,5% khi khai trường 25 dừng. Vụ án chưa có kết luận là bối cảnh nhạy cảm của toàn bộ số liệu.
Dấu hỏi lớn nằm ở cổ tức: chín tháng chi 4.213 tỷ đồng, gấp 3,3 lần lãi mẹ, so với chi mua sắm tài sản cố định 512 tỷ và 9.761 tỷ tiền và đầu tư ngắn hạn tập trung ở ba ngân hàng.
Giá trị sổ sách giảm từ 39.567 đồng cuối 2025 xuống 34.425 đồng cuối quý III. Theo phép tính giả định, cuối 2027 còn:
- 30.495 đồng nếu cổ tức 8.000 đồng mỗi năm.
- 16.915 đồng nếu giữ nhịp 14.790 đồng mỗi năm.
Về giá:
- DCF cơ sở 60.467 đồng giảm còn 52.467 đồng khi trừ cổ tức 2027.
- P/E 6,8 lần và P/B 0,97 lần thấp hơn trung vị nhóm; khối ngoại bán ròng 2.098 tỷ.
- Kháng cự gần 33.760 đến 35.680 đồng, đáy chu kỳ 29.720 đến 30.540 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
