
Phân tích cổ phiếu BVB Quý 4/2026: Nợ nhóm 3 gấp đôi đầu năm, vốn sắp tăng 50%
Nội dung bài18 phần
- Định giá cổ phiếu BVB: quy mô
- Lợi nhuận quý III đến từ đâu
- Kế hoạch năm 2026
- Dư nợ và tín dụng
- Chi phí lãi và NIM
- Nguồn vốn, CASA và LDR
- Chất lượng nợ xấu
- Tăng vốn và cổ tức
- Thanh khoản cổ phiếu
- Cổ đông và hội đồng quản trị
- Khối ngoại và tự doanh
- Định giá cổ phiếu BVB: cùng ngành
- Định giá cổ phiếu BVB: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu BVB Quý 4/2026 bắt đầu từ Ngân hàng TMCP Bản Việt (HOSE: BVB), ngân hàng thương mại cổ phần tư nhân có lợi nhuận trước thuế quý III/2026 là 277,6 tỷ đồng, giảm 19,1% so với cùng kỳ. Chín tháng lợi nhuận vẫn tăng 88,9%, nhưng chi phí hoạt động quý III tăng 44,1%.
Cùng lúc, nợ nhóm 3 tăng 2,1 lần từ đầu năm lên 584,1 tỷ và nợ nhóm 2 tăng 45,6%. Bản Việt đang chào bán thêm tối đa 320,4 triệu cổ phiếu giá 10.000 đồng, tương đương vốn điều lệ tăng 50%.
Giá đóng cửa phiên 05/11/2026 là 10.450 đồng, ứng với P/B 0,82 lần và P/E 9,21 lần, trong khi ROE bốn quý là 9,4%. Giá thấp hơn 19,9% so với phiên đầu tiên trên HOSE (21/07/2026).
Bài đi từ lợi nhuận quý III sang kế hoạch năm, tín dụng, nợ xấu, đợt tăng vốn và cổ đông, rồi so sánh, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận trước thuế quý III/2026 là 277,6 tỷ đồng, giảm 19,1%. Chín tháng đạt 825,0 tỷ, tăng 88,9%, bằng 82,5% mục tiêu cả năm 1.000 tỷ.
- Chi phí hoạt động quý III tăng 177,8 tỷ lên 580,9 tỷ, bằng 82,0% mức tăng 216,8 tỷ của lãi thuần. Tỷ lệ chi phí trên thu nhập nhảy từ 47,6% lên 58,1%.
- Nợ nhóm 3 gấp 2,1 lần đầu năm (584,1 tỷ), nhóm 4 tăng 64,1% (648,1 tỷ), nhóm 5 giảm 26,8%. Nợ xấu 2,88% (2.452 tỷ), bao phủ 46,3%.
- Chào bán 320,4 triệu cổ phiếu giá 10.000 đồng: cổ đông hiện hữu mua 232,6 triệu, 87,5 triệu còn lại bán cho 10 nhà đầu tư. EPS bốn quý pha loãng còn khoảng 756 đồng, giảm 33,3%.
- Giá 10.450 đồng ngầm định ROE bền vững 10,4%, so với ROE bốn quý 9,4%. P/B 0,82 lần so với trung vị nhóm 0,86 lần.
Định giá cổ phiếu BVB: quy mô
Ngân hàng TMCP Bản Việt (BVBank, BVB) giao dịch trên HOSE từ 21/07/2026, sau gần sáu năm trên UPCoM kể từ 09/07/2020. Vốn điều lệ 6.408,2 tỷ đồng tương ứng 640,82 triệu cổ phiếu; vốn hoá theo giá 10.450 đồng là 6.697 tỷ đồng, và 10.045 tỷ nếu tính cả 320,41 triệu cổ phiếu phát hành thêm (961,23 triệu cổ phiếu).
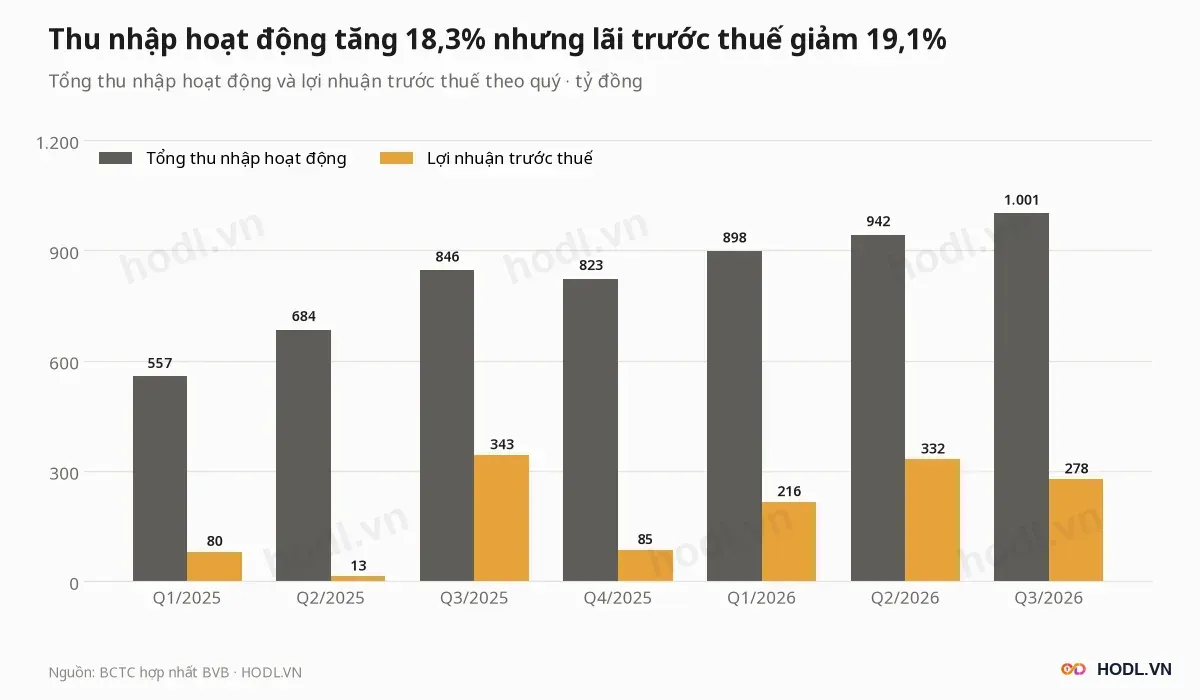
Tổng tài sản 145.222 tỷ đồng gấp 17,8 lần vốn chủ sở hữu, so với 11,7 lần của trung vị nhóm so sánh. Quý III/2026, tổng thu nhập hoạt động là 1.000,7 tỷ đồng, gồm:
- Lãi thuần 933,5 tỷ (93,3%).
- Dịch vụ thuần 17,0 tỷ (1,7%).
- Ngoại hối, chứng khoán và hoạt động khác 50,2 tỷ (5,0%).
Chi phí hoạt động chiếm 58,1% thu nhập, chi phí dự phòng 142,2 tỷ chiếm 14,2%.
Chín tháng, lợi nhuận trước thuế là 825,0 tỷ đồng, tăng 88,9%. Lợi nhuận sau thuế cổ đông ngân hàng là 659,0 tỷ, so với 348,7 tỷ cùng kỳ.
Mục tiêu lợi nhuận trước thuế cả năm 2026 là 1.000 tỷ đồng, nâng từ 700 tỷ của đại hội cổ đông, nên chín tháng đã đạt 82,5%. Quý IV chỉ cần 175,0 tỷ, thấp hơn cả ba quý đầu năm.
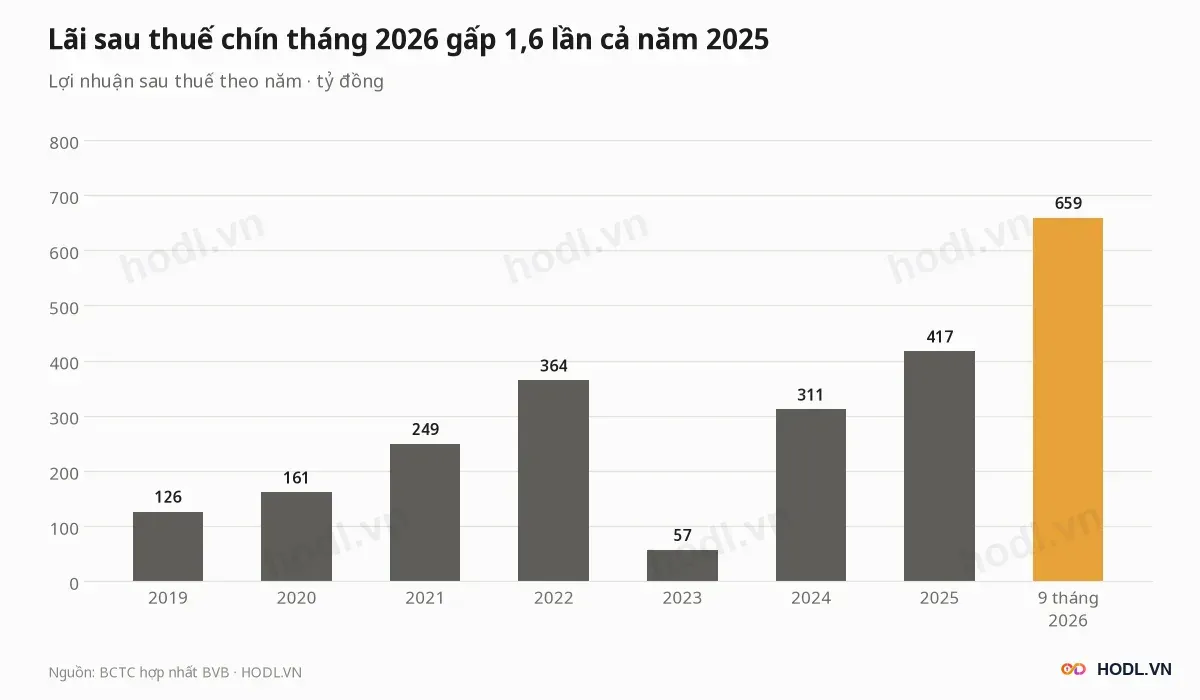
Lợi nhuận sau thuế năm 2025 là 416,7 tỷ đồng, gấp 1,3 lần năm 2024 (311,3 tỷ). Chín tháng 2026 bằng 158,2% cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
EPS bằng lợi nhuận sau thuế bốn quý 727,0 tỷ chia 640,82 triệu cổ phiếu; BVPS bằng vốn chủ 8.141,7 tỷ chia số cổ phiếu đó.
Lợi nhuận quý III đến từ đâu
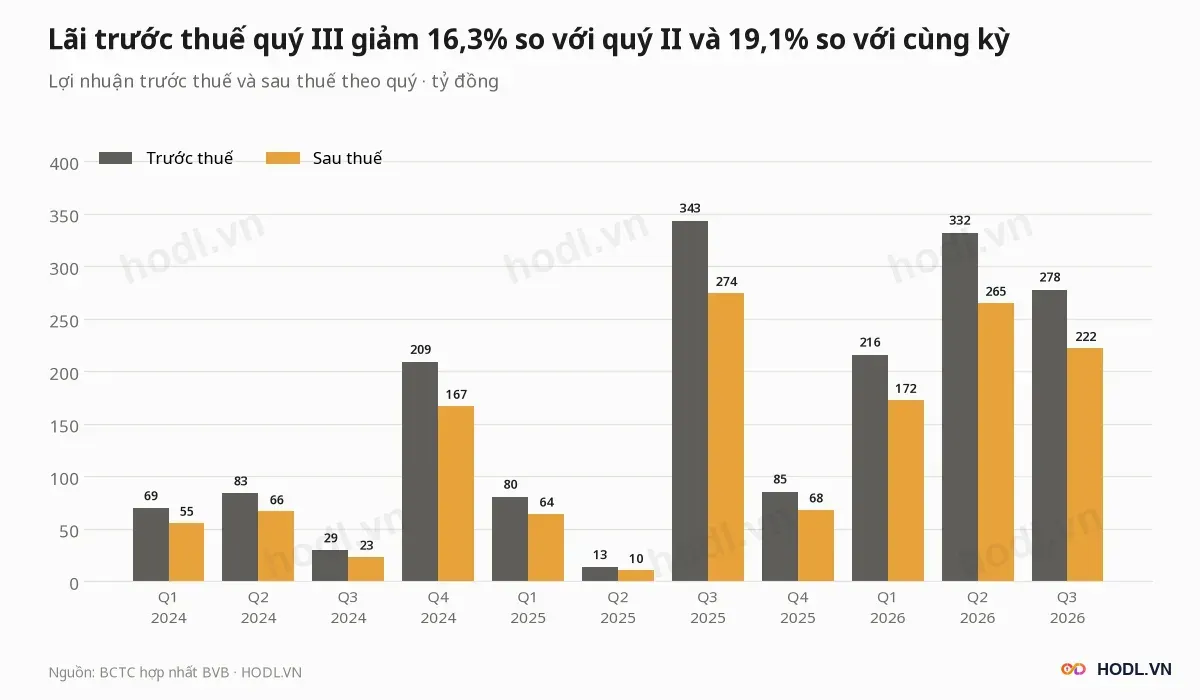
Lợi nhuận sau thuế quý III/2026 của Bản Việt là 221,8 tỷ đồng, giảm 19,1% so với 274,2 tỷ cùng kỳ và 16,2% so với quý II (264,8 tỷ). Quý III/2025 là mức nền cao vì chi phí hoạt động chỉ 403,1 tỷ.
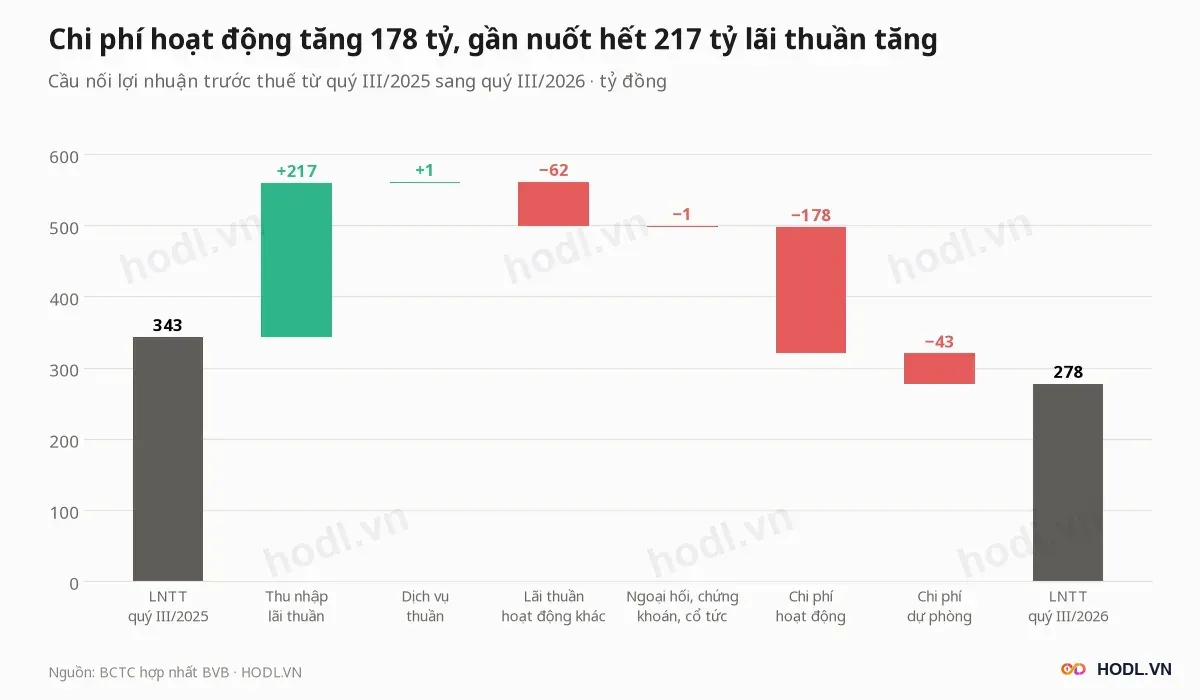
Cầu nối tách mức giảm 65,7 tỷ của lợi nhuận trước thuế, từ 343,3 xuống 277,6 tỷ, qua các bước:
- Thu nhập lãi thuần +216,8 tỷ, lên 933,5 tỷ.
- Chi phí hoạt động −177,8 tỷ, lên 580,9 tỷ.
- Chi phí dự phòng −42,6 tỷ, lên 142,2 tỷ.
- Lãi thuần hoạt động khác −62,2 tỷ, từ 91,9 xuống 29,7 tỷ.
- Dịch vụ thuần +1,5 tỷ; ngoại hối, chứng khoán và cổ tức −1,4 tỷ.
Chi phí hoạt động tăng 28,3% chỉ trong một quý, từ 452,8 tỷ ở quý II. Lãi thuần hoạt động khác giảm 62,2 tỷ vì quý III/2025 có khoản 91,9 tỷ.
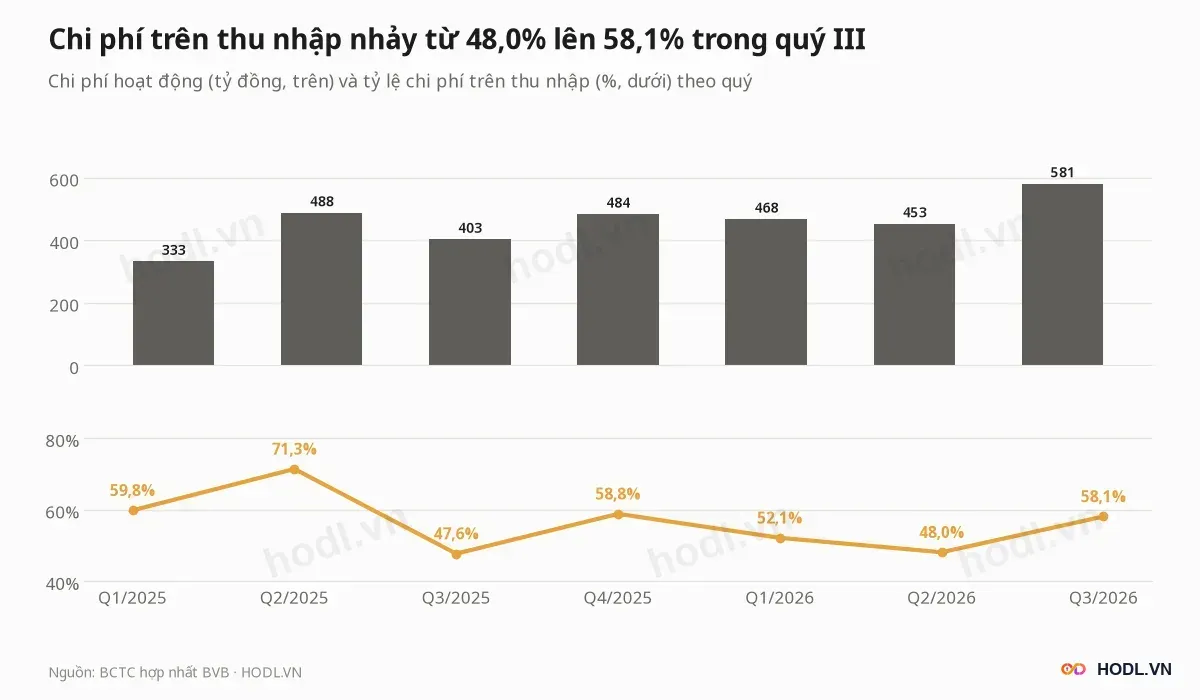
Tỷ lệ chi phí trên thu nhập quý III là 58,1%, so với 47,6% cùng kỳ và 48,0% quý II. Chín tháng tỷ lệ này là 52,8%, so với 58,6% cùng kỳ, nên quý III chưa kéo tỷ lệ chín tháng lên cao hơn năm trước.
Chín tháng, thu nhập lãi thuần là 2.613,7 tỷ đồng, tăng 40,1%, còn dịch vụ thuần chuyển từ dương 30,1 tỷ sang âm 11,3 tỷ vì chi phí dịch vụ 293,1 tỷ lớn hơn thu nhập dịch vụ 281,8 tỷ.
Chín tháng (tỷ đồng) | 2025 | 2026 |
|---|---|---|
Thu nhập lãi thuần | 1.865,3 | 2.613,7 |
Dịch vụ thuần | 30,1 | −11,3 |
Lãi thuần hoạt động khác | 116,6 | 143,1 |
Tổng thu nhập hoạt động | 2.086,7 | 2.841,3 |
Chi phí hoạt động | 1.223,8 | 1.501,4 |
Chi phí dự phòng rủi ro tín dụng | 426,1 | 514,9 |
Lợi nhuận trước thuế | 436,7 | 825,0 |
Thu hồi nợ đã xử lý chín tháng là 152 tỷ đồng, so với 45 tỷ cùng kỳ, bằng 18,4% lợi nhuận trước thuế chín tháng.
Kế hoạch năm 2026
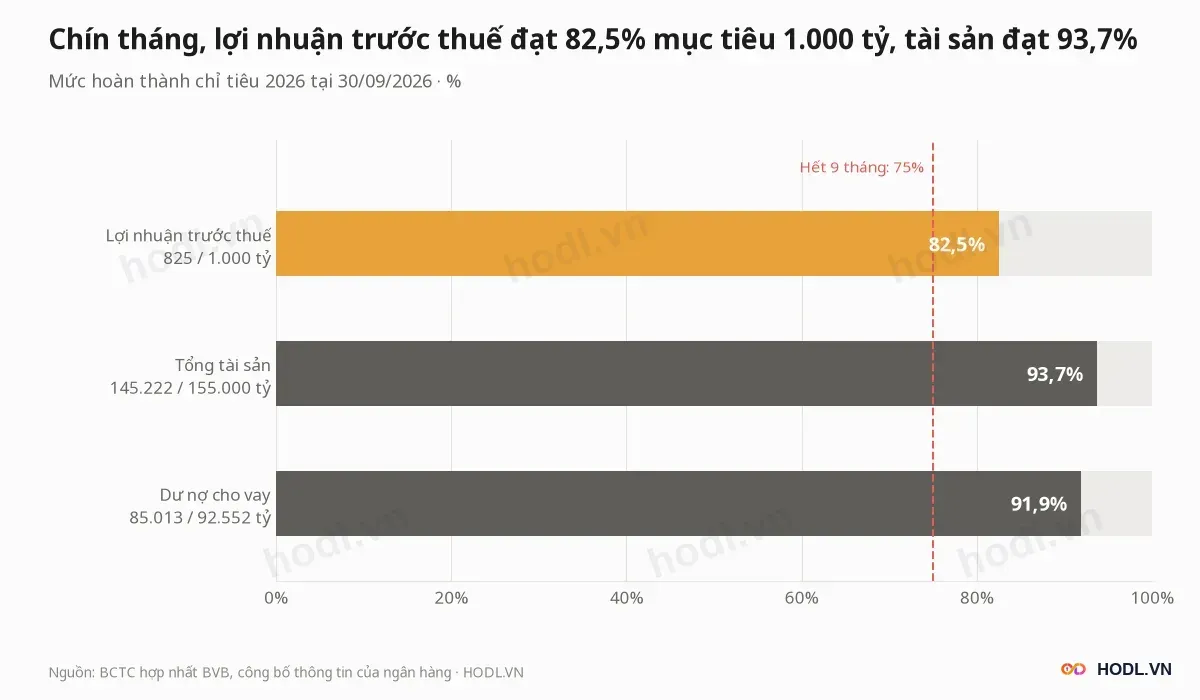
Đại hội cổ đông Bản Việt 16/04/2026 đặt mục tiêu lợi nhuận trước thuế 700 tỷ đồng, tổng tài sản 155.000 tỷ, dư nợ tín dụng 92.552 tỷ và nợ xấu dưới 3%. Ngày 16/07/2026 ban điều hành nâng mục tiêu lợi nhuận lên 1.000 tỷ.
Đến 30/09/2026, lợi nhuận đạt 82,5% mục tiêu, tổng tài sản 93,7% và dư nợ cho vay 91,9%, trong khi thời gian đã qua 75%. Muốn đủ chỉ tiêu dư nợ, quý IV cần tăng thêm 8,9%, so với 1,95% của quý III.
Dư nợ và tín dụng
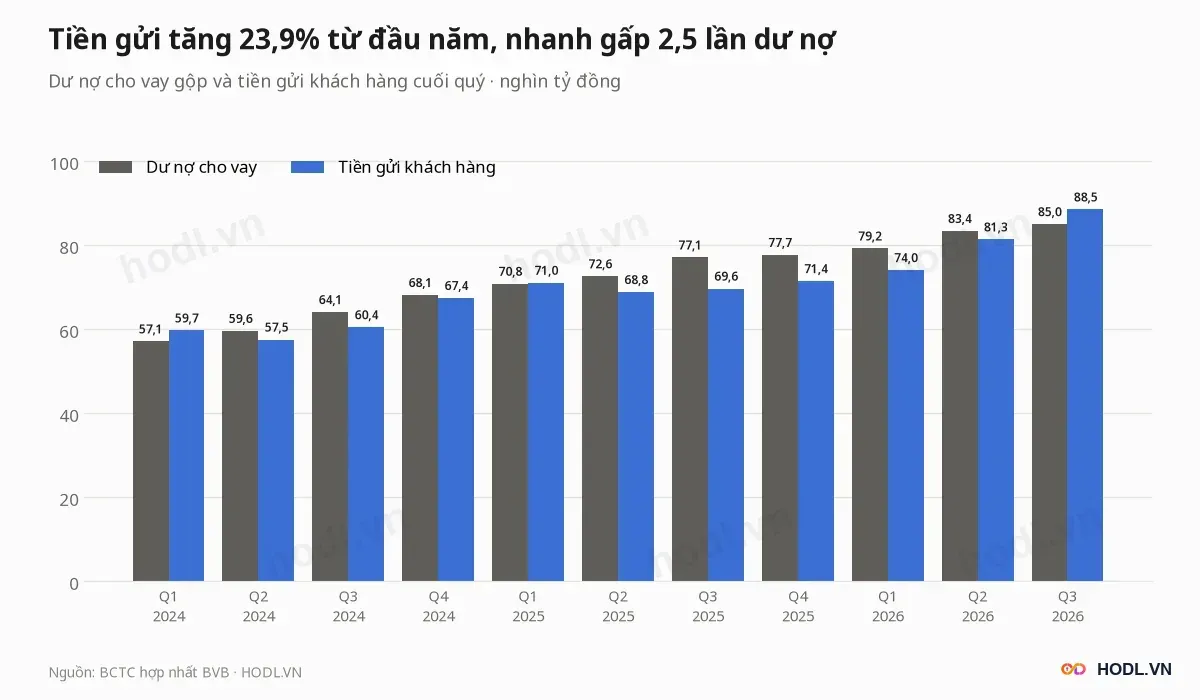
Dư nợ cho vay gộp của BVBank cuối quý III là 85.013 tỷ đồng, tăng 9,4% từ đầu năm và 10,3% so với cùng kỳ. Quý III riêng tăng 1,95% (1.628 tỷ), chậm hơn mức 5,2% của quý II; trung vị nhóm tăng 11,3% so với cùng kỳ.
Tiền gửi khách hàng cuối quý III là 88.465,7 tỷ đồng, tăng 23,9% từ đầu năm, nhanh gấp 2,5 lần dư nợ. Tiền gửi cá nhân là 74.971,7 tỷ, chiếm 84,7%.
Theo thuyết minh, dư nợ bán buôn, bán lẻ và sửa chữa là 31.449,8 tỷ (37,0%), tăng 22,6% từ đầu năm. Dư nợ bất động sản là 26.005,7 tỷ (30,6%), tăng 12,6%.
Chi phí lãi và NIM
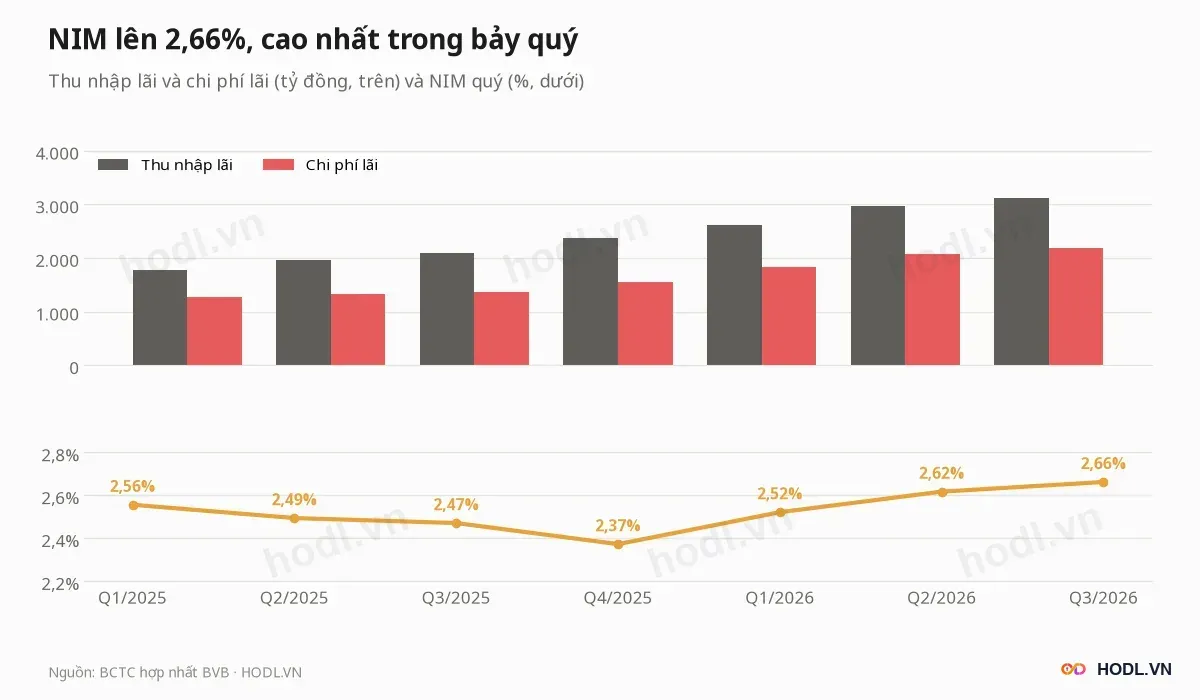
NIM quý của Bản Việt theo dữ liệu BCTC là 2,66% quý III/2026, cao nhất trong bảy quý, so với 2,47% cùng kỳ và 2,62% quý II. Trung vị nhóm là 2,40%.
Thu nhập lãi quý III tăng 49,5% lên 3.121,6 tỷ nhưng chi phí lãi tăng 59,6% lên 2.188,1 tỷ, nên lãi thuần chỉ tăng 30,2%. Chi phí lãi bằng 70,1% thu nhập lãi, so với 65,7% cùng kỳ.
Chín tháng, thu nhập lãi cho vay là 6.661 tỷ so với 4.889 tỷ cùng kỳ, còn thu nhập lãi tiền gửi là 1.583 tỷ so với 524 tỷ. Tiền gửi tại và cho vay tổ chức tín dụng khác tăng từ 34.857 tỷ cuối 2025 lên 37.131 tỷ, bằng 25,6% tổng tài sản.
Nguồn vốn, CASA và LDR
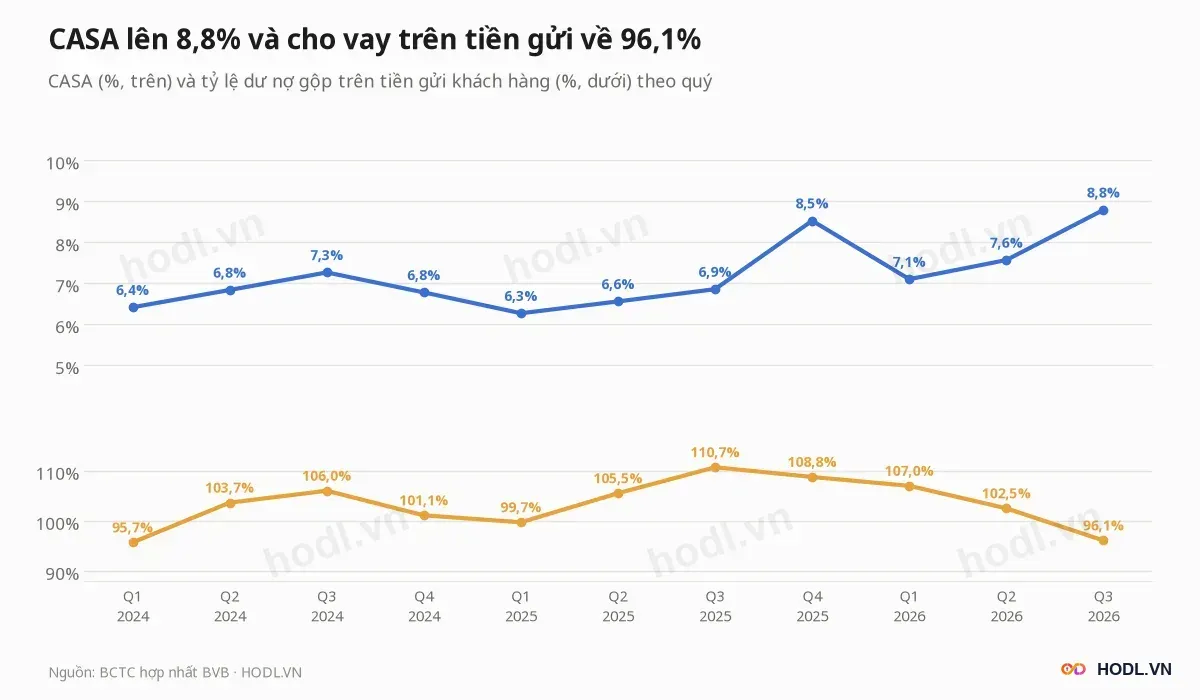
CASA của BVBank là 8,8% cuối quý III, so với 8,5% cuối 2025 và 6,9% cùng kỳ, và cao hơn trung vị nhóm 7,7%. Tỷ lệ dư nợ gộp trên tiền gửi khách hàng (LDR) giảm từ 108,8% cuối 2025 xuống 96,1%.
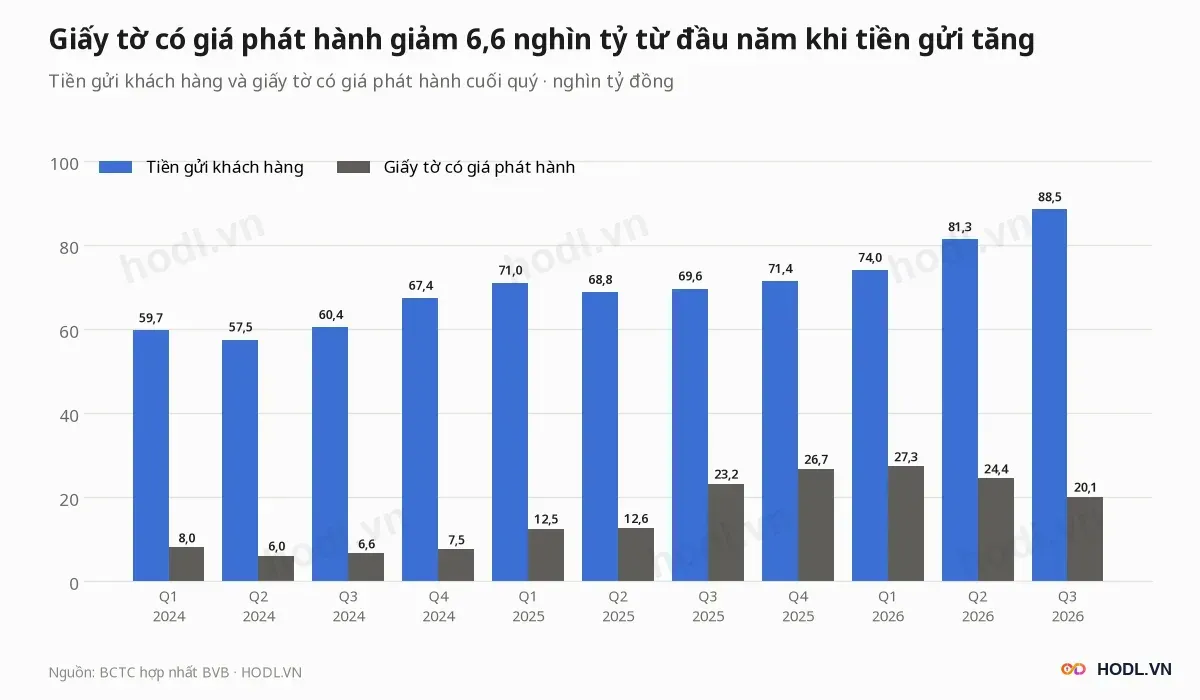
Giấy tờ có giá phát hành giảm 6.623 tỷ từ đầu năm, còn 20.070,4 tỷ, khi tiền gửi khách hàng tăng 17.052 tỷ. Ngày 10/09/2026 ngân hàng tất toán trước hạn 14.685.500 trái phiếu BVB124020, khoảng 1.485,55 tỷ đồng.
Vay và tiền gửi của tổ chức tín dụng khác là 18.660,1 tỷ, so với 17.940 tỷ cuối 2025. Vốn chủ sở hữu 8.141,7 tỷ bằng 5,6% tổng tài sản.
Chất lượng nợ xấu
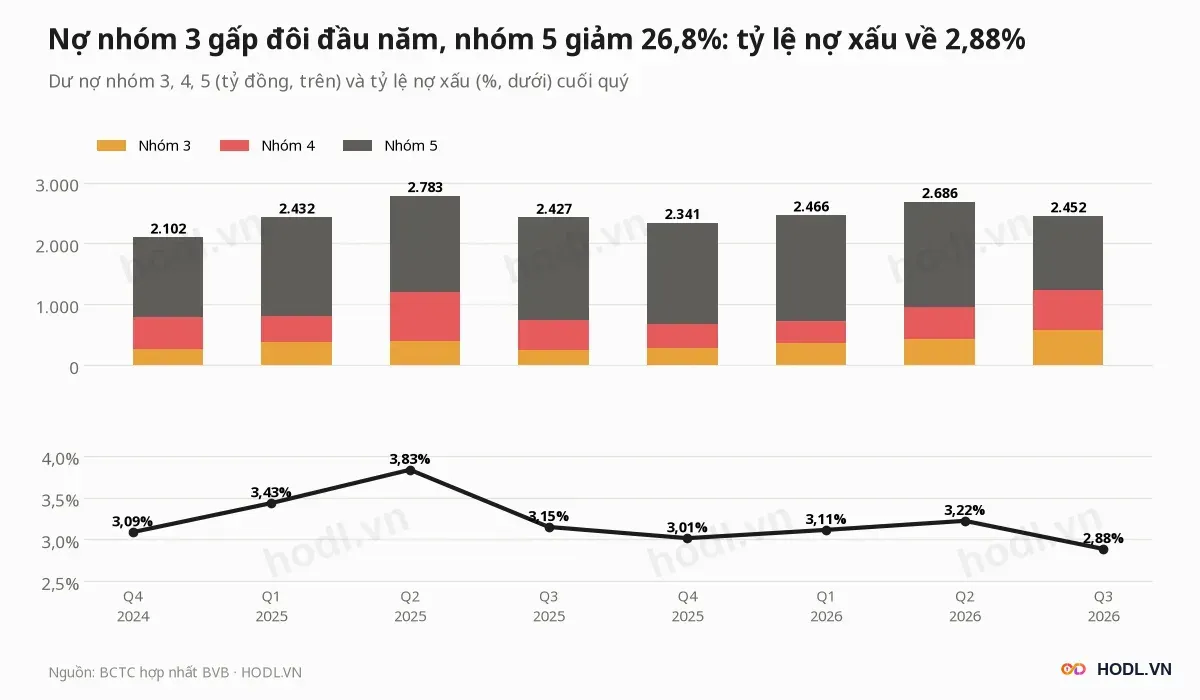
Nợ xấu nhóm 3 đến 5 của Bản Việt cuối quý III là 2.452,0 tỷ đồng, tương ứng 2,88% dư nợ, so với 2.341,1 tỷ (3,01%) cuối 2025. Tỷ lệ giảm vì dư nợ tăng 9,4%, còn số tuyệt đối tăng 4,7%; trung vị nhóm là 2,13%.
Nhóm nợ (tỷ đồng) | 30/09/2026 | 31/12/2025 |
|---|---|---|
Nhóm 1 | 81.371,1 | 74.530,1 |
Nhóm 2 | 1.189,9 | 817,0 |
Nhóm 3 | 584,1 | 280,8 |
Nhóm 4 | 648,1 | 395,0 |
Nhóm 5 | 1.219,8 | 1.665,3 |
Tổng dư nợ | 85.013,0 | 77.688,2 |
Nhóm 3 gấp 2,1 lần đầu năm, nhóm 4 tăng 64,1%, trong khi nhóm 5 giảm 445,5 tỷ (26,8%). Nhóm 3 và 4 cộng lại tăng 556,4 tỷ.
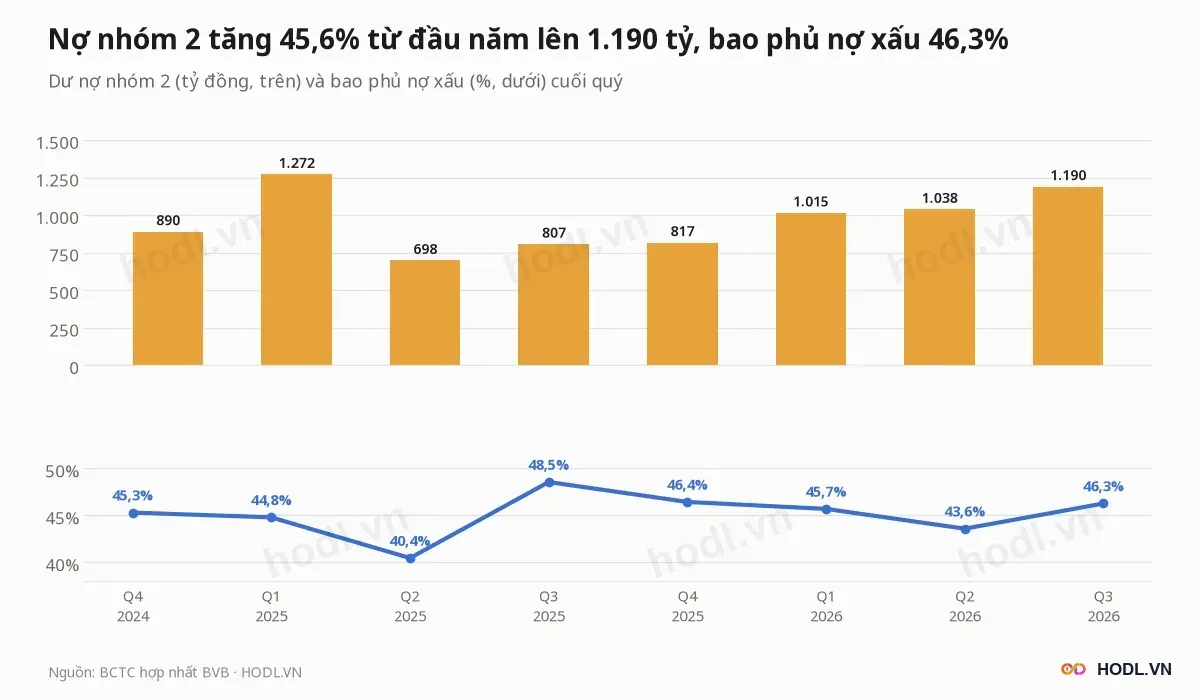
Nợ nhóm 2 là 1.189,9 tỷ (1,40% dư nợ), tăng 45,6% từ đầu năm. Cộng nhóm 2 đến 5 là 3.641,9 tỷ, bằng 4,28% dư nợ, so với 4,07% cuối 2025.
Bao phủ nợ xấu là 46,3%, so với 46,4% cuối 2025 và 58,6% trung vị nhóm. Số dư dự phòng cho vay là 1.134,3 tỷ, tăng 47,4 tỷ từ đầu năm.
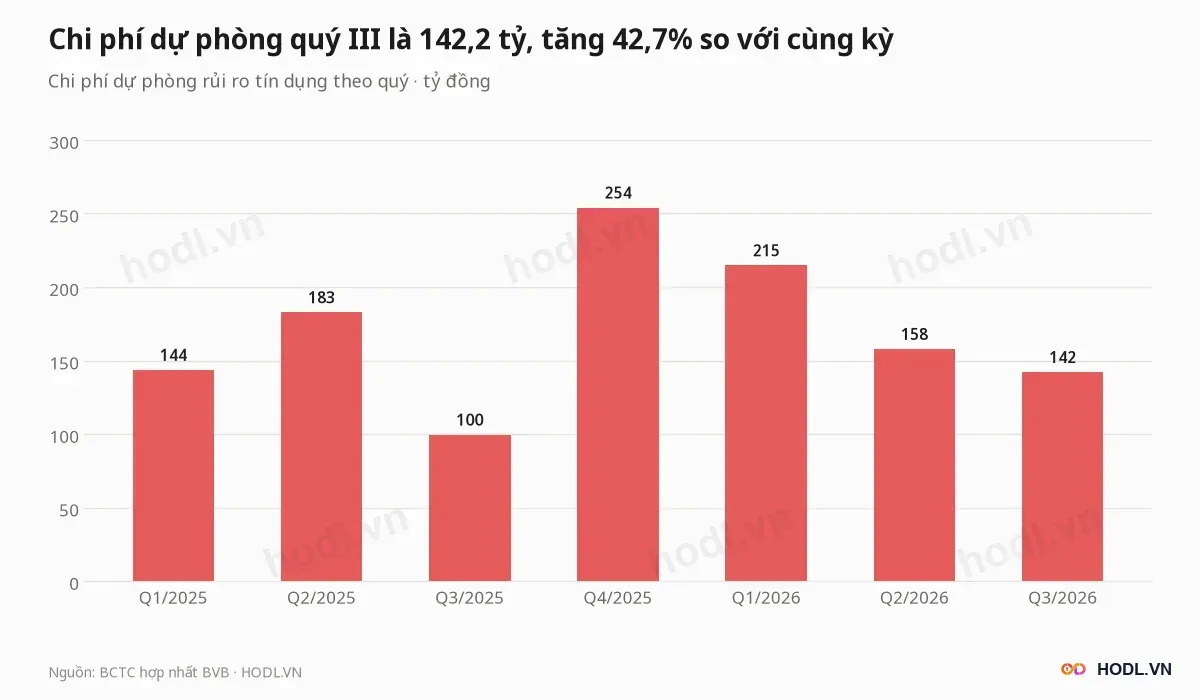
Chi phí dự phòng quý III là 142,2 tỷ, tăng 42,7% so với cùng kỳ; chín tháng là 514,9 tỷ, tăng 20,8%. Số dư đầu năm 1.086,9 tỷ cộng 514,9 tỷ trích lập còn lại 1.134,3 tỷ, nên khoảng 467,5 tỷ dự phòng đã dùng để xử lý nợ, tính theo giả định mọi chi phí dự phòng dồn vào cho vay.
Tăng vốn và cổ tức
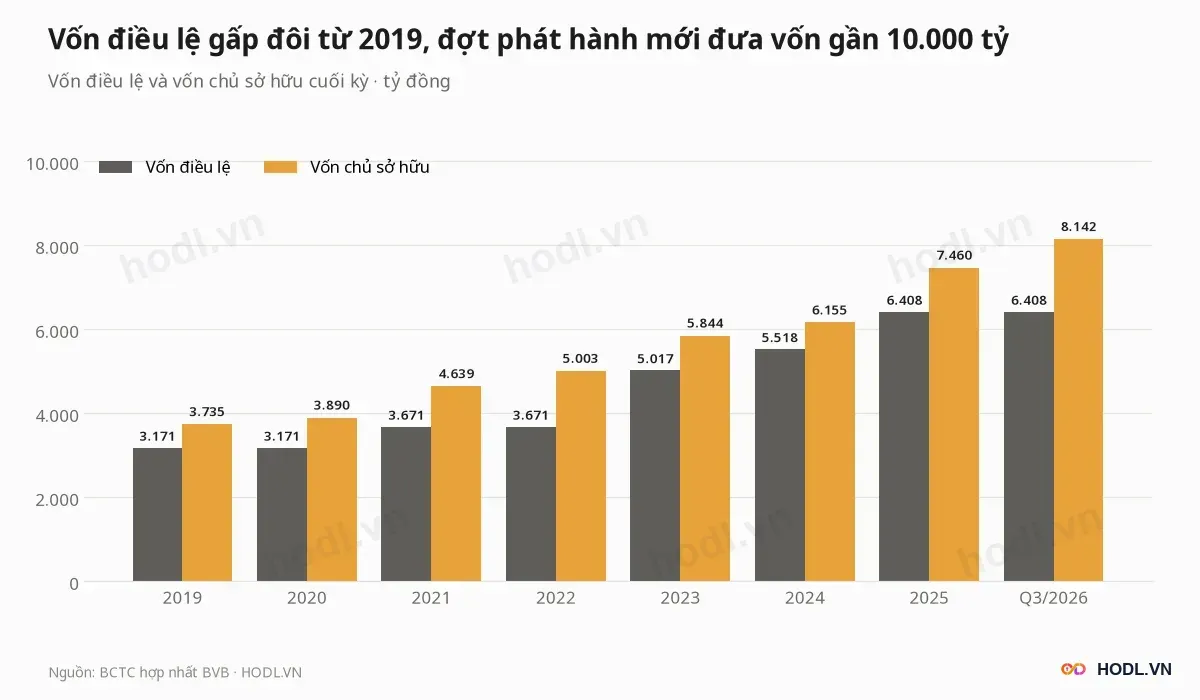
Đại hội cổ đông BVBank 16/04/2026 thông qua tăng vốn điều lệ từ 6.408 tỷ lên 9.912 tỷ đồng, gồm:
- Chào bán 320,41 triệu cổ phiếu cho cổ đông hiện hữu, tỷ lệ 2:1, giá 10.000 đồng, thu tối đa 3.204 tỷ.
- Phát hành 30 triệu cổ phiếu cho người lao động, giá 10.000 đồng, thu 300 tỷ.
Cổ đông đăng ký và nộp tiền từ 29/09 đến 19/10/2026 và mua 232,6 triệu cổ phiếu (72,6%). Phần còn lại 87,5 triệu cổ phiếu (875 tỷ) bán cho 10 nhà đầu tư cá nhân, hạn chế chuyển nhượng một năm, nộp tiền đến 02/11/2026.
Giá chào bán 10.000 đồng thấp hơn giá thị trường 4,3% và thấp hơn BVPS 12.705 đồng 21,3%. Nếu bán đủ 320,41 triệu cổ phiếu, vốn chủ tăng khoảng 3.204 tỷ lên 11.346 tỷ và BVPS giảm 7,1% còn 11.803 đồng.
EPS bốn quý tính lại trên 961,23 triệu cổ phiếu là 756 đồng, giảm 33,3%, và P/E trên EPS đó là 13,8 lần; chưa gồm lợi nhuận từ vốn mới. Tỷ lệ vốn chủ trên tổng tài sản tăng từ 5,6% lên khoảng 7,6%.
Vốn điều lệ đã tăng gấp đôi từ 3.171 tỷ năm 2019 lên 6.408 tỷ cuối 2025. Đại hội 2026 không chia cổ tức cho năm 2025.
Thanh khoản cổ phiếu
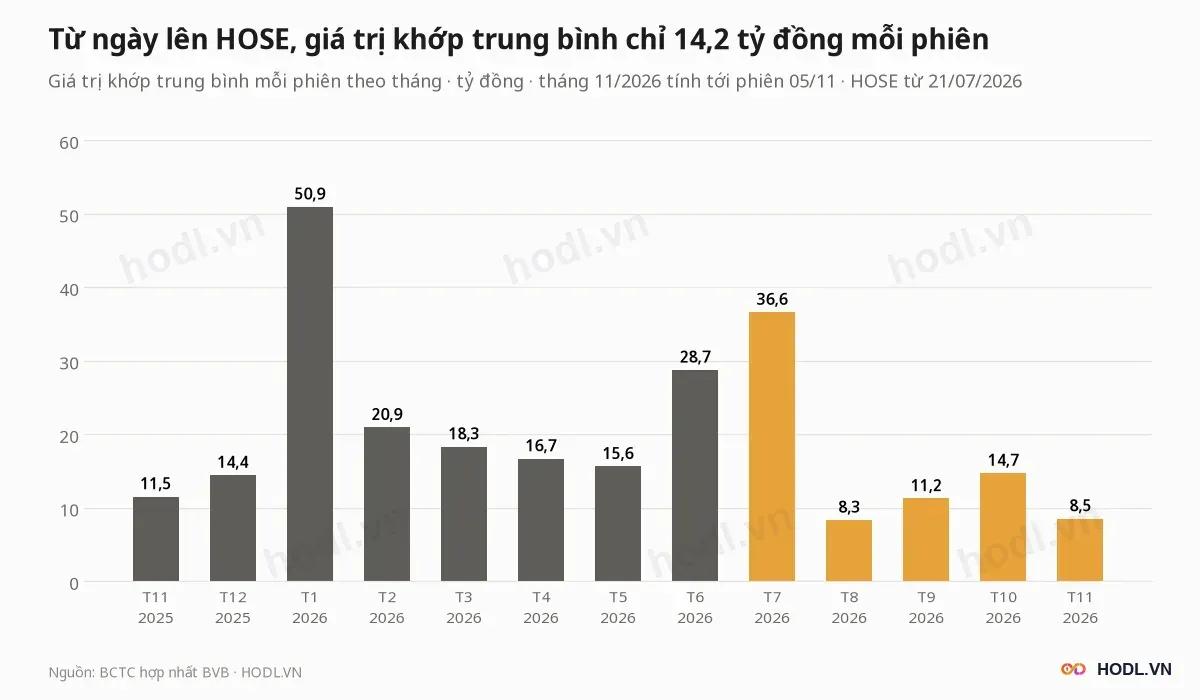
Cổ phiếu Bản Việt khớp trung bình 14,2 tỷ đồng mỗi phiên trong 75 phiên từ 21/07/2026, trung vị 9,0 tỷ, tính bằng giá đóng cửa nhân khối lượng. Phiên đầu 21/07 khớp 12,3 triệu cổ phiếu (160,7 tỷ), giá đóng cửa 13.050 đồng.
Từ phiên đầu, giá giảm 19,9% xuống 10.450 đồng. Phiên 18/09 giá tăng 6,8% lên 11.440 đồng rồi giảm 4,6% phiên 21/09 và 3,1% phiên 22/09, khi khớp 4,84 triệu cổ phiếu (51,2 tỷ), trước ngày chốt quyền mua 24/09.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
