
Thuế cổ tức cổ phiếu: có phải đóng khi nhận cổ phiếu thêm không
Nội dung bài6 phần
Thuế cổ tức cổ phiếu: có phải đóng khi nhận cổ phiếu thêm không
Thuế cổ tức cổ phiếu chưa phải nộp vào lúc cổ phiếu mới về tài khoản. Nghĩa vụ này chỉ phát sinh khi bạn bán số cổ phiếu đó. Bài viết giải thích căn cứ, cách tính, thứ tự trừ khi bán một phần và ai nộp thay cho bạn. Căn cứ là Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP, cùng có hiệu lực từ 01/07/2026. Văn bản được rà đến ngày 02/10/2026.
Thuế cổ tức cổ phiếu: hoãn tới bán
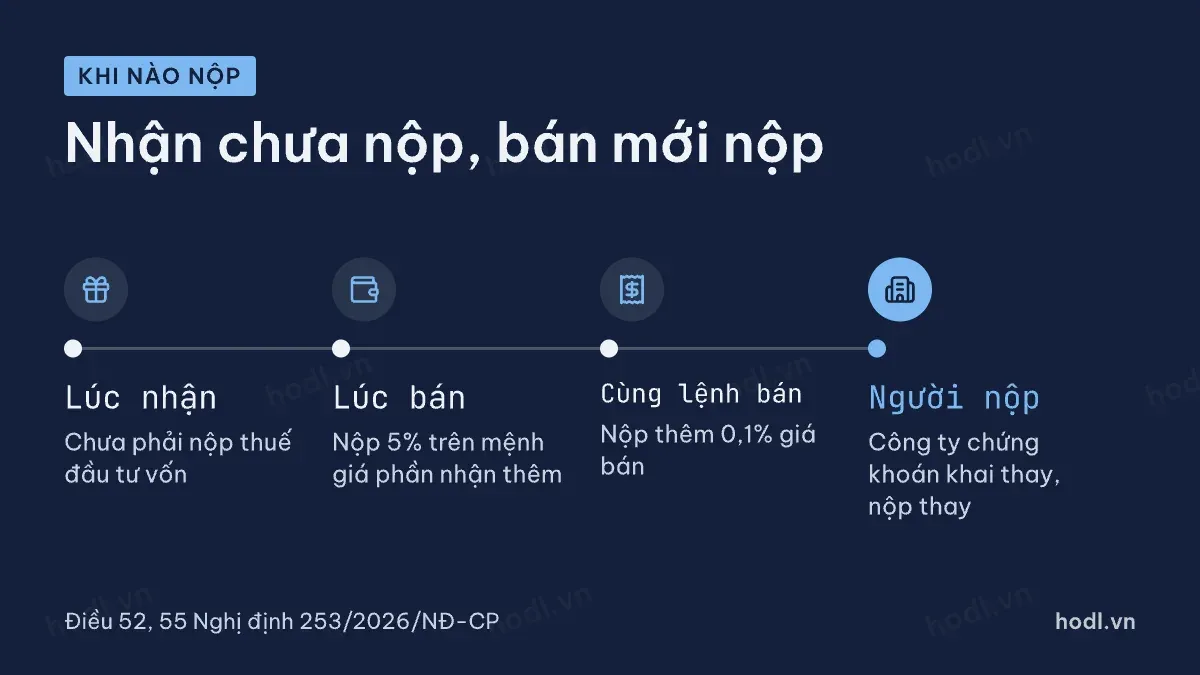
Điểm d khoản 3 Điều 9 Nghị định 253/2026/NĐ-CP xếp cổ tức trả bằng cổ phiếu vào thu nhập từ đầu tư vốn. Nhóm này còn có cổ phiếu phát hành từ nguồn vốn chủ sở hữu cho cổ đông hiện hữu, thường gọi là cổ phiếu thưởng. Thuế suất của nhóm đầu tư vốn là 5% (Điều 12 Luật 109/2025/QH15).
Khoản 4 Điều 52 nghị định nói rõ: cá nhân nhận cổ tức bằng cổ phiếu chưa phải nộp thuế khi nhận. Khi bán số cổ phiếu này, cá nhân nộp hai khoản cùng lúc. Một là thuế đầu tư vốn còn nợ từ lúc nhận. Hai là thuế chuyển nhượng chứng khoán như mọi lệnh bán.
Lý do của cách làm này khá dễ hiểu. Lúc nhận, bạn chưa có tiền mặt trong tay. Nếu thu thuế ngay, nhiều người phải bán bớt cổ phiếu chỉ để nộp thuế.
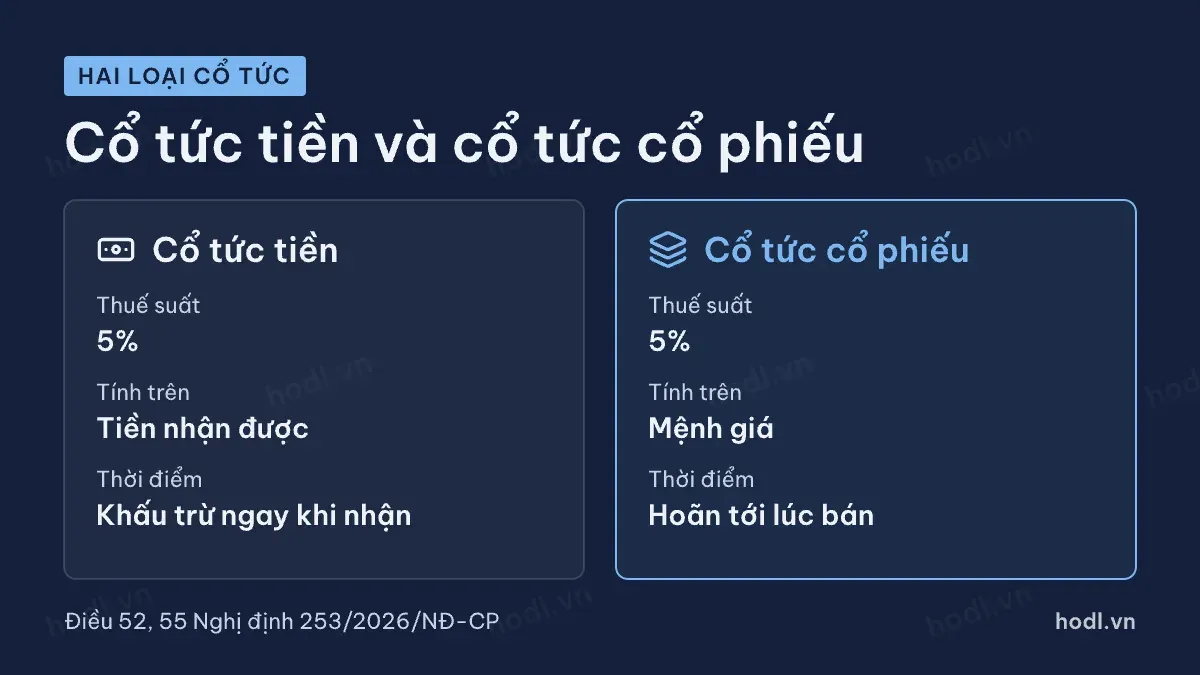
Cổ tức tiền thì khác. Khoản 1 Điều 55 buộc tổ chức trả cổ tức khấu trừ 5% trước khi chuyển tiền. Bạn nhận phần còn lại, không cần làm gì thêm.
Cách tính thuế khi bán
Thu nhập tính thuế là giá trị cổ tức ghi trên sổ sách kế toán, hoặc số cổ phiếu thực nhận nhân với mệnh giá (khoản 4 Điều 52). Giá thị trường lúc nhận không dùng để tính. Ngoại lệ duy nhất: nếu giá bán thấp hơn mệnh giá, thuế đầu tư vốn tính theo giá thị trường lúc bán.
Ví dụ, bạn có 1.000 cổ phiếu mệnh giá 10.000 đồng. Công ty trả cổ tức bằng cổ phiếu tỷ lệ 20%, bạn nhận thêm 200 cổ phiếu. Lúc nhận, bạn chưa nộp đồng thuế nào.
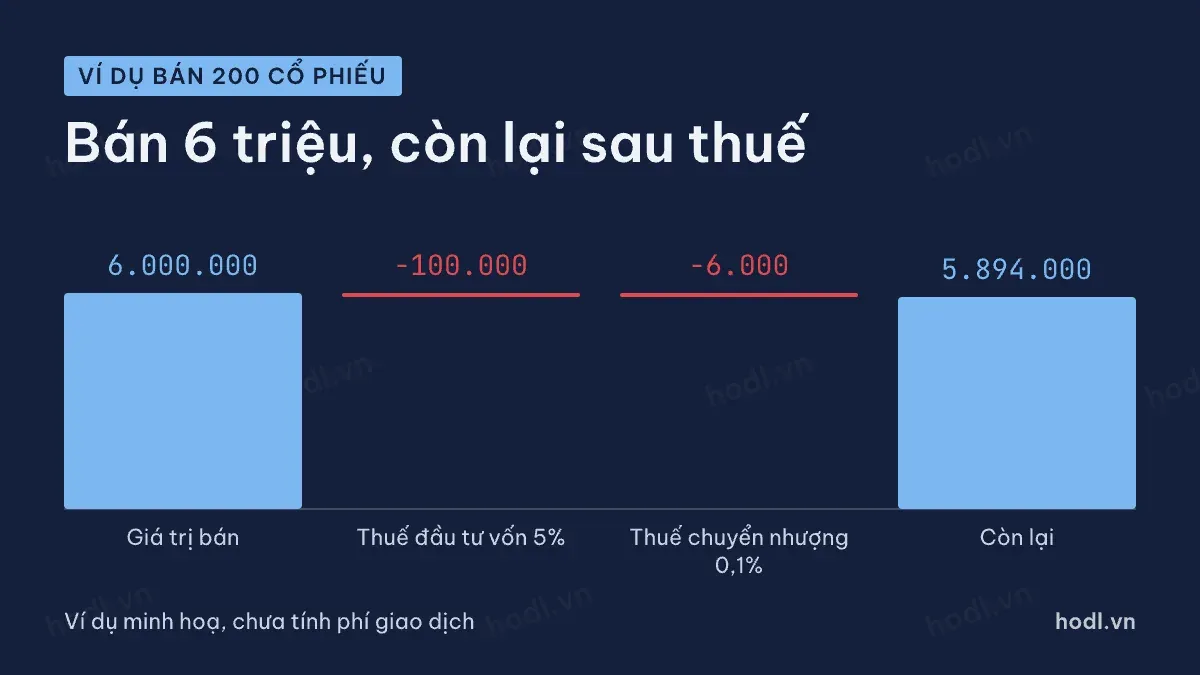
Một thời gian sau, bạn bán 200 cổ phiếu với giá 30.000 đồng. Giá trị bán là 6.000.000 đồng. Thuế đầu tư vốn bằng 200 nhân 10.000 nhân 5%, tức 100.000 đồng. Thuế chuyển nhượng bằng 6.000.000 nhân 0,1%, tức 6.000 đồng. Tổng thuế là 106.000 đồng.
Sau hai khoản thuế, bạn còn 5.894.000 đồng, chưa tính phí giao dịch của công ty chứng khoán. Cách công ty tính số cổ phiếu được chia có trong bài cách tính cổ tức tiền mặt và cổ phiếu.
Bán một phần thì trừ cổ phiếu nào
Cổ phiếu cổ tức và cổ phiếu bạn tự mua cùng một mã, nằm chung một tài khoản. Khi bán, làm sao biết lệnh bán đụng tới phần nào?
Khoản 4 Điều 52 trả lời: khi chuyển nhượng cổ phiếu cùng loại, cá nhân nộp thuế đầu tư vốn cho tới khi hết số cổ phiếu nhận thay cổ tức. Nói cách khác, các lệnh bán được tính vào phần cổ phiếu cổ tức trước.
Quay lại ví dụ trên, bạn đang có 1.200 cổ phiếu. Nếu chỉ bán 100 cổ phiếu, bạn nộp thuế đầu tư vốn cho 100 cổ phiếu đó, tức 50.000 đồng. Lần bán sau, 100 cổ phiếu cổ tức còn lại tiếp tục chịu khoản thuế này. Khi đã nộp đủ cho cả 200 cổ phiếu, các lệnh bán tiếp theo chỉ còn 0,1%.
Điều này có nghĩa là thuế đầu tư vốn không mất đi theo thời gian. Giữ cổ phiếu bao lâu thì khoản nợ thuế này vẫn chờ tới lệnh bán đầu tiên.
Ai khai và nộp thuế thay cho bạn
Bạn không phải tự tính và tự nộp khoản thuế này nếu cổ phiếu giao dịch qua sở. Khoản 2 và điểm a khoản 4 Điều 55 Nghị định 253/2026/NĐ-CP giao việc khai thay, nộp thay cho công ty chứng khoán. Ngân hàng thương mại nơi bạn mở tài khoản lưu ký, công ty quản lý quỹ nhận ủy thác cũng có trách nhiệm này. Việc nộp diễn ra khi bạn bán cổ phiếu cùng loại.
Với cổ phiếu không giao dịch qua sở, điểm b khoản 4 Điều 55 phân ra ba trường hợp. Công ty đại chúng đã đăng ký tập trung tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam: công ty chứng khoán hoặc ngân hàng lưu ký nộp thay. Công ty chưa đại chúng có ủy quyền quản lý sổ cổ đông: công ty chứng khoán được ủy quyền nộp thay. Các trường hợp còn lại: tổ chức phát hành nộp thay.
Nếu tổ chức nộp thay đã giải thể, phá sản mà chưa nộp, cá nhân phải tự khai và nộp (khoản 2 Điều 55).
Thuế cổ tức cổ phiếu và quyền mua
Người mới hay nhầm cổ tức bằng cổ phiếu với quyền mua cổ phiếu phát hành thêm. Hai thứ này khác hẳn về thuế.
Với quyền mua, bạn phải bỏ tiền ra mua cổ phiếu mới ở giá phát hành. Đây không phải khoản thu nhập nhận không, nên không thuộc diện thuế đầu tư vốn kể trên. Nếu bạn bán quyền mua thay vì thực hiện, khoản 2 Điều 10 Nghị định 253/2026/NĐ-CP xếp việc này vào chuyển nhượng chứng khoán. Thuế khi đó là 0,1% trên giá bán quyền.
Tóm lại có ba trường hợp. Cổ tức tiền: khấu trừ 5% ngay khi nhận. Cổ tức cổ phiếu và cổ phiếu thưởng: 5% trên mệnh giá, hoãn tới lúc bán. Quyền mua: không có thuế khi nhận, bán quyền thì chịu 0,1%.
Quy định về thuế cổ tức cổ phiếu có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ. Để hiểu vì sao doanh nghiệp chọn trả cổ tức bằng cổ phiếu, xem bài tại sao công ty lựa chọn chi trả cổ tức.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn thuế.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 08/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
