
Công bố thông tin trái phiếu doanh nghiệp: công ty phải thông báo những gì, khi nào
Nội dung bài7 phần
Công bố thông tin trái phiếu doanh nghiệp: công ty phải thông báo những gì, khi nào
Công bố thông tin trái phiếu doanh nghiệp riêng lẻ được quy định tại Chương IV Nghị định 200/2026/NĐ-CP, từ Điều 28 đến Điều 33. Doanh nghiệp phải công bố ở bốn thời điểm: trước đợt chào bán, sau đợt chào bán, định kỳ và khi có sự kiện bất thường. Bài viết liệt kê mốc thời gian và nội dung của từng lớp. Văn bản được rà đến ngày 02/10/2026.
Nguyên tắc công bố thông tin
Khoản 1 Điều 28 yêu cầu công bố đầy đủ, chính xác, kịp thời. Doanh nghiệp chịu trách nhiệm trước pháp luật và trước nhà đầu tư về nội dung đã công bố. Khi thông tin thay đổi, doanh nghiệp phải công bố phần thay đổi và lý do.
Khoản 2 Điều 28 đặt một giới hạn ít người để ý. Thông tin trước chào bán không được mang tính quảng cáo, mời chào. Nó cũng không được đưa qua phương tiện thông tin đại chúng, trừ trường hợp luật về công bố thông tin chứng khoán yêu cầu. Trái phiếu riêng lẻ chỉ dành cho nhóm nhà đầu tư đủ điều kiện, nên không được quảng bá rộng.
Người nhận thông tin là nhà đầu tư đăng ký mua hoặc đang sở hữu trái phiếu. Bản sao được gửi tới Sở giao dịch chứng khoán. Công ty đại chúng còn phải theo quy định công bố thông tin trên thị trường chứng khoán, theo khoản 3 Điều 28.
Bốn mốc công bố trái phiếu
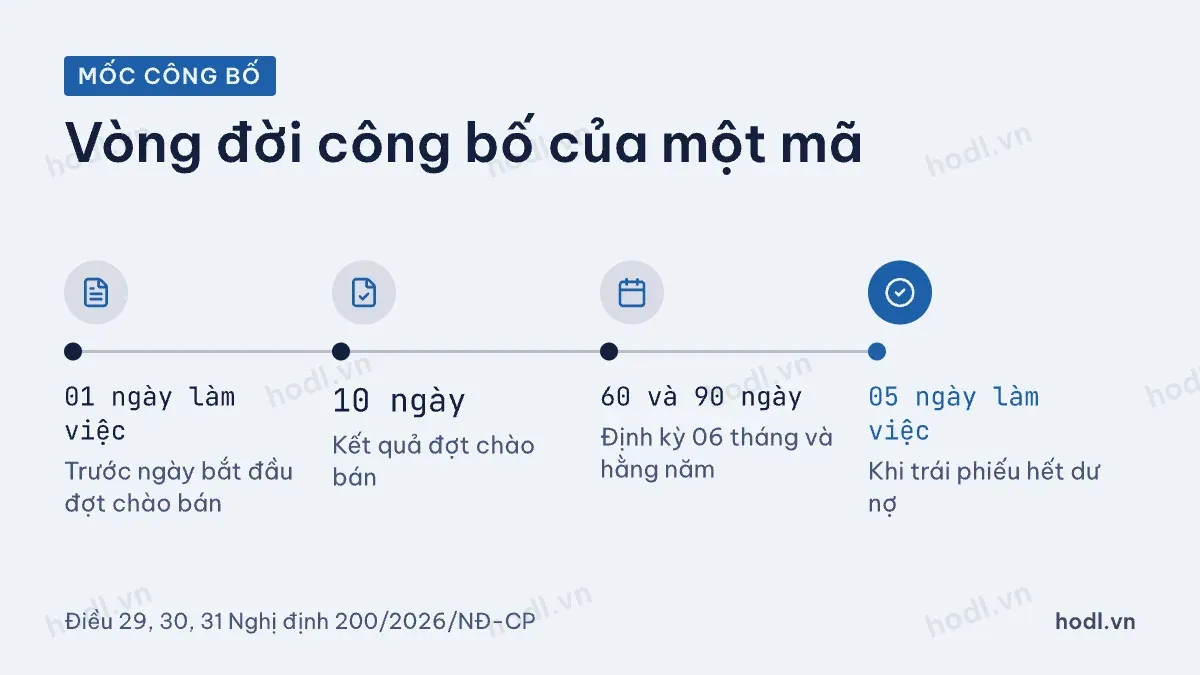
Bảng dưới gom các mốc theo thứ tự thời gian của một mã trái phiếu.
Lớp công bố | Thời hạn | Căn cứ |
|---|---|---|
Trước đợt chào bán | Tối thiểu 01 ngày làm việc trước ngày bắt đầu | Khoản 1 Điều 29 |
Kết quả đợt chào bán | Chậm nhất 10 ngày từ ngày kết thúc | Khoản 1 Điều 30 |
Định kỳ 06 tháng | Trong 60 ngày từ khi hết 06 tháng đầu năm tài chính | Điểm a khoản 1 Điều 31 |
Định kỳ hằng năm | Trong 90 ngày từ khi hết năm tài chính | Điểm b khoản 1 Điều 31 |
Bất thường | Trong 24 giờ từ khi xảy ra sự kiện | Khoản 1 Điều 32 |
Hết dư nợ | Trong 05 ngày làm việc | Khoản 3 Điều 31 |
Nếu doanh nghiệp huỷ đợt chào bán, khoản 2 Điều 30 cũng yêu cầu công bố. Thời hạn là chậm nhất 10 ngày kể từ ngày kết thúc phân phối.
Với trái phiếu thả nổi, khoản 4 Điều 31 thêm một mốc. Lãi suất thực tế của mỗi kỳ được công bố chậm nhất 01 ngày làm việc trước ngày trả lãi.
Công bố định kỳ gồm tài liệu nào
Khoản 2 Điều 31 liệt kê bộ tài liệu định kỳ. Bộ tài liệu được nộp cho đến khi trái phiếu không còn dư nợ.
- Báo cáo tài chính bán niên đã soát xét và báo cáo tài chính năm đã kiểm toán.
- Tình hình thanh toán lãi, gốc trái phiếu.
- Báo cáo tình hình sử dụng tiền thu từ đợt chào bán, có kiểm toán.
- Báo cáo tình hình thực hiện các cam kết với người sở hữu trái phiếu.
Nếu doanh nghiệp là công ty mẹ, cần cả báo cáo hợp nhất lẫn báo cáo riêng của công ty mẹ. Báo cáo sử dụng vốn được nộp đến khi giải ngân hết hoặc hết dư nợ, tuỳ mốc nào đến trước.
Trái phiếu xanh có thêm yêu cầu. Hằng năm, doanh nghiệp lập báo cáo theo dõi, sử dụng vốn có ý kiến soát xét. Doanh nghiệp còn báo cáo tiến độ giải ngân, tiến độ dự án và đánh giá tác động môi trường.
Công bố thông tin bất thường
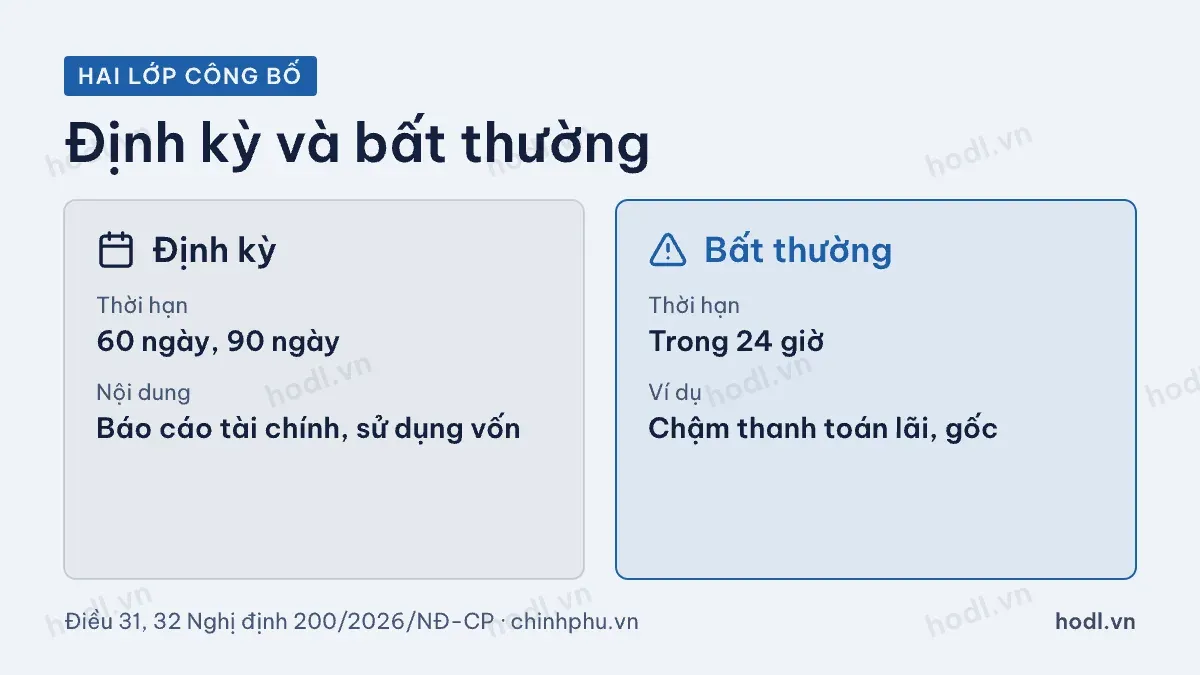
Khoản 1 Điều 32 liệt kê các sự kiện buộc công bố trong 24 giờ. Các sự kiện gần nhất với quyền lợi người sở hữu là:
- Chậm thanh toán lãi, gốc so với phương án đã công bố.
- Kết quả đàm phán với nhà đầu tư khi chậm trả, và việc trả sau thời gian chậm.
- Thay đổi điều kiện, điều khoản trái phiếu, đổi đại diện người sở hữu, đổi mục đích phát hành.
- Phải mua lại trái phiếu trước hạn bắt buộc.
- Thông tin thay đổi làm ảnh hưởng khả năng trả nợ lãi, gốc.
Danh sách còn có các sự kiện về pháp nhân. Ví dụ là bị tạm ngừng kinh doanh, bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, có quyết định tổ chức lại. Bản án có hiệu lực của toà án và quyết định phạt về thuế cũng phải công bố. Việc thay người đại diện theo pháp luật cũng nằm trong danh sách.
Khoản 2 Điều 32 yêu cầu nghĩa vụ này kéo dài đến khi trái phiếu hết dư nợ.
Mua lại, chuyển đổi, đình chỉ
Điều 33 có ba nhóm công bố riêng. Với mua lại trước hạn hoặc hoán đổi, doanh nghiệp công bố chậm nhất 10 ngày trước ngày thực hiện. Nội dung gồm phương thức, điều kiện, điều khoản và giá trị trái phiếu mua lại. Sau khi hoàn tất, doanh nghiệp có thêm 10 ngày để báo cáo và gửi thông tin cho sở.
Với trái phiếu chuyển đổi hoặc kèm chứng quyền, doanh nghiệp gửi thông tin cho sở trong 05 ngày làm việc. Mốc tính là ngày hoàn tất chuyển đổi hoặc ngày thực hiện quyền.
Nếu Ủy ban Chứng khoán Nhà nước đình chỉ hoặc huỷ bỏ đợt chào bán, doanh nghiệp có 07 ngày làm việc để công bố. Việc công bố phải đăng trên 01 tờ báo điện tử hoặc báo in, trong 03 số liên tiếp.
Tra công bố ở đâu
Điều 38 giao Sở giao dịch chứng khoán vận hành chuyên trang thông tin về trái phiếu doanh nghiệp. Chuyên trang đăng tình hình phát hành, chỉ tiêu tài chính, lãi suất, ngày đáo hạn và báo cáo thanh toán gốc, lãi. Nó cũng đăng công bố thông tin bất thường. Điểm e khoản 2 Điều 38 còn yêu cầu đăng các trường hợp doanh nghiệp không trả đủ lãi, gốc hoặc dùng vốn sai mục đích.
Khoản 3 Điều 29 lưu ý rằng việc sở nhận bản công bố không có nghĩa là sở bảo đảm cho đợt chào bán. Thông tin vẫn do doanh nghiệp chịu trách nhiệm. Kiến thức nền về trái phiếu có ở bài trái phiếu. Cách đọc số liệu doanh nghiệp có ở bài cấu trúc báo cáo tài chính.
Nội dung công bố chi tiết do Bộ trưởng Bộ Tài chính hướng dẫn. Văn bản có thể được sửa đổi, bổ sung. Bạn nên đọc bản mới nhất trên cổng văn bản của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 07/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
