
Rủi ro riêng của nhóm hoá chất: môi trường, di dời nhà máy, giấy phép khai thác
Nội dung bài6 phần
Rủi ro riêng của nhóm hoá chất: môi trường, di dời nhà máy, giấy phép khai thác
Rủi ro cổ phiếu hoá chất có một đặc điểm khác nhóm khác: nhiều rủi ro lớn nhất không nằm trong con số. Giấy phép môi trường, giấy phép khai thác và quy hoạch đất là những điều kiện để nhà máy được chạy. Mất một trong số đó thì doanh thu dừng lại.
Bài này chia rủi ro thành hai nhóm. Nhóm thứ nhất là điều báo cáo tài chính đo được, như đệm thanh khoản và độ dao động của biên. Nhóm thứ hai là điều chỉ đọc được ở thuyết minh và công bố của doanh nghiệp. Dữ liệu đến 02/10/2026.
Rủi ro cổ phiếu hoá chất
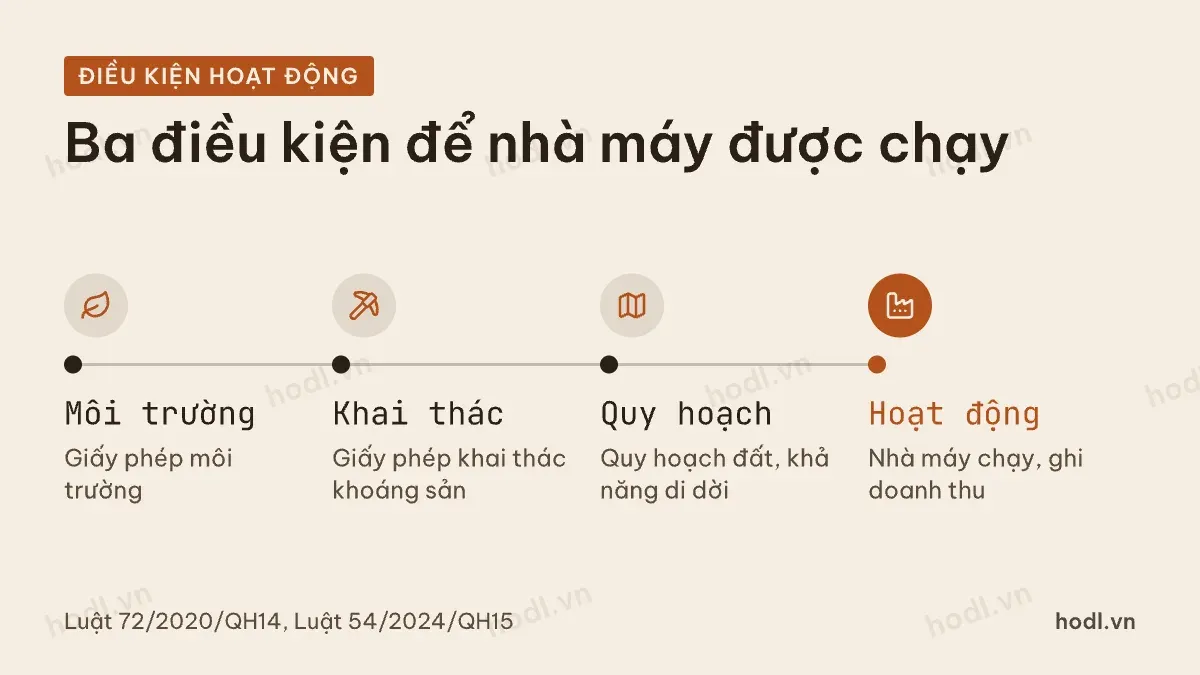
Luật Bảo vệ môi trường số 72/2020/QH14 đặt yêu cầu về giấy phép và quản lý chất thải với cơ sở sản xuất. Hoá chất là ngành có chất thải đặc thù, nên yêu cầu này đi thẳng vào chi phí và vào khả năng duy trì hoạt động.
Doanh nghiệp tự khai thác quặng còn phụ thuộc giấy phép khai thác khoáng sản. Khung pháp lý hiện hành là Luật Địa chất và khoáng sản số 54/2024/QH15. Giấy phép có thời hạn, có điều kiện, và việc gia hạn không phải tự động.
Quy hoạch đất cũng quan trọng. Nhà máy nằm trong khu dân cư hoặc nội đô có thể phải di dời theo quy hoạch của địa phương. Di dời tốn vốn đầu tư mới và gây gián đoạn sản xuất. Tiền đền bù đất cũ có thể ghi thành thu nhập khác một lần, làm lợi nhuận kỳ đó đẹp hơn thực lực.
Bài không nêu doanh nghiệp nào đang gặp vấn đề giấy phép hay di dời, vì dữ liệu tổng hợp trong bài không có thông tin đó và bài không dựng lên điều chưa kiểm. Mục đích là cho bạn danh sách câu hỏi để tra ở công bố của từng doanh nghiệp.
Ba loại tin nhà đầu tư nên theo dõi trong công bố thông tin: thay đổi giấy phép môi trường, thay đổi giấy phép khai thác, và thông báo về quy hoạch hoặc di dời. Một tin trong ba loại này có thể quan trọng hơn cả một quý lợi nhuận.
Rủi ro giá: biên dao động
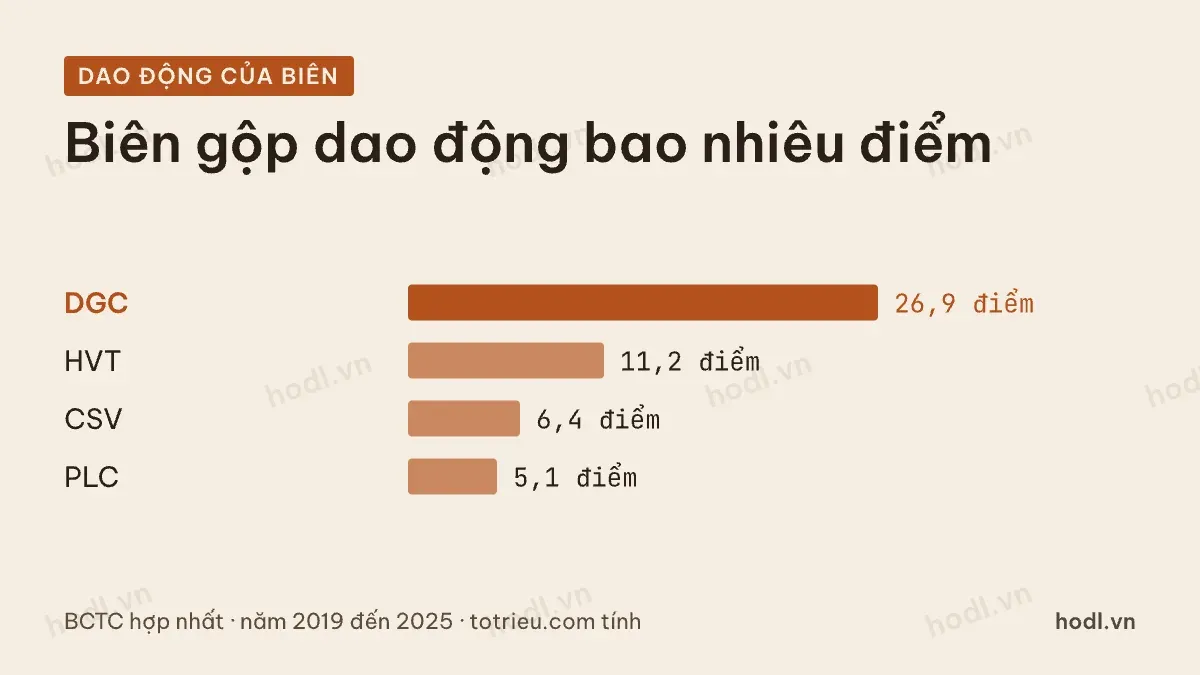
Phần đo được đầu tiên là độ dao động của biên gộp. Bảng dưới lấy biên cao nhất và thấp nhất theo năm từ 2019 đến 2025, và mức giảm lợi nhuận sau thuế cổ đông mẹ lớn nhất trong một năm.
Mã | Biên thấp nhất | Biên cao nhất | Dao động (điểm) | Năm lợi nhuận giảm mạnh nhất |
|---|---|---|---|---|
DGC | 19,8% | 46,7% | 26,9 | 2023, giảm 44% |
HVT | 15,4% | 26,6% | 11,2 | 2023, giảm 62% |
CSV | 25,0% | 31,4% | 6,4 | 2023, giảm 41% |
PLC | 11,9% | 17,0% | 5,1 | 2024, giảm 58% |
Nguồn: BCTC hợp nhất · năm 2019 đến 2025 · HODL.VN tính
Đức Giang dao động mạnh nhất, 26,9 điểm. Đây là rủi ro giá hàng hoá, đã nói ở các bài về chu kỳ. Nó khác với rủi ro pháp lý, vốn có thể làm doanh thu dừng hẳn thay vì chỉ giảm.
Cả ba doanh nghiệp hoá chất cơ bản cùng có năm xấu nhất vào 2023. Hoá dầu Petrolimex có năm xấu nhất vào 2024, nhưng mức giảm thuộc về quy mô lợi nhuận nhỏ, từ 102 xuống 43 tỷ đồng.
Bảng này cho biết biên và lợi nhuận có thể xấu đi bao nhiêu, nhưng không cho biết chuyện gì xảy ra nếu một nhà máy dừng.
Đệm thanh khoản trước cú sốc
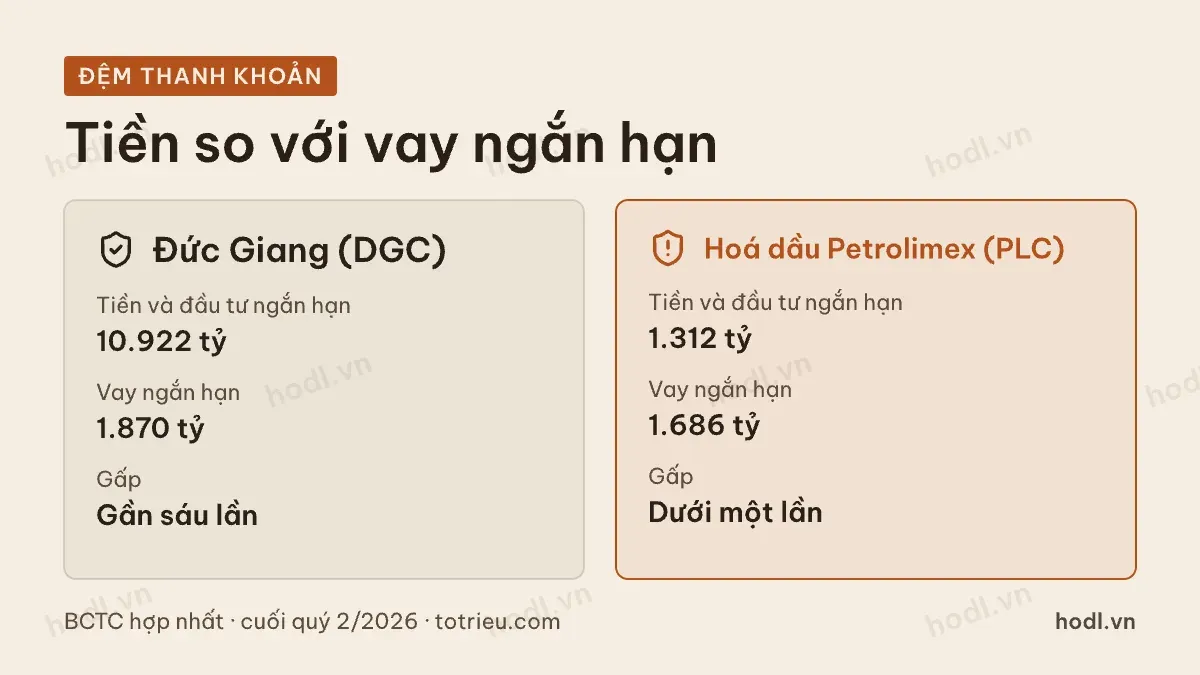
Khi gặp cú sốc pháp lý hoặc đình trệ sản xuất, thứ cứu doanh nghiệp là tiền. Phép đo gọn là tiền cùng đầu tư ngắn hạn so với vay ngắn hạn tại cuối quý 2/2026.
Đức Giang có 10.922 tỷ đồng tiền và đầu tư ngắn hạn, so với 1.870 tỷ đồng vay ngắn hạn, gấp gần sáu lần. Hoá chất Cơ bản Miền Nam có 770 tỷ so với 250 tỷ, gấp ba lần. Hoá chất Việt Trì có 143 tỷ so với 115 tỷ, vừa đủ. Hoá dầu Petrolimex có 1.312 tỷ so với 1.686 tỷ vay ngắn hạn, không đủ để trả hết nếu vay bị đòi.
Điều này không có nghĩa là Hoá dầu Petrolimex sắp có vấn đề, vì doanh nghiệp kinh doanh sản phẩm hoá dầu thường dùng vay ngắn hạn để tài trợ hàng tồn. Nhưng đệm của họ mỏng nhất trong bốn mã, nên một cú sốc dòng tiền sẽ đau nhất.
Một chỉ báo thứ hai là dòng tiền kinh doanh so với lợi nhuận. Bốn quý tới quý 2/2026, Đức Giang có dòng tiền kinh doanh 870 tỷ đồng so với lợi nhuận 2.136 tỷ, tức chuyển được 41% thành tiền. Hoá chất Cơ bản Miền Nam có dòng tiền âm 52 tỷ so với lợi nhuận 267 tỷ. Hoá chất Việt Trì chuyển được hơn 100%, 153 tỷ so với 126 tỷ.
Lợi nhuận không về thành tiền thường gắn với tồn kho hoặc phải thu tăng. Đây là chỗ cần đọc kỹ thuyết minh.
Chi tiêu duy trì và tài sản
Nhà máy hoá chất cần chi tiêu để giữ giấy phép và đáp ứng tiêu chuẩn môi trường. Báo cáo lưu chuyển tiền tệ cho thấy một phần qua dòng chi mua sắm tài sản cố định.
Bốn quý tới quý 2/2026, Đức Giang chi 749 tỷ đồng cho tài sản cố định, gấp hơn hai lần khấu hao 303 tỷ. Tài sản cố định ròng là 2.158 tỷ, tương đương khoảng 7 năm khấu hao. Con số này cho thấy nhà máy không quá cũ, nhưng báo cáo không tách phần chi cho môi trường khỏi phần chi cho mở rộng.
Chi phí môi trường chỉ có số liệu ở thuyết minh và báo cáo phát triển bền vững của doanh nghiệp, và bài này không có số liệu đã kiểm về khoản đó.
Rủi ro cổ phiếu hoá chất: câu hỏi
Nhà đầu tư có thể dùng danh sách ngắn sau. Giấy phép môi trường của nhà máy chính còn hạn đến khi nào. Doanh nghiệp có tự khai thác quặng không, và giấy phép khai thác còn hạn bao lâu. Nhà máy có nằm trong vùng quy hoạch cần di dời không. Doanh thu có tập trung vào một nhà máy hay một sản phẩm không.
Các câu hỏi này không có đáp án trong dữ liệu bài. Chúng phải được trả lời từ báo cáo thường niên, thuyết minh và công bố thông tin chính thức.
Muốn ôn lại cách đọc thuyết minh, xem cấu trúc báo cáo tài chính và danh sách thuật ngữ báo cáo tài chính. Cách giá hàng hoá đi vào cổ phiếu có ở bài hàng hoá trên thị trường chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
