
Rủi ro vỡ nợ người phát hành chứng quyền và các rủi ro khác
Nội dung bài6 phần
Rủi ro chứng quyền có hai tầng. Tầng thứ nhất giống mọi khoản đầu tư biến động mạnh: giá giảm, hết hạn, mất vốn. Tầng thứ hai là rủi ro riêng của sản phẩm, khi công ty chứng khoán phát hành không có đủ tài sản để thanh toán. Bài này nói cả hai, và chỉ ra lớp bảo vệ mà Thông tư 122/2025/TT-BTC đã dựng.
Quy định trích theo văn bản đang hiệu lực, tra ngày 03/10/2026. Các ví dụ số là giả định.
Rủi ro chứng quyền nhà đầu tư gánh
Rủi ro đầu tiên là mất toàn bộ vốn. Chứng quyền mua chỉ có giá trị thanh toán khi giá thanh toán vượt giá thực hiện. Hết hạn mà chưa vượt, bạn nhận 0 đồng. Khác cổ phiếu, bạn không thể giữ chờ phục hồi.
Rủi ro thứ hai là thời gian. Chứng quyền có thời hạn từ 03 tháng đến 02 năm theo Điều 3. Giá cổ phiếu cơ sở đúng hướng nhưng đến chậm vẫn có thể làm bạn thua lỗ.
Rủi ro thứ ba là biến động lớn. Giá trần giá sàn của chứng quyền tính từ cổ phiếu cơ sở chia tỷ lệ chuyển đổi. Với tỷ lệ 4:1 và chứng quyền 1.000 đồng, biên độ có thể đến ±70% trong một phiên.
Rủi ro thứ tư là giao dịch bị gián đoạn. Điều 50 Quy chế kèm Quyết định 22/QĐ-HĐTV cho phép tạm ngừng giao dịch chứng quyền khi cổ phiếu cơ sở bị tạm ngừng. Tạm ngừng cũng xảy ra khi có sự cố kỹ thuật hoặc tổ chức phát hành vi phạm nghiêm trọng nghĩa vụ tạo lập thị trường.
Cuối cùng là rủi ro sự kiện doanh nghiệp. Chia cổ tức hay phát hành thêm làm giá thực hiện và tỷ lệ chuyển đổi đổi theo. Mọi phép tính lãi lỗ phải dùng thông số sau điều chỉnh.
Người phát hành không thanh toán
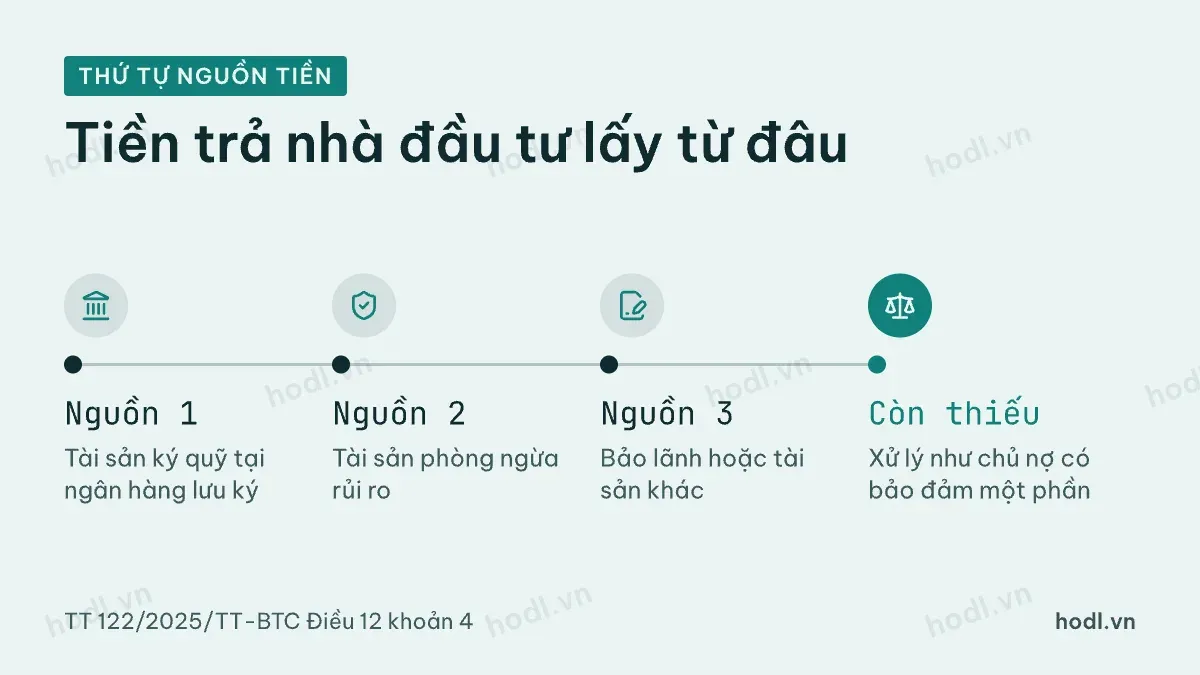
Khoản 5 Điều 2 Thông tư 122 gọi bạn là chủ nợ có bảo đảm một phần của tổ chức phát hành. Chữ "một phần" là điểm mấu chốt. Tài sản bảo đảm không phủ hết nghĩa vụ.
Khoản 4 Điều 12 liệt kê ba nguồn để thanh toán. Thứ nhất là tài sản ký quỹ tại ngân hàng lưu ký. Thứ hai là tài sản phòng ngừa rủi ro và tài sản khác trên tài khoản tự doanh. Thứ ba là bảo lãnh thanh toán hoặc tài sản khác, nếu có.
Thứ tự | Nguồn thanh toán |
|---|---|
Nguồn 1 | Tài sản ký quỹ tại ngân hàng lưu ký |
Nguồn 2 | Tài sản phòng ngừa rủi ro |
Nguồn 3 | Bảo lãnh hoặc tài sản khác |
Còn thiếu | Xử lý như chủ nợ có bảo đảm một phần |
Nếu ba nguồn đó không đủ, quyền lợi của bạn được giải quyết theo pháp luật áp dụng với chủ nợ có bảo đảm một phần. Thông tư không hứa bạn nhận đủ tiền trong mọi trường hợp.
Ký quỹ và phòng ngừa rủi ro
Thông tư 122 dựng ba lớp bảo vệ. Lớp thứ nhất là ký quỹ. Khoản 3 Điều 10 yêu cầu ký quỹ tại ngân hàng lưu ký trong suốt thời gian chứng quyền có hiệu lực. Giá trị ký quỹ tối thiểu là 50% giá trị chứng quyền đã phát hành, không tính phần đã hủy niêm yết. Tài sản này không được cầm cố, thế chấp hay làm tài sản bảo đảm cho khoản vay nào.
Lớp thứ hai là phòng ngừa rủi ro. Tổ chức phát hành phải giữ đủ chứng khoán cơ sở theo vị thế phòng ngừa lý thuyết. Chênh lệch giữa vị thế lý thuyết và vị thế thực tế cuối ngày không được vượt 20%, theo khoản 5 Điều 10. Sở giám sát chênh lệch này theo từng chứng quyền.
Hạn mức giới hạn rủi ro chứng quyền
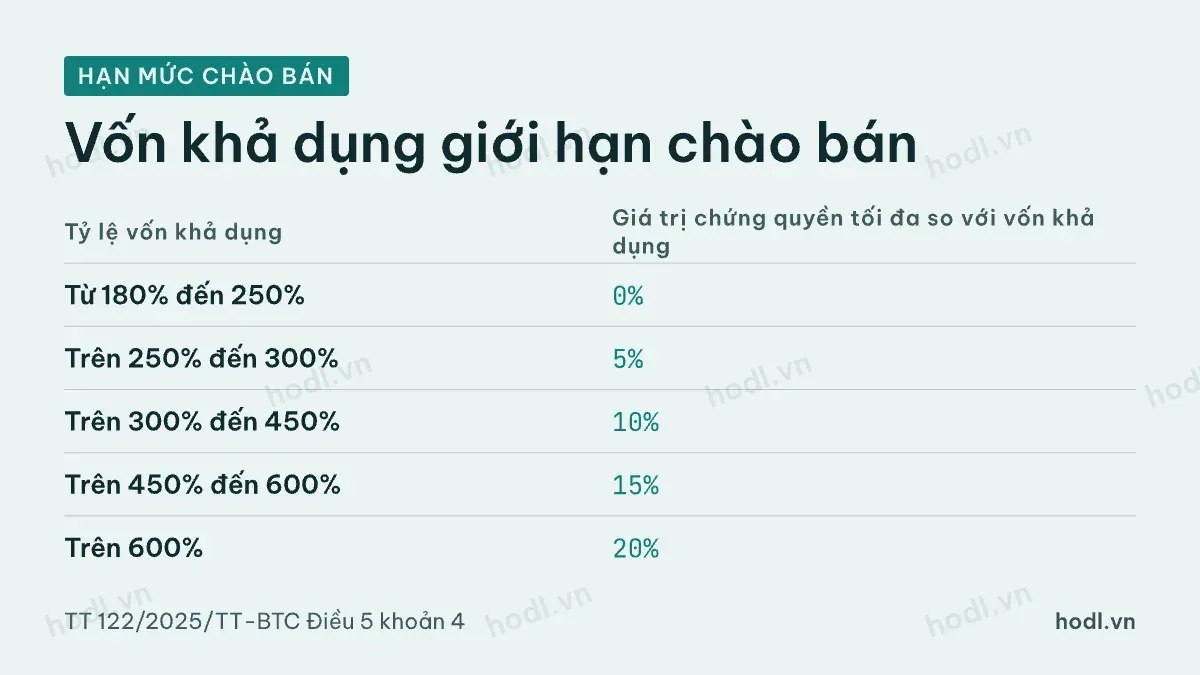
Lớp thứ ba là hạn mức chào bán. Khoản 4 Điều 5 giới hạn tổng giá trị chứng quyền theo vốn khả dụng của tổ chức phát hành.
Tỷ lệ vốn khả dụng | Giá trị chứng quyền tối đa so với vốn khả dụng |
|---|---|
Từ 180% đến 250% | 0% |
Trên 250% đến 300% | 5% |
Trên 300% đến 450% | 10% |
Trên 450% đến 600% | 15% |
Trên 600% | 20% |
Ví dụ giả định. Một công ty có vốn khả dụng 3.000 tỷ đồng và tỷ lệ vốn khả dụng 350%. Mức tối đa là 10%, tức 300 tỷ đồng chứng quyền. Ký quỹ tối thiểu là 50%, tức 150 tỷ đồng. Công ty có tỷ lệ vốn khả dụng thấp, từ 180% đến 250%, thì không được chào bán thêm.
Khi tổ chức phát hành vi phạm
Điều 10 Thông tư 122 và Điều 49 Quy chế đặt chuỗi xử lý bậc thang. Sở giao dịch theo dõi hằng ngày và can thiệp theo mức vi phạm.
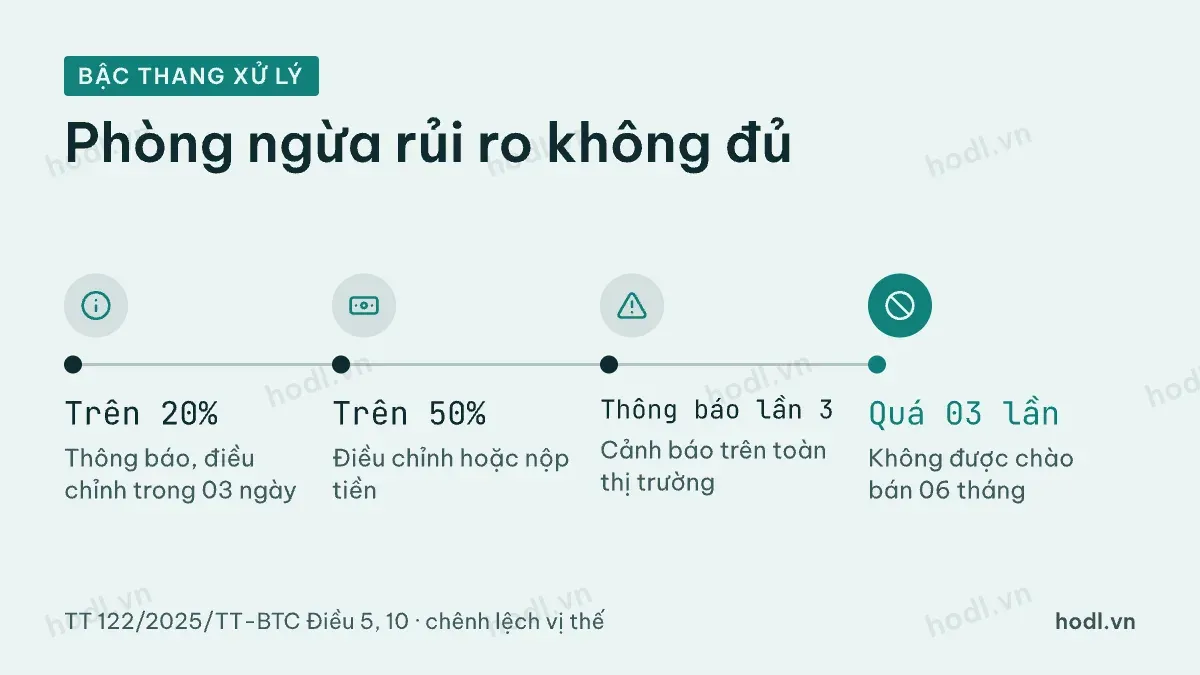
Chênh lệch vị thế trên 20% liên tục 03 ngày làm việc thì Sở gửi thông báo. Tổ chức phát hành có 03 ngày làm việc để đưa chênh lệch về 20% trở xuống. Chênh lệch trên 50% trong 03 ngày làm việc liên tục thì họ phải điều chỉnh vị thế hoặc nộp tiền vào tài khoản tự doanh. Nếu nộp tiền, họ có thêm 07 ngày làm việc để điều chỉnh.
Không thực hiện theo yêu cầu sau thông báo lần thứ ba, chứng quyền bị cảnh báo trên toàn thị trường. Mỗi lần cảnh báo do không tuân thủ phương án phòng ngừa làm giảm 25% hạn mức số cổ phiếu quy đổi trong các đợt chào bán kế tiếp, theo khoản 5 Điều 5. Bị cảnh báo quá 03 lần trong 03 tháng, tổ chức phát hành không được chào bán trong 06 tháng.
Mức | Hậu quả |
|---|---|
Trên 20% | Thông báo, điều chỉnh trong 03 ngày |
Trên 50% | Điều chỉnh hoặc nộp tiền |
Thông báo lần 3 | Cảnh báo trên toàn thị trường |
Quá 03 lần | Không được chào bán 06 tháng |
Cảnh báo cũng có thể đến từ vi phạm nghĩa vụ tạo lập thị trường. Chứng quyền ra khỏi diện cảnh báo khi tổ chức phát hành duy trì chênh lệch không quá 20% trong 30 ngày giao dịch liên tục.
Tự kiểm tra rủi ro chứng quyền
Hãy đọc Bản cáo bạch của đợt phát hành. Mẫu của Thông tư 122 yêu cầu nêu rõ quyền của người sở hữu và phương án bảo đảm thanh toán. Điều 15 cấm tài liệu giới thiệu gây hiểu nhầm là chứng quyền có thu nhập ổn định hay được bảo đảm lợi nhuận.
Hãy kiểm tra thêm ngân hàng lưu ký, hạn chót đáo hạn và thông tin điều chỉnh. Nếu tổ chức phát hành thanh toán chậm quá 03 tháng kể từ ngày đến hạn, họ phải trả lãi quá hạn theo lãi suất cơ bản do Ngân hàng Nhà nước công bố, theo Điều 13.
Để nắm nền tảng, bạn có thể đọc chứng khoán phái sinh là gì và tài khoản margin chứng khoán.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
