
Phân tích cổ phiếu VAB Quý 4/2026: Dự phòng cho vay giảm 38% trong quý, bao phủ nợ xấu còn 54,8%
Nội dung bài18 phần
- Định giá cổ phiếu VAB: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí lãi và lãi thuần
- Định giá cổ phiếu VAB: dư nợ
- Nguồn vốn, CASA và LDR
- Định giá cổ phiếu VAB: nợ xấu
- Dự phòng cho vay
- Thanh khoản cổ phiếu
- Cổ đông và hội đồng quản trị
- Vốn điều lệ và cổ phiếu thưởng
- Khối ngoại và tự doanh
- Định giá cổ phiếu VAB: cùng ngành
- Định giá cổ phiếu VAB: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu VAB Quý 4/2026 xoay quanh Ngân hàng TMCP Việt Á (VietABank, sàn HOSE), ngân hàng thương mại huy động tiền gửi và cho vay cá nhân, doanh nghiệp. Số dư dự phòng cho vay của VietABank giảm 446,7 tỷ đồng trong quý III/2026, tức 37,9%, còn 731,6 tỷ, trong khi nợ nhóm 3 đến 5 tăng từ 1.176,2 tỷ lên 1.333,8 tỷ. Bao phủ nợ xấu vì vậy rơi từ 100,2% xuống 54,8%.
Lợi nhuận sau thuế quý III là 295,6 tỷ đồng, tăng 10,1% so với cùng kỳ, nhưng thu nhập lãi thuần giảm 16,3% và chi phí dự phòng chuyển từ chi 161,9 tỷ sang hoàn nhập 16,8 tỷ. Lợi nhuận trước thuế chín tháng là 1.191,0 tỷ, bằng 61,2% kế hoạch năm 1.945 tỷ, nên quý IV cần 754,0 tỷ, gấp 2,1 lần quý III.
Giá đóng cửa phiên 04/11/2026 là 9.040 đồng, ứng với P/B 0,73 lần và ROE bốn quý 13,8%, trong khi trung vị bảy ngân hàng so sánh là 1,08 lần và 9,4%. Cổ phiếu giao dịch trên HOSE từ 22/07/2025 và thấp hơn 16,1% so với đỉnh đóng cửa 52 tuần (10.770 đồng, ngày 26/01/2026).
Bài đi từ lợi nhuận quý III sang chất lượng lãi, tài sản và nguồn vốn, rồi cổ đông, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 295,6 tỷ đồng, tăng 10,1%. Lãi thuần giảm 16,3% còn 534,3 tỷ; chi phí dự phòng đổi từ chi 161,9 tỷ sang hoàn nhập 16,8 tỷ, góp 178,7 tỷ vào mức tăng 30,5 tỷ của lợi nhuận trước thuế.
- Chi phí lãi quý III tăng 48,6% trong khi thu nhập lãi tăng 30,0%. Lãi thuần quy năm trên tài sản bình quân (tự tính) giảm từ 1,91% quý I xuống 1,40%.
- Dư nợ nhóm 4 và 5 giảm từ 1.170,4 tỷ xuống 31,8 tỷ, nhóm 3 tăng từ 5,8 tỷ lên 1.302,1 tỷ, số dư dự phòng giảm 37,9%. Bao phủ nợ xấu 54,8%, trung vị nhóm 46,3%.
- Dư nợ 96.680 tỷ, tăng 8,9% từ đầu năm so với kế hoạch 14,5%; quý III chỉ thêm 481 tỷ. Giấy tờ có giá phát hành tăng 77,9% lên 8.822 tỷ.
- Giá 9.040 đồng ngầm định ROE bền vững 9,6%, thấp hơn ROE bốn quý 13,8%. Tỷ lệ chi phí trên thu nhập 27,2% là thấp nhất trong tám ngân hàng.
Định giá cổ phiếu VAB: quy mô
Ngân hàng TMCP Việt Á (VietABank, VAB) giao dịch trên HOSE từ 22/07/2025, sau khi hủy niêm yết trên UPCoM ngày 10/07/2025. Vốn điều lệ 9.020,8 tỷ đồng tương ứng 902,1 triệu cổ phiếu lưu hành, không có cổ phiếu quỹ.
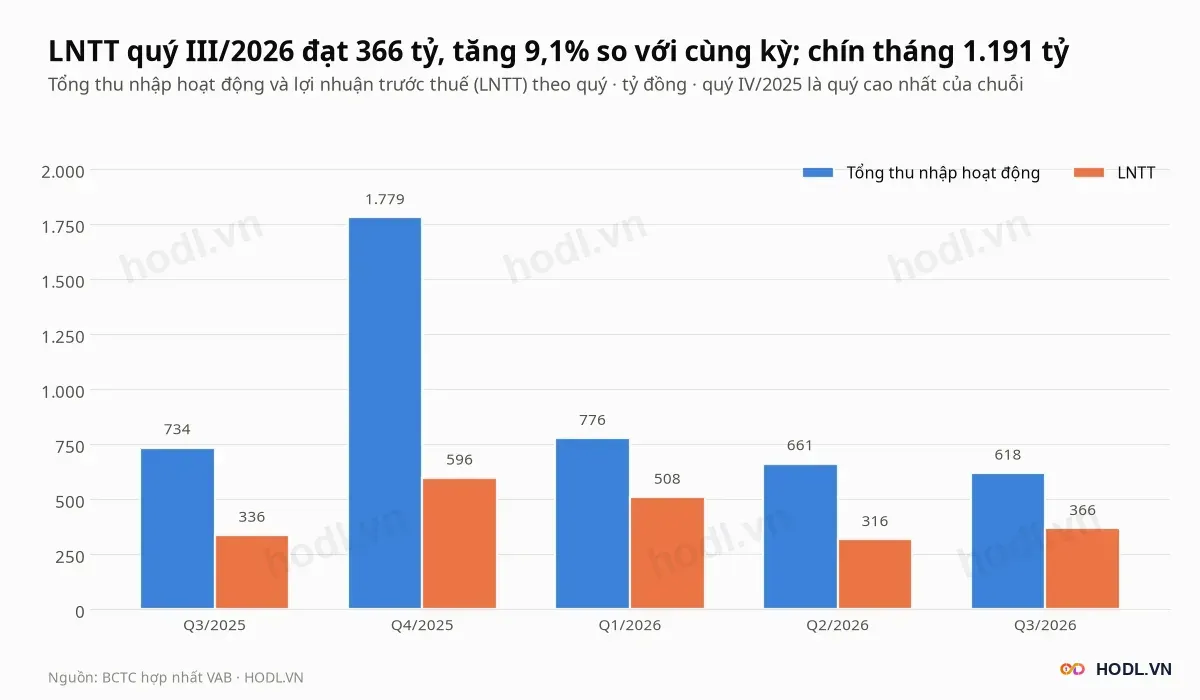
Vốn hoá theo giá 9.040 đồng là 8.155 tỷ đồng. Tổng tài sản 156.490 tỷ gấp 14,1 lần vốn chủ cổ đông ngân hàng, so với 11,7 lần của trung vị nhóm.
Quý III/2026, tổng thu nhập hoạt động là 618,4 tỷ đồng, gồm:
- Lãi thuần 534,3 tỷ (86,4%).
- Dịch vụ thuần 33,5 tỷ (5,4%).
- Các nguồn khác 50,5 tỷ (8,2%).
Chi phí hoạt động chiếm 43,5% thu nhập. Chi phí dự phòng là số âm: ngân hàng hoàn nhập 16,8 tỷ.
Chín tháng, lợi nhuận trước thuế là 1.191,0 tỷ đồng, tăng 13,4%. Lợi nhuận sau thuế cổ đông ngân hàng là 955,9 tỷ, so với 840,1 tỷ cùng kỳ.
Đại hội cổ đông 25/04/2026 đặt kế hoạch lợi nhuận trước thuế năm 2026 là 1.945 tỷ, tăng 18% so với 1.645,8 tỷ của năm 2025. Chín tháng đạt 61,2% kế hoạch.
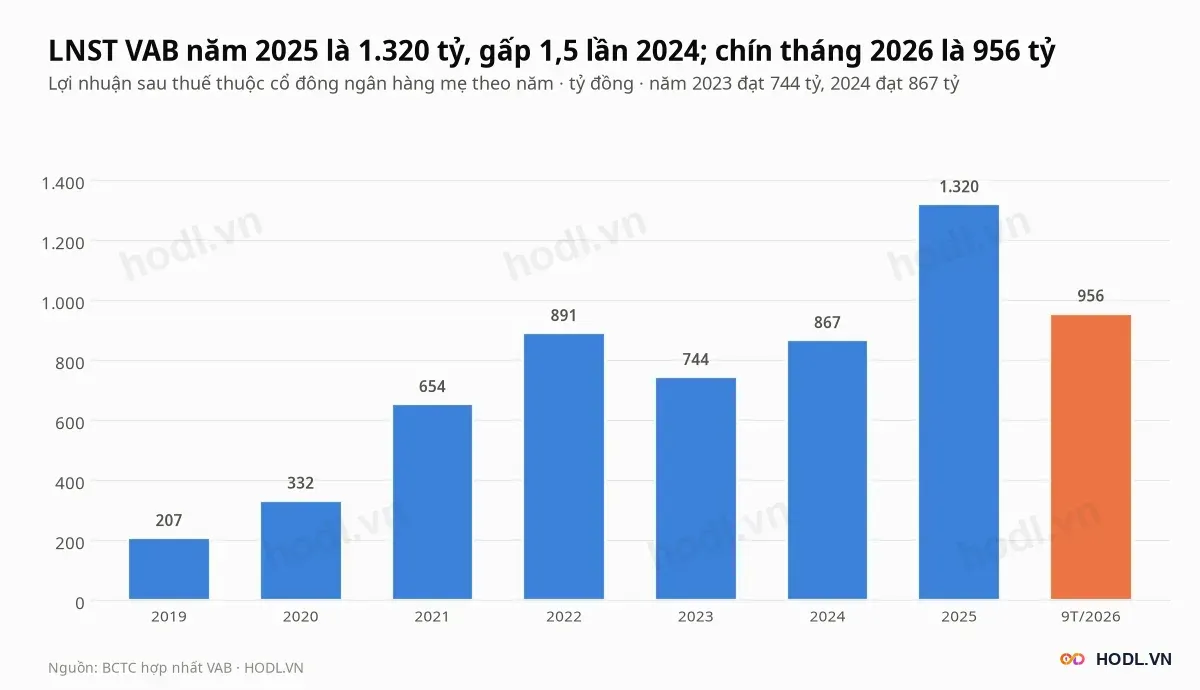
Lợi nhuận sau thuế cổ đông ngân hàng năm 2025 là 1.320,0 tỷ đồng, gấp 1,5 lần năm 2024 (867,0 tỷ). Chín tháng 2026 bằng 72,4% cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
Quý IV/2025 đóng góp 479,9 tỷ, bằng 33,4% lợi nhuận bốn quý. Quy năm từ chín tháng 2026, lợi nhuận sau thuế là 1.274,5 tỷ và ROE 12,3% trên vốn chủ bình quân hai đầu kỳ.
Lợi nhuận quý III đến từ đâu
Lợi nhuận sau thuế cổ đông VietABank quý III/2026 là 295,6 tỷ đồng, tăng 10,1% so với 268,6 tỷ cùng kỳ. Văn bản giải trình ngày 27/10/2026 nêu ba nguyên nhân: thu nhập dịch vụ tăng nhờ đa dạng hóa sản phẩm, danh mục chứng khoán đầu tư được quản lý hiệu quả, và chất lượng tín dụng cải thiện nên ngân hàng hoàn nhập dự phòng.
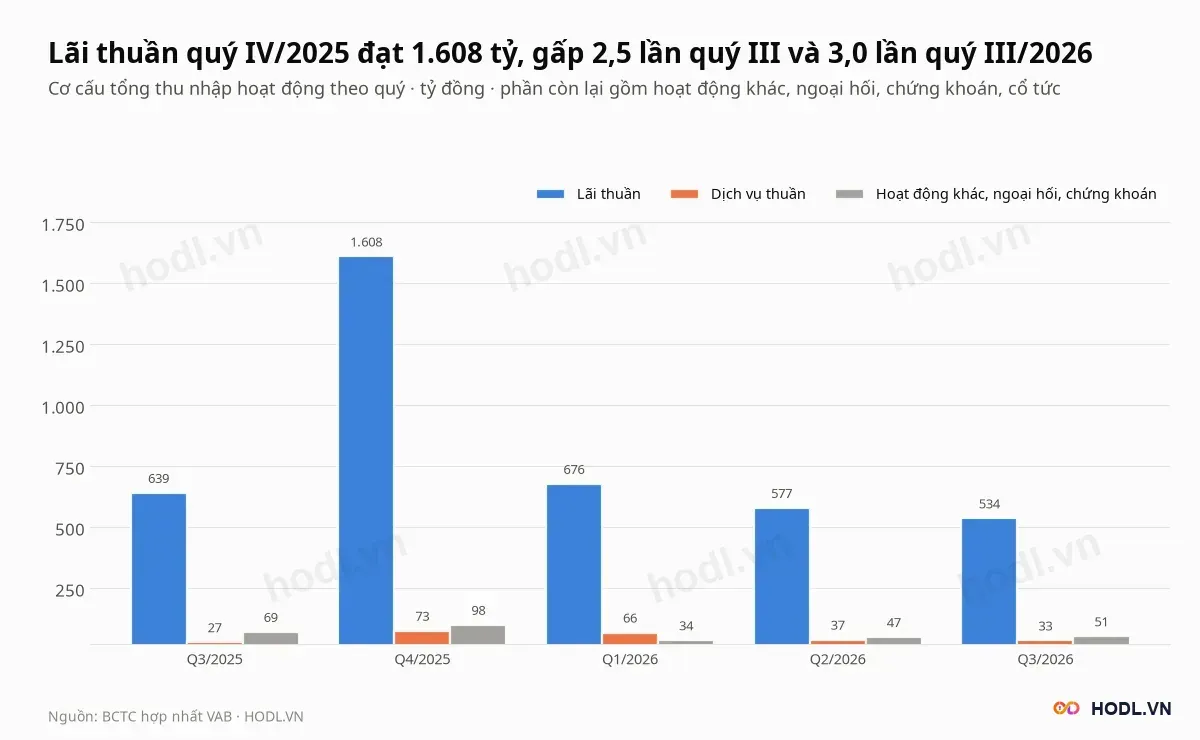
Quý IV là quý quyết định của VAB. Lãi thuần quý IV/2025 là 1.608,3 tỷ, gấp 2,5 lần quý III/2025 (638,7 tỷ), cùng quý chi phí dự phòng là 914,6 tỷ. Quý IV/2024 cũng tăng vọt (813,6 tỷ so với 462,5 tỷ) và chi phí dự phòng 378,0 tỷ.
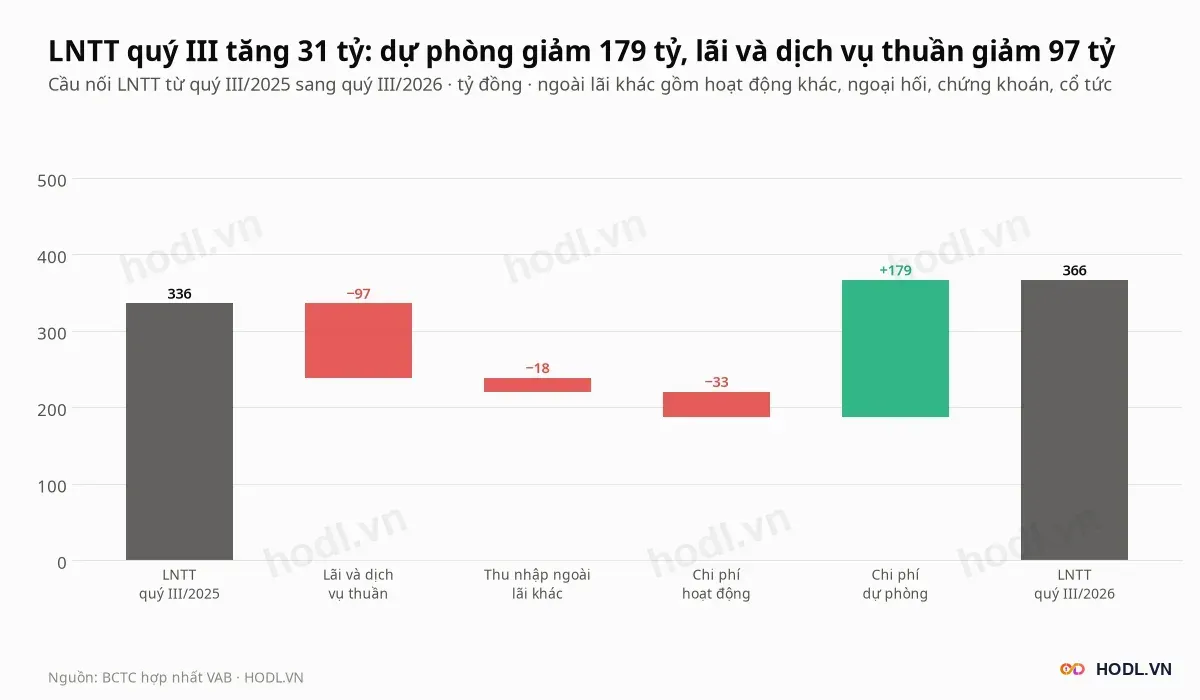
Cầu nối nâng lợi nhuận trước thuế từ 335,8 lên 366,3 tỷ đồng (tăng 30,5 tỷ) qua các bước:
- Lãi và dịch vụ thuần −97,4 tỷ, từ 665,2 tỷ xuống 567,8 tỷ.
- Chi phí dự phòng +178,7 tỷ (giảm chi phí), từ chi 161,9 tỷ sang hoàn nhập 16,8 tỷ.
- Thu nhập ngoài lãi khác −18,1 tỷ.
- Chi phí hoạt động −32,7 tỷ, tăng 13,8% lên 268,9 tỷ.
Riêng dự phòng đã giải thích gấp 5,9 lần mức tăng của lợi nhuận trước thuế. Thuế thu nhập doanh nghiệp quý III là 70,7 tỷ, bằng 19,3% lợi nhuận trước thuế.
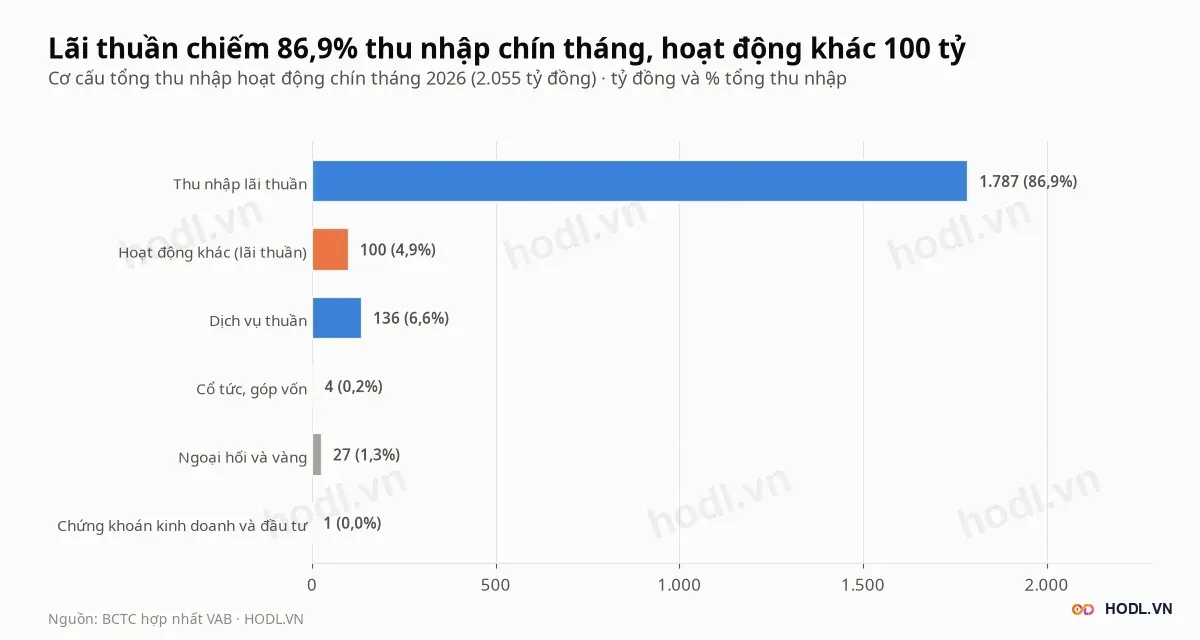
Chín tháng, lãi thuần giảm 0,4% còn 1.786,8 tỷ nên mức tăng 140,9 tỷ của lợi nhuận trước thuế đến từ chi phí dự phòng giảm 162,1 tỷ và dịch vụ thuần tăng 46,0 tỷ. Lãi thuần chiếm 86,9% tổng thu nhập hoạt động.
Chín tháng (tỷ đồng) | 2025 | 2026 |
|---|---|---|
Thu nhập lãi thuần | 1.793,6 | 1.786,8 |
Dịch vụ thuần | 90,2 | 136,2 |
Lãi thuần hoạt động khác | 120,8 | 100,0 |
Tổng thu nhập hoạt động | 2.007,6 | 2.055,4 |
Chi phí hoạt động | 703,5 | 772,4 |
Chi phí dự phòng | 254,1 | 92,0 |
Lợi nhuận trước thuế | 1.050,1 | 1.191,0 |
Chi phí dự phòng chín tháng giảm 63,8%, nhanh hơn mức tăng 9,8% của chi phí hoạt động. Tỷ lệ chi phí trên thu nhập chín tháng là 37,6%, bốn quý là 27,2% so với trung vị nhóm 46,0%.
Chi phí lãi và lãi thuần
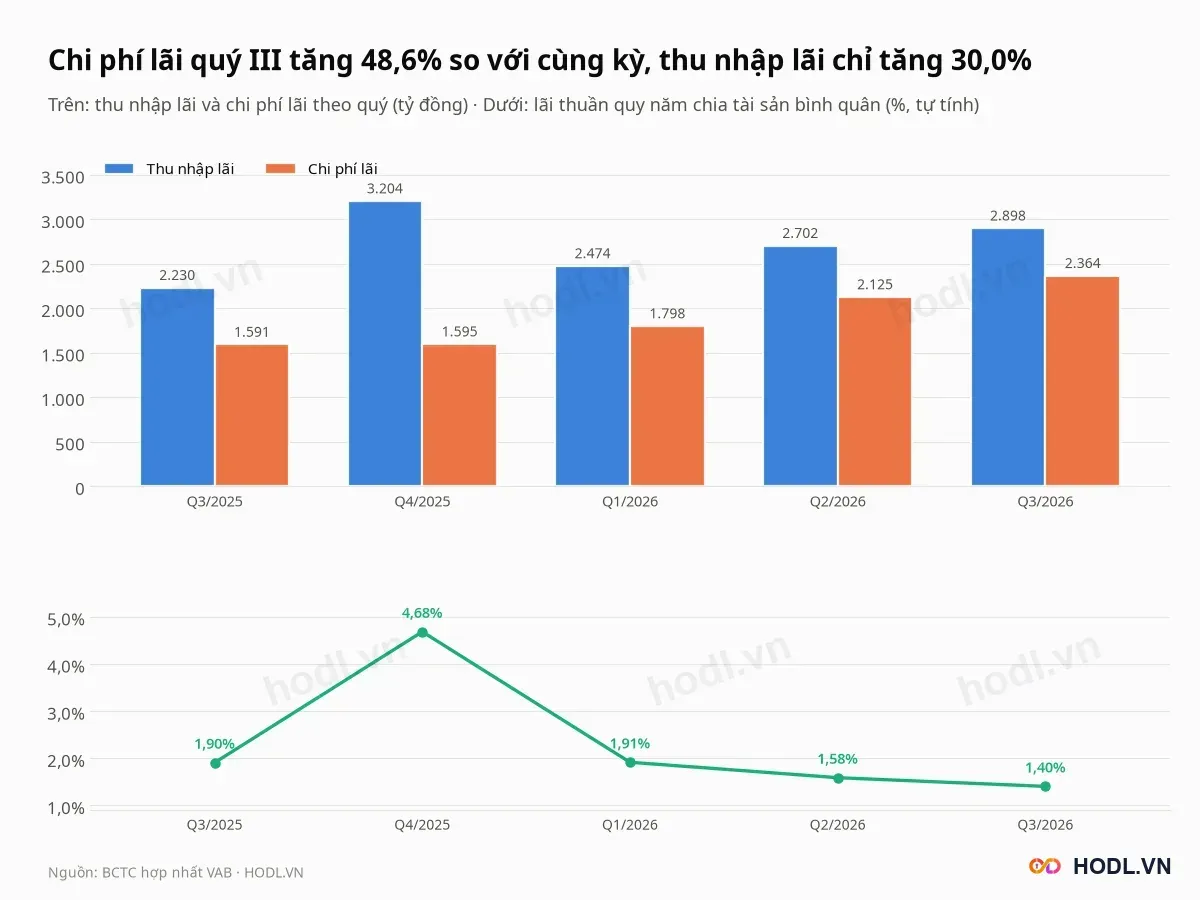
Thu nhập lãi quý III của Ngân hàng Việt Á là 2.898,2 tỷ đồng, tăng 30,0% so với cùng kỳ. Chi phí lãi là 2.363,8 tỷ, tăng 48,6%, nên chi phí lãi bằng 81,6% thu nhập lãi, so với 71,4% quý III/2025.
Chín tháng, thu nhập lãi tăng 26,7% lên 8.073,9 tỷ và chi phí lãi tăng 37,3% lên 6.287,1 tỷ. Lãi thuần vì thế đi ngang.
Lãi thuần quy năm chia tài sản bình quân (tự tính) là 1,40% quý III, từ 1,91% quý I và 1,58% quý II. Tỷ lệ NIM trong dữ liệu BCTC là 2,54% quý III, cao hơn trung vị nhóm 2,40%, nhưng cách tính này cho xu hướng khác với số tự tính nên bài dùng số tự tính để so theo quý.
Định giá cổ phiếu VAB: dư nợ
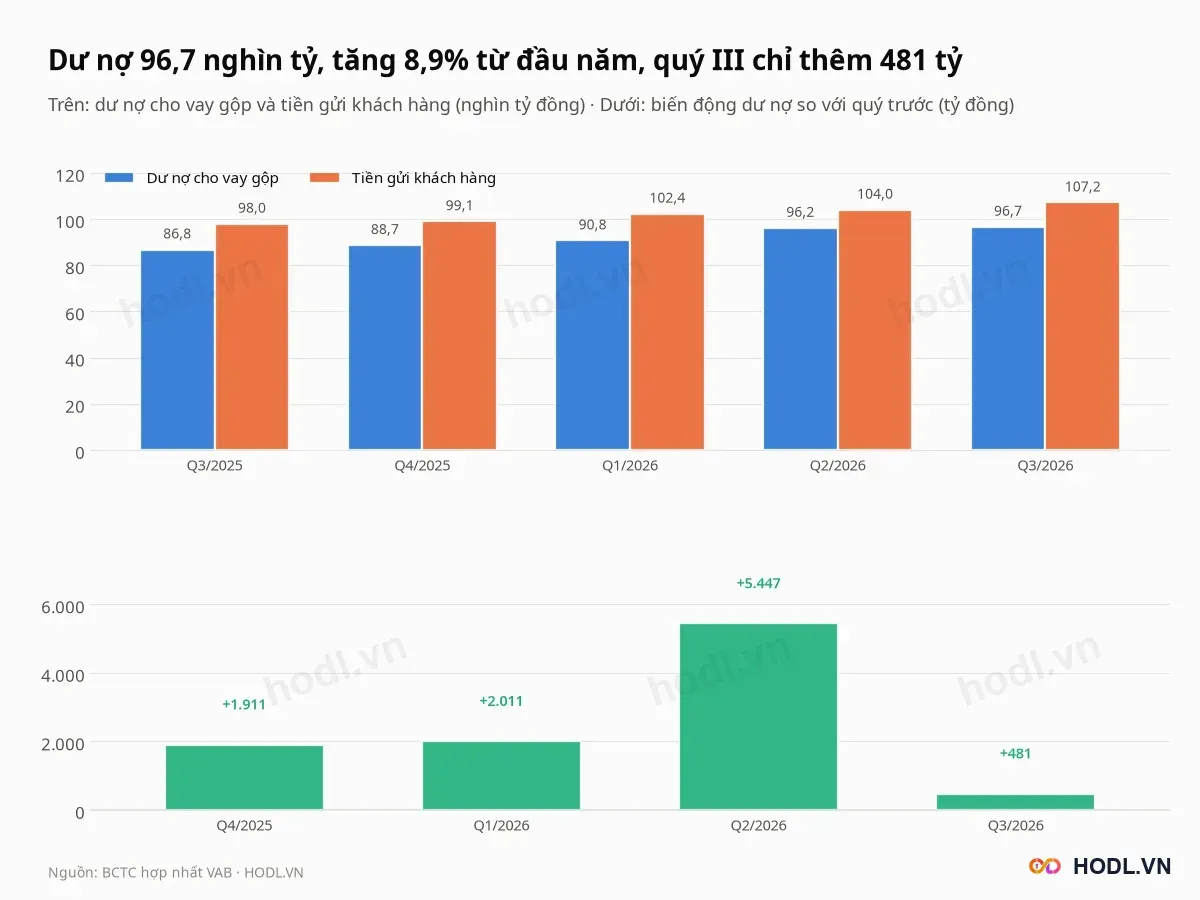
Dư nợ gộp của VietABank cuối quý III là 96.680,2 tỷ đồng, thêm 480,8 tỷ (0,5%) trong quý, tăng 8,9% từ đầu năm và 11,3% so với cùng kỳ. Quý II dư nợ thêm 5.447 tỷ, gấp 11 lần quý III.
Kế hoạch dư nợ cả năm là 101.633 tỷ (tăng 14,5%). Quý IV cần thêm 4.952,8 tỷ, tương ứng 5,1% dư nợ hiện tại.
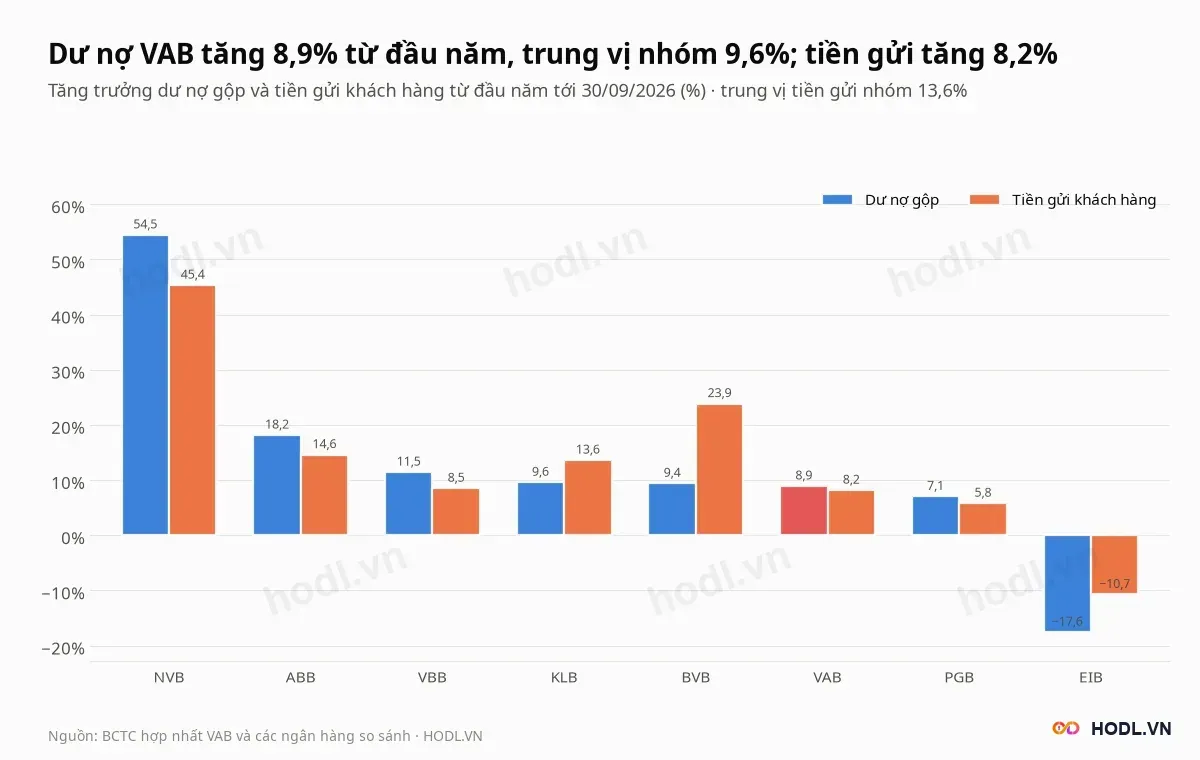
Trung vị nhóm tăng dư nợ 9,6% từ đầu năm, VAB 8,9% (đứng thứ sáu trong tám mã). Tiền gửi khách hàng của VAB tăng 8,2% so với trung vị nhóm 13,6%.
So sánh với kế hoạch năm 2026:
- Tổng tài sản: kế hoạch tăng 7,1% (150.500 tỷ), thực tế tăng 11,4% (156.490 tỷ).
- Tiền gửi khách hàng cộng giấy tờ có giá: kế hoạch tăng 11% (115.441 tỷ), thực tế tăng 11,5% (116.010 tỷ).
- Dư nợ tín dụng: kế hoạch tăng 14,5% (101.633 tỷ), thực tế tăng 8,9% (96.680 tỷ).
Chứng khoán đầu tư là 25.404,8 tỷ đồng, tăng 32,4% từ đầu năm và chiếm 16,2% tổng tài sản, so với 13,7% cuối 2025. Tài sản tăng nhanh hơn dư nợ vì phần vốn huy động thêm đi vào chứng khoán.
Nguồn vốn, CASA và LDR
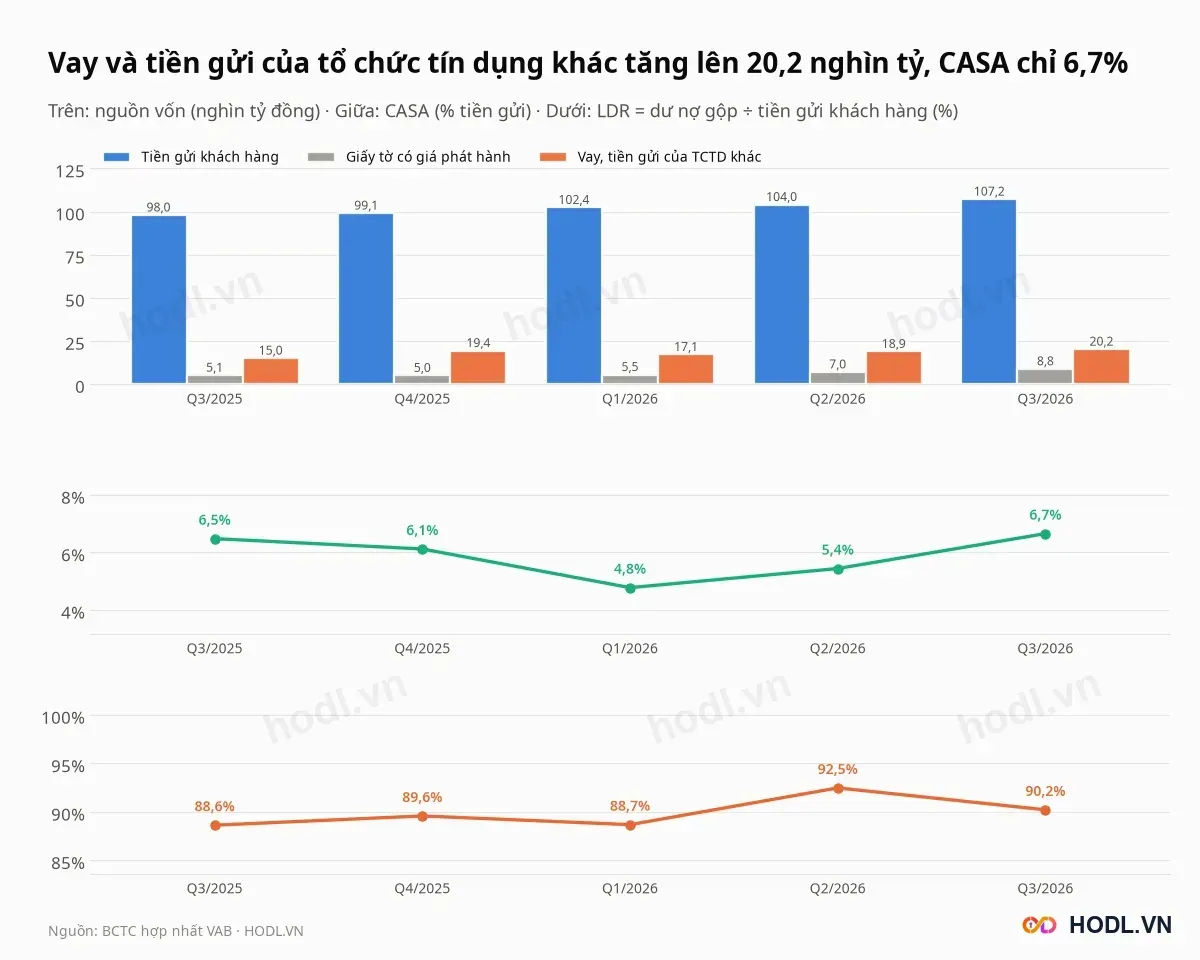
Tiền gửi khách hàng của Ngân hàng Việt Á cuối quý III là 107.187,6 tỷ đồng, tăng 3,0% trong quý và 8,2% từ đầu năm. Giấy tờ có giá phát hành là 8.822,4 tỷ, tăng 26,1% trong quý và 77,9% từ đầu năm.
CASA (tiền gửi không kỳ hạn) là 6,65%, so với 8,84% trung vị nhóm. LDR (dư nợ gộp chia tiền gửi khách hàng) là 90,2%, thấp hơn trung vị 95,9%.
Vay và tiền gửi của tổ chức tín dụng khác là 20.240,4 tỷ, tăng 4,4% từ đầu năm và 35,1% so với cùng kỳ. Giấy tờ có giá bằng 6,1% nợ phải trả.
Ngày 30/10/2026, Hội đồng quản trị phê duyệt phương án mua lại trước hạn trái phiếu riêng lẻ VAB12301, do Chủ tịch Phương Thành Long ký. Điều kiện của lô trái phiếu:
- 2.372 trái phiếu mệnh giá 100 triệu đồng, tổng 237,2 tỷ đồng.
- Kỳ hạn 7 năm, phát hành 27/12/2023, đáo hạn 27/12/2030, lãi suất 8,5% một năm.
- Ngày mua lại 28/12/2026, giá 100.023.287,671 đồng một trái phiếu.
Khoản này bằng 2,7% giấy tờ có giá đang lưu hành. Nguồn mua lại gồm tiền thu nợ gốc và lãi của các khoản vay được tài trợ bằng lô trái phiếu, cùng các nguồn hợp pháp khác của ngân hàng.
Định giá cổ phiếu VAB: nợ xấu
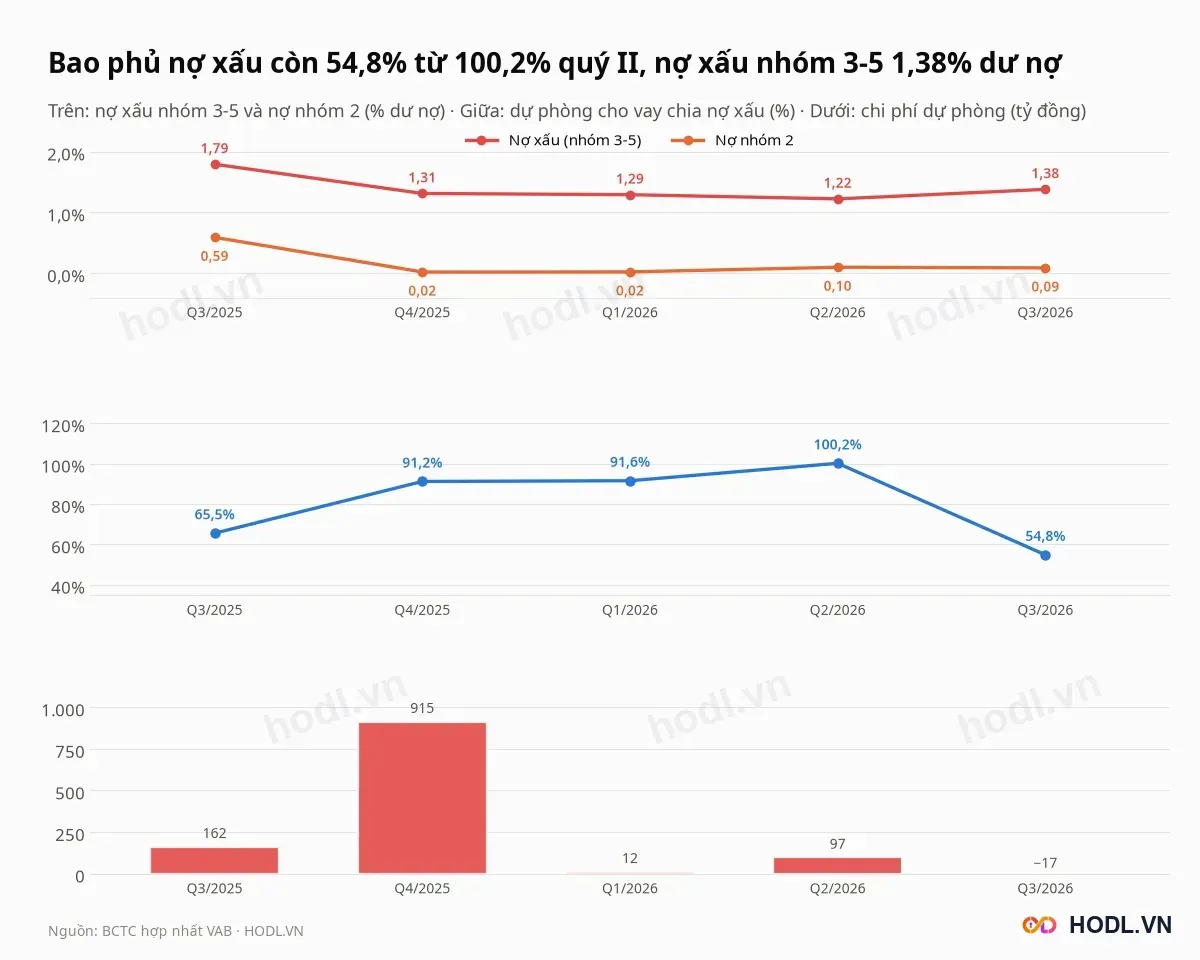
Nợ xấu nhóm 3 đến 5 của VietABank cuối quý III là 1.333,8 tỷ đồng, tương ứng 1,38% dư nợ, so với 1.176,2 tỷ (1,22%) cuối quý II và 1.163,8 tỷ (1,31%) cuối 2025. Tỷ lệ này thấp hơn trung vị nhóm 2,62% và dưới mức 2% kế hoạch.
Nhóm nợ (tỷ đồng) | 30/09/2026 | 30/06/2026 | 31/12/2025 |
|---|---|---|---|
Nhóm 1 | 95.261,5 | 94.927,7 | 87.559,2 |
Nhóm 2 | 84,9 | 95,5 | 18,5 |
Nhóm 3 | 1.302,1 | 5,8 | 505,8 |
Nhóm 4 | 7,9 | 502,4 | 5,9 |
Nhóm 5 | 23,9 | 668,0 | 652,1 |
Nợ xấu (nhóm 3 đến 5) | 1.333,8 | 1.176,2 | 1.163,8 |
Trong một quý, nhóm 4 và 5 cộng lại giảm từ 1.170,4 tỷ xuống 31,8 tỷ, còn nhóm 3 tăng từ 5,8 tỷ lên 1.302,1 tỷ. Tổng nợ xấu tăng 157,6 tỷ.
Nợ nhóm 2 chỉ 84,9 tỷ, bằng 0,09% dư nợ, thấp nhất trong tám ngân hàng (trung vị các mã còn lại 1,71%). Văn bản giải trình ngày 27/10/2026 nói ngân hàng giảm nợ quá hạn và thu nợ một số khách hàng quá hạn, nợ xấu.
Dự phòng cho vay
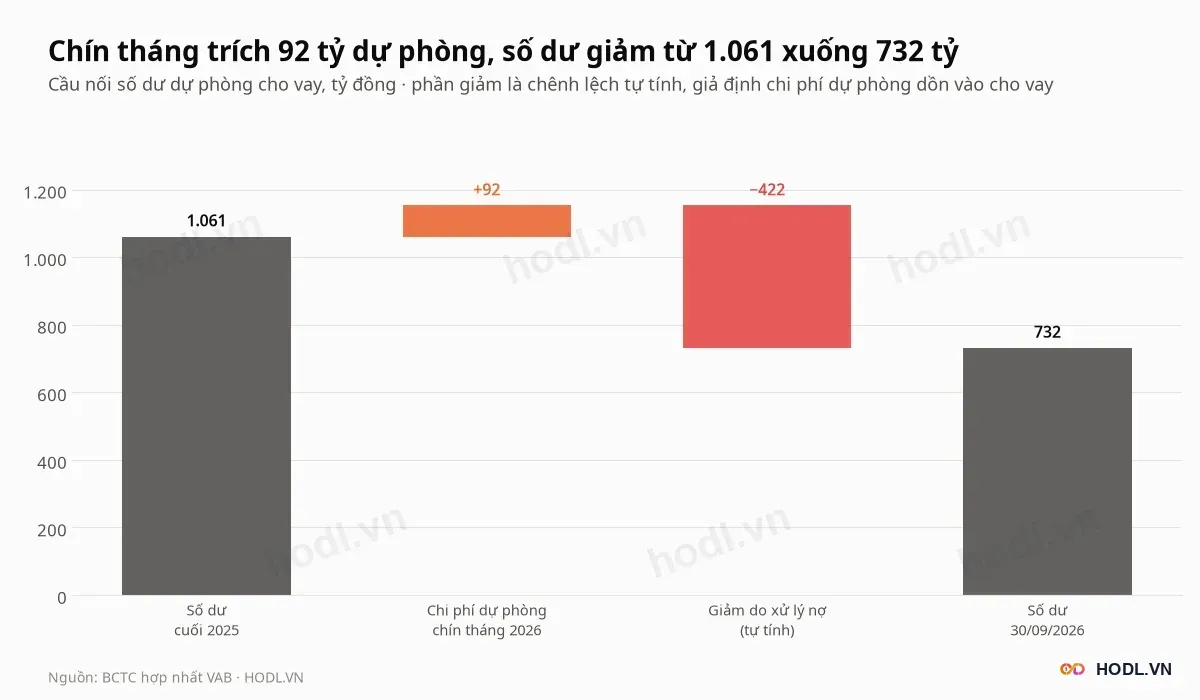
Số dư dự phòng cho vay của VietABank cuối quý III là 731,6 tỷ đồng, so với 1.178,3 tỷ cuối quý II và 1.061,1 tỷ cuối 2025. Quý III ngân hàng hoàn nhập 16,8 tỷ chi phí dự phòng, nên số dư giảm thêm khoảng 429,9 tỷ do sử dụng dự phòng (tự tính).
Chín tháng, số dư đầu kỳ 1.061,1 tỷ cộng chi phí dự phòng 92,0 tỷ trừ số dư cuối kỳ cho ra khoảng 421,5 tỷ đã sử dụng.
Bao phủ nợ xấu giảm từ 100,2% xuống 54,8%. Mức này vẫn cao hơn trung vị nhóm 46,3% nhưng thấp hơn ABB (86,8%), KLB (80,9%) và VBB (62,4%).
Chi phí dự phòng bốn quý bằng 1,10% dư nợ bình quân, so với trung vị nhóm 0,97%. Con số này vẫn gồm 914,6 tỷ của quý IV/2025.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
