
Phân tích cổ phiếu TIN Quý 4/2026: Lãi tăng 9,1% khi dự phòng gấp bốn lần, nợ xấu lên 8,2%
Nội dung bài13 phần
- Định giá cổ phiếu TIN: quy mô
- Lợi nhuận quý III đến từ đâu
- Định giá cổ phiếu TIN: nợ xấu
- Chi phí dịch vụ trả cho đối tác
- Dư nợ và nguồn vốn
- Khối ngoại và thanh khoản
- Cổ đông và kế hoạch tăng vốn
- So sánh cùng ngành
- Định giá theo P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu TIN Quý 4/2026 bắt đầu từ một phép trừ. Thu nhập lãi thuần quý III gấp đôi cùng kỳ, nhưng lợi nhuận sau thuế chỉ tăng 9,1%, lên 402,9 tỷ đồng.
Phần chênh bị hai dòng chi phí lấy đi. Chi phí dự phòng đạt 845,8 tỷ đồng, gấp 4,2 lần cùng kỳ, và chi phí dịch vụ trả cho đối tác gấp 2,2 lần.
Giá đóng cửa phiên 26/10/2026 là 92.800 đồng, thấp hơn đỉnh đóng cửa 172.900 đồng ngày 20/04/2026 tới 46,3%. Vốn hoá 8.461 tỷ đồng, giao dịch trên UPCoM.
Bài tách phần tăng lợi nhuận, đọc chất lượng nợ và nguồn vốn, rồi so với bảy ngân hàng bán lẻ, định giá và đồ thị. Mọi con số tự tính từ báo cáo tài chính của công ty và dữ liệu giá, chốt tại phiên 26/10/2026.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 402,9 tỷ đồng, tăng 9,1%; chín tháng đạt 1.245,5 tỷ, tăng 90,4% và vượt cả năm 2025 (1.072,6 tỷ).
- Thu nhập lãi thuần thêm 963 tỷ, nhưng chi phí dự phòng thêm 644 tỷ và dịch vụ thuần giảm 236 tỷ, nên lợi nhuận trước thuế chỉ thêm 42 tỷ.
- Nợ xấu nhóm 3 đến 5 lên 8,21% từ 6,88% cuối 2025, nợ nhóm 2 lên 9,25%, và bao phủ nợ xấu còn 57,0%; công ty đặt mục tiêu khoảng 5%.
- Dư nợ tăng 124,4% so với cùng kỳ, nguồn vốn chủ yếu là giấy tờ có giá 13.619 tỷ đồng, và tổng tài sản gấp 8,1 lần vốn chủ.
- Giá 92.800 đồng ứng với P/E 5,08 lần, P/B 2,61 lần và ROE 69,1%; giá ngầm định ROE bền vững khoảng 34,3%, năm trong mười phép định giá thấp hơn giá.
Định giá cổ phiếu TIN: quy mô
Công ty Tài chính Tổng hợp cổ phần Tín Việt (VietCredit) là công ty tài chính tiêu dùng, niêm yết UPCoM từ 28/12/2021. Vốn điều lệ 911,8 tỷ đồng, tương ứng 91,18 triệu cổ phiếu, và vốn hoá theo giá 92.800 đồng là 8.461 tỷ đồng.
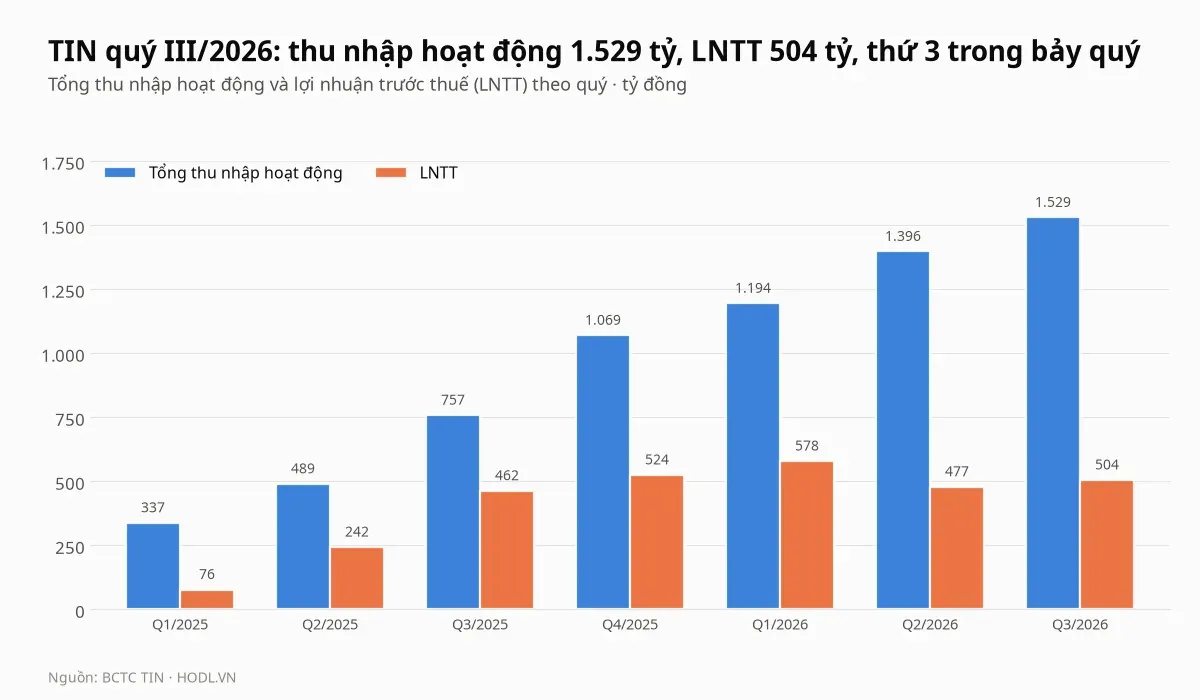
Quý III/2026, tổng thu nhập hoạt động 1.528,7 tỷ đồng, gấp đôi cùng kỳ, gồm lãi thuần 1.908,1 tỷ và dịch vụ thuần âm 429,8 tỷ. Chi phí hoạt động chỉ 11,7% thu nhập, nhưng chi phí dự phòng 845,8 tỷ đã chiếm 55,3% thu nhập.
Chín tháng, lợi nhuận trước thuế 1.558,6 tỷ đồng, tăng 100,0%. Theo đại hội cổ đông ngày 24/04/2026, kế hoạch lợi nhuận trước thuế năm 2026 là 2.400 tỷ, nên chín tháng đạt 64,9%.
Muốn đủ kế hoạch, quý IV cần khoảng 841 tỷ đồng, gấp 1,7 lần quý III. Công ty đã gửi cổ đông lấy ý kiến bằng văn bản để điều chỉnh kế hoạch kinh doanh 2026, nội dung chưa công bố.
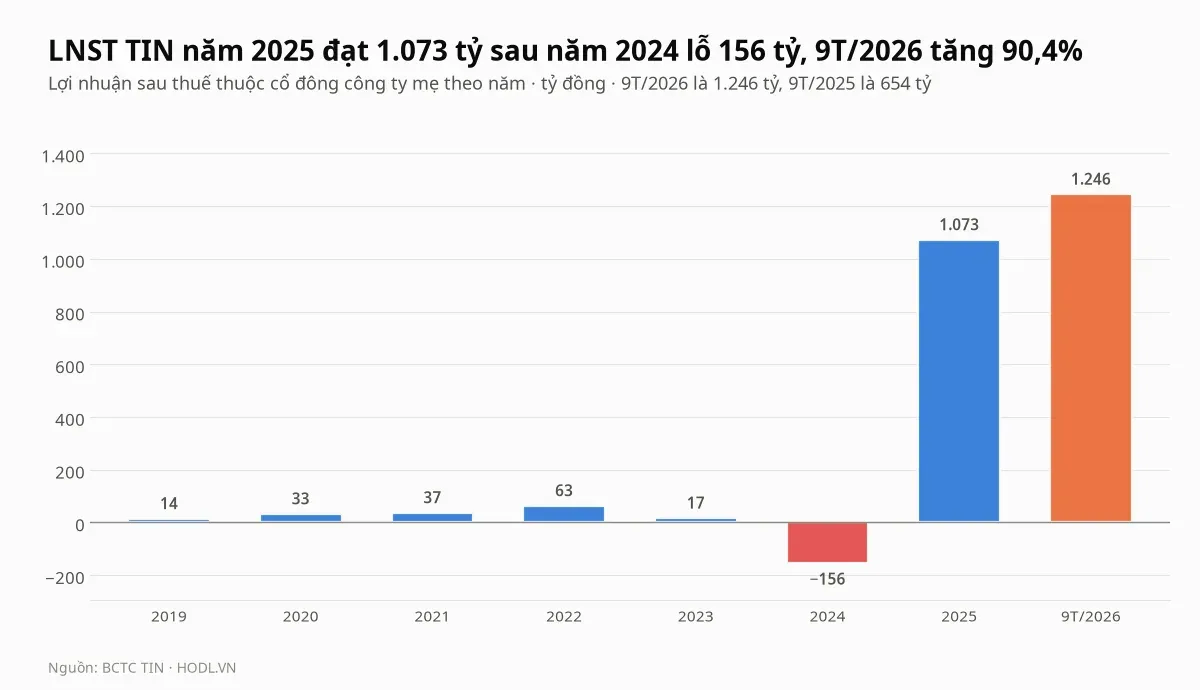
Lợi nhuận sau thuế năm 2025 đạt 1.072,6 tỷ đồng, so với lỗ 155,7 tỷ năm 2024 và chỉ 14,4 tỷ năm 2019. Chín tháng 2026 đã hơn cả năm 2025 16,1%.
ROE bốn quý là 69,1%, cao gấp nhiều lần trung vị bảy ngân hàng so sánh 17,5%. Con số này cao vì vốn chủ tăng từ 1.580 tỷ lên 3.239 tỷ trong một năm, toàn bộ từ lợi nhuận giữ lại.
Lợi nhuận quý III đến từ đâu
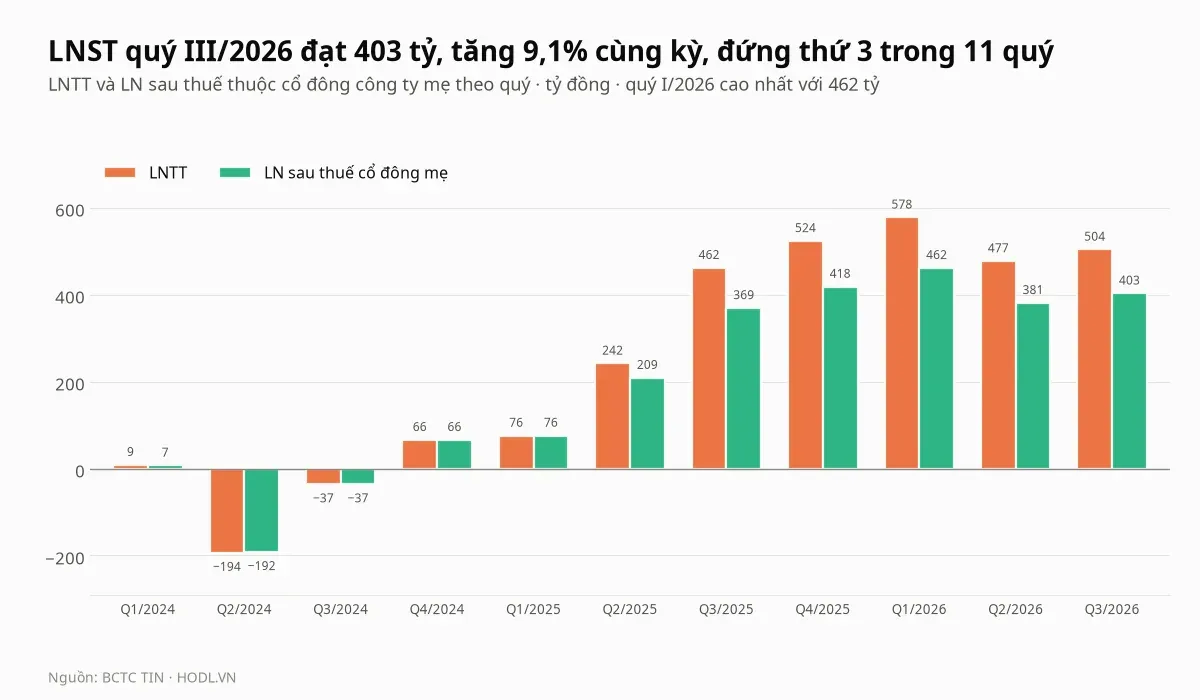
Lợi nhuận sau thuế quý III/2026 là 402,9 tỷ đồng, tăng 9,1% so với 369,4 tỷ và tăng 5,8% so với quý II. Đây là quý cao thứ ba trong 11 quý, sau quý I/2026 (461,5 tỷ) và quý IV/2025 (418,5 tỷ).
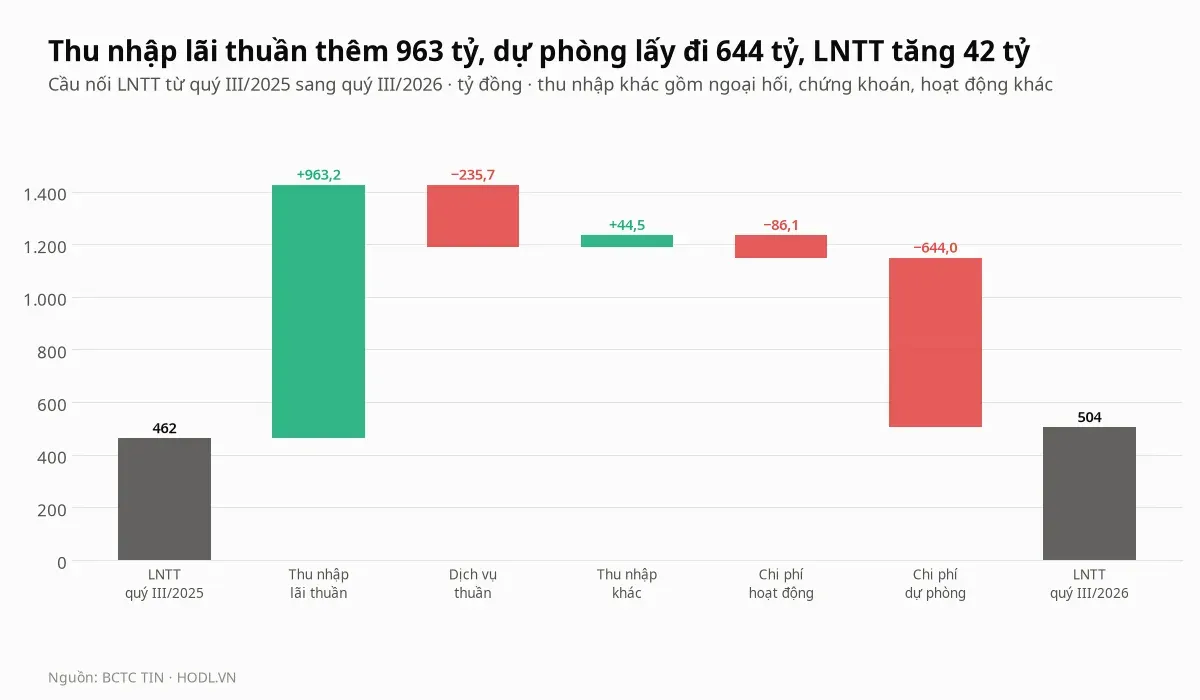
Cầu nối tách phần tăng 42 tỷ đồng của lợi nhuận trước thuế thành các dòng. Thu nhập lãi thuần tăng thêm 963 tỷ, nhưng chi phí dự phòng tăng thêm 644 tỷ và dịch vụ thuần giảm 236 tỷ.
Thu nhập lãi tăng 116,8% theo đà mở rộng dư nợ, trong khi chi phí lãi vay tăng 3,4 lần, từ 119 tỷ lên 398 tỷ. Chi phí hoạt động tăng 86 tỷ, và thu nhập khác thêm 45 tỷ.
Nói cách khác, gần bảy phần mười phần tăng của thu nhập lãi thuần bị chi phí dự phòng lấy đi. Công ty không công bố văn bản giải trình lợi nhuận quý III. Lời giải thích quý II của công ty là dự phòng tăng theo dư nợ giải ngân mới và phí đối tác tăng theo giải ngân.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.