
Phân tích cổ phiếu PC1 Quý 4/2026: Lãnh đạo bị khởi tố, 38% lãi chảy ra ngoài
Nội dung bài15 phần
- Định giá cổ phiếu PC1: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãnh đạo bị khởi tố
- Cổ đông PC1 giữ bao nhiêu lãi
- Lãi vay và nợ vay
- Dòng tiền kinh doanh
- Kế hoạch năm và cổ phiếu mới
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B, EV/EBITDA và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu PC1 Quý 4/2026 bắt đầu từ ghế lãnh đạo. Ngày 16/05/2026 công ty công bố bảy người nội bộ bị khởi tố bị can, gồm Chủ tịch HĐQT và Tổng giám đốc, và giá đóng cửa 30/10/2026 là 18.500 đồng, thấp hơn đỉnh đóng cửa 31.350 đồng (03/03/2026) 41,0%.
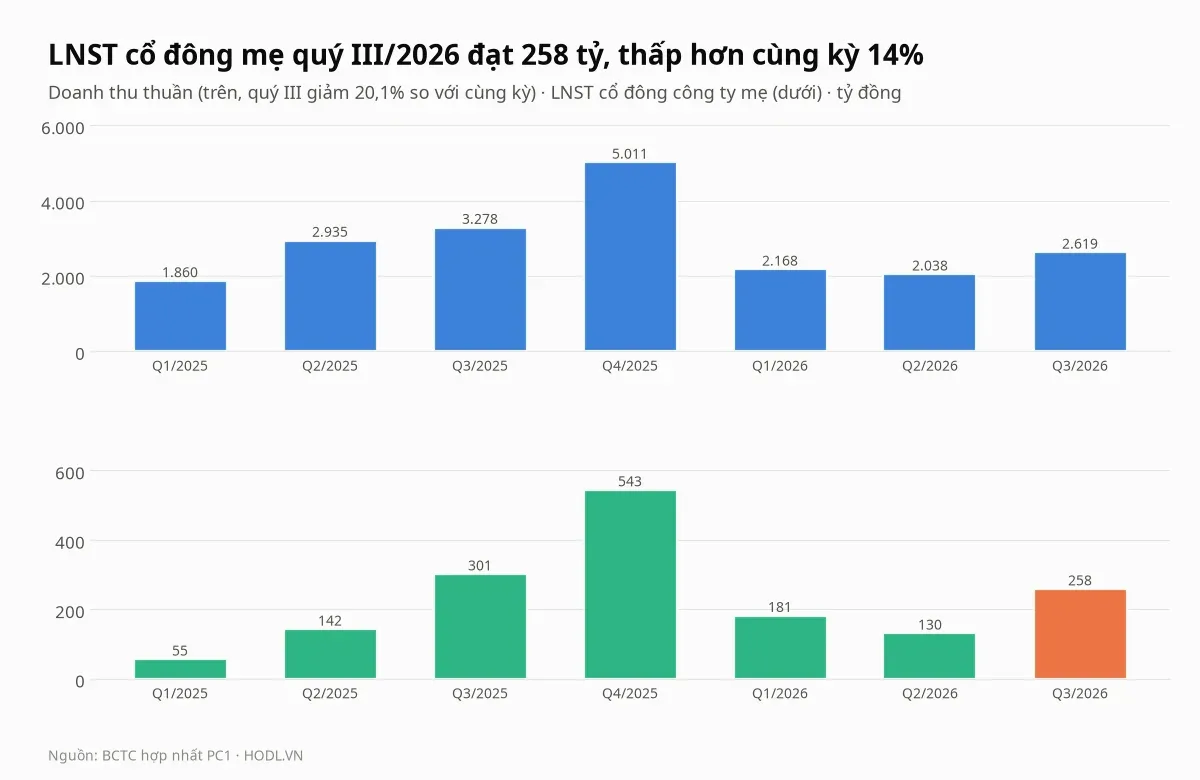
Quý III/2026 lợi nhuận sau thuế hợp nhất là 416,4 tỷ đồng, tăng 5,6% so với cùng kỳ, nhưng cổ đông công ty mẹ chỉ nhận 257,8 tỷ, giảm 14,3%, vì cổ đông thiểu số của các công ty con lấy 158,6 tỷ, tức 38,1%. Doanh thu thuần giảm 20,1% còn 2.619 tỷ đồng, và biên lãi gộp tăng từ 20,8% lên 27,6%.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 257,8 tỷ đồng, giảm 14,3% so với cùng kỳ dù lợi nhuận hợp nhất tăng 5,6%; thiểu số lấy 158,6 tỷ, nhiều nhất trong bảy quý, và cổ đông PC1 giữ 63,7% lãi chín tháng so với 76,8% cả năm 2025.
- Doanh thu quý III giảm 20,1% nhưng biên gộp 27,6% giữ lãi gộp tăng 6,2%; thu nhập tài chính chín tháng tăng 210,9 tỷ, gần bằng toàn bộ mức tăng 226,1 tỷ của lợi nhuận trước thuế.
- Vay 10.880 tỷ đồng (giảm 825,7 tỷ từ đầu năm), lãi vay quý III 200,8 tỷ (tăng 14,7%) và nợ vay ròng 5.879 tỷ, bằng 1,72 lần EBITDA bốn quý; tiền và đầu tư ngắn hạn 5.001 tỷ phủ 1,30 lần vay ngắn hạn.
- Lãi hợp nhất chín tháng đã bằng 84,7% kế hoạch cả năm nhưng doanh thu mới 43,7%, nên quý IV cần 8.793 tỷ đồng, gấp 1,75 lần quý IV/2025; cổ tức bằng cổ phiếu 15% giao dịch không hưởng quyền từ 04/11/2026 và số cổ phiếu có thể tăng từ 411 lên 559 triệu.
- Giá 18.500 đồng ứng với P/E 6,8 lần, P/B 1,10 lần và EV/EBITDA 4,7 lần, so với trung vị nhóm 9,7; 1,10 và 5,1; bốn trong mười ba phép định giá thấp hơn giá, và DCF cơ sở cho 18.154 đồng.
Định giá cổ phiếu PC1: quy mô
Tập đoàn PC1 niêm yết trên HOSE với 411,29 triệu cổ phiếu, không có cổ phiếu quỹ, vốn hoá theo giá 18.500 đồng là 7.609 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và đầu tư ngắn hạn, cộng lợi ích thiểu số) là 16.091 tỷ. Công ty bắt đầu từ xây lắp điện, nay có thêm thuỷ điện, điện gió, khu công nghiệp, khai thác niken và đồng, và số liệu có được không tách doanh thu theo mảng.
Quý III/2026 doanh thu thuần 2.619 tỷ đồng, giảm 20,1% so với cùng kỳ và tăng 28,5% so với quý II. Chín tháng doanh thu 6.825 tỷ, giảm 15,5%, nhưng lợi nhuận sau thuế hợp nhất 894,0 tỷ tăng 27,0% và lợi nhuận cổ đông mẹ 569,0 tỷ tăng 14,3%. Báo cáo quý III chưa soát xét.
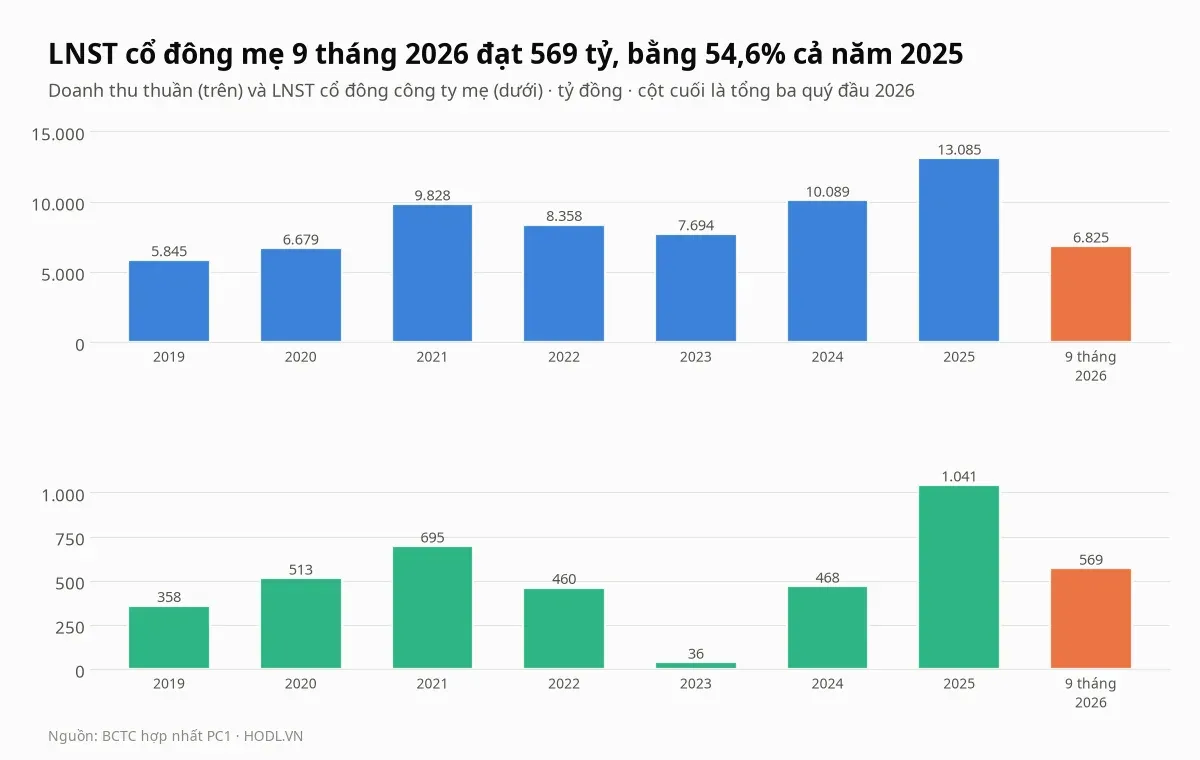
Lợi nhuận mẹ đi qua một đáy sâu. Từ 695 tỷ đồng năm 2021 xuống 36 tỷ năm 2023, rồi lên 1.041 tỷ năm 2025 khi doanh thu đạt đỉnh 13.085 tỷ. EPS bốn quý hiện là 2.705 đồng và ROE bốn quý là 17,2%, tính trên vốn chủ cổ đông mẹ 6.937 tỷ cuối quý III; quý IV/2025 một mình đóng góp 543 tỷ lợi nhuận mẹ, nên chỉ số bốn quý đang mang một nền cao.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
