
Phân tích cổ phiếu KSF Quý 4/2026: Doanh thu quý III chỉ 245 tỷ, quý IV cần 28.090 tỷ
Nội dung bài15 phần
- Định giá cổ phiếu KSF: quy mô
- Lợi nhuận quý III đến từ đâu
- Kế hoạch năm và bàn giao
- Phải thu, trả trước và tồn kho
- Nợ vay và vốn
- Dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức và pha loãng cổ phiếu
- Lịch sự kiện cần theo dõi
- Kết luận
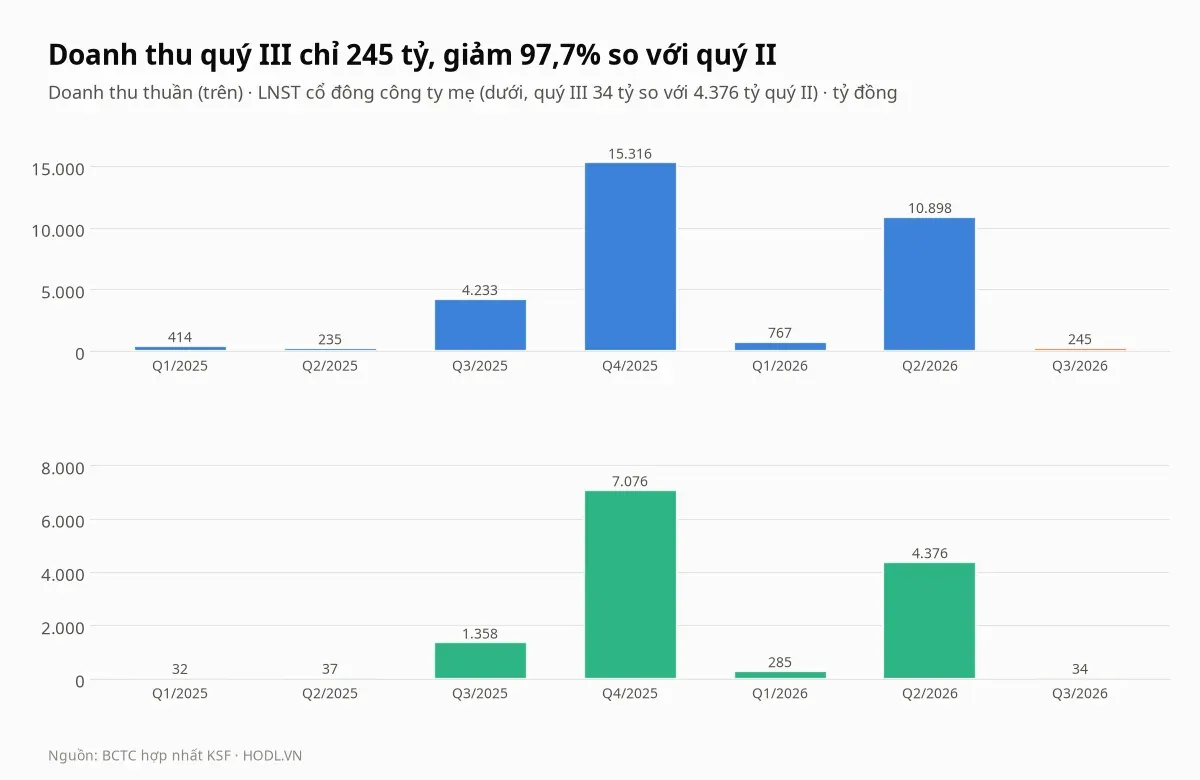
Định giá cổ phiếu KSF Quý 4/2026 bắt đầu từ một quý gần như không có bàn giao. Doanh thu thuần quý III/2026 chỉ 245 tỷ đồng, thấp hơn quý II (10.898 tỷ) 97,7% và thấp hơn cùng kỳ (4.233 tỷ) 94,2%, nên lợi nhuận sau thuế cổ đông công ty mẹ rơi từ 4.376 tỷ xuống 34 tỷ đồng.
Kế hoạch năm 2026 là doanh thu 40.000 tỷ đồng và lợi nhuận trước thuế 15.000 tỷ. Chín tháng đạt 29,8% và 39,4%, nên quý IV cần 28.090 tỷ đồng doanh thu, gấp 1,8 lần quý IV/2025 (15.316 tỷ) và gấp 114,5 lần quý III.
Giá đóng cửa phiên 30/10/2026 là 70.800 đồng, thấp hơn đỉnh đóng cửa 52 tuần 37,6% và cao hơn đáy 8,9%. Bài tách phần lợi nhuận quý III, đọc kế hoạch và 32.098 tỷ tiền khách trả trước, bảng cân đối và nợ vay, dòng tiền, rồi đến khối ngoại, so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Doanh thu thuần quý III/2026 là 245 tỷ, thấp hơn quý II 97,7%; lợi nhuận cổ đông mẹ quý III là 34 tỷ so với 4.376 tỷ quý II, nhưng chín tháng vẫn đạt 4.695 tỷ, gấp 3,3 lần cùng kỳ.
- Chín tháng đạt 29,8% kế hoạch doanh thu và 39,4% kế hoạch lợi nhuận trước thuế; quý IV cần 28.090 tỷ doanh thu, gấp 1,8 lần quý IV/2025, với biên lợi nhuận trước thuế ngầm định 32,4% so với 49,6% chín tháng.
- Chi phí tài chính quý III là 766 tỷ, gấp 3,1 lần doanh thu, nên hệ số trả lãi chỉ 1,1 lần so với 6,0 lần quý II; các dòng chi tiết cộng lại lỗ 159 tỷ, còn lợi nhuận trước thuế dương 69 tỷ nhờ khoản chênh 228 tỷ chưa rõ nguồn.
- Khách trả trước 32.098 tỷ (tăng 30,7% từ đầu năm), vay 36.100 tỷ (tăng 52,8%) và nợ phải trả gấp 4,2 lần vốn chủ; hàng tồn kho còn 10.188 tỷ.
- Giá 70.800 đồng ứng với P/E 5,4 lần và P/B 2,98 lần, so với trung vị nhóm 14,2 và 0,88; giá ngầm định ROE bền vững 29,8% so với 70,7% hiện tại, và tám trong mười hai phép định giá thấp hơn giá.
Định giá cổ phiếu KSF: quy mô
Tập đoàn Sunshine (KSF) niêm yết trên HNX với 899,79 triệu cổ phiếu, vốn hoá theo giá 70.800 đồng là 63.705 tỷ đồng. Báo chí tài chính dẫn công bố của công ty cho biết Chủ tịch Đỗ Anh Tuấn nắm 61,43% vốn tính đến cuối quý I/2026, và Sunshine Homes là công ty con từ tháng 09/2025, nên báo cáo hợp nhất từ quý III/2025 không so sánh được với các quý trước.
Chín tháng 2026 doanh thu thuần là 11.910 tỷ đồng, gấp 2,4 lần chín tháng 2025 (4.882 tỷ) và bằng 29,8% chỉ tiêu 40.000 tỷ. Lợi nhuận trước thuế chín tháng 5.903 tỷ bằng 39,4% chỉ tiêu 15.000 tỷ, còn lợi nhuận sau thuế hợp nhất là 4.827 tỷ, trong đó cổ đông công ty mẹ hưởng 4.695 tỷ (97,3%).
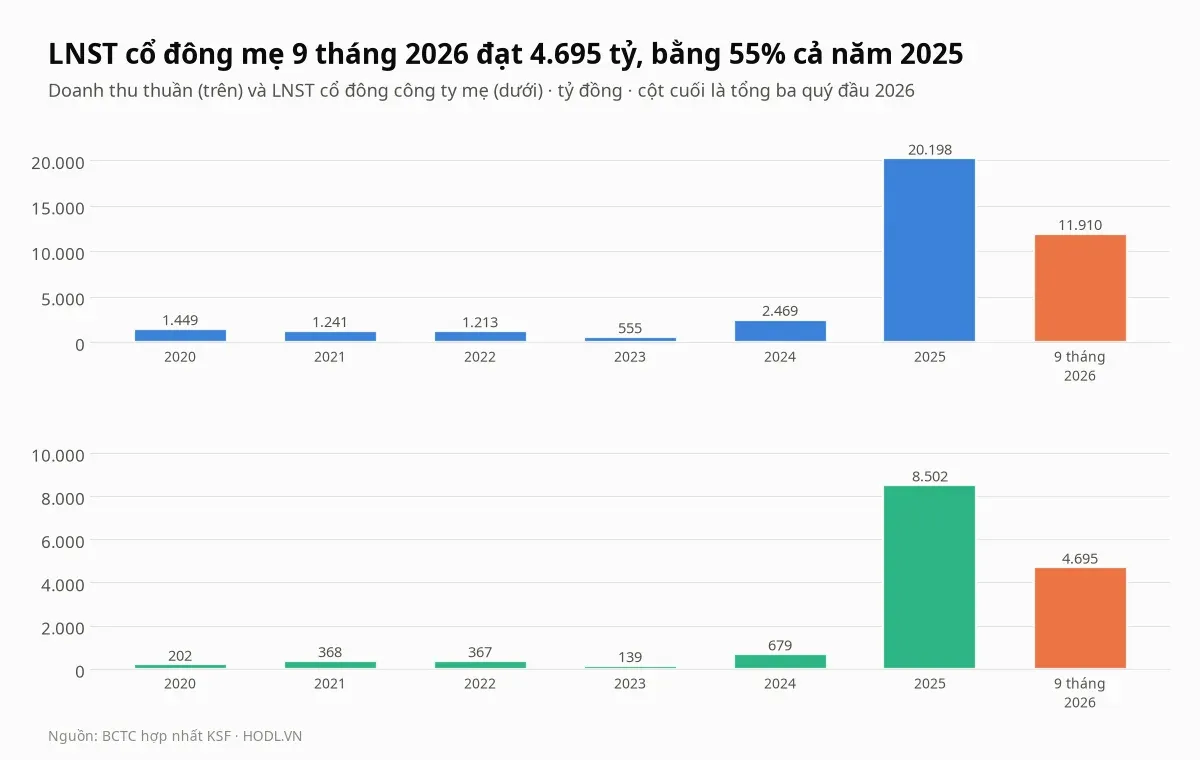
Lợi nhuận đi từ vài trăm tỷ lên hàng nghìn tỷ chỉ trong hai năm. Lợi nhuận cổ đông mẹ là 679 tỷ năm 2024, 8.502 tỷ năm 2025, và ba quý đầu 2026 đã là 4.695 tỷ. EPS bốn quý hiện là 13.082 đồng và ROE bốn quý là 70,7%, tính trên vốn chủ cổ đông mẹ 21.411 tỷ cuối quý III, trong đó hai quý (quý IV/2025 và quý II/2026) tạo ra 97,3% lợi nhuận bốn quý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
