
Phân tích cổ phiếu HSG Quý 4/2026: Vay tăng 66%, lãi quý III còn 55 tỷ
Nội dung bài14 phần
- Định giá cổ phiếu HSG: quy mô
- Lợi nhuận quý III đến từ đâu
- Nợ vay và dòng tiền
- Đất, dự án dở dang và tồn kho
- Bán hàng cho bên liên quan
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức và tăng vốn
- Lịch sự kiện cần theo dõi
- Kết luận
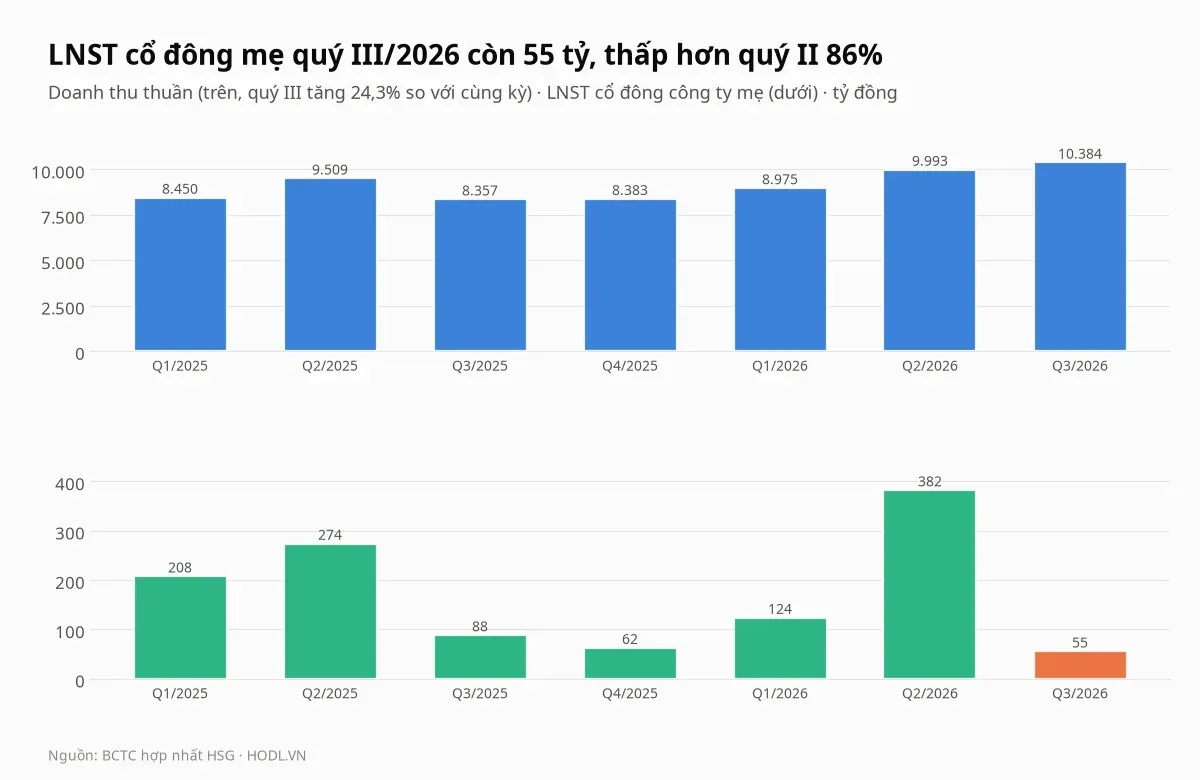
Định giá cổ phiếu HSG Quý 4/2026 bắt đầu từ hai con số ngược chiều. Niên độ tài chính 2025-2026 kết thúc ngày 30/09 với lợi nhuận sau thuế 624 tỷ đồng, vượt kế hoạch 500 tỷ, nhưng quý cuối chỉ còn 55,6 tỷ, thấp hơn cùng kỳ 34% trong khi doanh thu tăng 24%.
Phía sau là nợ vay tăng 66%, từ 4.404 tỷ lên 7.333 tỷ đồng, toàn bộ là vay ngắn hạn ngân hàng. Chi phí lãi vay quý III là 139,2 tỷ, gấp 3,0 lần cùng kỳ, bằng 59% lợi nhuận hoạt động trước lãi vay của quý.
Giá đóng cửa phiên 30/10/2026 là 10.850 đồng, thấp hơn đỉnh đóng cửa 52 tuần 18,5% và cao hơn đáy 9,6%. Bài tách biến động lợi nhuận, đọc nợ vay, tài sản dài hạn và giao dịch với bên liên quan, rồi so với sáu mã cùng ngành, định giá và đồ thị tuần. Quý III trong bài là tháng 07 đến 09/2026, tức quý IV của niên độ 2025-2026 theo lịch riêng của Hoa Sen (01/10 đến 30/09).
Điểm chính
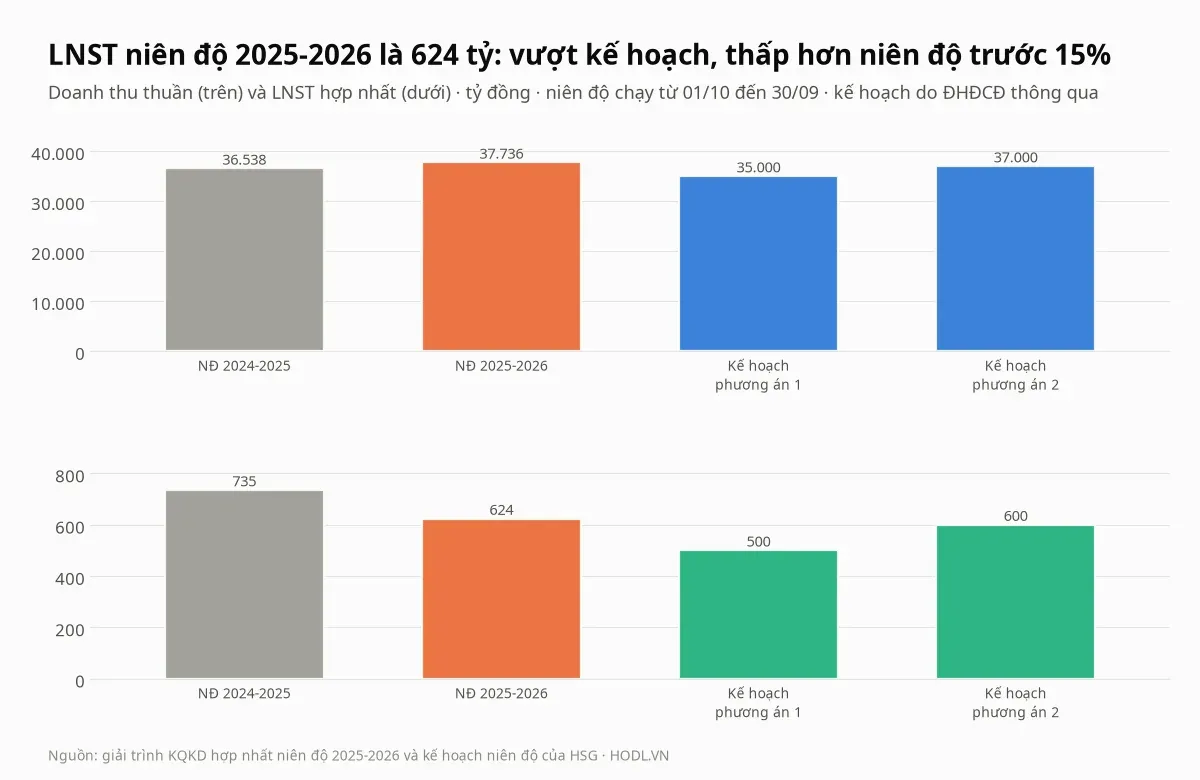
- Lợi nhuận sau thuế quý III/2026 là 55,6 tỷ đồng (cổ đông mẹ 55,2 tỷ), giảm 34% so với cùng kỳ (84,7 tỷ) và 85,6% so với quý II (382,1 tỷ); cả niên độ 623,7 tỷ, bằng 124,7% kế hoạch 500 tỷ nhưng thấp hơn niên độ trước 15,1%.
- Biên lãi gộp rơi từ 15,3% quý II xuống 12,0% quý III làm mất 336 tỷ đồng lợi nhuận trước thuế; doanh thu hàng hoá tăng 57% còn doanh thu thành phẩm giảm 8,9%.
- Vay 7.333 tỷ đồng so với 4.404 tỷ đầu niên độ, trong khi dòng tiền kinh doanh cả niên độ chỉ 225 tỷ và chi mua sắm tài sản cố định 2.769 tỷ; tiền và đầu tư ngắn hạn 927 tỷ, nợ vay ròng 3,0 lần EBITDA.
- Xây dựng cơ bản dở dang (1.656 tỷ) và tạm ứng mua đất (1.262 tỷ) cùng khoản trả trước dài hạn 1.250 tỷ cho một cá nhân là bên liên quan chiếm 18,3% tổng tài sản; bán hàng cho công ty của Chủ tịch quý III là 1.505 tỷ, 14,5% doanh thu.
- Giá 10.850 đồng ứng với P/E 14,1 lần, P/B 0,74 lần và ROE 5,4%; chín trong mười hai phép định giá thấp hơn giá, DCF cơ sở cho 2.159 đồng và chỉ ra biên EBIT cần khoảng 4,8% để DCF bằng giá.
Định giá cổ phiếu HSG: quy mô
Tập đoàn Hoa Sen (HSG) niêm yết trên HOSE với 807,26 triệu cổ phiếu sau đợt cổ tức 30% bằng cổ phiếu, vốn hoá theo giá 10.850 đồng là 8.759 tỷ đồng. Công ty sản xuất tôn, ống thép và vật liệu xây dựng, bán lẻ qua hệ thống cửa hàng, và có xuất khẩu chiếm khoảng 30% doanh thu theo báo chí tài chính.
Niên độ 2025-2026 (01/10/2025 đến 30/09/2026) có doanh thu thuần 37.736 tỷ đồng, tăng 3,3% và bằng 107,8% kế hoạch 35.000 tỷ của phương án một. Lợi nhuận sau thuế 623,7 tỷ bằng 124,7% kế hoạch 500 tỷ và 103,9% phương án hai (600 tỷ), nhưng giảm 15,1% so với 735,0 tỷ niên độ 2024-2025.
Lợi nhuận cổ đông mẹ bốn quý là 623,3 tỷ đồng, nên EPS là 772 đồng và P/E 14,1 lần; ROE bốn quý chỉ 5,4% (tính trên vốn chủ cổ đông mẹ bình quân, cuối kỳ 11.896 tỷ). Số bốn quý này trùng đúng niên độ, nên các chỉ số trong bài gọi chung là bốn quý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
