
Những con số quyết định giá cổ phiếu HSG: tồn kho, biên lợi nhuận gộp, tỷ trọng xuất khẩu
Nội dung bài6 phần
Định giá cổ phiếu HSG khác định giá doanh nghiệp có doanh thu ổn định. Lợi nhuận của Hoa Sen đổi chiều mạnh qua các năm. Nguyên nhân là biên lợi nhuận gộp đi theo chu kỳ giá thép, không theo một xu hướng đều. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách, điểm khởi đầu khi định giá cổ phiếu HSG
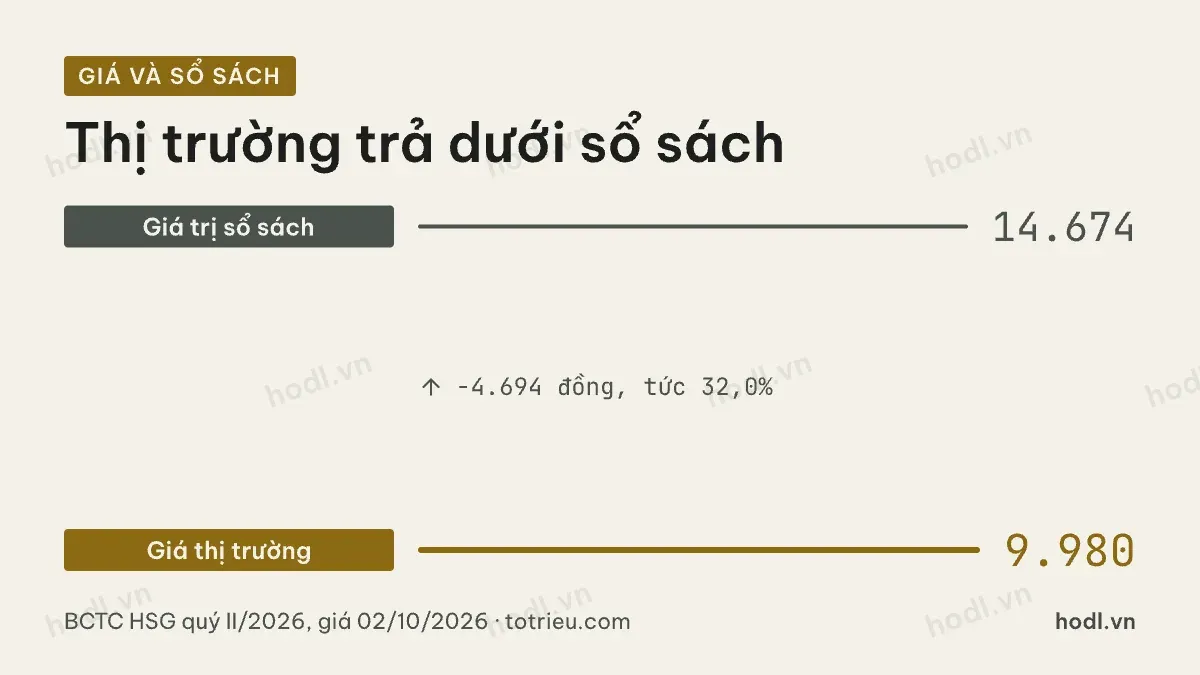
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của Hoa Sen là 11.845,6 tỷ đồng. Số cổ phiếu lưu hành khoảng 807,26 triệu đơn vị. Con số này tính từ vốn góp 8.072,6 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 14.674 đồng. Giá đóng cửa phiên 02/10/2026 là 9.980 đồng. Thị trường đang trả thấp hơn giá trị sổ sách 4.694 đồng mỗi cổ phiếu, tương đương 32,0%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,68 lần.
Với doanh nghiệp sản xuất có lợi nhuận biến động mạnh, mức dưới 1 lần thường phản ánh một trong hai điều. Thị trường có thể nghi ngờ phần tồn kho trên sổ không bán hết với giá ghi nhận. Hoặc thị trường đang chiết khấu rủi ro chu kỳ của toàn ngành thép. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Khả năng sinh lời của cổ phiếu HSG biến động theo chu kỳ
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 5,5%. Năm 2024 là 5,2%. Hai năm liền kề đều ở mức thấp.
Nhìn xa hơn, bức tranh dao động rõ hơn. Năm 2021 lợi nhuận cổ đông mẹ là 4.379,1 tỷ đồng, mức cao nhất nhiều năm. Năm 2022 lỗ 1.068,1 tỷ đồng. Biên độ giữa hai năm liền kề đó lớn hơn toàn bộ vốn hoá hiện tại của công ty.
Với một doanh nghiệp có ROE dao động như vậy, lấy một năm bất kỳ để tính bội số hợp lý là cách dễ sai nhất. Nên nhìn ROE bình quân nhiều năm. Sau đó mới hỏi điều gì khiến từng năm lệch khỏi mức đó.
Tồn kho quyết định dòng tiền khi định giá cổ phiếu HSG
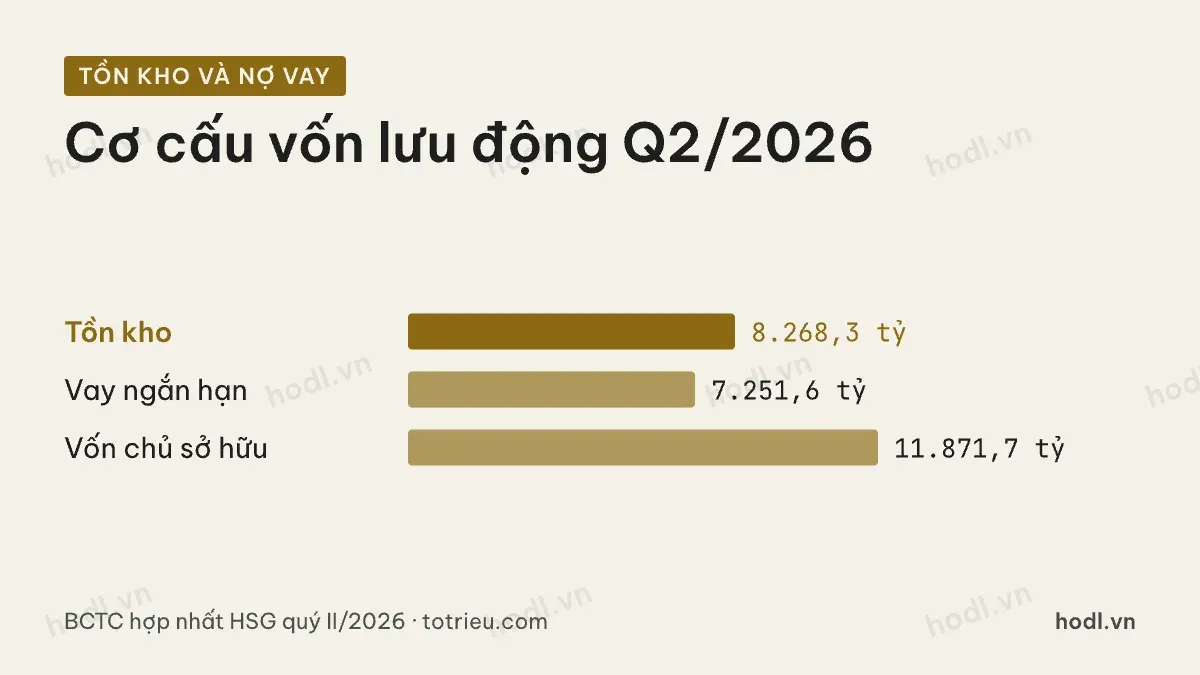
Cuối quý II/2026, tồn kho là 8.268,3 tỷ đồng. Vay ngắn hạn là 7.251,6 tỷ đồng, gần bằng giá trị tồn kho. Vay dài hạn gần như bằng không.
Cấu trúc này cho thấy nợ vay của Hoa Sen gắn chặt với tồn kho, không dùng để đầu tư tài sản cố định dài hạn. Khi giá thép giảm, giá trị tồn kho trên sổ có thể phải trích lập giảm giá. Khoản vay ngắn hạn thì vẫn giữ nguyên mệnh giá phải trả.
Tiền và tương đương tiền cuối quý II/2026 chỉ 557,9 tỷ đồng, thấp hơn nhiều so với vay ngắn hạn. Nợ vay ròng khoảng 6.693,7 tỷ đồng. Đây là phần nhà đầu tư phải cộng thêm khi nghĩ về giá trị thật phải trả cho doanh nghiệp. Phần này không hiện trực tiếp trên giá cổ phiếu.
Báo cáo tài chính hợp nhất không công bố tỷ trọng doanh thu xuất khẩu theo từng thị trường. Thước đo thay thế hợp lý là biên lợi nhuận gộp theo quý, vì nó phản ánh gián tiếp khoảng cách giữa giá bán và giá nguyên liệu mà không cần tách theo thị trường tiêu thụ.
Giá trên lợi nhuận của cổ phiếu HSG và giới hạn của nó
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 656,2 tỷ đồng. Chia cho 807,26 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 813 đồng. Giá hiện tại là 9.980 đồng. Tỷ lệ giá trên lợi nhuận khoảng 12,3 lần.
Con số này nằm giữa hai cực đã nêu ở năm 2021 và năm 2022. Lợi nhuận quý dao động mạnh theo biên lợi nhuận gộp từng kỳ. Vì vậy tỷ lệ giá trên lợi nhuận của riêng một kỳ không đáng tin bằng tỷ lệ giá trên giá trị sổ sách. Vốn chủ sở hữu ít thay đổi theo quý. Lợi nhuận thì thay đổi rất nhanh.
Định giá cổ phiếu HSG đặt cạnh NKG
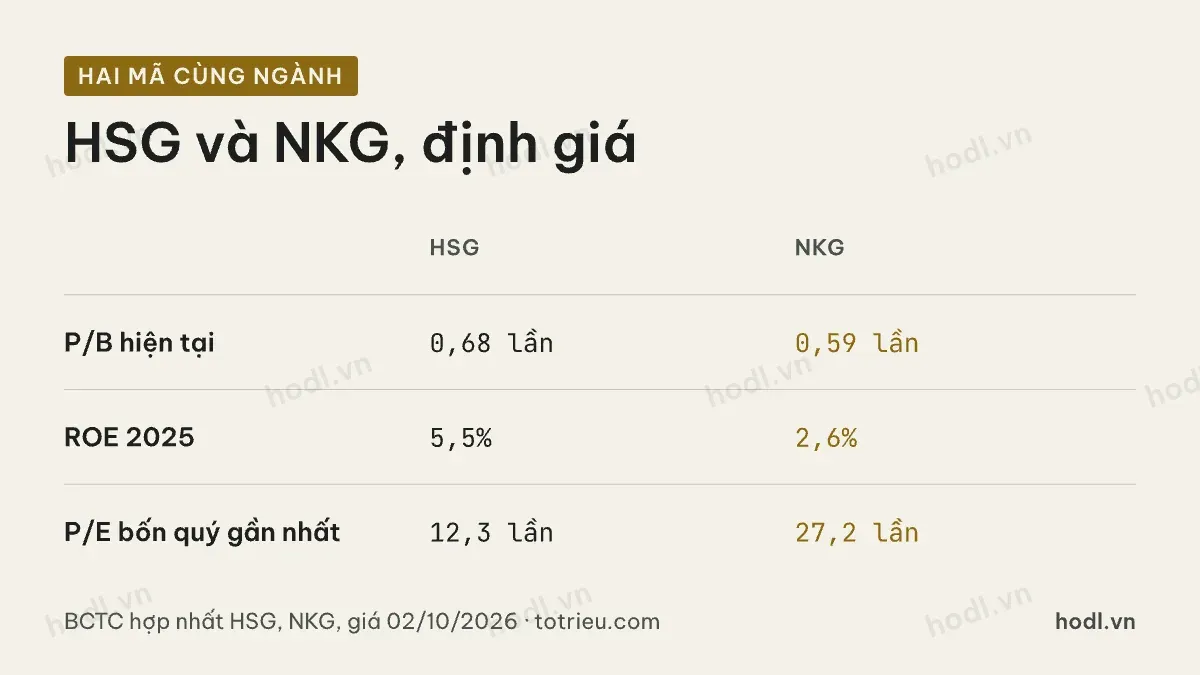
Đặt cạnh NKG, doanh nghiệp tôn mạ xuất khẩu cùng nhóm, HSG đang giao dịch ở 0,68 lần giá trị sổ sách. NKG ở 0,59 lần. Cả hai đều dưới 1 lần.
Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 của HSG là 5,5%, cao hơn mức 2,6% của NKG. Tỷ lệ giá trên lợi nhuận bốn quý gần nhất của HSG khoảng 12,3 lần, thấp hơn mức 27,2 lần của NKG. Lợi nhuận bốn quý của NKG bị kéo xuống bởi một quý lỗ.
Khoảng cách này cho thấy thị trường định giá hai doanh nghiệp cùng ngành khác nhau không chỉ vì bội số hiện tại. Chất lượng lợi nhuận bốn quý gần nhất cũng khác nhau. Dùng P/E của riêng một kỳ cho doanh nghiệp chu kỳ dễ gây hiểu nhầm nếu không đối chiếu với P/B và ROE cùng lúc.
Bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp từng quý. Mốc gần nhất là 15,3% của quý II/2026, so với 11,7% của quý I/2026. Đây là chỉ báo sớm nhất cho lợi nhuận cả năm.
Thứ hai, giá trị tồn kho. Mốc hiện tại 8.268,3 tỷ đồng. Tồn kho tăng nhanh hơn doanh thu là dấu hiệu hàng bán chậm lại.
Thứ ba, vay ngắn hạn so với tồn kho. Mốc hiện tại 7.251,6 tỷ đồng vay trên 8.268,3 tỷ đồng tồn kho. Tỷ lệ này tiến gần 100% là dấu hiệu áp lực thanh khoản tăng.
Thứ tư, chi phí lãi vay theo quý. Năm 2025 là 188,1 tỷ đồng cho cả năm. Lãi suất tăng sẽ ăn thẳng vào lợi nhuận vì toàn bộ nợ vay đều ngắn hạn, phải đảo liên tục. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp sản xuất.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.