
Phân tích cổ phiếu HAH Quý 4/2026: Chứng quyền có thể gần gấp đôi số cổ phiếu
Nội dung bài14 phần
- Định giá cổ phiếu HAH: quy mô
- Lợi nhuận quý III đến từ đâu
- Chứng quyền và pha loãng
- Tiền cọc đóng tàu
- Dòng tiền và nợ vay
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu HAH Quý 4/2026 có một biến số lớn hơn lợi nhuận quý: kế hoạch trái phiếu kèm chứng quyền có thể thêm tối đa 188,34 triệu cổ phiếu, tức 98,2% số đang lưu hành (191,84 triệu). Nếu thực hiện hết, EPS bốn quý từ 6.819 đồng còn 3.441 đồng khi lợi nhuận giữ nguyên.
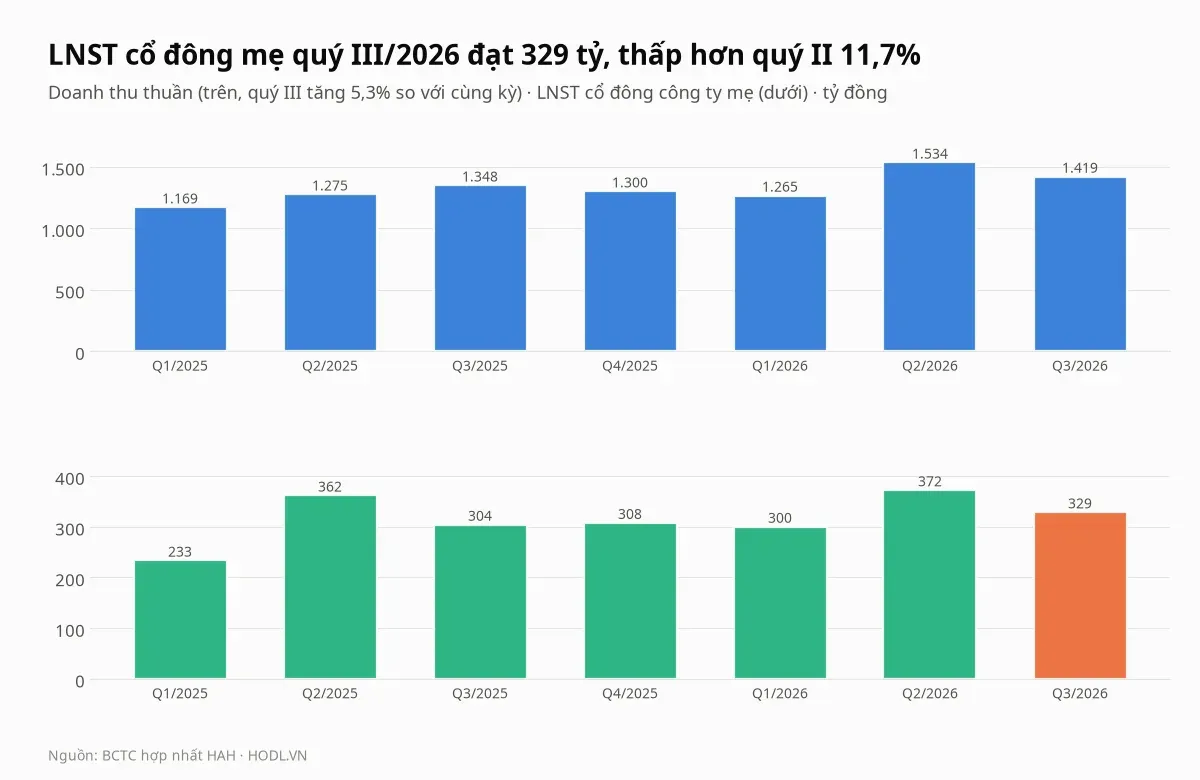
Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 328,5 tỷ đồng, tăng 8,1% so với cùng kỳ nhưng thấp hơn quý II (372,1 tỷ) 11,7%, vì biên lãi gộp tụt từ 41,4% xuống 35,5%. Giá đóng cửa phiên 30/10/2026 là 49.650 đồng, thấp hơn đỉnh đóng cửa 52 tuần 27,2% và cao hơn đáy 13,1%.
Điểm chính
- Kế hoạch ĐHĐCĐ ngày 06/06/2026 cho phép phát hành tối đa 18,834 triệu trái phiếu kèm chứng quyền (1.883 tỷ đồng), mỗi chứng quyền mua 10 cổ phiếu giá 20.000 đồng; thực hiện hết thì cổ phiếu tăng 98,2% và cần lợi nhuận mẹ 2.593 tỷ đồng bốn quý để giữ EPS hiện nay (1.308 tỷ).
- Lợi nhuận mẹ quý III chỉ giảm 43,6 tỷ so với quý II dù lãi gộp giảm 131,3 tỷ, vì phần cổ đông thiểu số giảm 57,1 tỷ và thuế giảm 26,6 tỷ; chín tháng đạt 1.000,6 tỷ, bằng 82,9% cả năm 2025, và lợi nhuận hợp nhất chín tháng bằng 94,7% kế hoạch năm 1.250 tỷ.
- Tiền cọc đóng tàu tăng từ 696 tỷ lên 1.603 tỷ đồng (15,5% tổng tài sản) trong 2026; nếu mức cọc là 20% thì còn khoảng 6.412 tỷ đồng phải trả từ 2027 đến 2029, trong khi vay 2.599 tỷ và nợ vay ròng 1.103 tỷ (0,41 lần EBITDA bốn quý).
- Khối ngoại bán ròng bốn quý liên tiếp, luỹ kế 12 tháng 1.032 tỷ đồng, và tỷ lệ nắm giữ còn 3,55% so với 11,8% ngày 17/04/2026; tự doanh mua ròng 418 tỷ trong 12 tháng.
- Giá 49.650 đồng ứng với P/E 7,28 lần và P/B 1,74 lần, gần trung vị nhóm (7,48 và 1,65) dù ROE 27,0% cao hơn trung vị 20,8%; năm trong mười hai phép định giá thấp hơn giá.
Định giá cổ phiếu HAH: quy mô
Công ty Vận tải và Xếp dỡ Hải An (HAH) niêm yết trên HOSE với 191,84 triệu cổ phiếu, vốn hoá theo giá 49.650 đồng là 9.525 tỷ đồng. Hoạt động gồm khai thác tàu container (75,1% doanh thu quý III), khai thác cảng và các dịch vụ khác, trong đó mảng tàu cho 85% lãi gộp.
Quý III/2026 doanh thu thuần 1.419 tỷ đồng, tăng 5,3% so với cùng kỳ và giảm 7,5% so với quý II. Chín tháng doanh thu 4.218 tỷ, tăng 11,2%, bằng 82,1% kế hoạch cả năm 5.140 tỷ; lợi nhuận sau thuế hợp nhất chín tháng 1.183,7 tỷ bằng 94,7% chỉ tiêu 1.250 tỷ mà ĐHĐCĐ đặt ra, nên quý IV chỉ cần khoảng 66 tỷ để hoàn thành kế hoạch.
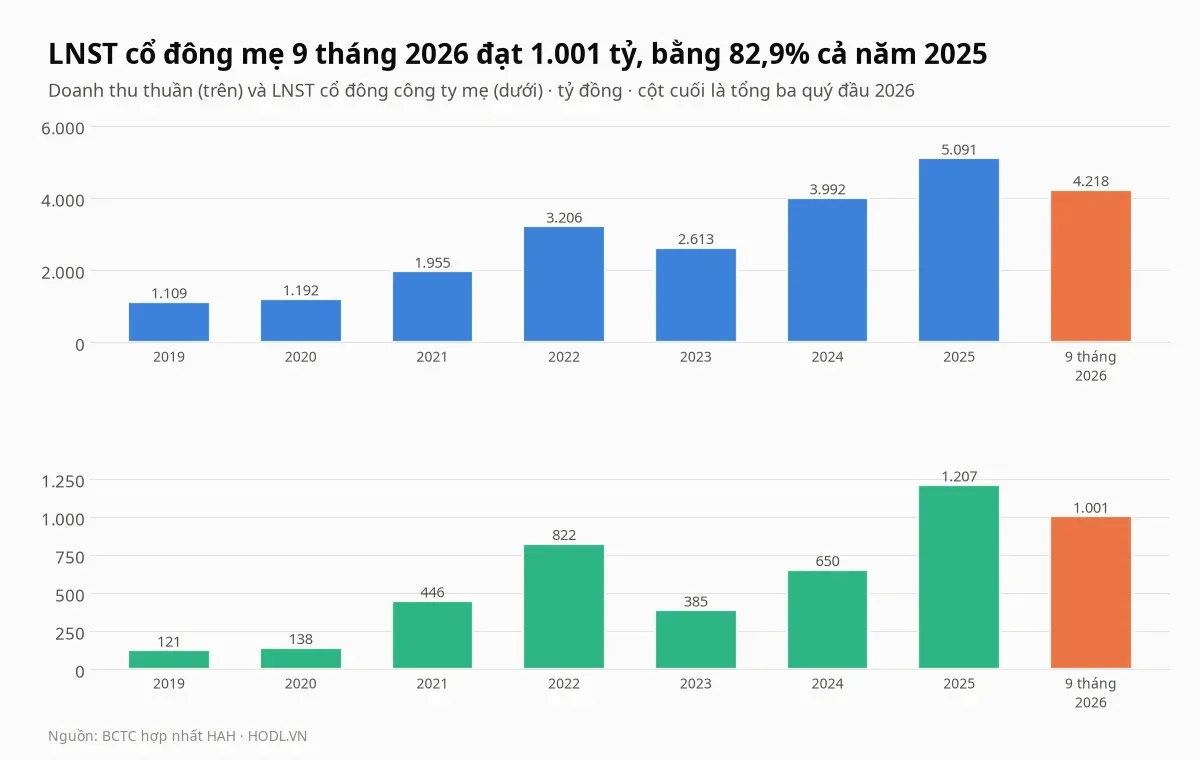
Lợi nhuận mẹ tăng từ 121 tỷ đồng năm 2019 lên đỉnh 1.207 tỷ năm 2025, với một nhịp lùi năm 2023 (385 tỷ) sau đỉnh 822 tỷ năm 2022. Số cổ phiếu tăng song song: vốn điều lệ từ 1.298,9 tỷ (04/2025) lên 1.918,4 tỷ (08/2026), tăng 47,7%. EPS bốn quý hiện là 6.819 đồng và ROE bốn quý là 27,0%, tính trên vốn chủ cổ đông mẹ 5.476 tỷ cuối quý III.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
