
Phân tích cổ phiếu DHT Quý 4/2026: Lợi nhuận quý III giảm 49%, tài sản cố định tăng 5 lần
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III và biên lãi gộp
- Lợi nhuận quý III giảm 49,2%
- Rủi ro: tài sản cố định tăng 5 lần
- Nợ vay và dòng tiền quý III
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B của nhóm
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DHT Quý 4/2026 bắt đầu từ tài sản cố định của Công ty cổ phần Dược phẩm Hà Tây (HNX: DHT), doanh nghiệp sản xuất và phân phối dược phẩm: tăng từ 163,7 tỷ lên 891,1 tỷ đồng chỉ trong một quý, trong khi lợi nhuận sau thuế quý III giảm 49,2%. Khấu hao quý III là 16,3 tỷ đồng, gấp 5,2 lần cùng kỳ năm trước.
Lợi nhuận sau thuế hợp nhất quý III là 5,9 tỷ đồng; riêng lợi nhuận khác đóng góp 15,2 tỷ, còn hoạt động kinh doanh chính lỗ 5,6 tỷ. Giá cổ phiếu 48.400 đồng ngày 12/11/2026 ứng với P/E 141,9 lần.
Điểm chính
- Lợi nhuận sau thuế hợp nhất quý III/2026 giảm 49,2% còn 5,9 tỷ đồng; phần của cổ đông công ty mẹ 6,8 tỷ, giảm 47,6%. Chín tháng đạt 27,8 tỷ, giảm 41,4%.
- Lợi nhuận từ hoạt động kinh doanh âm 5,6 tỷ đồng; lợi nhuận khác 15,2 tỷ (4,2 tỷ quý III/2025) đưa lợi nhuận trước thuế lên 9,6 tỷ.
- Tài sản cố định tăng từ 163,7 tỷ lên 891,1 tỷ đồng, xây dựng cơ bản dở dang giảm từ 822,0 tỷ xuống 11,1 tỷ; khấu hao quý III gấp 5,2 lần cùng kỳ.
- Hàng hoá, vật tư chiếm 78,5% doanh thu với biên lãi gộp 2,7%; thành phẩm chiếm 21,5% với biên 30,3%.
- Giá 48.400 đồng ứng với P/E 141,9 lần và P/B 4,34 lần, so với trung vị nhóm dược 13,11 và 2,25 lần; thanh khoản tháng 10/2026 là 0,37 tỷ đồng mỗi phiên.
Quy mô và mô hình kinh doanh
Công ty cổ phần Dược phẩm Hà Tây (HNX: DHT), tên giao dịch Hataphar, thành lập năm 1965 và niêm yết trên HNX ngày 03/12/2008. Sau đợt phát hành cổ phiếu thưởng tỷ lệ 10% (thông báo ngày 21/10/2026), công ty có 99.632.660 cổ phiếu, trong đó 1.513 cổ phiếu quỹ, vốn điều lệ 996,3 tỷ đồng. Giá đóng cửa ngày 12/11/2026 là 48.400 đồng, vốn hoá 4.822,1 tỷ đồng.
Hồ sơ công ty ghi các nhóm ngành nghề:
- Sản xuất dược phẩm, dược liệu, mỹ phẩm, thực phẩm thuốc và trang thiết bị y tế.
- Sản xuất thực phẩm chức năng.
- Bán lẻ thuốc, dụng cụ y tế, mỹ phẩm; bán buôn thuốc và nguyên liệu làm thuốc.
- Kinh doanh bất động sản và dạy nghề.
Doanh thu quý III/2026 gồm 116,8 tỷ đồng bán thành phẩm (21,5%) và 427,3 tỷ đồng bán hàng hoá, vật tư (78,5%). ASKA Pharmaceutical Co., Ltd góp 362,7 tỷ đồng, bằng 40,05% vốn điều lệ tại ngày 30/09/2026.
Bảng cân đối quý III/2026 có tổng tài sản 1.712,9 tỷ đồng, trong đó tài sản cố định chiếm hơn một nửa:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Tài sản cố định | 891,1 | 52,0% |
Hàng tồn kho | 313,8 | 18,3% |
Tiền và đầu tư tài chính ngắn hạn | 217,7 | 12,7% |
Phải thu ngắn hạn | 162,0 | 9,5% |
Chi phí trả trước dài hạn | 87,6 | 5,1% |
Tài sản khác | 40,7 | 2,4% |
Nợ phải trả là 576,0 tỷ đồng (33,6% tổng tài sản). Vốn chủ sở hữu 1.136,8 tỷ đồng, gồm 27,0 tỷ lợi ích của cổ đông không kiểm soát.
Doanh thu quý III và biên lãi gộp
Doanh thu thuần của Công ty cổ phần Dược phẩm Hà Tây quý III/2026 là 544,1 tỷ đồng, giảm 14,8% so với 638,8 tỷ quý III/2025. Chín tháng doanh thu đạt 1.688,8 tỷ đồng, giảm 1,2%.
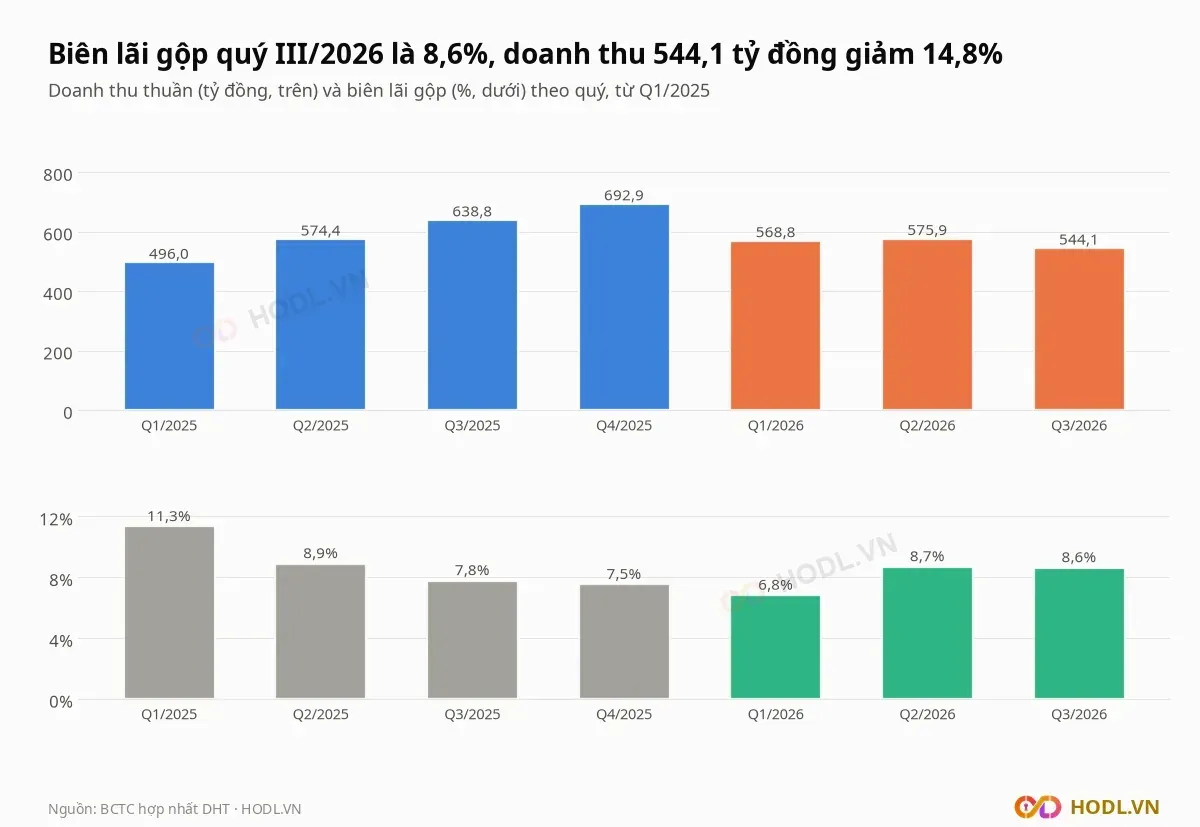
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 638,8 | 692,9 | 568,8 | 575,9 | 544,1 |
Lãi gộp | 49,7 | 52,1 | 38,8 | 50,1 | 47,0 |
Biên lãi gộp | 7,8% | 7,5% | 6,8% | 8,7% | 8,6% |
Lợi nhuận trước thuế | 14,1 | 13,6 | 11,1 | 14,7 | 9,6 |
Lợi nhuận sau thuế cổ đông công ty mẹ | 13,0 | 6,2 | 9,0 | 11,9 | 6,8 |
Lãi gộp quý III giảm 5,5% còn 47,0 tỷ đồng, nhẹ hơn mức giảm doanh thu vì biên lãi gộp nâng từ 7,8% lên 8,6%. Bốn quý gần nhất doanh thu là 2.381,7 tỷ đồng, biên lãi gộp 7,9% và biên lợi nhuận sau thuế cổ đông công ty mẹ 1,4%.
Thuyết minh BCTC quý III tách doanh thu thành hai mảng với biên lãi gộp rất khác nhau:
Mảng | Chỉ tiêu | Q3/2025 | Q3/2026 | Thay đổi |
|---|---|---|---|---|
Thành phẩm | Doanh thu thuần (tỷ đồng) | 162,8 | 116,8 | −28,3% |
Thành phẩm | Lãi gộp (tỷ đồng) | 41,9 | 35,4 | −15,6% |
Thành phẩm | Biên lãi gộp | 25,7% | 30,3% | |
Hàng hoá, vật tư | Doanh thu (tỷ đồng) | 476,0 | 427,3 | −10,2% |
Hàng hoá, vật tư | Lãi gộp (tỷ đồng) | 7,8 | 11,6 | +49,0% |
Hàng hoá, vật tư | Biên lãi gộp | 1,6% | 2,7% |
Thành phẩm tạo 75,3% lãi gộp quý III/2026 (84,3% quý III/2025) trên 21,5% doanh thu; mảng hàng hoá, vật tư tạo phần còn lại trên 78,5% doanh thu.
Theo năm, doanh thu 2025 đạt 2.402,0 tỷ đồng, cao nhất bảy năm, nhưng lợi nhuận sau thuế cổ đông công ty mẹ 53,7 tỷ là thấp nhất:
Năm | Doanh thu thuần (tỷ đồng) | Biên lãi gộp | Lợi nhuận sau thuế cổ đông công ty mẹ (tỷ đồng) |
|---|---|---|---|
2019 | 2.042,2 | 12,3% | 86,2 |
2020 | 2.006,5 | 11,9% | 92,0 |
2021 | 1.609,4 | 9,6% | 67,9 |
2022 | 1.837,4 | 10,2% | 95,2 |
2023 | 1.999,3 | 10,2% | 85,1 |
2024 | 2.086,4 | 10,5% | 71,8 |
2025 | 2.402,0 | 8,7% | 53,7 |
Lợi nhuận quý III giảm 49,2%
Lợi nhuận sau thuế hợp nhất của Công ty cổ phần Dược phẩm Hà Tây quý III/2026 là 5,9 tỷ đồng, giảm 49,2% so với 11,5 tỷ quý III/2025. Lợi nhuận trước thuế 9,6 tỷ đồng, giảm 4,5 tỷ (31,7%) so với 14,1 tỷ.
Hoạt động kinh doanh chính lỗ 5,6 tỷ đồng, so với lãi 9,9 tỷ quý III/2025. Lợi nhuận khác tăng từ 4,2 tỷ lên 15,2 tỷ (thu nhập khác 15,9 tỷ, chi phí khác 0,6 tỷ), nên không có khoản này công ty lỗ trước thuế.
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −2,74 |
Doanh thu tài chính | −2,14 |
Chi phí tài chính | −1,62 |
Chi phí bán hàng | −0,68 |
Chi phí quản lý doanh nghiệp | −7,20 |
Lãi từ công ty liên kết | −1,13 |
Lợi nhuận khác | +11,06 |
Tổng thay đổi lợi nhuận trước thuế | −4,46 |
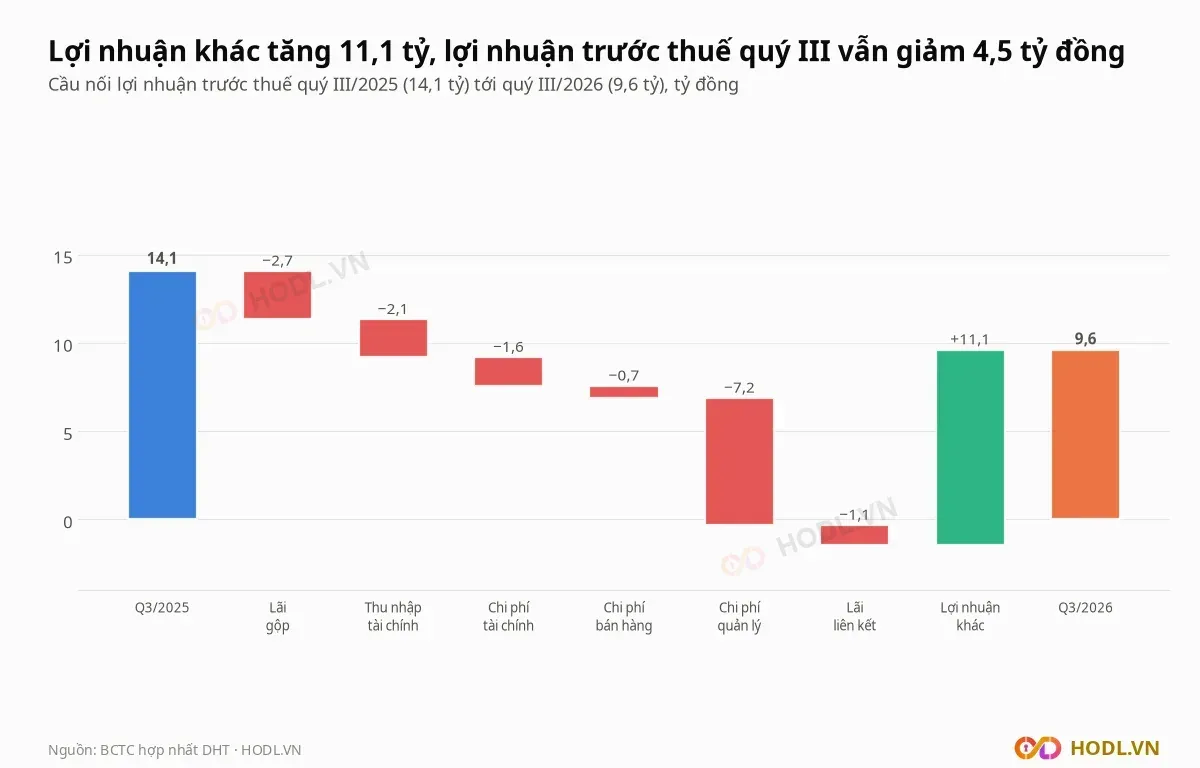
Chi phí bán hàng và quản lý quý III là 51,2 tỷ đồng, tăng 18,2% và bằng 9,4% doanh thu, so với 6,8% quý III/2025. Riêng chi phí quản lý tăng 20,2% lên 42,8 tỷ; doanh thu tài chính giảm 37,8% còn 3,5 tỷ.
Thuế thu nhập doanh nghiệp tăng từ 2,6 tỷ lên 3,8 tỷ đồng. Cổ đông không kiểm soát chịu lỗ 1,0 tỷ (1,5 tỷ quý III/2025), nên lợi nhuận cổ đông công ty mẹ 6,8 tỷ đồng cao hơn lợi nhuận sau thuế hợp nhất.
Chín tháng lợi nhuận trước thuế đạt 35,4 tỷ đồng, giảm 40,8% so với 59,7 tỷ; lợi nhuận sau thuế cổ đông công ty mẹ 27,8 tỷ, giảm 41,4%.
Rủi ro: tài sản cố định tăng 5 lần
Tài sản cố định của Công ty cổ phần Dược phẩm Hà Tây tăng từ 163,7 tỷ đồng cuối quý II/2026 lên 891,1 tỷ cuối quý III, gấp 5,1 lần mức 174,9 tỷ cuối 2025. Cùng quý, xây dựng cơ bản dở dang giảm từ 822,0 tỷ xuống 11,1 tỷ đồng.
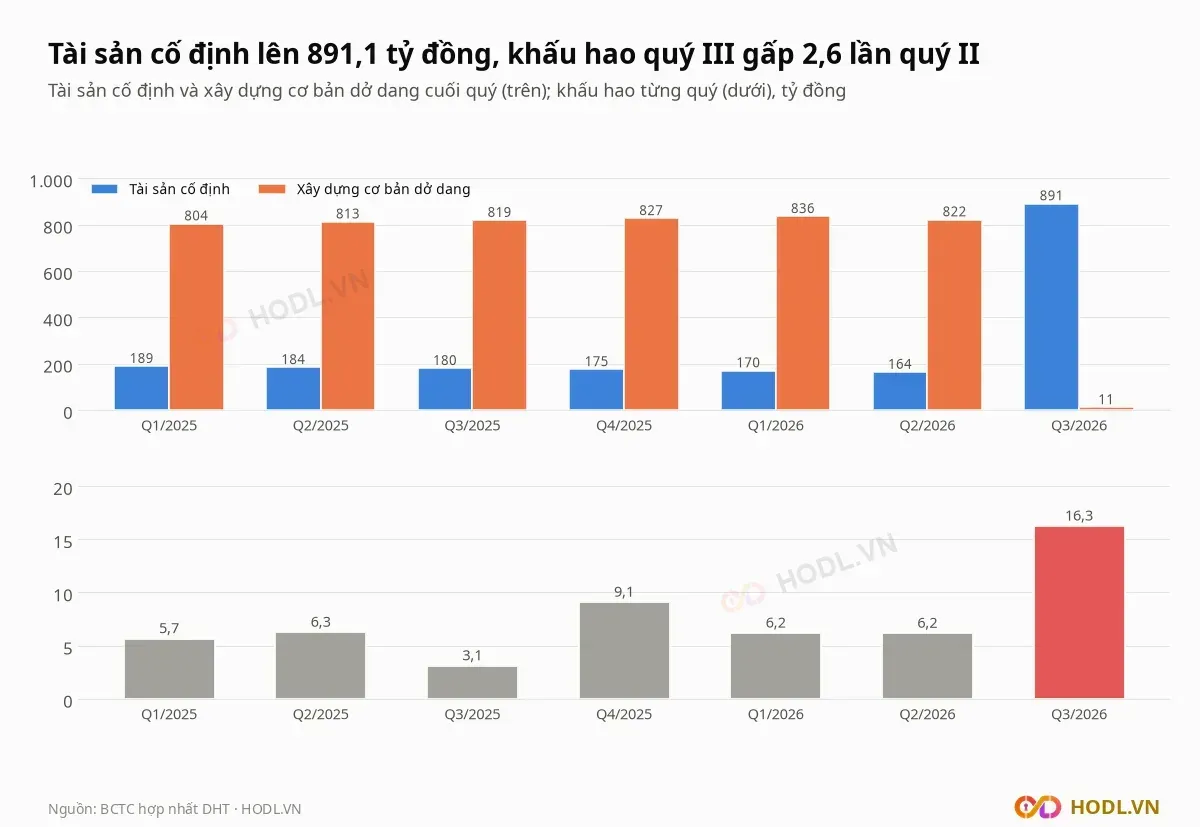
Nguyên giá tài sản cố định hữu hình tăng từ 446,5 tỷ lên 1.184,4 tỷ đồng so với đầu năm. Khấu hao quý III là 16,3 tỷ đồng, gấp 2,6 lần quý II (6,2 tỷ) và 5,2 lần quý III/2025 (3,1 tỷ).
Nhân mức khấu hao quý III lên cả năm được 65,0 tỷ đồng, bằng 1,9 lần lợi nhuận sau thuế cổ đông công ty mẹ bốn quý (34,0 tỷ). Chi phí trả trước dài hạn cũng tăng từ 5,6 tỷ cuối 2025 lên 20,2 tỷ cuối quý II và 87,6 tỷ cuối quý III.
Rủi ro còn lại của công ty:
- Hàng hoá, vật tư chiếm 78,5% doanh thu với biên lãi gộp 2,7%, nên lợi nhuận chủ yếu đến từ mảng thành phẩm đang giảm 28,3% doanh thu.
- Hợp đồng nguyên tắc với bên liên quan: ngày 28/10/2026 Hội đồng quản trị thông qua hai hợp đồng với ASKA Pharmaceutical (cổ đông 40,05%) về sản xuất, cung ứng và thuê ngoài thử nghiệm độ ổn định; tổng giá trị giao dịch phát sinh từ mỗi hợp đồng không quá 35% tổng tài sản ngày 30/06/2026 (1.723,2 tỷ), tức 603,1 tỷ đồng.
- Cùng nghị quyết thông qua hợp đồng mua bán máy móc, thiết bị trị giá 9,3 tỷ đồng và hợp đồng cho thuê tài sản trị giá 4,3 tỷ đồng trong một năm với Công ty cổ phần Dược và Thiết bị Y tế Hà Tây, cổ đông sở hữu 2,61%.
- Giá cổ phiếu giảm 29,0% trong 250 phiên, trong khi VN-Index tăng 9,8%.
Nợ vay và dòng tiền quý III
Nợ vay của Công ty cổ phần Dược phẩm Hà Tây cuối quý III/2026 là 243,6 tỷ đồng (vay ngắn hạn 160,6 tỷ, vay dài hạn 83,1 tỷ), giảm 35,7% so với 379,1 tỷ cuối quý III/2025. Tiền và đầu tư tài chính ngắn hạn 217,7 tỷ, nên nợ vay ròng chỉ 26,0 tỷ đồng, bằng 0,02 lần vốn chủ cổ đông công ty mẹ.
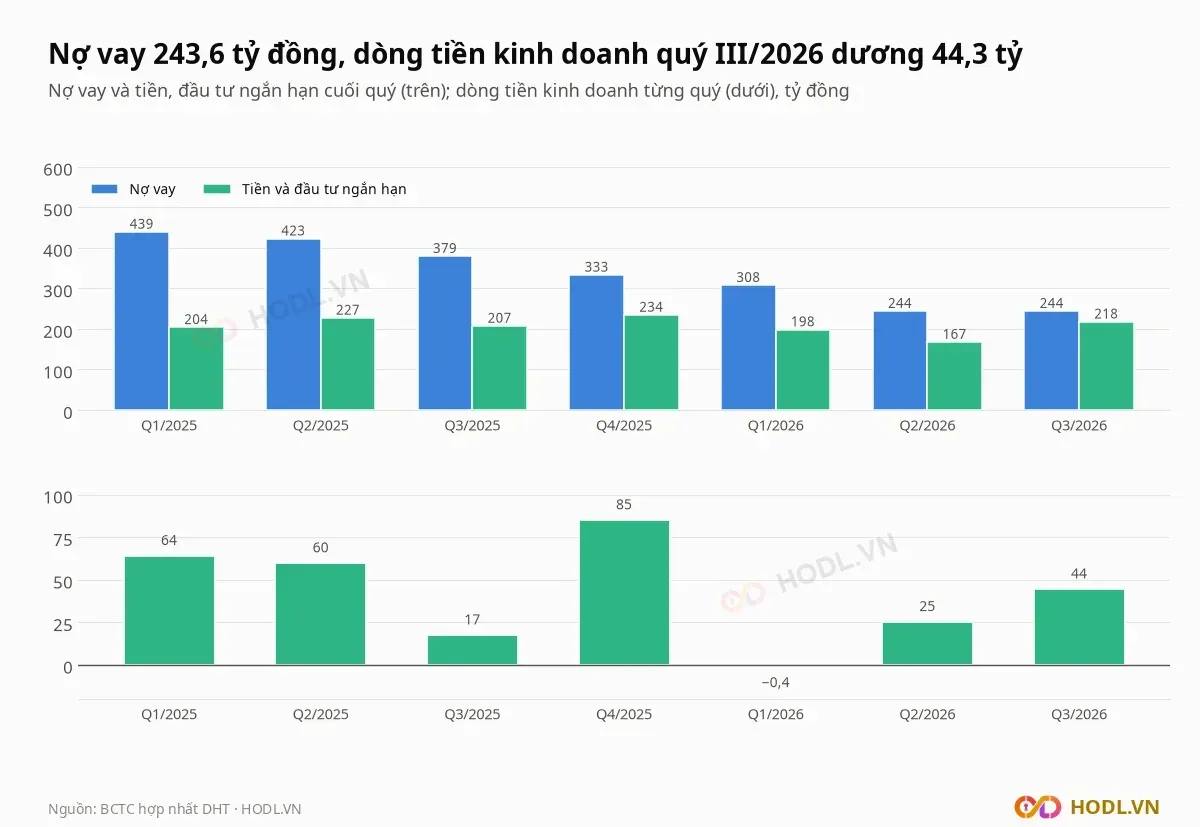
Dòng tiền kinh doanh quý III dương 44,3 tỷ đồng, so với 17,3 tỷ quý III/2025. Chín tháng dòng tiền kinh doanh là 69,0 tỷ, giảm 51,0% so với 140,8 tỷ; trong vốn lưu động, hàng tồn kho giảm 199,6 tỷ nhưng phải trả giảm 136,2 tỷ và phải thu tăng 30,1 tỷ.
Hàng tồn kho giảm 38,9% từ 513,4 tỷ cuối 2025 xuống 313,8 tỷ đồng. Chi phí lãi vay quý III là 5,1 tỷ đồng, tăng 59,7% so với 3,2 tỷ; chín tháng chi phí lãi vay 10,8 tỷ, tăng 5,1%.
Ngày 27/10/2026 Hội đồng quản trị thông qua hạn mức tín dụng tối đa 300 tỷ đồng tại Ngân hàng TMCP Công thương Việt Nam, gồm giới hạn vay ngắn hạn 300 tỷ, thư tín dụng 150 tỷ và bảo lãnh 32 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
