
Khấu hao là gì và vì sao ảnh hưởng lợi nhuận
Nội dung bài7 phần
Khấu hao là gì? Đó là cách kế toán phân bổ giá trị của một tài sản cố định thành chi phí qua nhiều kỳ. Thời gian phân bổ tương ứng với thời gian tài sản được dùng để tạo ra doanh thu.
Khấu hao gồm những gì
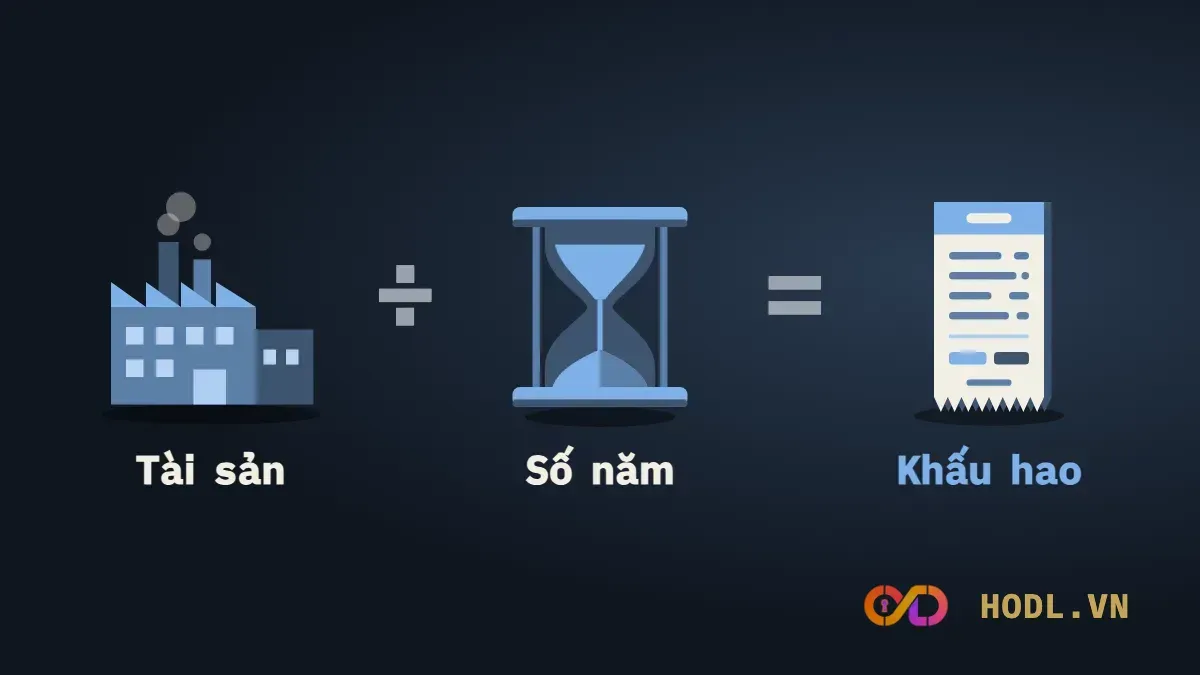
Trong đó: nguyên giá là toàn bộ chi phí đưa tài sản vào sử dụng. Giá trị thanh lý ước tính là số tiền thu được khi bán lại ở cuối vòng đời.
Đây là phương pháp đường thẳng, phổ biến nhất vì mỗi năm chi phí bằng nhau. Chuẩn mực còn cho phép phương pháp số dư giảm dần và theo sản lượng. Phần lớn doanh nghiệp vẫn chọn đường thẳng.
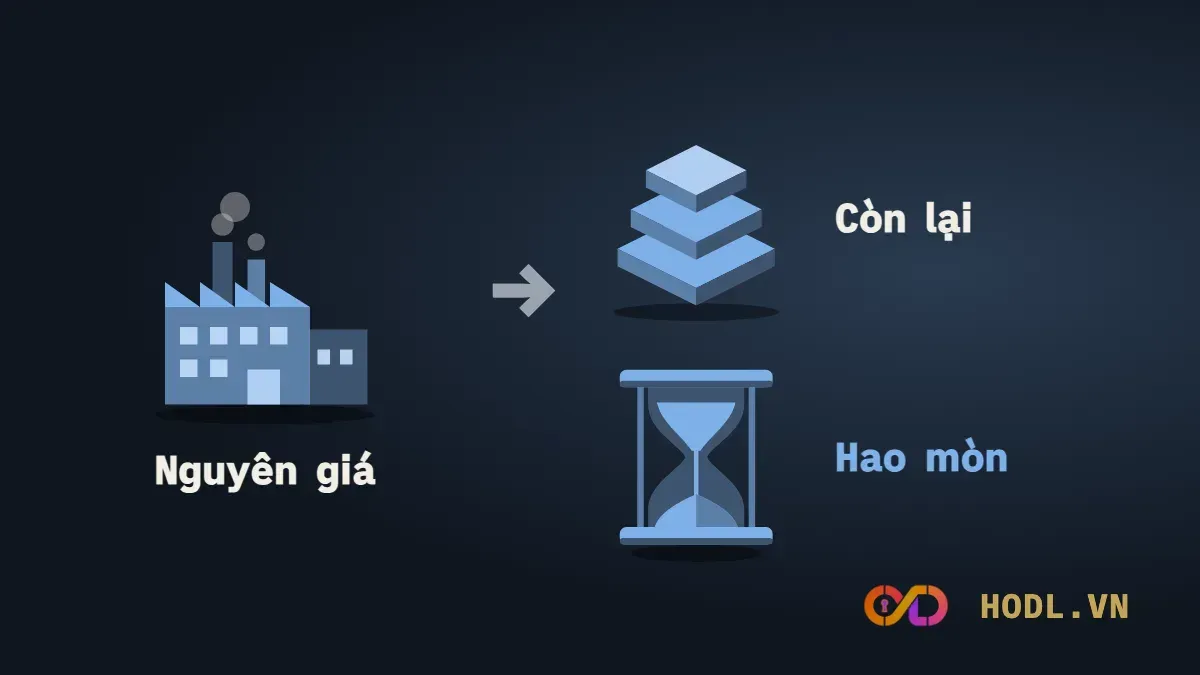
Mỗi kỳ, khoản khấu hao được ghi vào chi phí. Nó thường nằm trong giá vốn hàng bán hoặc chi phí quản lý. Cùng lúc, giá trị còn lại của tài sản trên bảng cân đối kế toán giảm một lượng bằng thế. Tổng các kỳ cộng dồn gọi là hao mòn luỹ kế.
Tách Khấu hao của HAH
Cổ phiếu HAH vận tải biển, có đội tàu là tài sản cố định chính. Dữ liệu đến phiên 16/10/2026, kỳ báo cáo Q2/2026.
Khoản mục (tỷ đồng) | Số liệu |
|---|---|
Nguyên giá tài sản cố định hữu hình, 30/06/2026 | 7.256,8 |
Hao mòn luỹ kế | 2.525,5 |
Giá trị còn lại | 4.731,3 |
Khấu hao Q3/2025 | 150,8 |
Khấu hao Q4/2025 | 150,5 |
Khấu hao Q1/2026 | 160,3 |
Khấu hao Q2/2026 | 158,7 |
Khấu hao bốn quý | 620,3 |
Hao mòn luỹ kế chiếm 34,8% nguyên giá. Khấu hao bốn quý bằng 8,5% nguyên giá. Chia ngược lại, nguyên giá 7.256,8 tỷ đồng chia khấu hao 620,3 tỷ đồng mỗi năm ra 11,7 năm. Đây là thời gian khấu hao bình quân ước tính. Nó chỉ mang tính tham khảo vì tài sản gồm nhiều loại, vòng đời khác nhau.
Khấu hao từng phần nói gì
Quý II/2026, khấu hao là 158,7 tỷ đồng. Con số này bằng 10,3% doanh thu thuần 1.533,6 tỷ đồng. Nó cũng bằng 28,4% lợi nhuận trước thuế 558,4 tỷ đồng.
Khấu hao không phải tiền chi ra, nên khi tính EBITDA phải cộng lại. Lấy lợi nhuận trước thuế 558,4, cộng chi phí lãi vay 33,6 và khấu hao 158,7. Ra EBITDA ước tính 750,7 tỷ đồng, bằng 49,0% doanh thu thuần. Có các khoản nhỏ khác nên số này chỉ là ước lượng gần.
Tiền thật chi ở dòng khác. Quý II/2026, HAH chi 844,2 tỷ đồng mua sắm tài sản cố định, gấp 5,3 lần khấu hao.
Giả định minh hoạ, không lấy từ dữ liệu: doanh nghiệp kéo dài thời gian sử dụng bình quân thêm 10%, từ 11,7 lên 12,9 năm. Khấu hao hằng năm giảm 56,4 tỷ đồng. Số đó bằng 3,0% lợi nhuận trước thuế bốn quý là 1.871,9 tỷ đồng. Doanh nghiệp không thu thêm đồng nào.
Thứ nhất, xem khấu hao so với doanh thu và lợi nhuận. Tỷ lệ này cho biết ngành nặng hay nhẹ tài sản. Doanh nghiệp càng nặng tài sản thì lợi nhuận càng nhạy với khấu hao.
Thứ hai, so khấu hao với chi mua sắm tài sản cố định. Chi mua sắm vượt xa khấu hao nghĩa là doanh nghiệp đang mở rộng. Chi mua sắm thấp hơn khấu hao kéo dài nghĩa là tài sản đang cũ đi mà chưa được thay.
Thứ ba, nhìn riêng hao mòn luỹ kế trên nguyên giá. Tỷ lệ cao nghĩa là tài sản đã dùng gần hết vòng đời và cần đầu tư thay thế.
So với ngành
Ngành vận tải biển nặng tài sản, nên khấu hao là khoản chi phí lớn. Khi so lợi nhuận hai doanh nghiệp, hãy xem thêm EBITDA. Chỉ số này loại bỏ khác biệt về chính sách khấu hao.
Giới hạn của khấu hao
Thứ nhất, thời gian sử dụng là ước tính. Hai doanh nghiệp cùng loại tài sản có thể chọn thời gian khác nhau. Lợi nhuận kế toán vì thế khác nhau dù hoạt động giống nhau.
Thứ hai, khấu hao theo giá gốc, không theo giá thay thế. Tài sản mua cách đây nhiều năm có giá thấp hơn giá mua mới. Khấu hao vì thế có thể đánh giá thấp chi phí thực để giữ năng lực sản xuất.
Thứ ba, không phải tài sản nào cũng bị khấu hao. Đất sử dụng lâu dài thường không trích khấu hao. Ngân hàng và công ty tài chính ít tài sản cố định. Khấu hao không phải chi phí chính của họ.
Điểm chính
- Khấu hao là chi phí ghi sổ, không phải khoản tiền chi ra trong kỳ. Tiền đã chi một lần khi mua tài sản.
- Khấu hao làm lợi nhuận thấp hơn dòng tiền, nên được cộng lại khi tính EBITDA và dòng tiền kinh doanh.
- Thời gian khấu hao do doanh nghiệp chọn trong khuôn khổ chuẩn mực, nên chỉ cần đổi giả định là lợi nhuận đổi theo.
Câu hỏi thường gặp
Khấu hao khác hao mòn luỹ kế thế nào?
Khấu hao là chi phí của một kỳ. Hao mòn luỹ kế là tổng khấu hao đã ghi nhận từ lúc mua tài sản đến nay.
Khấu hao có làm giảm thuế phải nộp không?
Có. Khấu hao là chi phí hợp lý nên làm lợi nhuận tính thuế thấp đi. Mức được trừ cụ thể còn theo quy định thuế.
Vì sao khấu hao được cộng lại khi tính dòng tiền?
Vì nó làm lợi nhuận giảm mà không có tiền đi ra trong kỳ. Cộng lại để thấy tiền thật mà hoạt động tạo ra.
Tài sản nào không bị khấu hao?
Đất sử dụng lâu dài thường không trích khấu hao. Ngân hàng và công ty tài chính ít tài sản cố định, nên khấu hao không phải chi phí chính của họ.
Bài liên quan
Khấu hao nằm ở đâu trong bộ báo cáo xem ở cấu trúc báo cáo tài chính.
Các dòng liên quan nằm trong 162 thuật ngữ báo cáo tài chính.
Cách dùng EBITDA trong định giá xem ở 12 mô hình định giá chứng khoán.
Ví dụ trên chỉ để minh hoạ cách đọc, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
