
Phân tích cổ phiếu PSI Quý 4/2026: Dư nợ margin gấp 1,7 lần vốn chủ, lãi quý III giảm 46,6%
Nội dung bài13 phần
- Định giá cổ phiếu PSI: quy mô
- Lợi nhuận quý III giảm 46,6%
- Rủi ro lớn nhất: margin và vay
- Môi giới và thị phần HOSE
- Cổ đông và nhịp giá tháng 7
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
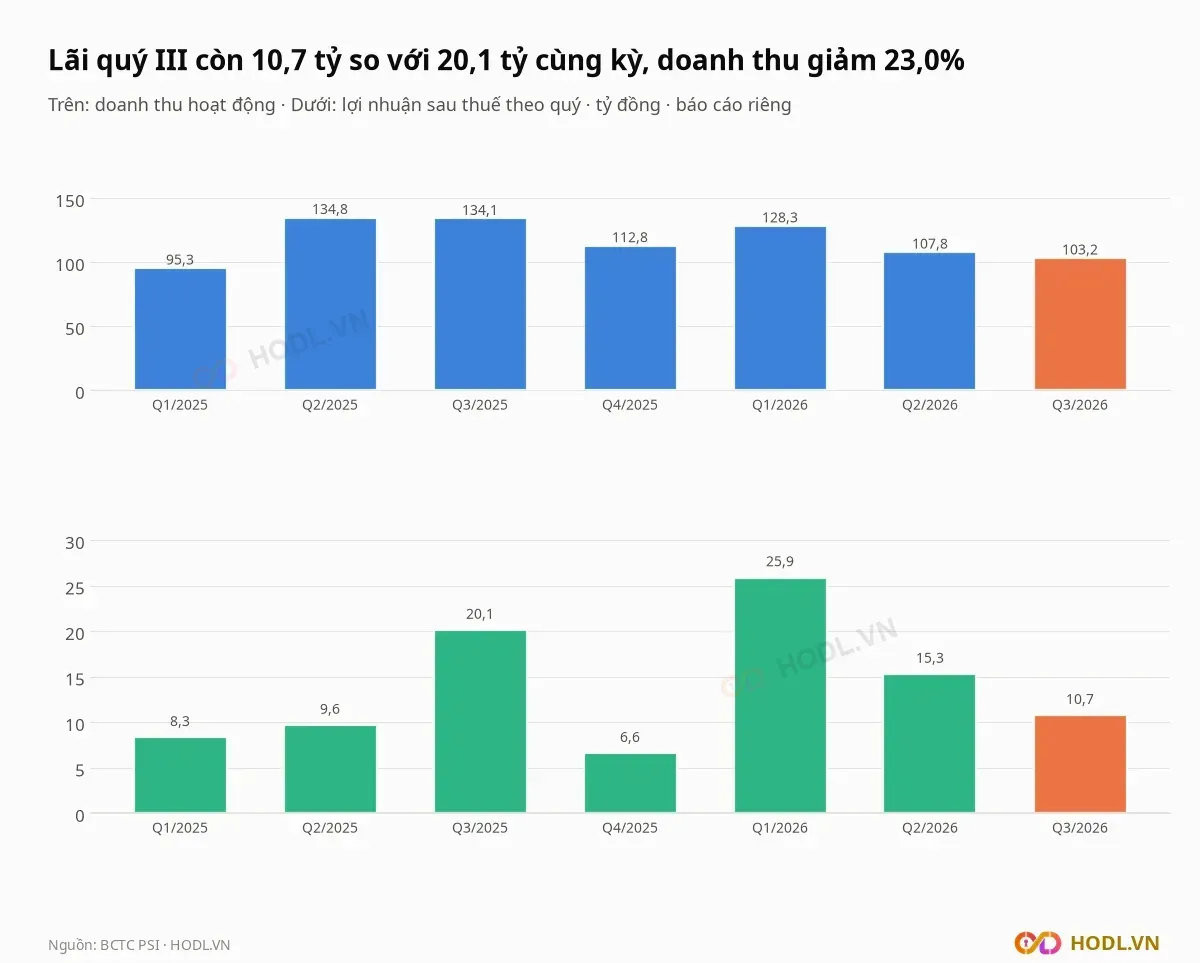
Định giá cổ phiếu PSI Quý 4/2026 bắt đầu từ CTCP Chứng khoán Dầu khí (HNX: PSI), công ty chứng khoán làm môi giới, cho vay ký quỹ và tự doanh. Lợi nhuận sau thuế quý III/2026 là 10,7 tỷ đồng, giảm 46,6% so với 20,1 tỷ cùng kỳ, khi doanh thu hoạt động giảm 23,0% xuống 103,2 tỷ.
Dư nợ cho vay margin và ứng trước là 1.384,7 tỷ đồng, bằng 172,7% vốn chủ 801,6 tỷ, đứng thứ tư trong 30 công ty chứng khoán. Chín tháng đầu năm lãi 51,9 tỷ, bằng 102,5% kế hoạch cả năm 50,6 tỷ.
Giá đóng cửa phiên 09/11/2026 là 7.700 đồng, vốn hoá 460,8 tỷ đồng, P/B 0,57 lần và P/E 7,9 lần, thấp nhất trong 24 công ty chứng khoán có lãi bốn quý.
Điểm chính
- Quý III/2026 doanh thu 103,2 tỷ đồng (giảm 23,0%), lợi nhuận sau thuế 10,7 tỷ (giảm 46,6%). Chín tháng lãi 51,9 tỷ, tăng 36,3% nhờ lỗ FVTPL giảm từ 92,7 tỷ xuống 35,4 tỷ.
- Cho vay là 43,1% doanh thu bốn quý. Dư nợ 1.384,7 tỷ bằng 172,7% vốn chủ (trung vị nhóm 26,1%); vay và trái phiếu 1.659,9 tỷ bằng 207,1% vốn chủ; chi phí lãi vay quý III bằng 40,0% doanh thu.
- Môi giới chỉ có doanh thu 12,4 tỷ quý III, thấp hơn chi phí môi giới 24,6 tỷ; PSI nằm ngoài top 10 thị phần môi giới HOSE (hạng 10 là 2,81%), doanh thu môi giới hạng 21 trong 31 công ty chứng khoán.
- Phải thu trái phiếu đã đáo hạn 143,0 tỷ (bằng 17,8% vốn chủ) và tài sản sẵn sàng để bán đã trích dự phòng 52,3 tỷ trên giá gốc 123,9 tỷ.
- Giá tăng 23,7% lên 11.500 đồng trong 14 phiên tới 17/07/2026 rồi giảm 33,0% về 7.700 đồng; Công ty TNHH Đầu tư Flexfin nắm 10,00% vốn, Ngân hàng Đại chúng Việt Nam (PVcomBank) 51,17%.
Định giá cổ phiếu PSI: quy mô
CTCP Chứng khoán Dầu khí (HNX: PSI) được cấp giấy phép hoạt động ngày 19/12/2006 và niêm yết trên HNX từ 21/07/2010. Công ty cung cấp môi giới, lưu ký, tư vấn tài chính, cho vay ký quỹ và tự doanh, với định hướng trở thành công ty chứng khoán theo mô hình ngân hàng đầu tư chuyên ngành năng lượng.
Số cổ phiếu lưu hành là 59,84 triệu, vốn điều lệ 598,4 tỷ đồng, vốn hoá theo giá 7.700 đồng là 460,8 tỷ, nhỏ thứ tư trong 30 công ty chứng khoán có báo cáo quý III. Tổng tài sản 2.828,9 tỷ, vốn chủ sở hữu 801,6 tỷ; PSI không có công ty con nên báo cáo tài chính là báo cáo của chính công ty.
Các chỉ số bốn quý tới quý III/2026:
- Doanh thu hoạt động 452,2 tỷ đồng, lợi nhuận sau thuế 58,4 tỷ.
- EPS 976 đồng, BVPS 13.396 đồng.
- ROE 7,6%, tổng tài sản trên vốn chủ 3,53 lần.
- P/E 7,9 lần, P/B 0,57 lần.
Vốn chủ bình quân là trung bình cuối quý III/2025 (744,7 tỷ) và cuối quý III/2026 (801,6 tỷ). Giá thấp hơn BVPS 42,5%.
Kế hoạch 2026 trình đại hội cổ đông gồm doanh thu 505,8 tỷ đồng, lợi nhuận sau thuế 50,6 tỷ, vốn chủ tối thiểu 800 tỷ và tổng tài sản tối thiểu 3.600 tỷ. Năm 2025 công ty lãi 44,6 tỷ và không chia cổ tức.
Lợi nhuận quý III giảm 46,6%
Tại Chứng khoán Dầu khí, lãi quý III/2026 giảm vì lãi tự doanh cổ phiếu và doanh thu môi giới thấp hơn trong khi chi phí lãi vay tăng. Lợi nhuận trước thuế rơi từ 24,8 tỷ xuống 13,6 tỷ, tức giảm 11,2 tỷ. Phần giảm tách theo từng dòng (làm tròn một số lẻ):
- Lãi tiền gửi giữ đến đáo hạn +16,9 tỷ: 30,0 tỷ so với 13,1 tỷ.
- Chi phí lãi vay −9,9 tỷ: 41,3 tỷ so với 31,4 tỷ.
- Lãi từ tài sản FVTPL trừ lỗ −8,6 tỷ: ròng +2,0 tỷ so với +10,6 tỷ.
- Môi giới ròng −8,5 tỷ: doanh thu 12,4 tỷ trừ chi phí 24,6 tỷ là âm 12,2 tỷ, cùng kỳ âm 3,6 tỷ.
- Lãi cho vay −2,9 tỷ (47,7 tỷ so với 50,6 tỷ); chi phí dự phòng giảm +3,9 tỷ; chi phí quản lý −0,6 tỷ; các dòng còn lại −1,4 tỷ.
Chi phí lãi vay quý III bằng 40,0% doanh thu hoạt động và 86,6% lãi cho vay. Lãi cho vay ứng với lợi suất khoảng 14,4% một năm trên dư nợ bình quân 1.329,0 tỷ, còn chi phí vay khoảng 7,5% một năm trên vay bình quân 2.204,6 tỷ.
Chín tháng, doanh thu hoạt động giảm 6,8% xuống 339,4 tỷ nhưng lợi nhuận sau thuế tăng 36,3% lên 51,9 tỷ. Lỗ FVTPL giảm từ 92,7 tỷ xuống 35,4 tỷ và công ty hoàn nhập dự phòng 9,1 tỷ thay vì trích 4,8 tỷ.
Doanh thu cả hai khoản (hoạt động và tài chính) chín tháng đạt 340,4 tỷ, bằng 67,3% kế hoạch 505,8 tỷ; lợi nhuận sau thuế 51,9 tỷ đã vượt kế hoạch 50,6 tỷ. Tổng tài sản 2.828,9 tỷ bằng 78,6% mức kế hoạch tối thiểu 3.600 tỷ.
Rủi ro lớn nhất: margin và vay
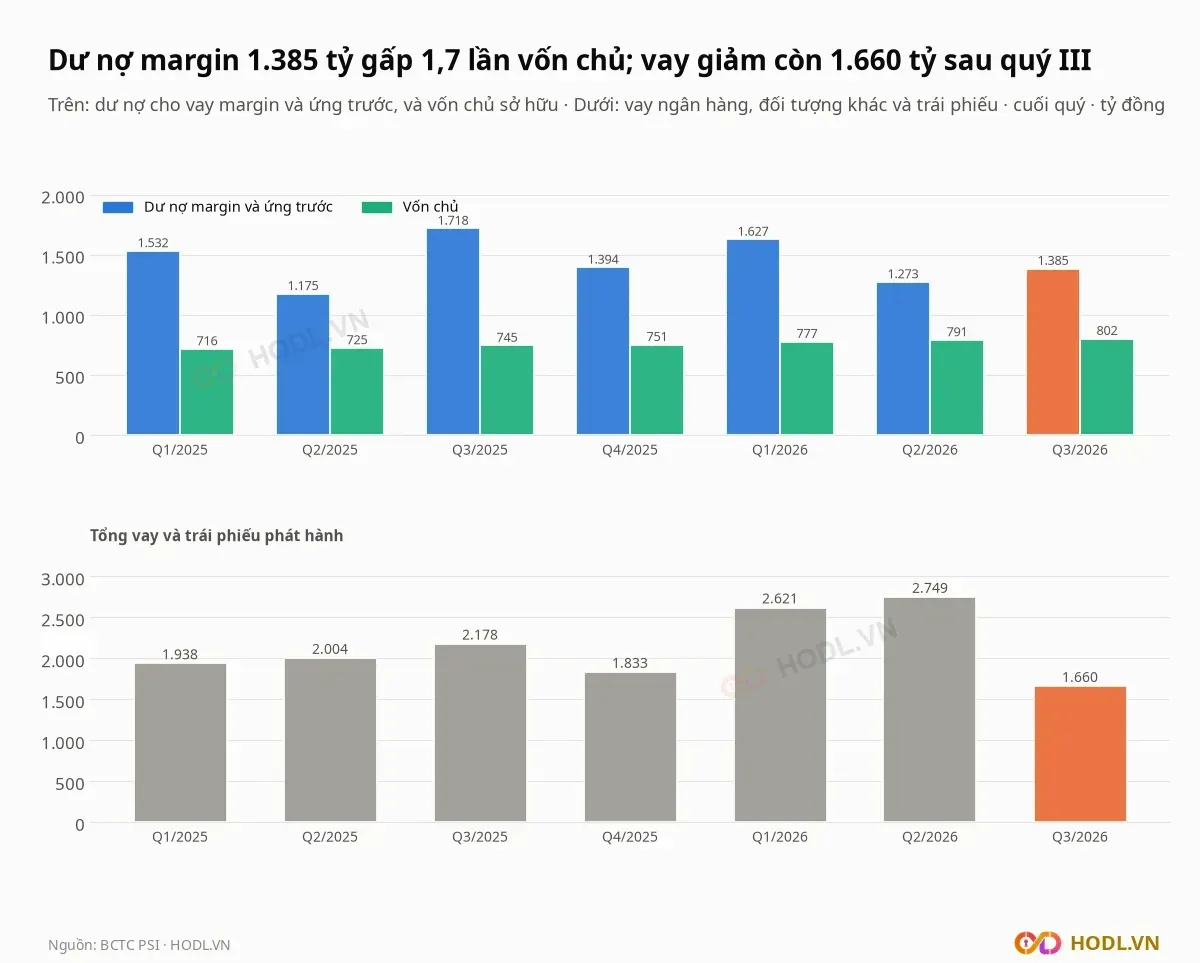
Rủi ro lớn nhất của Chứng khoán Dầu khí là đòn bẩy: dư nợ cho vay 1.384,7 tỷ đồng (1.367,8 tỷ margin và 16,8 tỷ ứng trước tiền bán) bằng 172,7% vốn chủ, đứng thứ tư trong 30 công ty sau HCM (201,1%), CTS (178,8%) và BSI (177,2%). Trung vị nhóm so sánh chỉ là 26,1%.
Dư nợ giảm 19,4% so với 1.717,9 tỷ cuối quý III/2025 và gần như đi ngang so với 1.394,3 tỷ cuối 2025. Cho vay là 43,1% doanh thu bốn quý, so với trung vị nhóm 26,6%.
Vay và trái phiếu cuối quý III là 1.659,9 tỷ đồng, bằng 207,1% vốn chủ (hạng 4 trong 30, trung vị nhóm 13,2%), sau khi giảm 1.089,4 tỷ (39,6%) so với 2.749,3 tỷ cuối quý II. Tổng tài sản giảm 26,1% trong một quý, từ 3.827,0 tỷ xuống 2.828,9 tỷ.
Cơ cấu nợ cuối quý III:
- Vay ngân hàng 1.060,0 tỷ đồng, đầu năm 1.078,8 tỷ.
- Vay đối tượng khác 549,9 tỷ, đầu năm 684,0 tỷ.
- Trái phiếu phát hành 50,0 tỷ, đầu năm 69,9 tỷ; lô PSI12501 lãi suất 8,5% một năm đáo hạn 31/12/2026.
- Hội đồng quản trị đã thông qua phương án phát hành trái phiếu ngày 28/08/2026 và công bố việc thiết lập, gia hạn hạn mức tín dụng ngân hàng ngày 11/08/2026.
Bốn khoản trên bảng cân đối cần theo dõi cùng với đòn bẩy:
- Phải thu trái phiếu đã đáo hạn 143,0 tỷ đồng, đầu năm 63,2 tỷ, bằng 17,8% vốn chủ. PSI đã ký thỏa thuận chuyển giao quyền và lợi ích các lô trái phiếu này, bảo đảm bằng hợp đồng nhận và quản lý tài sản bảo đảm, hợp đồng thế chấp bất động sản hình thành trong tương lai và thỏa thuận quản lý tài khoản.
- Tài sản sẵn sàng để bán có giá gốc 123,9 tỷ, giá trị hợp lý 71,7 tỷ sau dự phòng 52,3 tỷ (đầu năm 61,4 tỷ); phần lớn là cổ phiếu chưa niêm yết, giá gốc 119,0 tỷ.
- Tiền gửi có kỳ hạn dưới một năm 1.006,0 tỷ (đầu năm 800,0 tỷ), bằng 35,6% tài sản; FVTPL chỉ còn 24,5 tỷ, so với 346,1 tỷ đầu năm khi có 330,4 tỷ trái phiếu và chứng chỉ tiền gửi.
- Phải trả theo các hợp đồng dịch vụ liên quan tìm kiếm, giới thiệu mã chứng khoán cho khách hàng đầu tư là 299,1 tỷ (đầu năm 474,2 tỷ), bằng 37,3% vốn chủ.
Môi giới và thị phần HOSE
Mảng môi giới của Chứng khoán Dầu khí thu 12,4 tỷ đồng quý III/2026, giảm 58,7% so với 30,1 tỷ cùng kỳ và bằng 12,0% doanh thu hoạt động quý. Chi phí môi giới 24,6 tỷ khiến môi giới ròng âm 12,2 tỷ; chín tháng doanh thu môi giới 48,3 tỷ, giảm 23,7%.
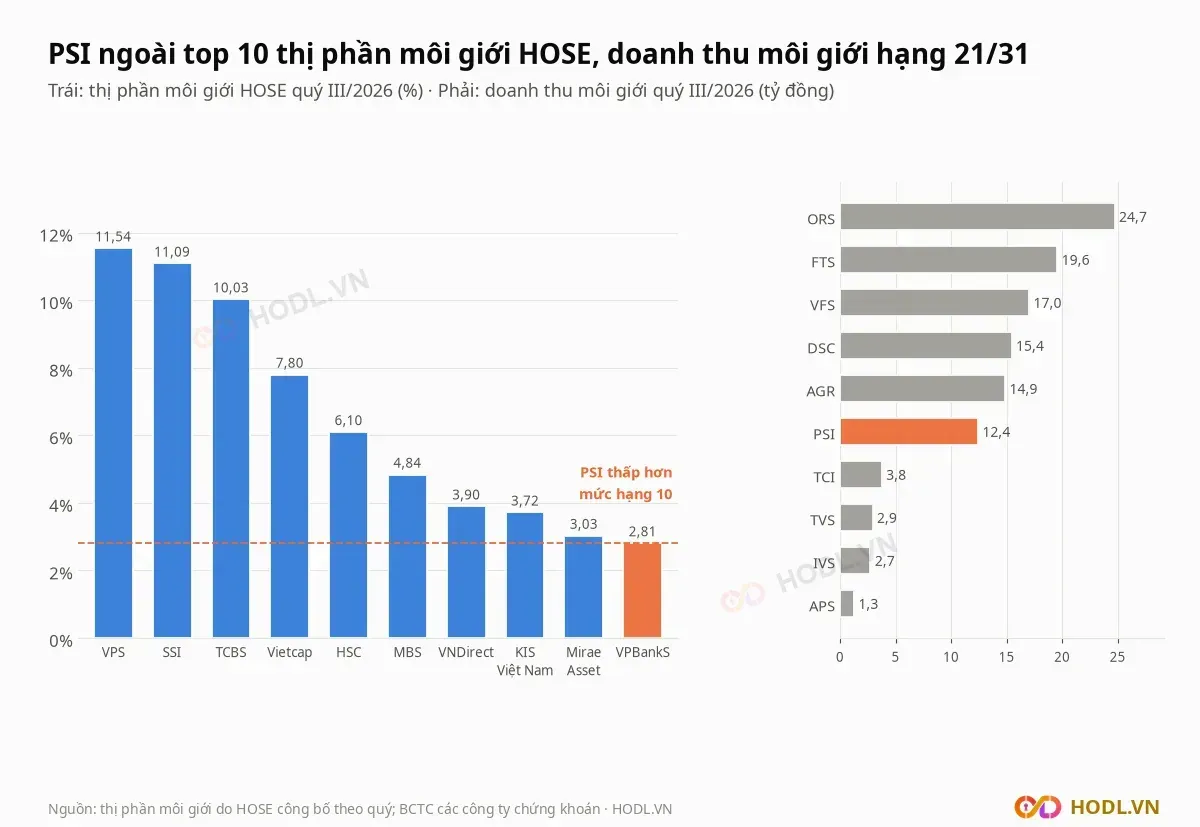
HOSE công bố mười công ty đầu giữ 64,86% thị phần môi giới cổ phiếu, chứng chỉ quỹ và chứng quyền quý III/2026. VPS 11,54%, SSI 11,09% và TCBS 10,03% đứng đầu; hạng 10 là VPBankS với 2,81%. PSI không có tên trong danh sách nên thị phần dưới 2,81%.
Trong 31 công ty chứng khoán niêm yết, tổng doanh thu môi giới quý III là 2.202 tỷ đồng. PSI thu 12,4 tỷ, đứng hạng 21, bằng 0,56% tổng; VCK dẫn đầu với 484,6 tỷ. Bài không có số thị phần môi giới của PSI trên HNX.
Môi giới chiếm 16,1% doanh thu bốn quý của PSI, so với trung vị nhóm 6,5%. Mảng này vẫn lớn hơn mức thông thường của nhóm nhưng quý III không còn đủ trang trải chi phí.
Cổ đông và nhịp giá tháng 7
Ngân hàng Thương mại Cổ phần Đại chúng Việt Nam (PVcomBank) nắm 30,62 triệu cổ phiếu, tức 51,17% vốn của Chứng khoán Dầu khí. Công ty TNHH Đầu tư Flexfin nắm 5,985 triệu cổ phiếu, 10,00% vốn, cuối quý III/2026; đầu năm Flexfin nằm trong nhóm cổ đông dưới 5%.
Cổ đông dưới 5% giữ 38,83% vốn; tỷ lệ cổ phiếu tự do chuyển nhượng là 40,0%, khối ngoại giữ 2,18% và không có cổ đông nhà nước. Ông Ngô Ngọc Quang được bầu Chủ tịch Hội đồng quản trị ngày 12/09/2026; bà Phan Quỳnh Nga là Giám đốc, và Hội đồng quản trị miễn nhiệm một Phó Giám đốc ngày 30/10/2026.
Giá đóng cửa tăng 23,7% từ 9.300 đồng ngày 29/06/2026 lên 11.500 đồng ngày 17/07/2026 trong 14 phiên, khi VN-Index giảm 3,6%. Phiên 17/07 khớp 1,57 triệu cổ phiếu, gấp 5,5 lần bình quân 60 phiên trước (284.547 cổ phiếu).
Sau đỉnh, giá giảm 21,7% còn 9.000 đồng ngày 14/08 và về 7.700 đồng, thấp hơn đỉnh 33,0%. Cùng giai đoạn, danh sách cổ đông lớn cập nhật ngày 10/07/2026 ghi Flexfin 10,00%, và khối tự doanh các công ty chứng khoán mua ròng 29,6 tỷ đồng trong 15 phiên từ 01/07 đến 03/08/2026.
Khối ngoại và tự doanh
Khối ngoại giao dịch rất nhỏ với cổ phiếu Chứng khoán Dầu khí nhưng mua ròng 6,96 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026), gần hết ở quý IV/2025. Quý IV/2025 mua ròng 6,74 tỷ, quý I bán 0,26 tỷ, quý II mua 0,93 tỷ, quý III bán 0,45 tỷ; quý IV tới 09/11/2026 bán ròng 0,09 tỷ.
Từ 31/10/2025 khối ngoại mua ròng luỹ kế 3,88 tỷ đồng trong khi giá giảm 4,9%, từ 8.100 xuống 7.700 đồng. Trong 30 phiên gần nhất khối ngoại bán ròng 0,08 tỷ, trong 90 phiên bán ròng 0,71 tỷ.
Khối ngoại giữ 2,18% vốn, room tối đa là 100%. Khối tự doanh các công ty chứng khoán chỉ có 59 phiên giao dịch cổ phiếu này từ 05/07/2022 tới 03/08/2026, mua 55,4 tỷ, bán 29,6 tỷ, ròng mua 25,8 tỷ.
Hai đợt lớn nhất đều rơi vào nhịp giá cao: bán ròng 29,5 tỷ trong năm phiên từ 28/08 đến 05/09/2025, và mua ròng 29,6 tỷ trong 15 phiên từ 01/07 đến 03/08/2026. Dữ liệu tự doanh dừng ở 03/08/2026.
Giá trị khớp bình quân 20 phiên gần nhất là 0,65 tỷ đồng mỗi phiên (83.910 cổ phiếu), tương ứng 0,14% vốn hoá. Từ đầu năm giá đi ngang (0,0%) còn VN-Index giảm 3,9%; trong 60 phiên giá giảm 19,8% còn VN-Index giảm 4,4%, và trong 250 phiên giá giảm 4,9% còn VN-Index tăng 3,6%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
