
Phân tích cổ phiếu PTD Quý 4/2026: Giá gấp 2,7 lần trong 8 tuần chưa có lời giải, lãi chín tháng đến từ khoản thu nhập tài chính 52,8 tỷ
Nội dung bài14 phần
- Cảnh báo: biến động giá bất thường
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 35,3%
- Thu nhập tài chính 52,8 tỷ quyết định lãi 2026
- Quý III lỗ nhẹ, chi phí quản lý tăng gần gấp đôi
- Phải thu, tồn kho và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PTD
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PTD Quý 4/2026 bắt đầu từ một nghịch lý của CTCP Thiết kế Xây dựng Thương mại Phúc Thịnh (HNX: PTD), doanh nghiệp xây dựng nhà, thiết kế và lắp đặt hệ thống kỹ thuật: giá tăng 170% từ 3.700 lên 10.000 đồng trong tám tuần, còn lợi nhuận sau thuế chín tháng 2026 là 33,9 tỷ đồng đến từ một khoản thu nhập tài chính 52,8 tỷ ghi nhận quý II.
Bỏ khoản này, lợi nhuận trước thuế chín tháng là âm 12,1 tỷ đồng. Quý III/2026 doanh nghiệp lỗ sau thuế 0,2 tỷ, dòng tiền kinh doanh âm 108,1 tỷ và phải thu cùng hàng tồn kho chiếm 74,8% tổng tài sản.
Cảnh báo: giá PTD biến động rất mạnh mà dữ liệu BCTC không giải thích được. Giá giảm 59,8% từ 9.200 đồng (16/01/2026) xuống 3.700 đồng (21/07/2026), đứng yên 26 phiên không giao dịch, rồi tăng 170,3% từ 28/08 tới 23/10/2026 khi VN-Index giảm 3,1%.
Điểm chính
- Lợi nhuận sau thuế bốn quý tới quý III/2026 là 35,1 tỷ đồng, gần như toàn bộ đến từ thu nhập tài chính 52,8 tỷ quý II; ngoài khoản này lợi nhuận trước thuế bốn quý âm 10,7 tỷ.
- Doanh thu quý III tăng 35,3% lên 98,9 tỷ đồng nhưng lãi gộp chỉ 11,8 tỷ (biên 12,0%) và lợi nhuận sau thuế âm 0,2 tỷ vì chi phí quản lý tăng gần gấp đôi lên 9,8 tỷ.
- Phải thu 162,0 tỷ và hàng tồn kho 155,8 tỷ chiếm 74,8% tổng tài sản 424,7 tỷ; tiền chỉ 7,0 tỷ, dòng tiền kinh doanh quý III âm 108,1 tỷ.
- Vốn điều lệ tăng từ 50 lên 200 tỷ đồng, nợ vay giảm từ 212,5 tỷ (12/2025) về 8,8 tỷ rồi lại lên 68,4 tỷ cuối quý III/2026.
- Giá 9.700 đồng ứng với P/B 0,94 lần, gấp 1,7 lần trung vị nhóm 0,56 lần; một cổ đông sở hữu 75,0% nên cổ phiếu tự do chuyển nhượng tối đa 25%.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Thiết kế Xây dựng Thương mại Phúc Thịnh đi qua ba nhịp lớn trong chín tháng, và BCTC không có điểm nào giải thích được các nhịp đó. Mọi mức giá dưới đây đã điều chỉnh cổ phiếu thưởng.
- Từ 16/01/2026 tới 21/07/2026 giá đóng cửa giảm từ 9.200 xuống 3.700 đồng, tức giảm 59,8%, khi VN-Index giảm 7,9%.
- Từ 22/07 tới 27/08/2026, 26 trong 27 phiên khối lượng khớp bằng 0 và giá đứng ở 3.700 đồng.
- Từ 28/08 tới 11/09/2026 (tám phiên giao dịch) giá tăng từ 3.700 lên 7.300 đồng, gấp 1,97 lần, khi VN-Index giảm 2,0%.
- Từ 28/08 tới 23/10/2026 giá lên 10.000 đồng, tăng 170,3%, khối lượng bình quân tháng 10 là 64.759 cổ phiếu mỗi phiên so với 1.481 của tháng 8.
- Giá 9.700 đồng (09/11/2026) thấp hơn đỉnh đóng cửa 52 tuần 10.000 đồng 3,0% và cao hơn đáy 162,2%.
Điều đáng lo là giá đảo chiều hai lần mà lợi nhuận quý III không đổi hướng: quý III/2026 lỗ sau thuế 0,2 tỷ đồng, đúng lúc giá bước vào nhịp tăng gấp 2,7 lần. Giá vì vậy không phải thước đo đáng tin về sức khoẻ doanh nghiệp.
Quy mô và mô hình kinh doanh
CTCP Thiết kế Xây dựng Thương mại Phúc Thịnh (HNX: PTD) có vốn điều lệ 200,0 tỷ đồng, tương ứng 20,0 triệu cổ phiếu. Giá đóng cửa ngày 09/11/2026 là 9.700 đồng, vốn hoá 194,0 tỷ đồng.
Hồ sơ công ty ghi các nhóm ngành nghề chính:
- Xây dựng nhà các loại, chuẩn bị mặt bằng, xây dựng công trình kỹ thuật dân dụng.
- Hoạt động kiến trúc, tư vấn kỹ thuật và thiết kế chuyên dụng.
- Lắp đặt hệ thống điện, cáp, cấp thoát nước, điều hoà không khí.
- Bán buôn máy móc, thiết bị, kim loại và vật liệu xây dựng; sản xuất cấu kiện kim loại.
- Kinh doanh bất động sản, quyền sử dụng đất.
Công ty thành lập năm 2001, chuyển sang công ty cổ phần năm 2008 và giao dịch trên HNX từ 10/11/2015. Bảng cân đối đổi hẳn từ quý IV/2025 sau đợt tăng vốn:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q3/2026 |
|---|---|---|---|---|
Tổng tài sản | 357,9 | 684,4 | 243,6 | 424,7 |
Vốn chủ sở hữu | 21,7 | 171,4 | 164,3 | 205,4 |
Vay và nợ thuê tài chính | 153,4 | 212,5 | 8,8 | 68,4 |
Tiền | 0,9 | 167,4 | 7,5 | 7,0 |
Quý IV/2025 doanh nghiệp thu 150,0 tỷ đồng từ phát hành cổ phiếu, đưa vốn điều lệ từ 50 lên 200 tỷ. Quý I/2026 doanh nghiệp trả 214,5 tỷ đồng nợ vay, nên tiền giảm từ 167,4 tỷ về 7,5 tỷ.
Doanh thu quý III tăng 35,3%
Doanh thu thuần của Phúc Thịnh quý III/2026 là 98,9 tỷ đồng, cao hơn 35,3% so với 73,1 tỷ quý III/2025. Chín tháng doanh thu là 207,1 tỷ đồng, tăng 30,8% so với 158,3 tỷ.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 73,1 | 359,2 | 32,9 | 75,3 | 98,9 |
Lãi gộp | 9,1 | 24,2 | 0,4 | 4,9 | 11,8 |
Biên lãi gộp | 12,5% | 6,7% | 1,3% | 6,5% | 12,0% |
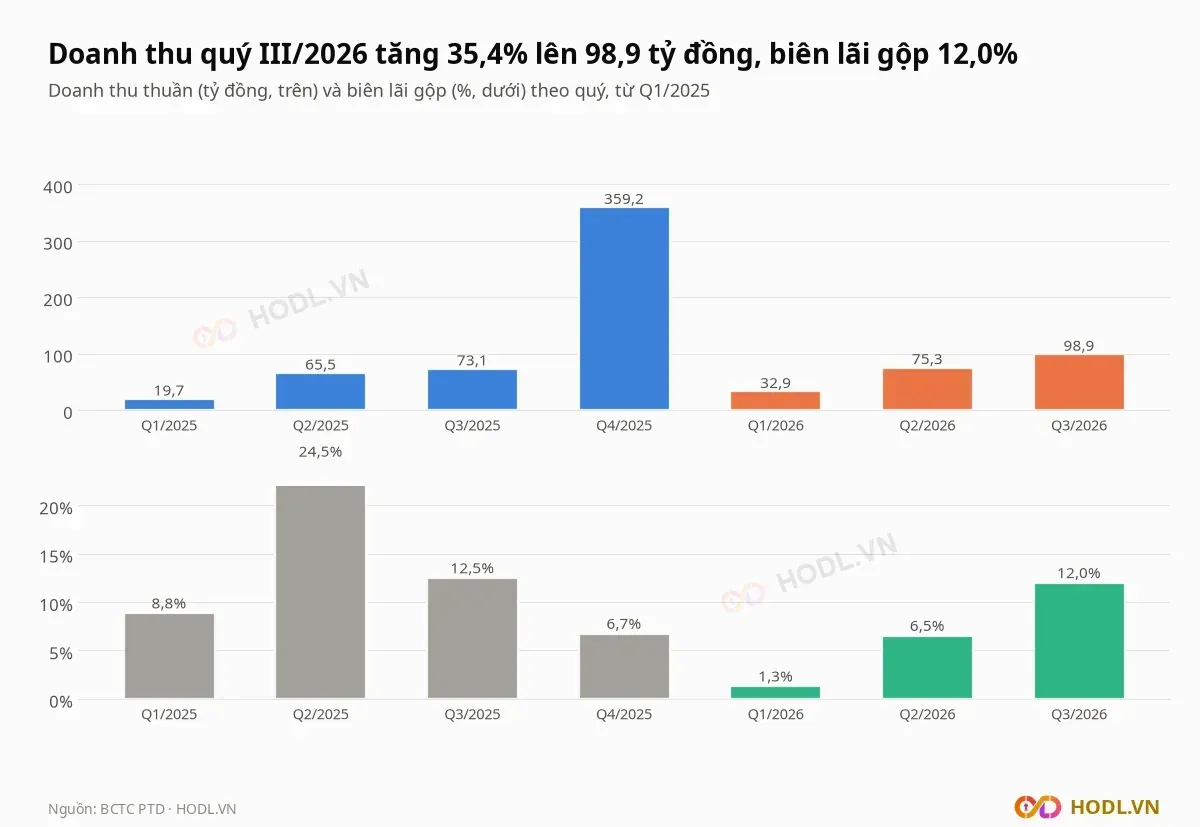
Doanh thu rất thất thường: quý IV/2025 là 359,2 tỷ đồng, gấp 4,9 lần quý III/2025, rồi quý I/2026 chỉ còn 32,9 tỷ. Bốn quý gần nhất doanh thu là 566,3 tỷ đồng, lãi gộp 41,3 tỷ, biên 7,3%; năm 2025 doanh thu 517,6 tỷ và biên 9,9%.
Thu nhập tài chính 52,8 tỷ quyết định lãi 2026
Lợi nhuận trước thuế của Phúc Thịnh quý II/2026 là 48,2 tỷ đồng, trong đó thu nhập tài chính 52,8 tỷ. Các quý còn lại thu nhập tài chính chỉ từ âm 0,3 tới 0,1 tỷ đồng.
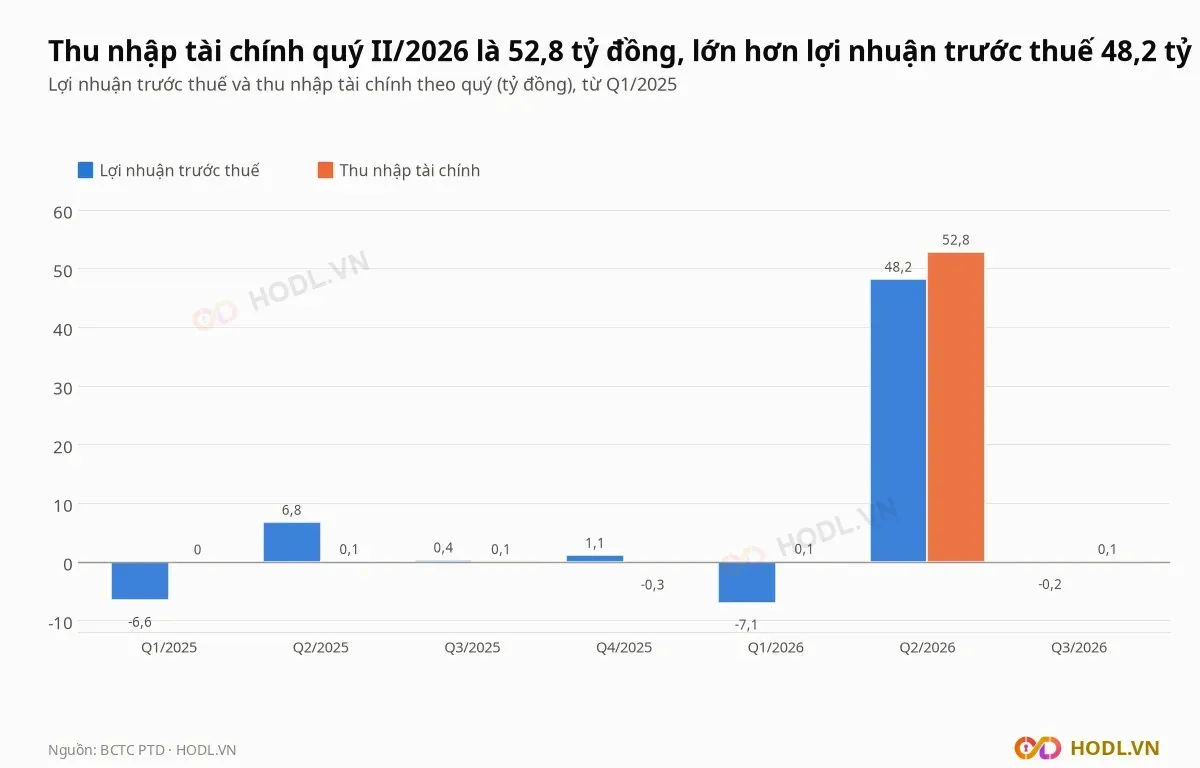
Dòng tiền quý III/2026 ghi thu 52,8 tỷ đồng cổ tức và lợi nhuận được chia, đúng bằng thu nhập tài chính quý II. Quý II đồng thời có thuế thu nhập doanh nghiệp 7,0 tỷ đồng, nên lợi nhuận sau thuế là 41,2 tỷ.
Cầu nối lợi nhuận trước thuế quý II/2025 sang quý II/2026 cho thấy toàn bộ mức tăng đến từ thu nhập tài chính:
Khoản mục | Thay đổi so với Q2/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −11,2 |
Thu nhập tài chính | +52,8 |
Chi phí lãi vay | +1,3 |
Chi phí bán hàng, quản lý | +0,9 |
Lợi nhuận khác | −2,4 |
Tổng thay đổi lợi nhuận trước thuế | +41,4 |
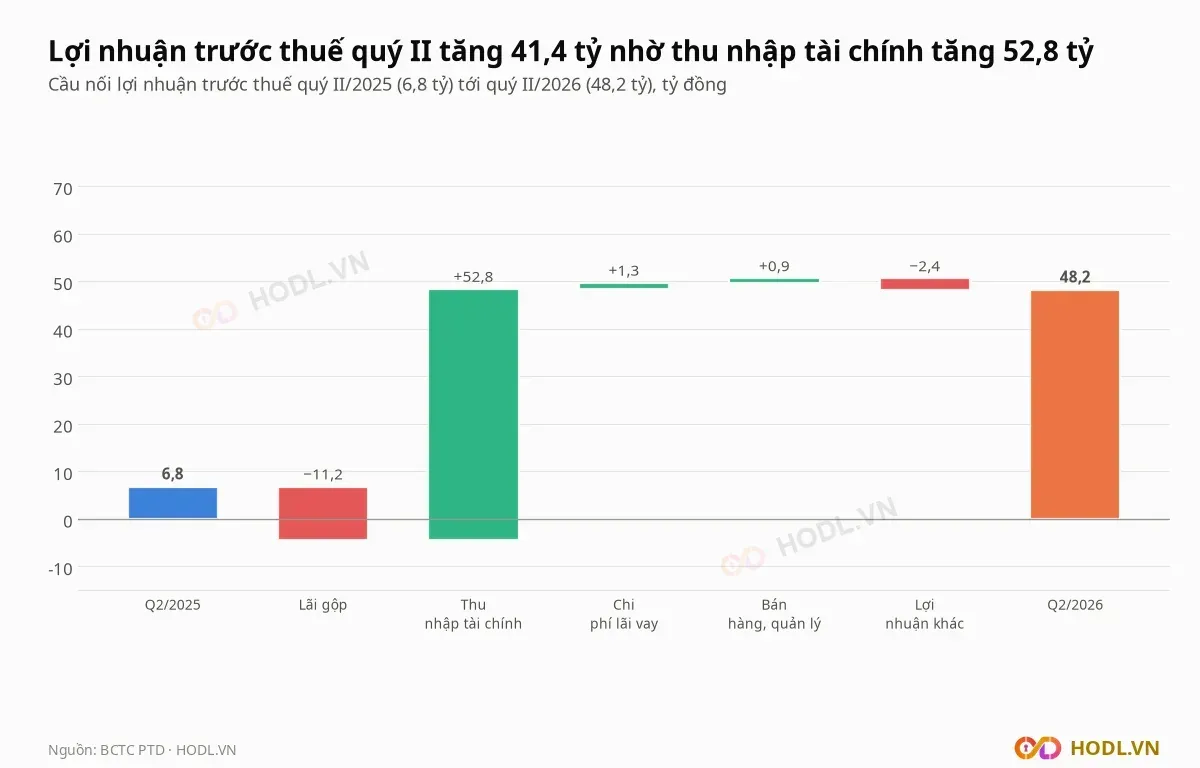
Hoạt động xây dựng và thương mại của Phúc Thịnh vẫn lỗ: lợi nhuận trước thuế ngoài thu nhập tài chính là âm 12,1 tỷ đồng chín tháng 2026 và âm 10,7 tỷ bốn quý. Lợi nhuận sau thuế cổ đông công ty mẹ chín tháng 2026 là 33,9 tỷ đồng so với 0,5 tỷ cùng kỳ 2025.
Quý III lỗ nhẹ, chi phí quản lý tăng gần gấp đôi
Lợi nhuận trước thuế của Phúc Thịnh quý III/2026 là âm 0,2 tỷ đồng, so với dương 0,4 tỷ quý III/2025. Lãi gộp tăng 2,7 tỷ lên 11,8 tỷ nhưng chi phí quản lý doanh nghiệp tăng từ 5,1 tỷ lên 9,8 tỷ.
Các khoản chi phí quý III/2026:
- Chi phí quản lý doanh nghiệp 9,8 tỷ đồng, bằng 9,9% doanh thu (quý III/2025 là 7,0%).
- Chi phí bán hàng 1,0 tỷ đồng.
- Chi phí lãi vay 1,2 tỷ đồng, giảm từ 2,5 tỷ nhờ nợ vay thấp hơn.
Biên lãi gộp 12,0% không đủ bù chi phí quản lý 9,9% và lãi vay 1,2%, nên mỗi đồng doanh thu còn lại gần bằng 0.
Phải thu, tồn kho và dòng tiền
Phúc Thịnh có phải thu ngắn hạn 162,0 tỷ đồng và hàng tồn kho 155,8 tỷ cuối quý III/2026, tổng 317,8 tỷ, bằng 74,8% tổng tài sản. Tiền chỉ 7,0 tỷ đồng, bằng 10,2% vay và nợ thuê tài chính 68,4 tỷ.
Các khoản đáng chú ý trong bảng cân đối:
- Phải thu ngắn hạn tăng từ 77,3 tỷ đồng (Q1/2026) lên 162,0 tỷ, gấp 2,1 lần trong hai quý.
- Hàng tồn kho tăng từ 54,5 tỷ (Q4/2025) lên 155,8 tỷ, gấp 2,9 lần.
- Người mua trả tiền trước 60,6 tỷ đồng và trả trước cho người bán 25,0 tỷ.
- Nợ phải trả 219,3 tỷ đồng, bằng 51,6% tổng tài sản.
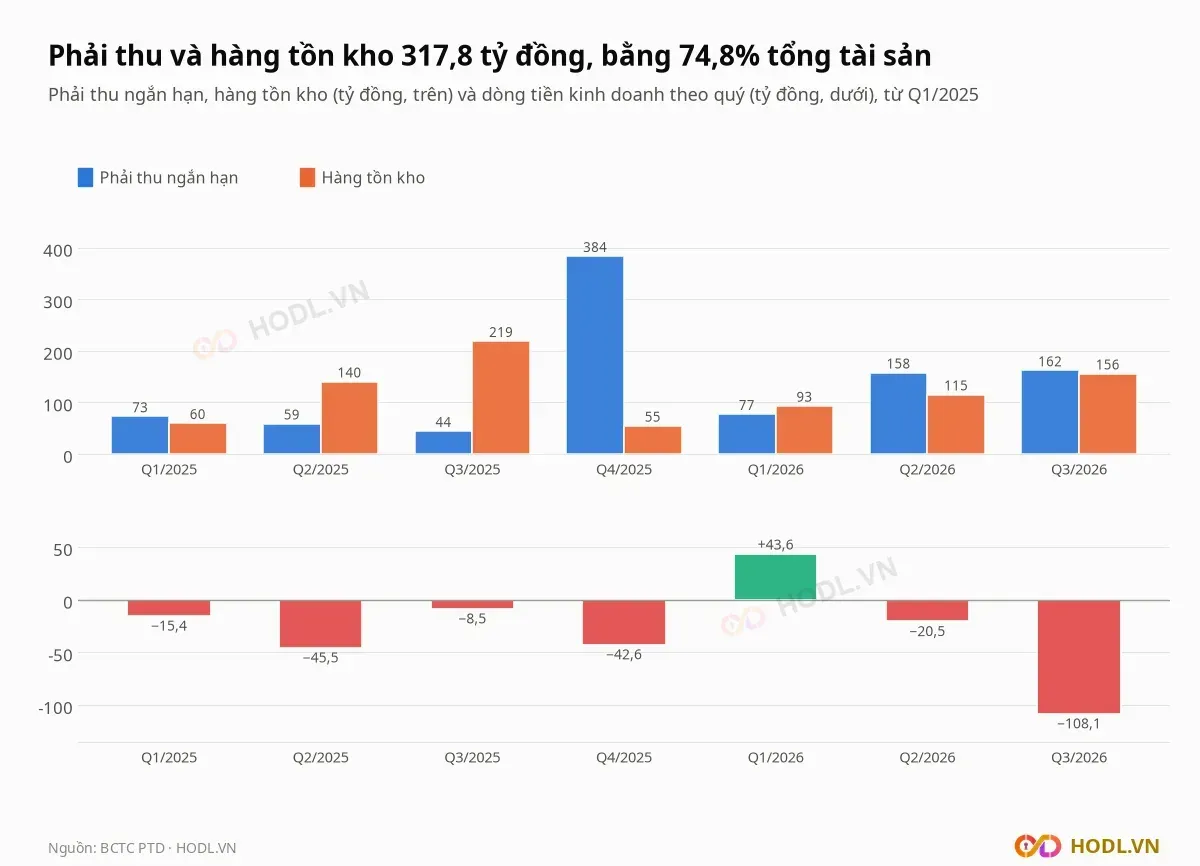
Dòng tiền kinh doanh quý III/2026 âm 108,1 tỷ đồng; chín tháng âm 85,0 tỷ và bốn quý âm 127,5 tỷ, dù lợi nhuận sau thuế chín tháng dương 33,9 tỷ. Chỉ quý I/2026 dương 43,6 tỷ, khi phải thu giảm từ 383,6 xuống 77,3 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn của CTCP Thiết kế Xây dựng Thương mại Phúc Thịnh theo danh sách cập nhật gần nhất:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|---|
Công ty TNHH Hoàng Cát Tường | 15.000.000 | 75,00% | 08/01/2026 |
Phùng Nghĩa Minh Trí | 960.500 | 4,80% | 04/09/2026 |
Với một cổ đông nắm 75,0%, các cổ đông còn lại giữ tối đa 25% số cổ phiếu, tương ứng 5,0 triệu cổ phiếu. Khối ngoại sở hữu 2,12% và còn room 9,58 triệu cổ phiếu.
Thanh khoản rất mỏng trước tháng 9/2026: tháng 7 và tháng 8 khớp trung bình 17 và 1.481 cổ phiếu mỗi phiên. Tháng 10/2026 là 64.759 cổ phiếu (0,58 tỷ đồng), 20 phiên gần nhất 58.790 cổ phiếu (0,55 tỷ đồng) mỗi phiên.
Khối ngoại và tự doanh
Khối ngoại giao dịch Phúc Thịnh rất ít. Giá trị ròng lớn nhất là bán ròng 5,1 tỷ đồng quý I/2026, tập trung vào hai phiên 22/01 (3,1 tỷ) và 23/01/2026 (2,0 tỷ).
Giá trị ròng (tỷ đồng) | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | Q4/2026 tới 09/11 |
|---|---|---|---|---|---|
Khối ngoại | 0,0 | −5,1 | 0,0 | +0,5 | −0,1 |
Từ 10/11/2025 tới 09/11/2026 khối ngoại bán ròng 4,7 tỷ đồng; từ 25/08/2026 tới nay mua ròng 0,4 tỷ. Dữ liệu tự doanh của PTD chưa có phiên nào.
So sánh cùng ngành
Phúc Thịnh được so với bảy doanh nghiệp xây lắp có vốn hoá từ 161 tới 1.188 tỷ đồng và BCTC quý III/2026: C47, L18, SD5, SD9, HUB, CTI và VC1. Nhóm loại L40 vì lợi nhuận bốn quý của L40 chứa khoản lợi nhuận khác lớn.
Mã | Giá (đồng) | ROE 4 quý | Nợ vay/vốn chủ mẹ | ||
|---|---|---|---|---|---|
PTD | 9.700 | 5,53 | 0,94 | 30,9% | 0,33 |
C47 | 8.080 | 4,17 | 0,56 | 14,3% | 1,24 |
L18 | 12.000 | 3,54 | 0,79 | 24,9% | 2,66 |
SD5 | 6.700 | 8,40 | 0,36 | 4,3% | 0,09 |
SD9 | 10.700 | 9,26 | 0,50 | 5,6% | 0,68 |
HUB | 10.700 | 4,40 | 0,52 | 12,1% | 0,01 |
CTI | 17.150 | 7,05 | 0,68 | 10,1% | 1,16 |
VC1 | 13.400 | 24,65 | 0,62 | 2,5% | 1,31 |
Trung vị bảy mã | 7,05 | 0,56 | 10,1% | 1,16 |
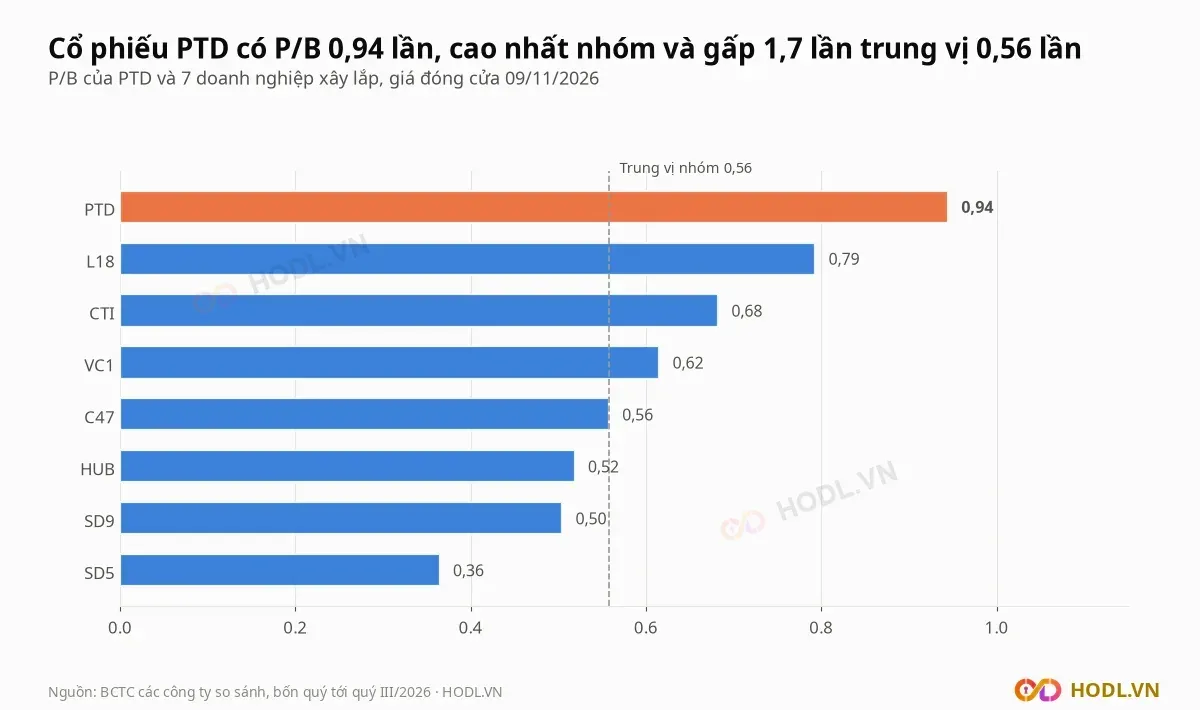
P/B của Phúc Thịnh là 0,94 lần, cao nhất nhóm bảy mã và gấp 1,7 lần trung vị 0,56 lần. ROE 30,9% tính trên vốn chủ bình quân đầu và cuối kỳ nên bị đẩy lên vì vốn chủ tăng từ 21,7 tỷ lên 205,4 tỷ; tính trên vốn chủ cuối kỳ là 17,1%, và cả hai con số đều chứa khoản thu nhập tài chính quý II.
Định giá cổ phiếu PTD
Lợi nhuận sau thuế bốn quý của Phúc Thịnh (35,1 tỷ đồng) chia 20,0 triệu cổ phiếu cho EPS 1.753 đồng, P/E 5,53 lần. Con số này không dùng để so sánh vì lợi nhuận ngoài thu nhập tài chính âm, nên P/E thấp chỉ phản ánh một khoản ghi nhận.
Công thức:
BVPS là 10.266 đồng (205,3 tỷ chia 20,0 triệu cổ phiếu). Giá tham chiếu theo hệ số tứ phân vị của nhóm bảy mã:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B tứ phân vị trên nhóm | 0,65 lần | 6.662 |
P/B trung vị nhóm | 0,56 lần | 5.728 |
P/B tứ phân vị dưới nhóm | 0,51 lần | 5.254 |
Ngoài hệ số nhóm, P/B hợp lý tính theo ROE bền vững với chi phí vốn r = 14% và tăng trưởng dài hạn g = 5%:
ROE 10,1%, bằng trung vị nhóm, cho P/B hợp lý 0,57 lần, tương ứng 5.818 đồng. Giá 9.700 đồng ngầm định ROE bền vững 13,5%, cao hơn trung vị nhóm 10,1% trong khi hoạt động xây dựng và thương mại đang lỗ.
Giá cao hơn các mức tham chiếu từ 45,6% (tứ phân vị trên) tới 84,6% (tứ phân vị dưới). Điều kiện để giá hiện tại có cơ sở là lợi nhuận hoạt động xây lắp chuyển dương và phải thu, tồn kho chuyển thành tiền.
Phân tích kỹ thuật
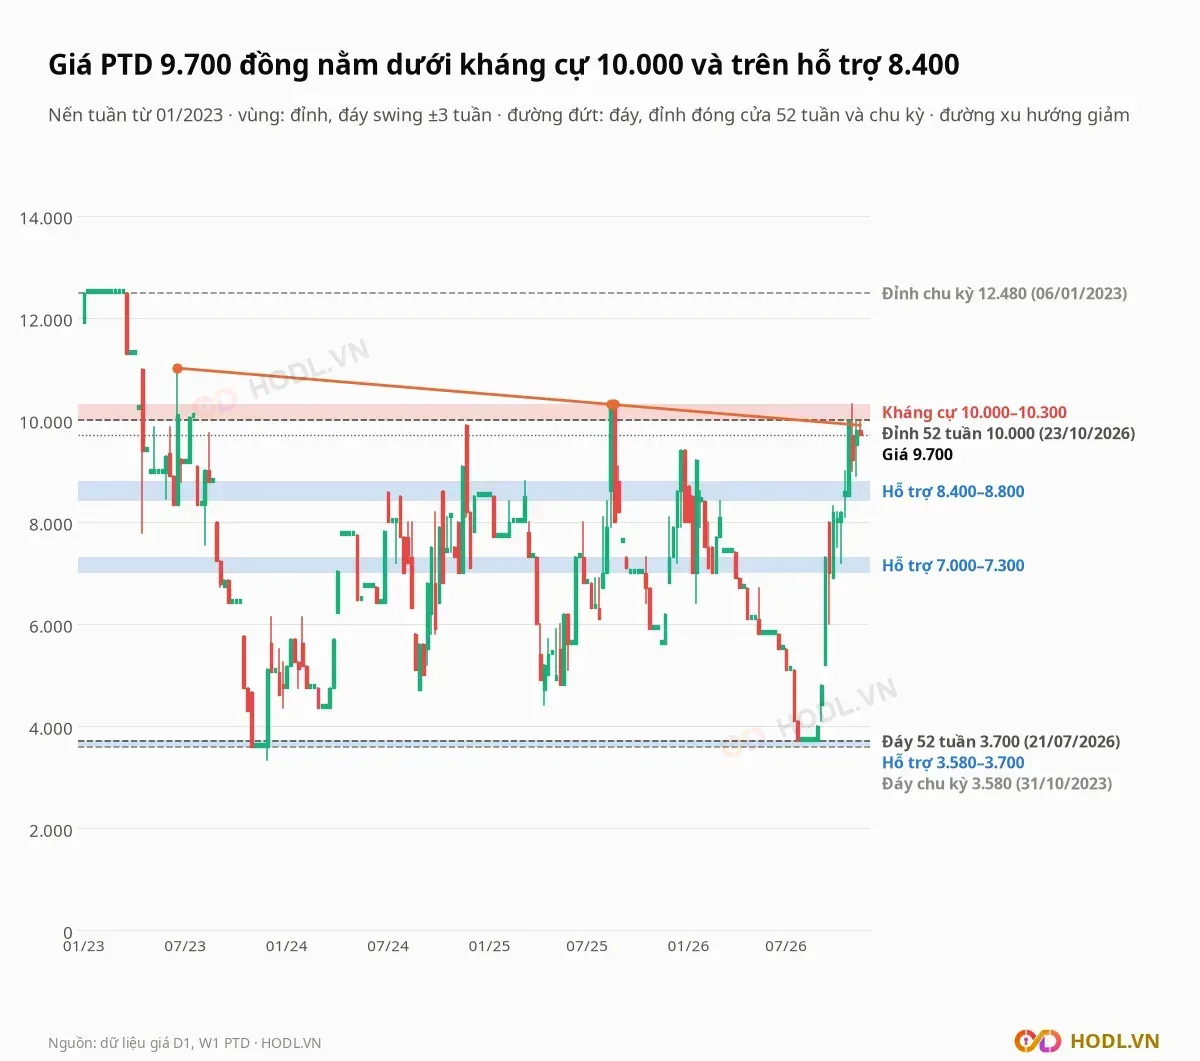
Nến tuần của Phúc Thịnh từ 01/2023 cho thấy giá dao động từ 3.580 tới 12.480 đồng, rồi chạm đáy 3.700 đồng tháng 7/2026 và hồi về sát đỉnh. Giá 9.700 đồng thấp hơn đỉnh đóng cửa 52 tuần 10.000 đồng (23/10/2026) 3,0%, cao hơn đáy 52 tuần 3.700 đồng (21/07/2026) 162,2%, và 20 phiên gần nhất tăng 15,5% trong khi VN-Index giảm 0,4%.
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa ít nhất hai đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
10.000 tới 10.300 | Kháng cự | Đỉnh tuần 21/07/2023 (10.050), 15/08/2025 và 22/08/2025 (10.300); cao hơn giá 3,1% đến 6,2% |
8.400 tới 8.800 | Hỗ trợ | Đỉnh tuần 14/02/2025, 14/03/2025 (8.800) và 06/03/2026 (8.400); thấp hơn giá 9,3% đến 13,4% |
7.000 tới 7.300 | Hỗ trợ | Đáy tuần 08/11/2024, 19/09/2025 và 13/02/2026 (7.000); thấp hơn giá 24,7% đến 27,8% |
3.580 tới 3.700 | Hỗ trợ | Đáy tuần 03/11/2023 (3.580) và 24/07/2026 (3.700); thấp hơn giá 61,9% đến 63,1% |
Đỉnh chu kỳ từ 2023 là 12.480 đồng (06/01/2023), đáy chu kỳ là 3.580 đồng (31/10/2023). Đường xu hướng giảm nối đỉnh tuần 23/06/2023 (11.010 đồng) với hai đỉnh tuần 15/08 và 22/08/2025 (10.300 đồng), hiện ở khoảng 9.890 đồng, cao hơn giá 2,0%; giá đóng cửa tuần chưa vượt đường này.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 3.700 đồng ngày 21/07/2026 lên đỉnh 10.000 đồng ngày 23/10/2026. Giá 9.700 đồng mới hồi 4,8% nhịp tăng.
Mức hồi từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 8.513 |
38,2% | 7.593 |
50% | 6.850 |
61,8% | 6.107 |
78,6% | 5.048 |
Mức 23,6% (8.513 đồng) nằm trong vùng 8.400 tới 8.800. Mức 38,2% (7.593 đồng) cao hơn vùng 7.000 tới 7.300 là 4,0%.
Xu hướng EMA
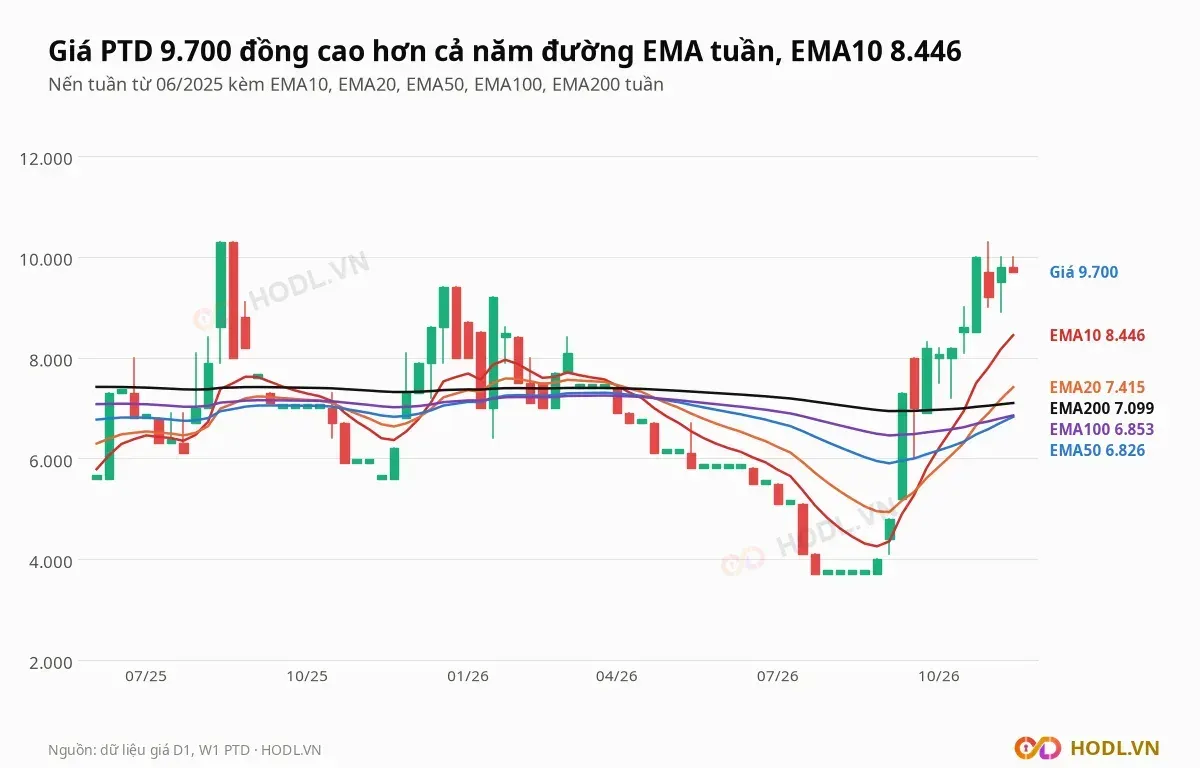
Giá 9.700 đồng cao hơn cả năm đường EMA tuần: EMA10 (8.446) 14,9%, EMA20 (7.415) 30,8%, EMA50 (6.826) 42,1%, EMA100 (6.853) 41,5% và EMA200 (7.099) 36,6%. EMA10 và EMA20 dốc lên 21,7% và 17,6% so với 4 tuần trước.
EMA50 tuần vẫn nằm dưới EMA200; lần cắt gần nhất giữa hai đường là EMA50 cắt xuống EMA200 ngày 03/11/2023.
RSI và động lượng
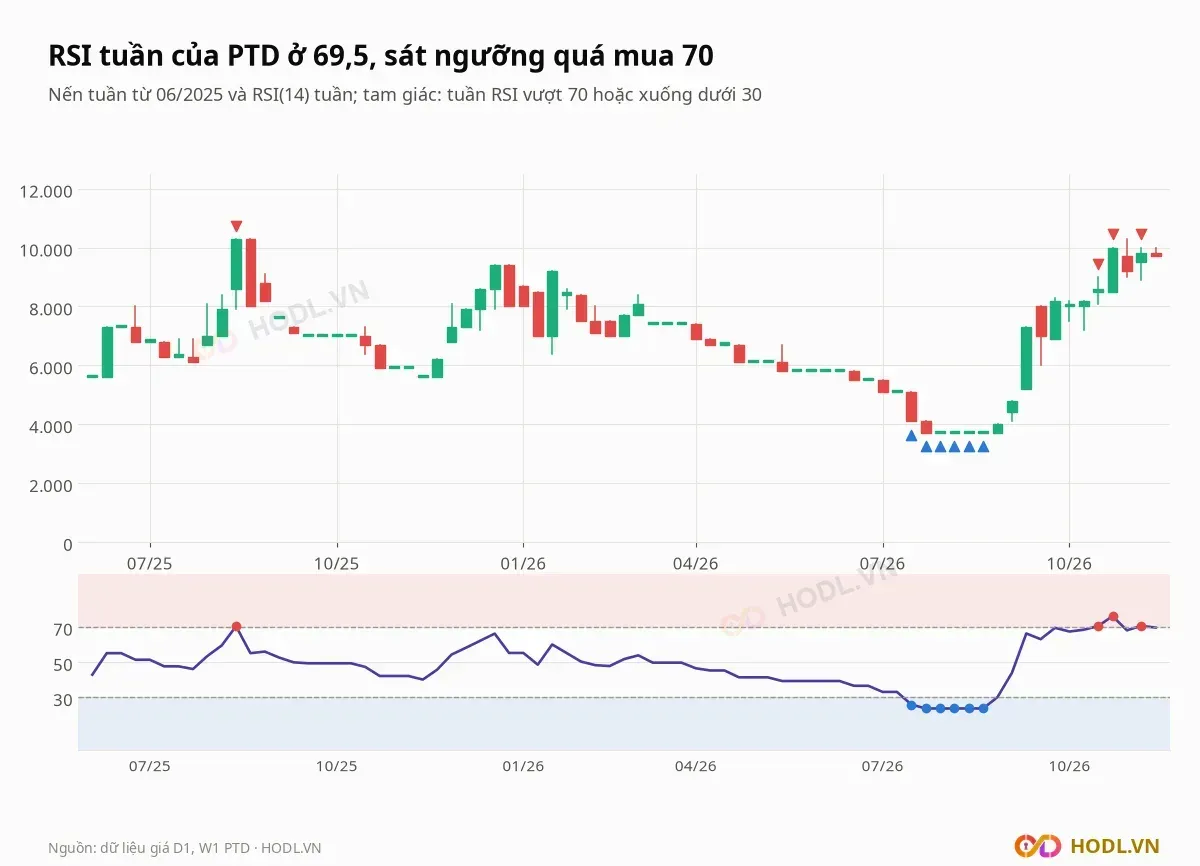
RSI tuần ở 69,5 và RSI ngày ở 63,8. RSI tuần vượt 70 ba tuần 16/10, 23/10 (đỉnh 76,1) và 06/11/2026; trước đó nằm dưới 30 sáu tuần liên tiếp từ 17/07 tới 21/08/2026, thấp nhất 23,6, đúng giai đoạn giá đứng yên không giao dịch.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 tới 03/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Quý IV/2025 doanh thu 359,2 tỷ đồng, mốc so sánh cùng kỳ rất cao |
Hằng quý | Phải thu ngắn hạn | 162,0 tỷ đồng, gấp 2,1 lần quý I/2026 |
Hằng quý | Dòng tiền kinh doanh | Âm 108,1 tỷ đồng quý III, âm 127,5 tỷ bốn quý |
Hằng quý | Chi phí quản lý doanh nghiệp | 9,8 tỷ đồng quý III, gần gấp đôi cùng kỳ |
Hằng quý | Vay và nợ thuê tài chính | 68,4 tỷ đồng, tăng từ 8,8 tỷ quý I/2026 |
Kết luận
Cổ phiếu PTD có lợi nhuận 2026 phụ thuộc vào khoản thu nhập tài chính 52,8 tỷ đồng ghi nhận quý II. Phần còn lại cho thấy doanh thu quý III tăng 35,3% lên 98,9 tỷ đồng nhưng lợi nhuận sau thuế âm 0,2 tỷ vì chi phí quản lý tăng gần gấp đôi.
Rủi ro nằm ở chất lượng tài sản, dòng tiền và giá: phải thu cùng hàng tồn kho chiếm 74,8% tổng tài sản, dòng tiền kinh doanh âm, tiền 7,0 tỷ đồng, một cổ đông nắm 75,0%. Giá 9.700 đồng ứng với P/B 0,94 lần so với trung vị nhóm 0,56 lần và nhịp tăng 170% chưa có lời giải trong BCTC.
Dự báo xu hướng
Xu hướng tuần của Phúc Thịnh đang tăng mạnh sau nhịp giảm 59,8%: giá nằm trên cả năm đường EMA tuần, RSI tuần 69,5 sát ngưỡng quá mua. Giá đang ở giữa vùng hỗ trợ 8.400 tới 8.800 đồng và vùng kháng cự 10.000 tới 10.300 đồng, sát đường xu hướng giảm ở khoảng 9.890 đồng.
Phía trên, giá cần đóng cửa tuần vượt đường xu hướng giảm và vùng 10.000 tới 10.300 đồng để mở rộng nhịp tăng. Phía dưới là vùng 8.400 tới 8.800 đồng, rồi 7.000 tới 7.300 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
