
Khả năng thanh toán lãi vay là gì
Nội dung bài6 phần
Khả năng thanh toán lãi vay là gì? Đó là số lần lợi nhuận trước lãi vay và thuế của doanh nghiệp bao phủ được chi phí lãi vay phải trả trong kỳ. Tên tiếng Anh là interest coverage ratio.
Khả năng thanh toán lãi vay là gì
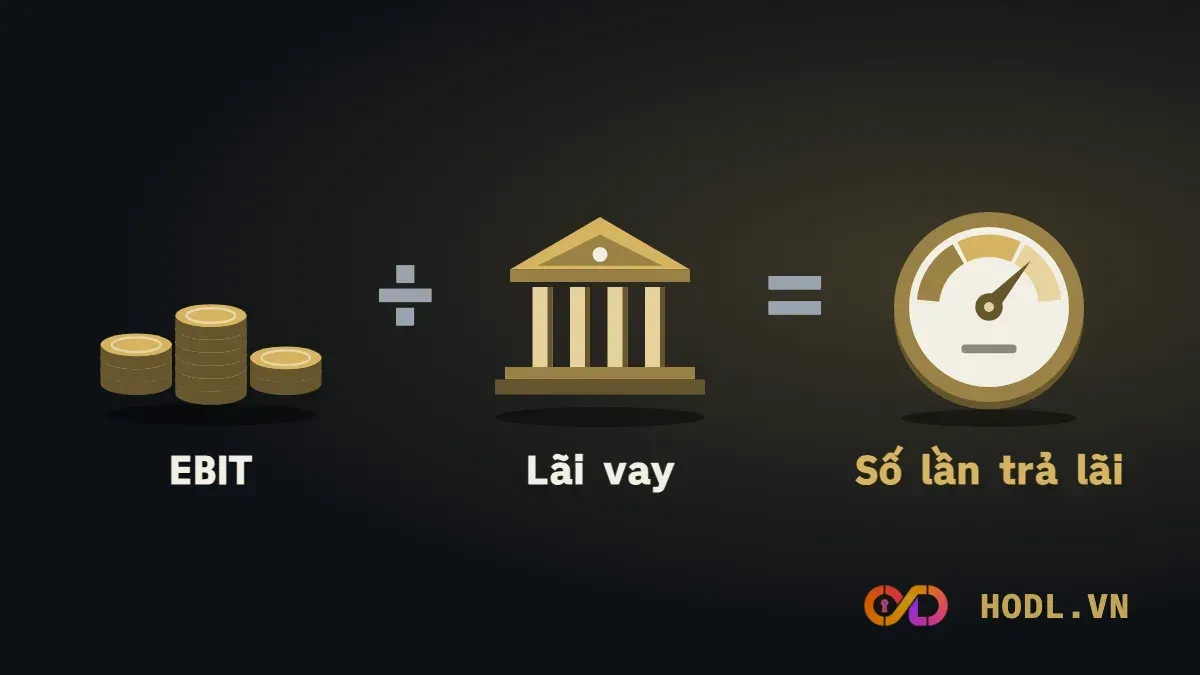
Trong đó: EBIT là lợi nhuận trước lãi vay và thuế, Chi phí lãi vay là dòng chi phí tiền lãi vay trong báo cáo kết quả kinh doanh.
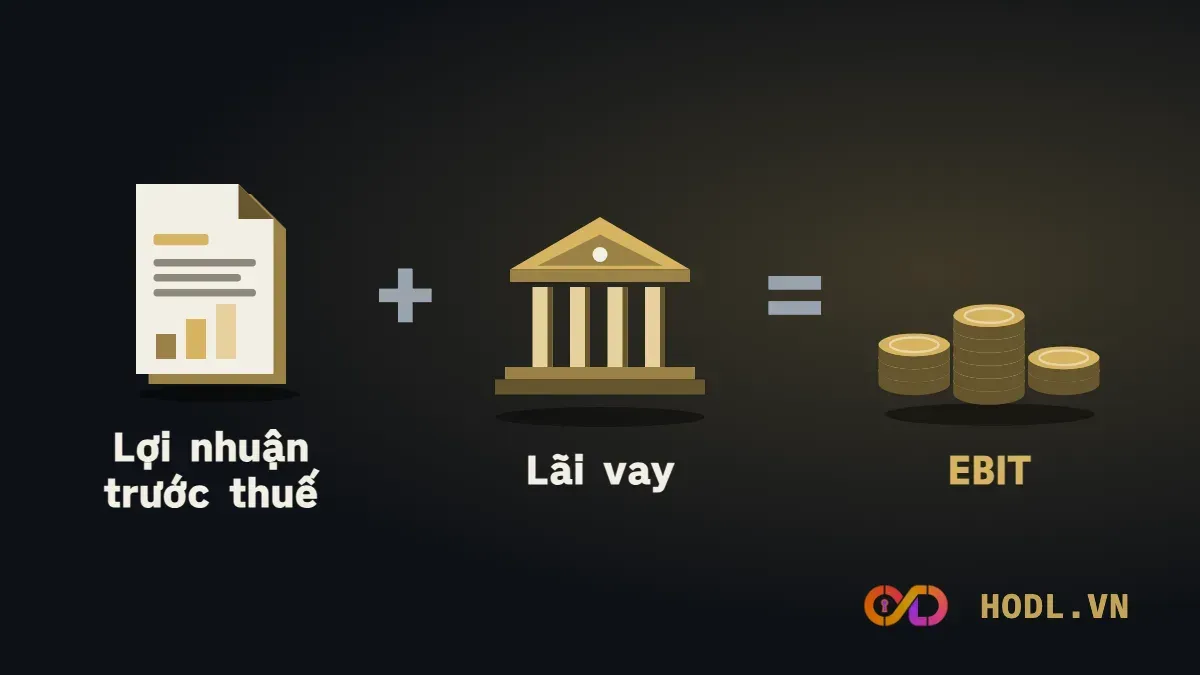
Báo cáo không có dòng EBIT riêng. Cách tính thông dụng là lấy lợi nhuận kế toán trước thuế cộng chi phí lãi vay.
Trong đó: cả hai dòng lấy từ báo cáo kết quả kinh doanh hợp nhất. Nên cộng dồn bốn quý gần nhất để tránh tính thời vụ.
HPG qua nhiều kỳ
Cổ phiếu HPG có BCTC hợp nhất kỳ Q2/2026, dữ liệu đến 16/10/2026. Đây là doanh nghiệp thép với nhiều nhà máy, nên vốn vay lớn. Số liệu làm tròn nên tổng có thể lệch 0,1.
Quý | Lợi nhuận trước thuế | Chi phí lãi vay |
|---|---|---|
Q3/2025 | 4.628,3 | 812,2 |
Q4/2025 | 4.600,1 | 1.236,5 |
Q1/2026 | 10.762,2 | 1.333,4 |
Q2/2026 | 7.184,7 | 1.519,6 |
Bốn quý (tỷ đồng) | 27.175,3 | 4.901,7 |
EBIT bốn quý là 27.175,3 cộng 4.901,7, bằng 32.077,0 tỷ đồng. Khả năng thanh toán lãi vay là 32.077,0 chia 4.901,7, bằng 6,54 lần.
Các năm trước cho kết quả gần nhau. Năm 2025, EBIT là 21.155,4 tỷ đồng trên chi phí lãi vay 3.114,9 tỷ đồng, tức 6,79 lần. Năm 2024, EBIT là 15.980,9 tỷ đồng trên chi phí lãi vay 2.287,4 tỷ đồng, tức 6,99 lần.
Đọc khả năng thanh toán lãi vay
Chỉ số giảm nhẹ từ 6,99 xuống 6,54 lần dù lợi nhuận tăng. Nguyên nhân là chi phí lãi vay tăng nhanh hơn. Bốn quý gần nhất, chi phí lãi vay là 4.901,7 tỷ đồng. Con số này cao hơn 57,4% so với cả năm 2025.
Chỉ số càng cao, doanh nghiệp càng có đệm trước khi lãi vay ăn hết lợi nhuận.
Mức bình thường phụ thuộc ngành. Cổ phiếu PC1, xây lắp điện, năm 2025 có EBIT 2.241,2 tỷ đồng. Chi phí lãi vay là 682,2 tỷ đồng, nên chỉ số là 3,29 lần. Cổ phiếu GMD, cảng biển, có EBIT 2.633,4 tỷ đồng. Chi phí lãi vay chỉ 112,6 tỷ đồng, nên chỉ số lên 23,39 lần vì nợ vay rất nhỏ so với quy mô.
Ngành chu kỳ như thép nên được đánh giá bằng chỉ số qua nhiều năm. Một năm lợi nhuận tốt có thể che đi năm lợi nhuận mỏng.
Khi nào đổi chiều
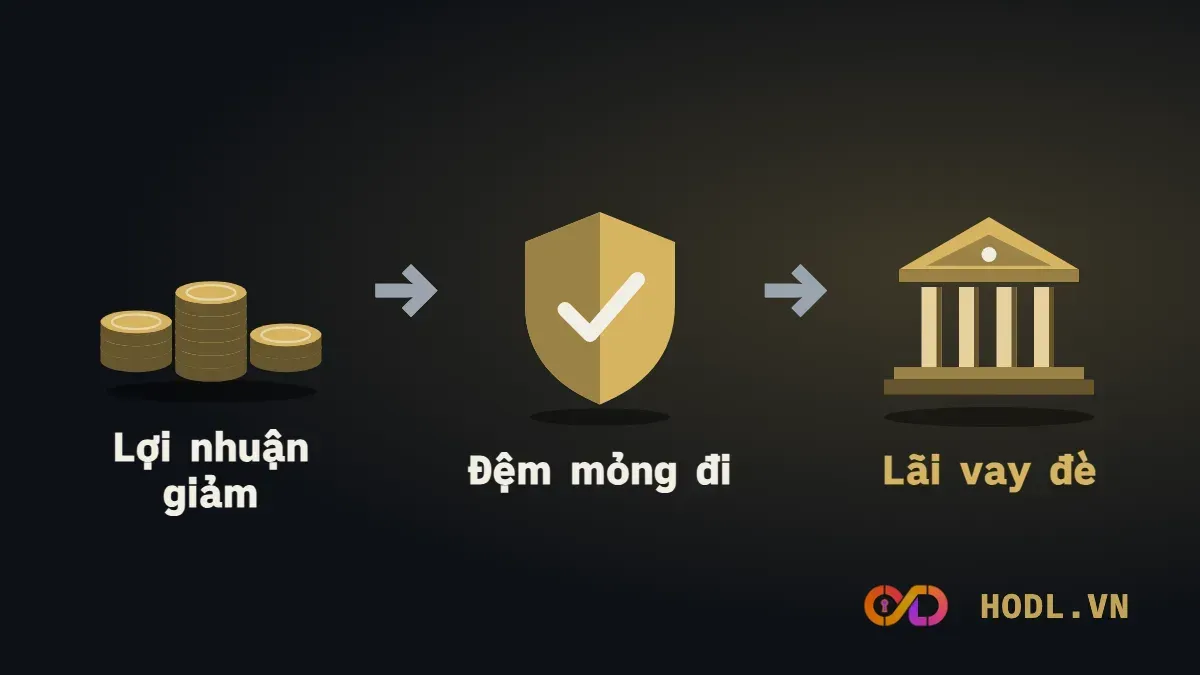
Khi chỉ số dưới 1, doanh nghiệp phải dùng tiền tích luỹ hoặc vay thêm để trả lãi. Khi chỉ số giữa 1 và 2, chỉ cần lợi nhuận giảm vừa phải là đệm biến mất.
Thứ nhất, EBIT tính từ lợi nhuận trước thuế có thể gồm thu nhập tài chính và lãi từ công ty liên kết. Đó không phải tiền thu từ hoạt động kinh doanh chính, nên chỉ số có thể đẹp hơn thực tế.
Thứ hai, lãi vay đã vốn hoá vào giá trị tài sản đang xây dựng không đi qua chi phí lãi vay trong kỳ. Doanh nghiệp có nhiều dự án dở dang có thể trông ít gánh lãi hơn thực tế. Ví dụ là bất động sản hay nhà máy mới.
Thứ ba, chỉ số dùng lợi nhuận kế toán, không phải tiền mặt. Cần đối chiếu thêm với dòng lãi vay đã trả trong báo cáo lưu chuyển tiền tệ.
Thứ tư, ngân hàng và công ty chứng khoán không dùng chỉ số này. Chi phí lãi là chi phí kinh doanh chính của họ, không phải chi phí tài chính như doanh nghiệp sản xuất.
Điểm chính
- Khả năng thanh toán lãi vay bằng lợi nhuận trước lãi vay và thuế (EBIT) chia chi phí lãi vay.
- Kết quả dưới 1 nghĩa là lợi nhuận hoạt động chưa đủ trả lãi.
- Chỉ số chỉ nói về lãi, không nói về khả năng trả nợ gốc.
Câu hỏi thường gặp
Khả năng thanh toán lãi vay bao nhiêu là an toàn?
Không có ngưỡng chung. Dưới 1 là dấu hiệu rõ nhất, còn ngành chu kỳ cần đệm cao hơn ngành có doanh thu ổn định.
Chỉ số dưới 1 nghĩa là gì?
Doanh nghiệp phải dùng tiền tích luỹ hoặc vay thêm để trả lãi, vì lợi nhuận hoạt động chưa đủ trả lãi.
Dùng EBITDA thay EBIT được không?
Được. EBITDA chia chi phí lãi vay cho kết quả cao hơn vì chưa trừ khấu hao. Cần ghi rõ dùng chỉ số nào để so sánh cùng cách.
Vì sao cộng dồn bốn quý gần nhất?
Để tránh tính thời vụ. Báo cáo không có dòng EBIT riêng, nên lấy lợi nhuận trước thuế cộng chi phí lãi vay của bốn quý liền nhau rồi mới chia.
Chỉ số này khác gì hệ số nợ trên vốn chủ sở hữu?
Hệ số nợ trên vốn chủ sở hữu đo quy mô nợ so với vốn. Khả năng thanh toán lãi vay đo thu nhập có đủ trả lãi hay không. Doanh nghiệp có thể nợ nhiều mà vẫn trả lãi dễ dàng.
Bài liên quan
Đọc thêm
- Cách đọc báo cáo kết quả kinh doanh nằm ở cấu trúc báo cáo tài chính.
- Các dòng chi phí lãi vay có trong 162 thuật ngữ báo cáo tài chính.
Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
