
Báo cáo lưu chuyển tiền tệ là gì
Nội dung bài4 phần
Báo cáo lưu chuyển tiền tệ là gì? Đó là báo cáo tài chính cho biết tiền vào và tiền ra của doanh nghiệp trong kỳ, chia theo ba nguồn: kinh doanh, đầu tư và tài chính.
Điểm chính
- Báo cáo theo dõi tiền thật, không theo dõi lợi nhuận kế toán. Doanh nghiệp có lãi vẫn có thể thiếu tiền.
- Ba dòng cộng lại thành thay đổi tiền trong kỳ, khớp với dòng tiền trên bảng cân đối kế toán.
- Dòng tiền từ hoạt động kinh doanh là dòng đáng chú ý nhất, vì nó cho biết hoạt động chính có tự tạo ra tiền không.
Báo cáo lưu chuyển tiền tệ là gì
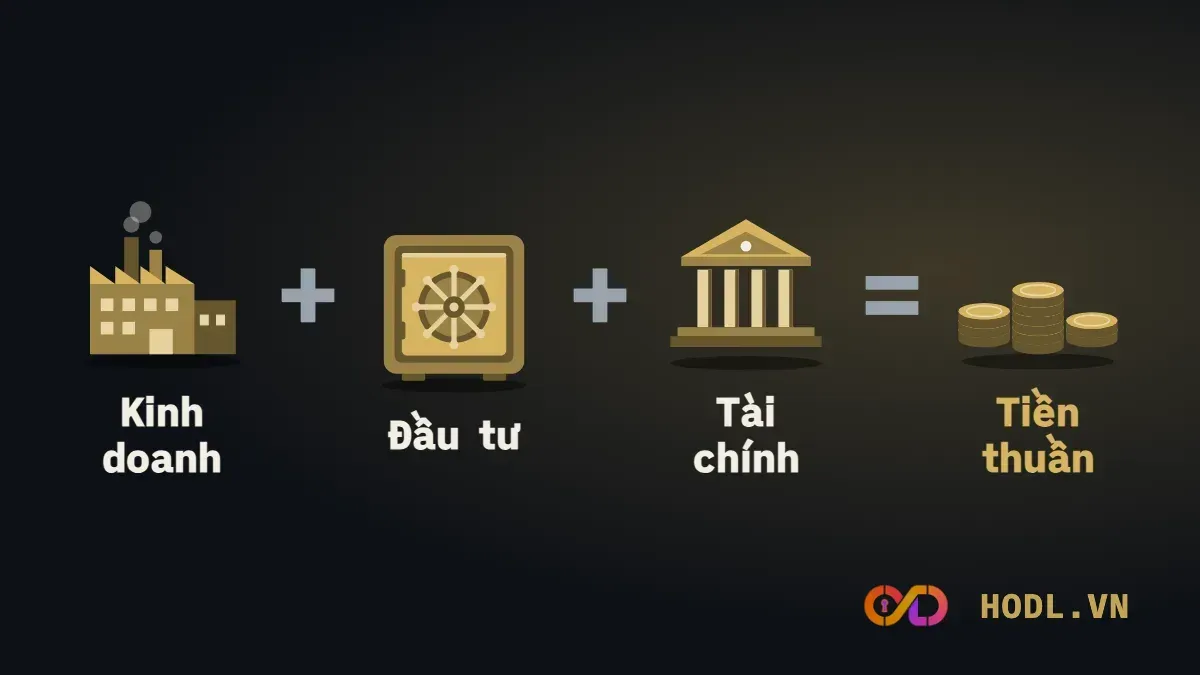
Báo cáo theo dõi tiền thật, không theo dõi lợi nhuận kế toán, nên doanh nghiệp có lãi vẫn có thể thiếu tiền. Ba dòng cộng lại thành thay đổi tiền trong kỳ, khớp với dòng tiền trên bảng cân đối kế toán.
Trong đó: CFO là tiền từ hoạt động kinh doanh. CFI là tiền từ hoạt động đầu tư. CFF là tiền từ hoạt động tài chính.
Bài liên quan
Cách ba báo cáo liên kết với nhau xem ở cấu trúc báo cáo tài chính. Các dòng của báo cáo được giải thích trong 162 thuật ngữ báo cáo tài chính. Chính sách chi trả của doanh nghiệp xem ở cổ tức là gì. Ví dụ trên chỉ để minh hoạ cách đọc, không phải khuyến nghị đầu tư.
Ba điều cần nhớ
- Dòng tiền kinh doanh là dòng đáng chú ý nhất, vì nó cho biết hoạt động chính có tự tạo ra tiền không. Doanh nghiệp khoẻ thường có dòng này dương, ổn định và tương xứng với lợi nhuận.
- Dòng đầu tư âm thường là doanh nghiệp đang mua tài sản để mở rộng. Dòng tài chính âm thường là trả nợ hoặc trả cổ tức, dương thường là vay thêm hoặc phát hành cổ phiếu.
- Một quý lẻ có thể gây hiểu nhầm, vì cổ tức thường trả dồn vào vài quý. Hãy cộng bốn quý rồi mới kết luận.
Ví dụ báo cáo lưu chuyển tiền tệ
Cổ phiếu GMD có báo cáo lưu chuyển tiền tệ hợp nhất quý II/2026, dữ liệu đến phiên 16/10/2026. Số liệu làm tròn nên tổng có thể lệch 0,1.
Khoản mục (tỷ đồng) | Q2/2026 |
|---|---|
Lợi nhuận trước thuế | 1.550,3 |
Khấu hao tài sản cố định | 129,0 |
Lãi từ hoạt động đầu tư | -1.064,8 |
Điều chỉnh khác | 43,4 |
Lưu chuyển trước thay đổi vốn lưu động | 657,9 |
Thay đổi phải thu, hàng tồn kho, phải trả | 299,2 |
Trả trước, lãi vay, thuế đã nộp và chi khác | -265,9 |
Lưu chuyển từ hoạt động kinh doanh | 691,3 |
Mua sắm tài sản cố định | -174,2 |
Đầu tư và thu hồi đầu tư, ròng | 156,1 |
Cổ tức và lợi nhuận được chia | 299,4 |
Thanh lý tài sản cố định | 0,6 |
Lưu chuyển từ hoạt động đầu tư | 281,9 |
Vay và trả nợ vay, ròng | -11,6 |
Cổ tức đã trả | -1.062,6 |
Lưu chuyển từ hoạt động tài chính | -1.074,2 |
Lưu chuyển tiền thuần | -101,0 |
Tiền đầu kỳ | 1.889,7 |
Ảnh hưởng của tỷ giá | -0,4 |
Tiền cuối kỳ | 1.788,3 |
Ba dòng cộng lại: 691,3 cộng 281,9 trừ 1.074,2 bằng âm 101,0 tỷ đồng. Tiền đầu kỳ 1.889,7 trừ 101,0 và 0,4 tỷ giá còn 1.788,3 tỷ đồng, đúng dòng tiền trên bảng cân đối kế toán.
Lợi nhuận trước thuế là 1.550,3 tỷ đồng, dòng tiền kinh doanh chỉ 691,3 tỷ đồng, bằng 44,6%. Khoản lãi từ hoạt động đầu tư đã nằm trong lợi nhuận, còn tiền của nó được tính ở dòng đầu tư, gồm 299,4 tỷ đồng cổ tức nhận về.
Dòng tiền tự do, bằng dòng tiền kinh doanh trừ chi mua tài sản cố định, là 517,1 tỷ đồng. Cổ tức đã trả 1.062,6 tỷ đồng, gấp 2,05 lần số đó, nên tiền giảm 101,0 tỷ đồng. Cộng bốn quý từ Q3/2025 đến Q2/2026, dòng tiền kinh doanh là 2.136,0 tỷ đồng, chi mua sắm tài sản cố định là 1.466,1 tỷ đồng, dòng tiền tự do là 669,9 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
