
Kết quả kinh doanh thép và vật liệu xây dựng quý 3/2026: lãi tăng 123,5%, HPG chiếm 76,9%
Nội dung bài7 phần
Trong kết quả kinh doanh thép và vật liệu xây dựng quý 3/2026, lợi nhuận sau thuế của 38 doanh nghiệp đạt 10.681 tỷ đồng, tăng 123,5% so với quý 3/2025 và tăng 26,5% so với quý 2. Riêng HPG chiếm 76,9% con số đó với 8.217 tỷ đồng, gấp đôi cùng kỳ.
Bài này đọc dòng kết quả kinh doanh từng doanh nghiệp để trả lời: lợi nhuận đến từ doanh thu, từ biên gộp hay từ khoản tài chính, và xi măng có đi lùi không. Bức tranh chung nằm ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- Lợi nhuận 38 mã tăng từ 4.779 tỷ lên 10.681 tỷ đồng; nhóm thép (8 mã) chiếm 90,5%. Có 26 trên 38 mã lãi tăng so với cùng kỳ.
- Lãi gộp của HPG tăng 5.835 tỷ đồng: 4.315 tỷ từ doanh thu (+70,9%), 1.520 tỷ từ biên gộp (16,7% lên 19,2%). Lãi vay tăng thêm 962 tỷ đồng.
- NKG tăng nhờ biên (4,8% lên 9,0%); HSG lãi giảm 37,4% dù doanh thu tăng 24,3%; TVN lãi gấp 7,8 lần vì thu nhập tài chính 1.165 tỷ đồng.
- Nhóm xi măng (8 mã) lãi tăng 74,7% so với cùng kỳ nhưng thấp hơn quý 2 là 5,7%; BCC từ lỗ sang lãi 43 tỷ đồng.
- Trong 26 mã lãi tăng, 17 mã giảm giá sau BCTC; HPG lãi tăng 106,0% nhưng giá giảm 2,6%, VGC lãi gấp 5 lần nhưng giá giảm 10,8%.
Bức tranh chung
Nhóm gồm 38 mã có số quý 3/2026: 35 mã ngành Vật liệu xây dựng trên trang Kết quả kinh doanh, cộng TVN (chưa phân ngành) và hai mã bán buôn thép SMC, TLH. Trong đó nhóm thép gồm HPG, HSG, NKG, TVN, SMC, TLH, VGS và DTL; nhóm xi măng gồm HT1, BCC, BTS, CLH, HOM, TXM, TMX và DXV; 22 mã còn lại là đá, gạch, bê tông và vật liệu khác. POM, CRC, FCM và NHC chưa có số quý 3/2026 đến 03/11.
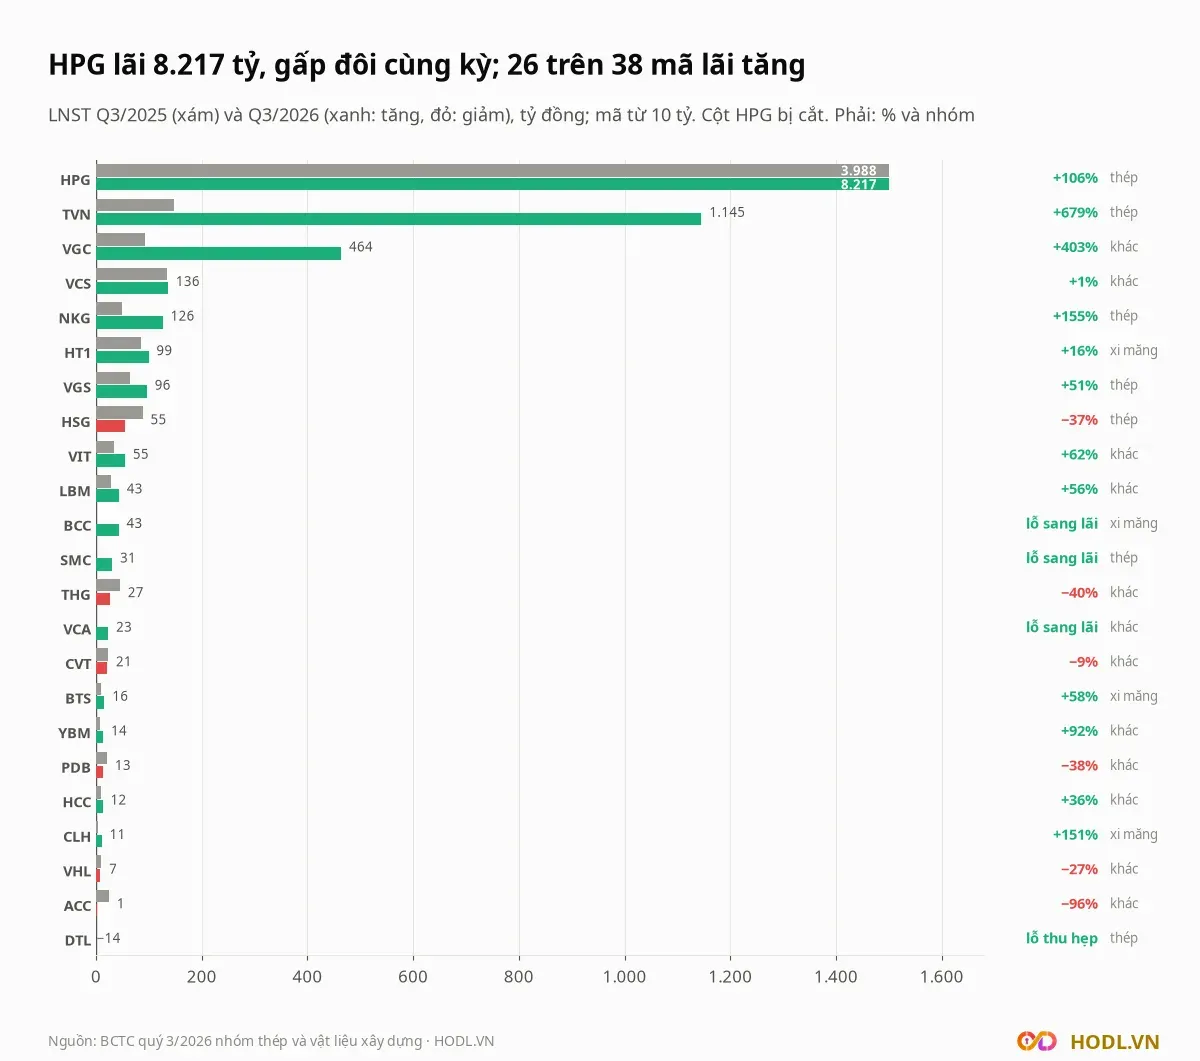
Nhóm thép lãi 9.664 tỷ đồng, tăng 127,9% từ 4.241 tỷ; xi măng tăng từ 102 tỷ lên 179 tỷ đồng (+74,7%); nhóm khác tăng từ 436 tỷ lên 838 tỷ đồng (+92,3%). Bỏ HPG, 37 mã còn lại tăng từ 791 tỷ lên 2.463 tỷ đồng, nhưng 82% phần tăng đến từ hai mã TVN (+998 tỷ) và VGC (+372 tỷ). Nếu bỏ cả ba mã, 35 mã còn lại tăng 54,8%, từ 552 tỷ lên 854 tỷ đồng.
Lợi nhuận HPG đến từ đâu
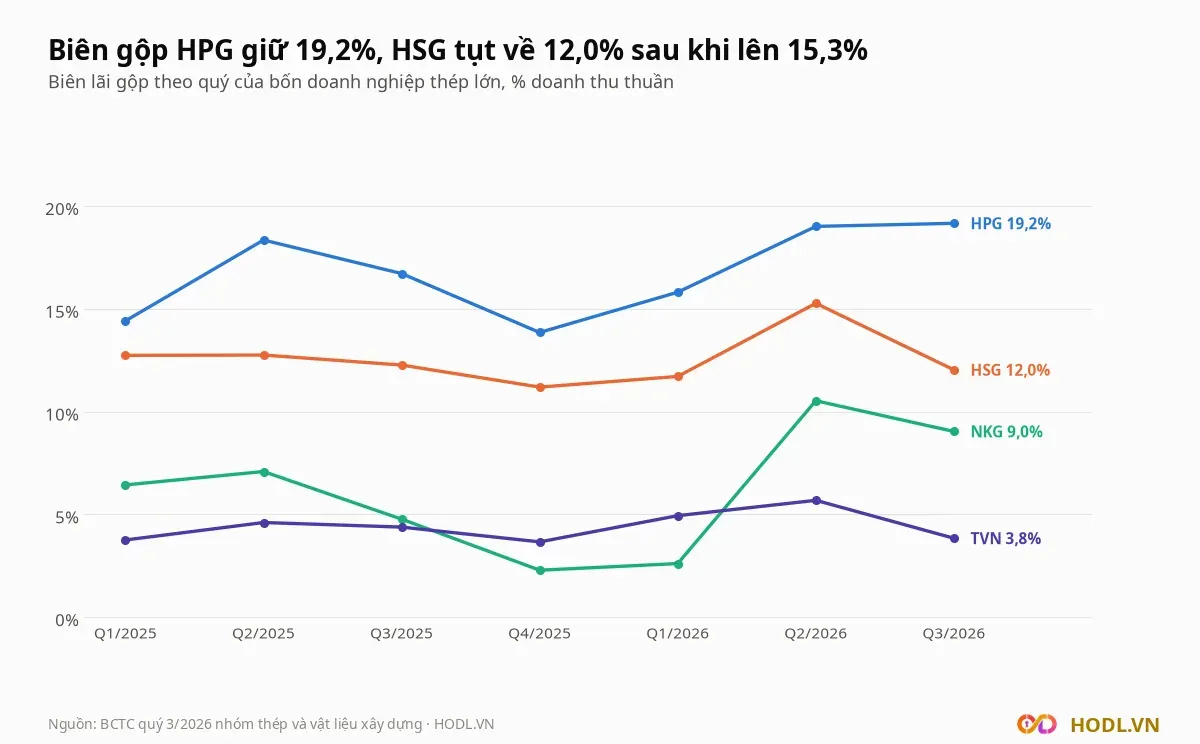
Doanh thu thuần của HPG tăng 70,9%, từ 36.407 tỷ lên 62.214 tỷ đồng, còn lãi gộp tăng 95,9% từ 6.087 tỷ lên 11.922 tỷ đồng vì biên gộp từ 16,7% lên 19,2%. So với quý 2, doanh thu tăng 12,8% và lợi nhuận tăng 29,0% (từ 6.371 tỷ lên 8.217 tỷ đồng).
Lợi nhuận trước thuế của HPG tăng 4.480 tỷ đồng, từ 4.628 tỷ lên 9.109 tỷ đồng. Lãi gộp thêm 5.835 tỷ đồng, thu nhập tài chính thêm 476 tỷ và lợi nhuận khác thêm 229 tỷ; bù lại chi phí tài chính tăng 1.062 tỷ (riêng lãi vay +962 tỷ), chi phí bán hàng tăng 893 tỷ và chi phí quản lý tăng 105 tỷ đồng.
Phần lãi gộp tăng thêm 5.835 tỷ đồng tách được làm hai: 4.315 tỷ từ hiệu ứng doanh thu (doanh thu tăng nhân biên gộp cũ 16,7%) và 1.520 tỷ từ hiệu ứng biên (doanh thu mới nhân phần biên tăng thêm). Doanh thu gộp cả sản lượng lẫn giá bán, dữ liệu BCTC không tách hai phần này.
Biên gộp và doanh thu từng mã thép
Cùng một cách tách cho các mã thép còn lại cho thấy mỗi doanh nghiệp tăng giảm vì một lý do khác nhau.
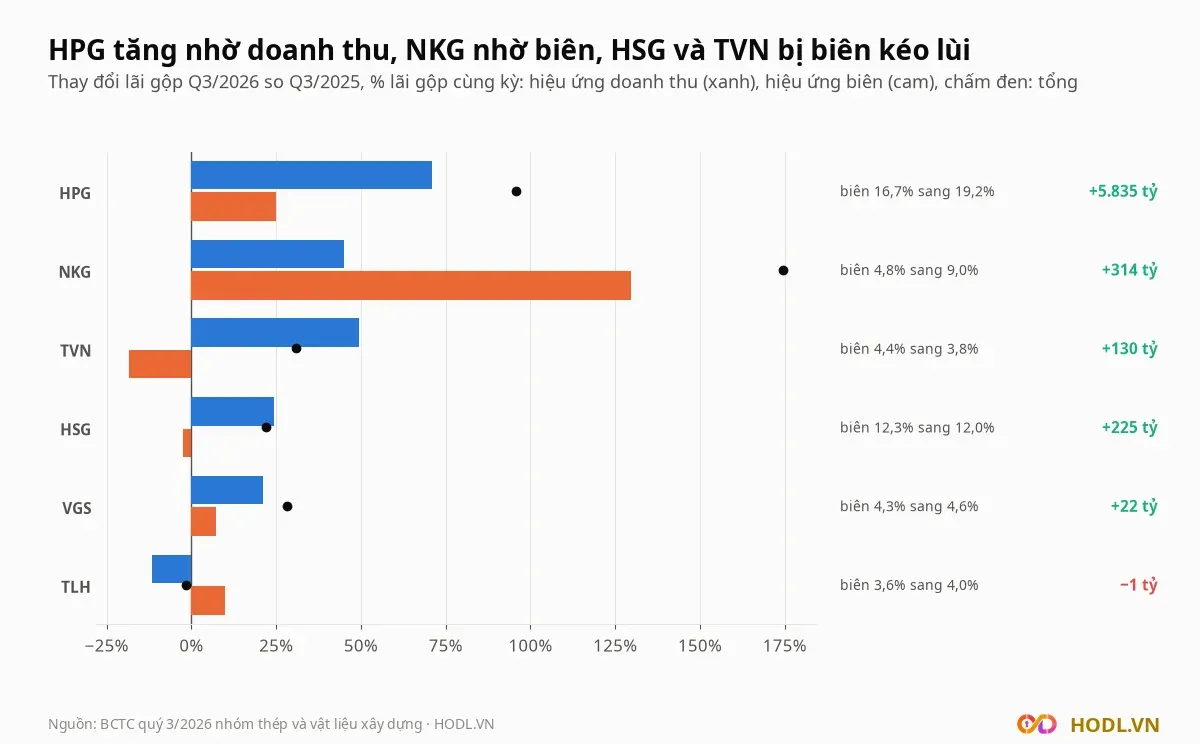
Mức tăng của NKG đến từ biên, không phải sản lượng: doanh thu tăng 45,0% (3.773 tỷ lên 5.472 tỷ đồng), biên gộp từ 4,8% lên 9,0%, và 233 tỷ trong mức tăng 314 tỷ lãi gộp đến từ biên. Lợi nhuận tăng từ 49,5 tỷ lên 126,2 tỷ đồng (+155%), nhưng biên đã tụt từ 10,5% ở quý 2.
Lãi của HSG giảm 37,4% (88,2 tỷ xuống 55,2 tỷ đồng) dù doanh thu tăng 24,3% lên 10.384 tỷ đồng. Lãi gộp tăng 225 tỷ đồng, toàn bộ từ doanh thu, còn biên giảm nhẹ từ 12,3% xuống 12,0%. Nhưng lãi vay tăng 92 tỷ và chi phí bán hàng tăng 65 tỷ đồng kéo lợi nhuận trước thuế từ 116 tỷ xuống 92 tỷ đồng. So với quý 2, biên rơi từ 15,3% xuống 12,0% và lợi nhuận từ 382 tỷ xuống 55 tỷ đồng.
TVN lãi 1.145 tỷ đồng, gấp 7,8 lần cùng kỳ (147 tỷ), nhưng không phải từ lõi. Doanh thu tăng 49,4% lên 14.362 tỷ đồng, biên gộp giảm từ 4,4% xuống 3,8%, lãi gộp tăng 130 tỷ đồng. Thu nhập tài chính vọt từ 124 tỷ lên 1.165 tỷ đồng và chiếm 96,0% lợi nhuận trước thuế 1.213 tỷ. Báo cáo trong dữ liệu không tách khoản này, nên chưa thể nói nó là khoản một lần hay lặp lại.
Ở nhóm nhỏ, SMC từ lỗ 76 tỷ sang lãi 31 tỷ đồng nhờ lãi gộp từ −2 tỷ lên 21 tỷ, lãi vay giảm và thu nhập thuế 16 tỷ, dù doanh thu giảm 21,2%.
Lãi vay và tồn kho
Chi phí lãi vay của nhóm thép tăng gấp đôi, từ 1.075 tỷ lên 2.228 tỷ đồng (+107%), nuốt 15,5% lãi gộp thay vì 13,7%. Dư nợ vay ngắn và dài hạn của nhóm chỉ tăng 11,5%, từ 122.491 tỷ lên 136.553 tỷ đồng.
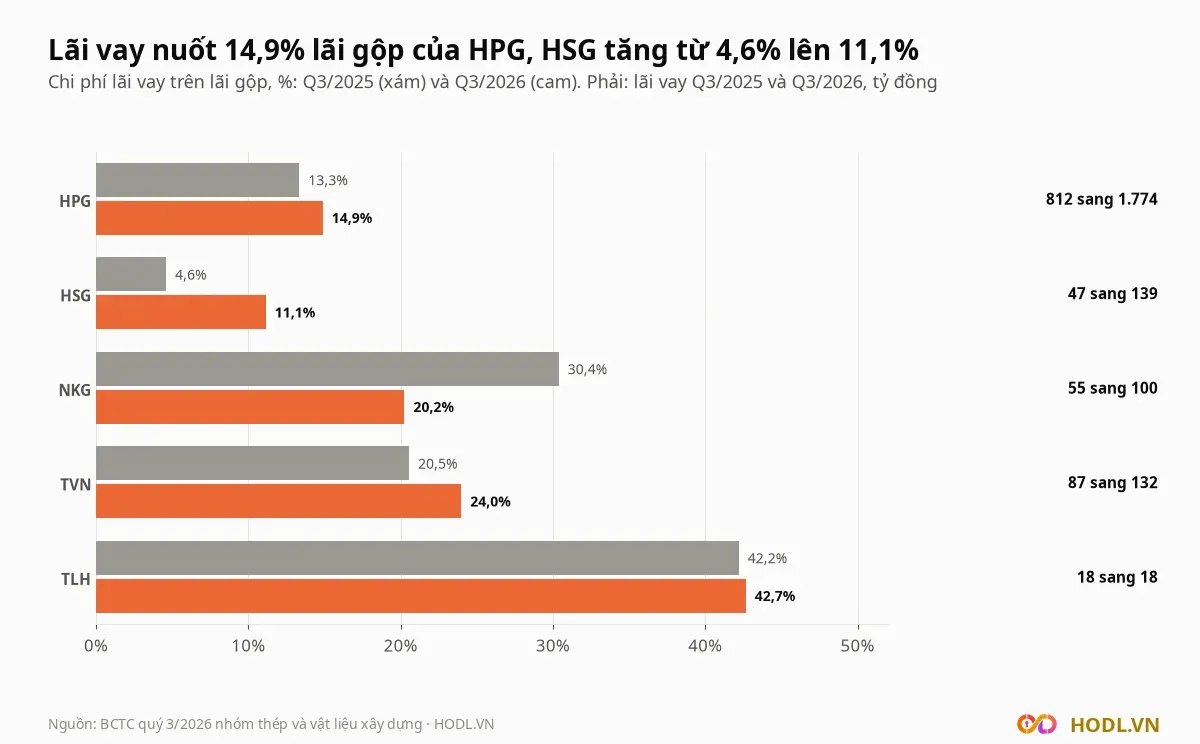
Lãi vay của HPG tăng 118% (812 tỷ lên 1.774 tỷ đồng) khi dư nợ tăng 9,2% lên 105.737 tỷ đồng. HSG tăng nhanh hơn: dư nợ tăng 66,5% lên 7.333 tỷ đồng, lãi vay gấp ba, từ 4,6% lên 11,1% lãi gộp. Với TLH, lãi vay 18 tỷ đồng chiếm 42,7% lãi gộp, không đổi so với cùng kỳ.
Tồn kho cả nhóm thép đạt 72.677 tỷ đồng, tăng 6,6% so với cùng kỳ và giảm 9,8% so với quý 2. HPG giảm tồn kho từ 55.683 tỷ xuống 47.022 tỷ đồng so với quý 2, trong khi tồn kho của NKG tăng 25,7% so với cùng kỳ lên 6.460 tỷ đồng, gấp 1,18 lần doanh thu quý. SMC là trường hợp ngược lại: tồn kho giảm 57%, dư nợ vay giảm gần một nửa.
Xi măng và vật liệu khác
Xi măng không đi lùi so với cùng kỳ: 8 mã lãi 179 tỷ đồng so với 102 tỷ, doanh thu tăng 25,1% lên 5.034 tỷ đồng, biên gộp chung từ 10,8% lên 11,7%. So với quý 2, lợi nhuận giảm 5,7% (từ 190 tỷ xuống 179 tỷ đồng) và biên giảm từ 12,4%.
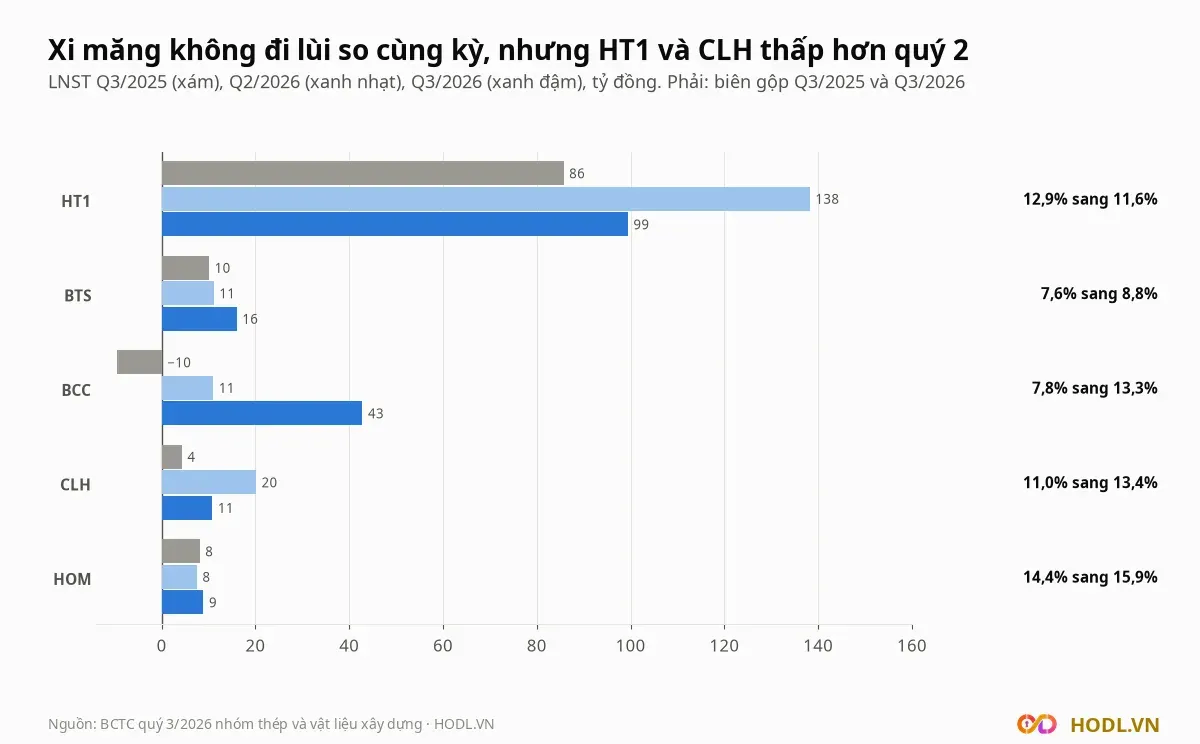
Phần đi lùi so với quý 2 nằm ở HT1 (138 tỷ xuống 99 tỷ đồng, biên từ 14,3% xuống 11,6%) và CLH (20 tỷ xuống 11 tỷ đồng). Tăng mạnh nhất là BCC, từ lỗ 9,6 tỷ lên lãi 42,8 tỷ đồng khi biên gộp từ 7,8% lên 13,3%; BTS tăng từ 10,1 tỷ lên 16,0 tỷ đồng.
Nhóm 22 mã khác tăng 92,3%, nhưng VGC chiếm 372 tỷ trong mức tăng 402 tỷ đồng của nhóm (92 tỷ lên 464 tỷ đồng). Doanh thu VGC chỉ tăng 16,6%, còn biên gộp từ 21,3% lên 31,9%, tức lãi gộp thêm 517 tỷ đồng; dữ liệu không tách theo mảng nên chưa rõ khoản này đến từ đâu. VIT doanh thu gấp đôi (674 tỷ lên 1.351 tỷ đồng), lãi tăng 62%; VCS đi ngang ở mức 136 tỷ đồng khi doanh thu giảm 10,2%.
Giá cổ phiếu sau BCTC
Lãi tăng không giữ được giá. Trong 26 mã lãi tăng, 17 mã giảm giá, 6 mã không đổi và chỉ 3 mã tăng (TTC, LBM, CLH), tính từ phiên liền trước ngày công bố đến đóng cửa 02/11/2026. Trong 17 mã giảm, 14 mã giảm sâu hơn VN-Index cùng khoảng.
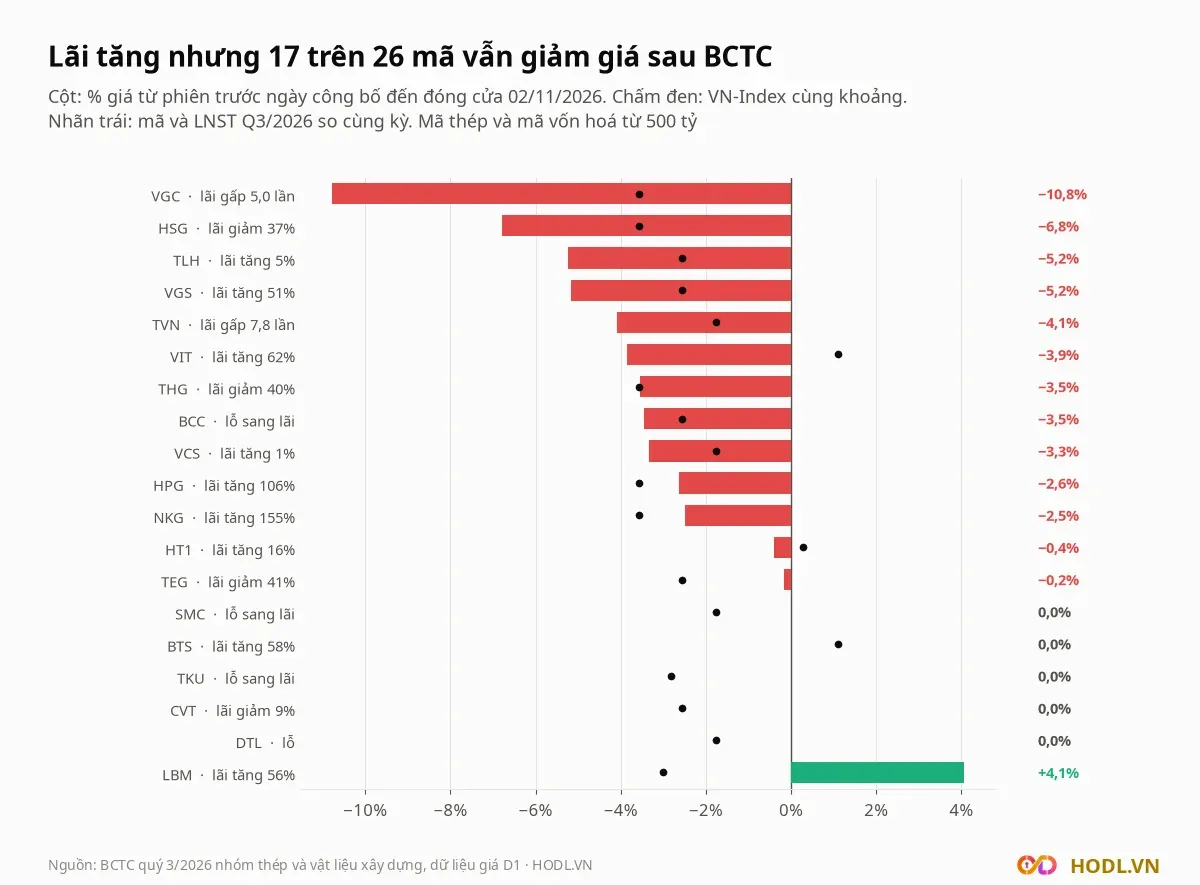
Với vốn hoá 172.236 tỷ đồng, HPG lãi tăng 106,0% nhưng giá giảm 2,6%, nhẹ hơn mức giảm 3,6% của VN-Index từ phiên 23/10; NKG lãi tăng 155% và giá giảm 2,5% trong cùng khoảng. VGC lãi gấp 5 lần nhưng giá giảm 10,8%, sâu gấp ba mức giảm của thị trường.
Các mã công bố muộn có kết quả xấu hơn: TVN lãi gấp 7,8 lần nhưng giá giảm 4,1% khi VN-Index cùng khoảng giảm 1,8%; VGS lãi tăng 51%, giá giảm 5,2% so với VN-Index giảm 2,6%. Ở HSG, lãi giảm 37,4% và giá giảm 6,8%, mạnh hơn VN-Index (−3,6%). LBM (lãi +56%, giá +4,1%) là mã tăng giá rõ nhất.
Kết luận
Quý 3/2026 cho thấy lợi nhuận thép và vật liệu xây dựng tăng chủ yếu nhờ một doanh nghiệp: HPG chiếm 76,9% lợi nhuận cả nhóm, và 74% phần lãi gộp tăng thêm của HPG đến từ doanh thu chứ không phải biên. Lãi vay đang chạy nhanh hơn dư nợ, nuốt nhiều lãi gộp hơn cùng kỳ ở HPG, HSG và cả nhóm.
Điểm cần đọc ở từng doanh nghiệp là dòng nào giải thích mức tăng hay giảm: doanh thu ở HPG và HSG, biên ở NKG và BCC, thu nhập tài chính ở TVN. Xi măng đi lên so với cùng kỳ nhưng đã chững so với quý 2, còn giá cổ phiếu trong cùng khoảng thời gian gần như không phân biệt các khác biệt đó.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
