
Cổ phiếu chăn nuôi và nông nghiệp: chu kỳ giá heo và giá nguyên liệu thức ăn
Nội dung bài5 phần
Cổ phiếu chăn nuôi chịu tác động của hai mức giá cùng lúc. Giá heo hơi là giá bán ra, còn giá ngô và khô đậu là giá của thức ăn mua vào. Lợi nhuận là khoảng chênh giữa hai giá này, trừ các chi phí cố định của trang trại. Bài này đọc khoảng chênh đó qua báo cáo tài chính của DBC, BAF và MML. Dữ liệu đến 02/10/2026.
Cổ phiếu chăn nuôi: hai giá
Doanh nghiệp chăn nuôi gần như không tự định giá cả hai đầu. Giá heo hơi do cung cầu trong nước quyết định và đổi theo từng tuần. Giá ngô và khô đậu tương gắn với thị trường thế giới. Phần doanh nghiệp kiểm soát được là năng suất đàn, tỷ lệ hao hụt và chi phí vận hành.
Chu kỳ giá heo thường kéo dài vài năm. Khi giá cao, người nuôi tái đàn và nguồn cung tăng. Sau đó giá giảm, người nuôi thua lỗ rồi thu hẹp đàn, và chu kỳ lặp lại. Báo cáo tài chính ghi lại chu kỳ này rõ nhất ở biên lãi gộp.
Với doanh nghiệp tích hợp có thức ăn chăn nuôi, trang trại và chế biến, tác động chia ra nhiều mảng. Báo cáo hợp nhất không tách lợi nhuận từng mảng. Người đọc phải suy ra từ biên gộp và biến động theo quý.
Giá ngô và khô đậu từ năm 2021
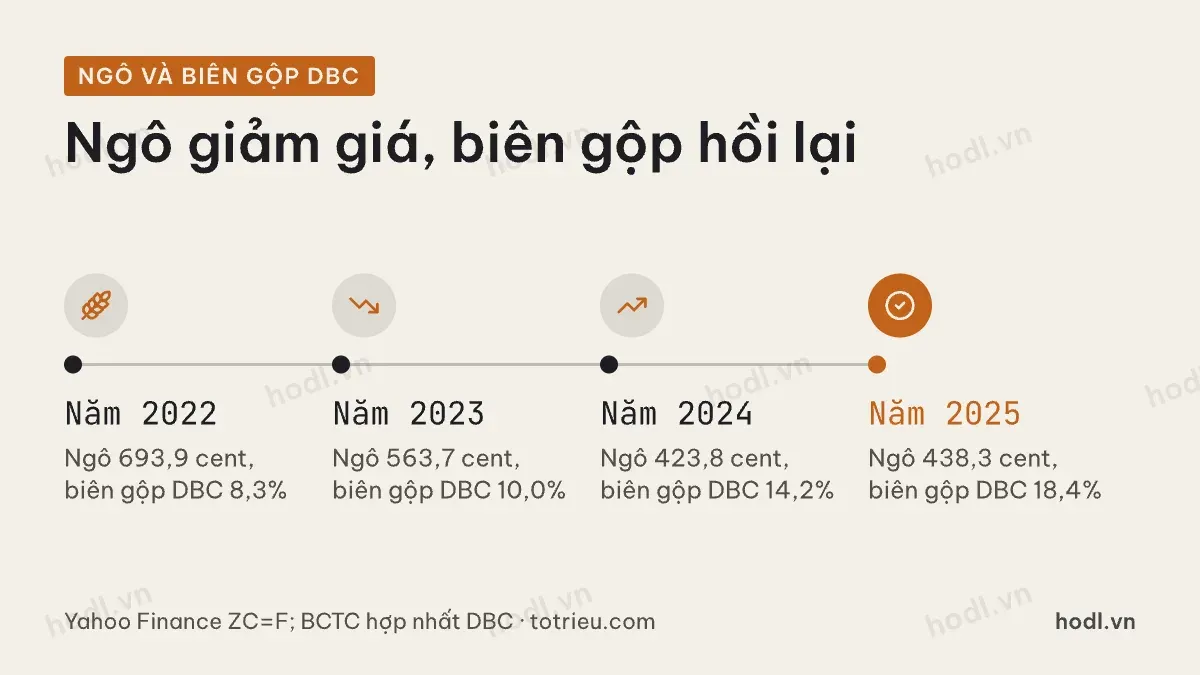
Hợp đồng tương lai ngô trên sàn CBOT bình quân 582,0 US cent mỗi giạ năm 2021. Năm 2022 giá lên 693,9 cent. Năm 2023 là 563,7 cent, năm 2024 là 423,8 cent và năm 2025 là 438,3 cent. Nửa đầu năm 2026 bình quân 440,9 cent.
Khô đậu tương đi cùng xu hướng. Bình quân năm 2022 là 443,0 USD mỗi tấn ngắn. Năm 2025 là 291,3 USD. Nửa đầu năm 2026 là 313,1 USD.
Khi đặt cạnh DBC, mối liên hệ thể hiện rõ nhưng không phải một đường thẳng. Năm 2022 ngô đắt nhất và biên gộp của DBC chỉ 8,3%. Năm 2025 ngô rẻ hơn 36,8% so với năm 2022 và biên gộp lên 18,4%. Biên gộp DBC là 10,0% năm 2023 và 14,2% năm 2024, đi cùng nhịp ngô rẻ dần. Tuy vậy, giá heo cũng tác động, nên không thể quy toàn bộ cho giá thức ăn.
Phiên 02/10/2026, ngô đóng cửa ở 497,75 cent, cao hơn 12,9% bình quân nửa đầu năm. Khô đậu ở 344,7 USD, cao hơn 10,1%. Mức giá này chưa thể hiện trong báo cáo tài chính quý III/2026.
Giá heo hơi giảm nửa sau 2026
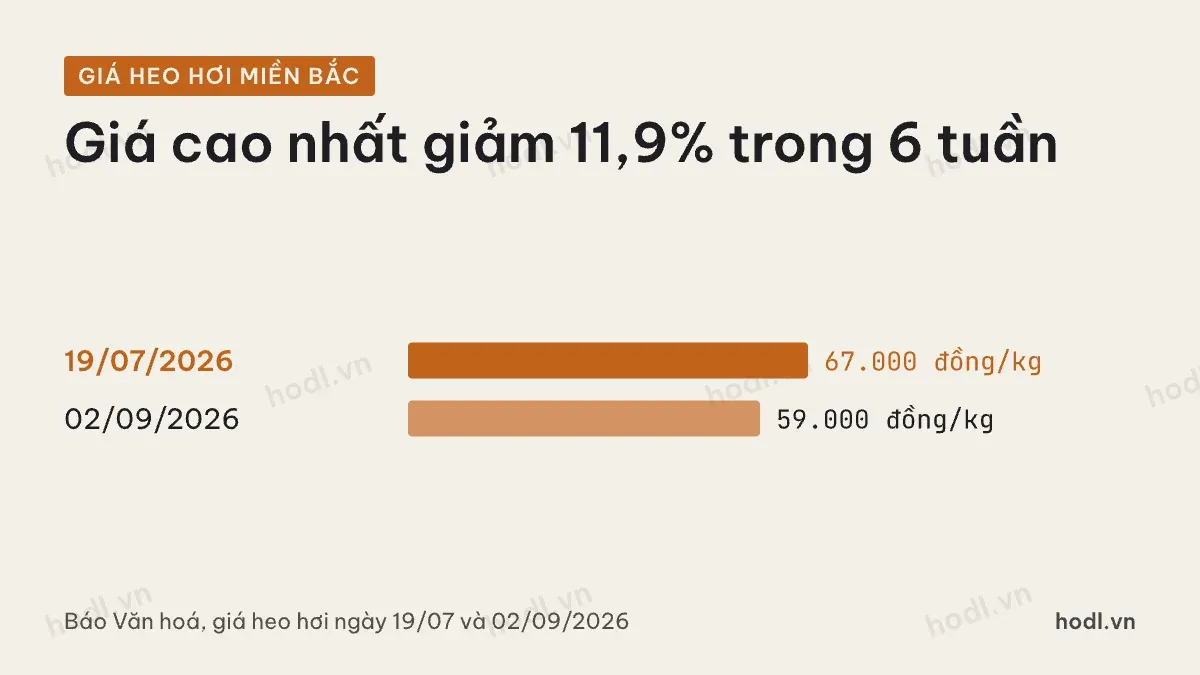
Báo chí ghi nhận giá heo hơi ngày 19/07/2026 ở mức 62.000 đến 67.000 đồng mỗi kg, miền Bắc cao nhất. Ngày 02/09/2026 giá còn 57.000 đến 59.000 đồng mỗi kg. Giá cao nhất ở miền Bắc giảm từ 67.000 xuống 59.000 đồng, tức giảm khoảng 11,9% trong sáu tuần.
Đây là hai điểm quan sát, chưa phải chuỗi giá đầy đủ. Nhưng chúng đủ để nhắc rằng giá heo biến động nhanh hơn báo cáo quý. Báo cáo quý II/2026 vẫn chưa phản ánh phần giảm này.
Ba doanh nghiệp, ba độ nhạy
DBC có biên gộp 22,6% quý I/2025, 21,6% quý II/2025, 13,5% quý III/2025 rồi 17,2% quý IV/2025. Sang năm 2026 là 16,8% quý I và 15,4% quý II. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ nửa đầu năm 2026 là 663 tỷ đồng, thấp hơn 34,7% so với 1.015 tỷ đồng cùng kỳ.
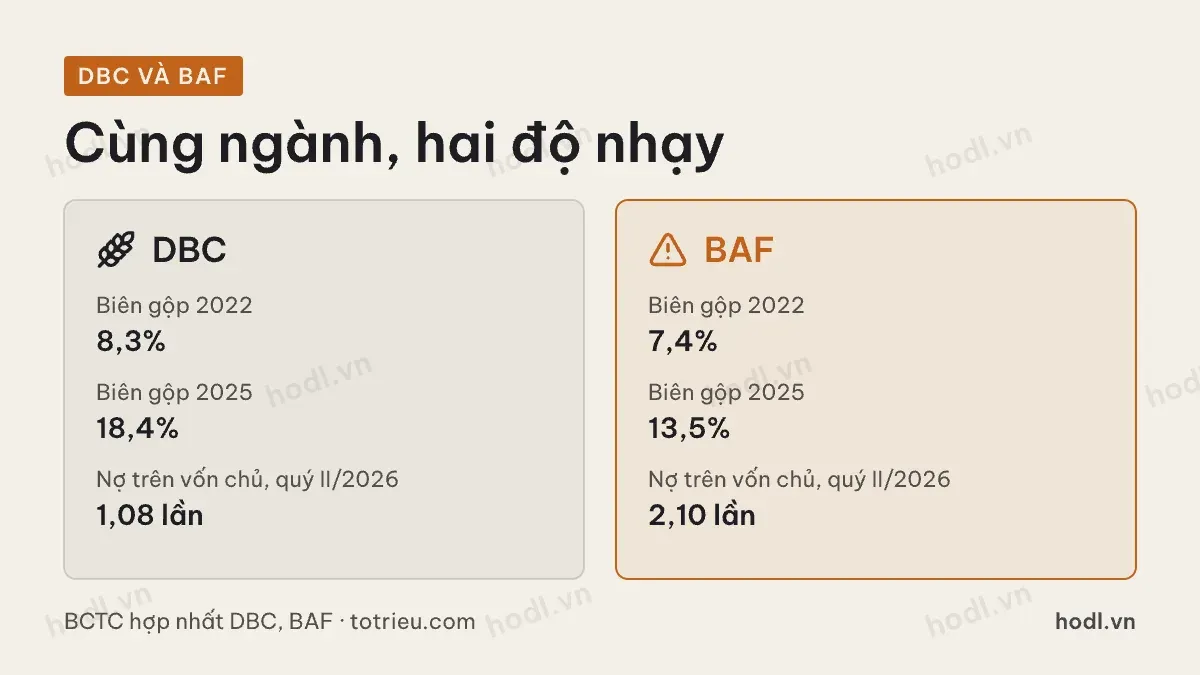
BAF dao động mạnh hơn. Biên gộp quý III/2025 là 23,2%, nhưng quý IV/2025 là âm 13,6%, lợi nhuận quý đó lỗ 237 tỷ đồng. Quý I/2026 biên gộp lên 25,6%. Lợi nhuận cả năm 2025 chỉ còn 127 tỷ đồng, dù nửa đầu năm đã đạt 343 tỷ đồng. Nợ phải trả của BAF bằng 2,10 lần vốn chủ sở hữu cuối quý II/2026, so với 1,08 lần của DBC.
MML (Masan MEATLife) bán thịt mát mang thương hiệu riêng. Biên gộp ổn định hơn nhiều, quanh 27% đến 29% trong các quý từ năm 2025. Chi phí bán hàng và quản lý chiếm 20,7% doanh thu nửa đầu năm 2026. Lợi nhuận nửa đầu năm 2026 là 277 tỷ đồng, so với 360 tỷ đồng cùng kỳ.
Doanh nghiệp | Biên gộp 2022 | Biên gộp 2025 | Lợi nhuận mẹ 2025 (tỷ đồng) |
|---|---|---|---|
DBC | 8,3% | 18,4% | 1.507 |
BAF | 7,4% | 13,5% | 127 |
MML | 7,2% | 28,0% | 563 |
Cổ phiếu chăn nuôi: tránh bẫy đỉnh
Biên gộp theo quý quan trọng hơn lợi nhuận một năm. Một năm đẹp có thể là đỉnh chu kỳ giá heo. P/E thấp ở đỉnh không có nghĩa là rẻ. Tương tự cổ phiếu thép, nên tính lợi nhuận bình quân nhiều năm. Ví dụ DBC có lợi nhuận 830 tỷ đồng năm 2021, 5 tỷ đồng năm 2022 và 1.507 tỷ đồng năm 2025.
Thứ hai là dòng tiền. BAF có dòng tiền kinh doanh âm 1.380 tỷ đồng năm 2025, vì vốn nằm lại trong đàn và nguyên liệu. Thứ ba là nợ vay trên vốn chủ sở hữu, vì nợ cao khiến một quý biên gộp âm gây hại lớn.
Phân tích riêng DBC có ở bài phân tích cổ phiếu DBC tháng 9/2026. Cách tính P/E và P/B có ở bài định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 31/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
