
Những con số quyết định giá cổ phiếu CTD: hợp đồng, phải thu, dự phòng
Nội dung bài6 phần
Định giá cổ phiếu CTD khó hơn định giá một doanh nghiệp sản xuất bình thường. Nhà thầu có biên lãi gộp rất mỏng, nên lợi nhuận từng năm nhảy mạnh. Phần lớn tài sản lại nằm ở khoản phải thu, một loại tài sản mà giá trị thật phụ thuộc vào khả năng trả tiền của chủ đầu tư. Bài này đi qua ba nhóm số liệu, dữ liệu đến 02/10/2026, giá đóng cửa phiên 02/10/2026.
Định giá cổ phiếu CTD bắt đầu từ giá trị sổ sách
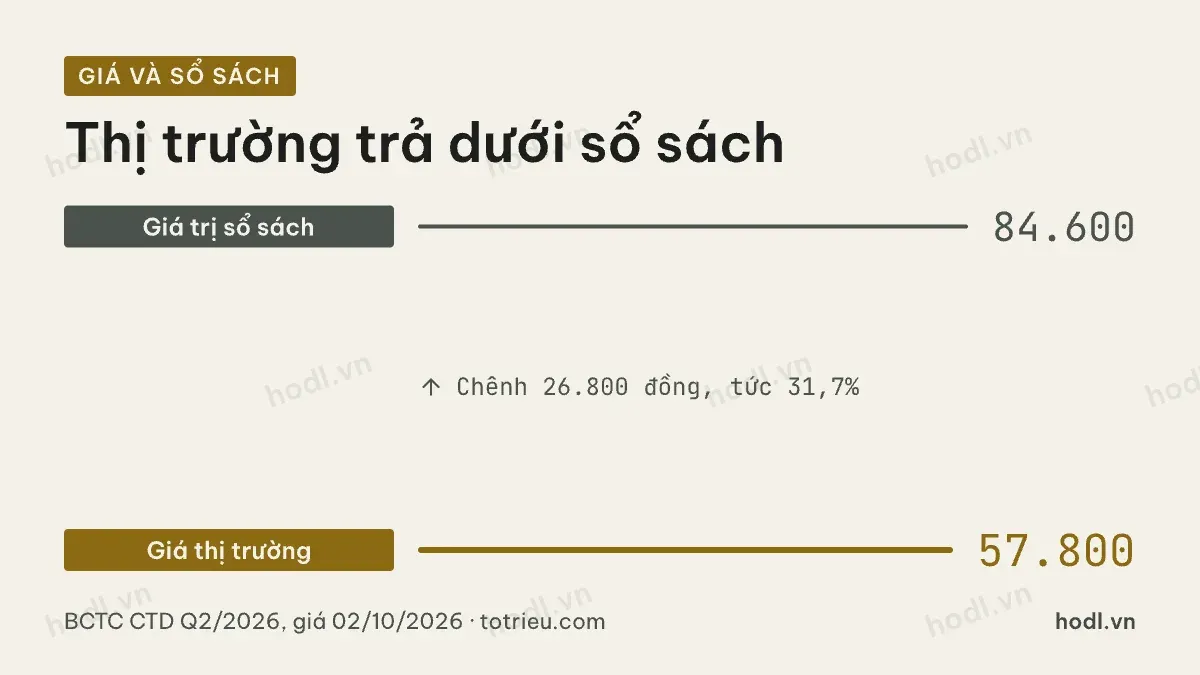
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của Coteccons là 9.651,3 tỷ đồng. Vốn góp của chủ sở hữu là 1.140,3 tỷ đồng, tương ứng khoảng 114,03 triệu cổ phiếu.
Giá trị sổ sách mỗi cổ phiếu vì vậy khoảng 84.600 đồng. Giá đóng cửa phiên 02/10/2026 là 57.800 đồng. Chênh 26.800 đồng, tức 31,7% dưới giá trị sổ sách. Tỷ lệ giá trên giá trị sổ sách khoảng 0,68 lần. Vốn hoá theo giá này là khoảng 6.591 tỷ đồng.
Công ty còn giữ cổ phiếu quỹ với giá trị 264,9 tỷ đồng theo giá gốc. Số cổ phiếu đang lưu hành thực tế vì vậy thấp hơn 114,03 triệu đơn vị, và giá trị sổ sách mỗi cổ phiếu nhỉnh hơn con số trên.
Mức dưới 1 lần nói lên điều gì. Nó nói rằng thị trường chưa tin toàn bộ phần vốn chủ sở hữu ghi trên sổ sẽ về tay cổ đông. Với nhà thầu, nghi ngờ đó thường nhắm vào một chỗ cụ thể, là khoản phải thu.
Khả năng sinh lời trên vốn còn thấp
Tỷ suất lợi nhuận trên vốn chủ sở hữu của Coteccons năm 2025 là 8,65%. Năm 2024 là 4,34%, năm 2023 là 2,26%, năm 2022 là 0,25%, năm 2021 là 0,29%.
Đường đi này cho thấy hai điều. Thứ nhất, công ty vừa thoát khỏi vùng gần như không sinh lời. Thứ hai, mức 8,65% vẫn thấp so với chi phí vốn thông thường.
Tỷ suất lợi nhuận trên tổng tài sản năm 2025 là 2,54%. Khoảng cách giữa 8,65% và 2,54% chính là đòn bẩy. Nợ phải trả trên vốn chủ sở hữu năm 2025 là 2,67 lần.
Một doanh nghiệp có tỷ suất sinh lời dưới 10% thường không xứng với bội số trên 1 lần giá trị sổ sách. Mức 0,68 lần hiện tại do đó không hẳn là rẻ. Nó phản ánh đúng mức sinh lời đang có.
Chất lượng phải thu là rủi ro lớn khi định giá cổ phiếu CTD
Cuối quý II/2026, phải thu ngắn hạn của khách hàng là 15.381,5 tỷ đồng. Dự phòng phải thu khó đòi là 1.374,0 tỷ đồng, tương đương 8,9% số phải thu khách hàng. Tổng khoản phải thu ngắn hạn 16.544,2 tỷ đồng bằng 42,7% tổng tài sản.
Mức dự phòng đã dày lên nhiều năm. Năm 2021 là 661,3 tỷ đồng. Năm 2023 là 1.258,0 tỷ đồng. Năm 2024 là 1.446,7 tỷ đồng. Năm 2025 là 1.297,8 tỷ đồng.
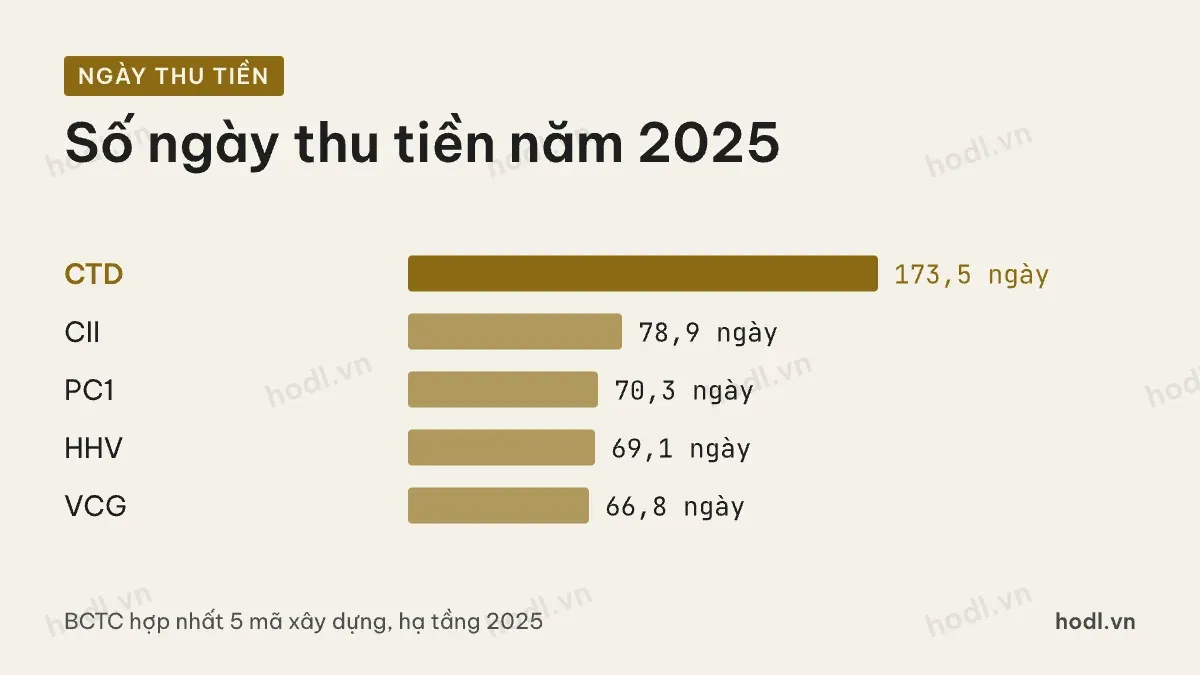
Số ngày thu tiền bình quân năm 2025 của Coteccons là 173,5 ngày. Đặt cạnh nhóm xây dựng và hạ tầng niêm yết, mức này dài nhất. CII ở 78,9 ngày, PC1 ở 70,3 ngày, HHV ở 69,1 ngày, VCG ở 66,8 ngày.
Vì sao con số này quan trọng với người định giá. Vì mỗi đồng dự phòng trích thêm là một đồng trừ thẳng vào vốn chủ sở hữu. Giá trị sổ sách 84.600 đồng mỗi cổ phiếu chỉ đúng nếu phần phải thu còn lại thu được. Dự phòng tăng thêm 1.000 tỷ đồng sẽ hạ giá trị sổ sách mỗi cổ phiếu khoảng 8.800 đồng.
Dòng tiền và trạng thái tiền ròng
Năm 2025, lưu chuyển tiền thuần từ hoạt động kinh doanh âm 830,9 tỷ đồng dù lợi nhuận sau thuế thuộc cổ đông mẹ là 781,3 tỷ đồng. Năm 2024 cũng âm 857,1 tỷ đồng.
Tuy vậy bảng cân đối chưa căng. Cuối quý II/2026, vay ngắn hạn 4.401,3 tỷ đồng cộng vay dài hạn 1.541,7 tỷ đồng là 5.943,0 tỷ đồng. Tiền và đầu tư ngắn hạn là 7.822,8 tỷ đồng. Công ty đang ở trạng thái tiền ròng dương 1.879,8 tỷ đồng.
Tỷ lệ thanh toán hiện hành năm 2025 là 1,30 lần. Vòng quay tiền là 349,5 ngày, gồm 173,5 ngày thu tiền, 78,6 ngày tồn kho và 93,7 ngày trả tiền người bán.
Đọc hai số này cùng nhau mới đủ. Dòng tiền âm nhưng tiền ròng dương nghĩa là công ty đang dùng vốn sẵn có để tài trợ tăng trưởng, chưa phải vay thêm để sống.
Định giá cổ phiếu CTD theo lợi nhuận và giới hạn của cách này
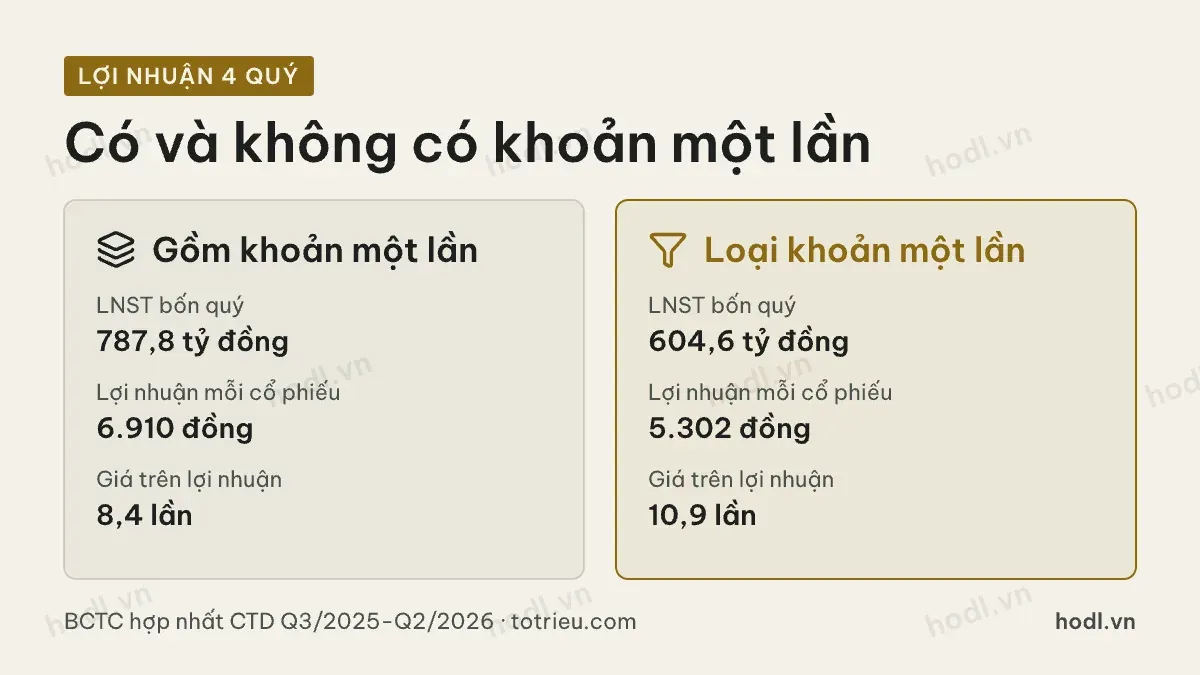
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 787,8 tỷ đồng. Chia cho 114,03 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 6.910 đồng. Với giá 57.800 đồng, tỷ lệ giá trên lợi nhuận khoảng 8,4 lần.
Con số đó có một chỗ hở. Riêng quý III/2025, lợi nhuận khác đóng 183,2 tỷ đồng. Khoản này không lặp lại. Nếu bỏ nó ra, lợi nhuận bốn quý còn khoảng 604,6 tỷ đồng, lợi nhuận mỗi cổ phiếu còn khoảng 5.302 đồng, và tỷ lệ giá trên lợi nhuận lên khoảng 10,9 lần.
Với nhà thầu, giá trên lợi nhuận luôn kém tin cậy hơn giá trên giá trị sổ sách. Lý do đã nói ở trên. Biên lãi gộp chỉ 3,6% nên một thay đổi nhỏ ở chi phí làm lợi nhuận đổi rất nhiều. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Bốn mốc nên theo dõi theo quý
Thứ nhất, số dư phải thu khách hàng. Mốc tham chiếu hiện tại là 15.381,5 tỷ đồng. Phải thu tăng nhanh hơn doanh thu là dấu hiệu tiền về chậm.
Thứ hai, dự phòng phải thu khó đòi. Mốc hiện tại 1.374,0 tỷ đồng. Khoản trích thêm trong kỳ ăn trực tiếp vào lợi nhuận và vốn chủ sở hữu.
Thứ ba, lưu chuyển tiền từ hoạt động kinh doanh. Hai năm liền âm là đủ lâu để theo sát. Quý II/2026 đã dương 2.571,5 tỷ đồng.
Thứ tư, biên lãi gộp. Mốc hiện tại 3,6%. Biên rơi xuống dưới 3% thì phần lãi gộp không còn gánh nổi chi phí quản lý. Người đọc muốn hiểu thêm các thuật ngữ trên có thể xem 162 thuật ngữ báo cáo tài chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
