
Doanh nghiệp khai khoáng kiếm tiền thế nào: than, vonfram, kim loại màu, đá
Nội dung bài10 phần
- Doanh nghiệp khai khoáng kiếm tiền thế nào: than, vonfram, kim loại màu, đá
- Bốn cách kiếm tiền trong ngành
- Than: một khách hàng, nhiều mỏ
- Hầm lò và lộ thiên: chi phí riêng
- MSR: một mỏ, bốn dòng doanh thu
- Kim loại màu: nhiều sản phẩm
- Đá và vật liệu: giá theo mét khối
- Tên mã không nói hết hoạt động
- Tài liệu họp không nêu gì
- Đọc tiếp
Doanh nghiệp khai khoáng kiếm tiền thế nào: than, vonfram, kim loại màu, đá
Các doanh nghiệp khai khoáng trên HODL.VN cùng nằm trong một ngành nhưng kiếm tiền theo những cách rất khác nhau. Bài này đọc thẳng tài liệu họp đại hội đồng cổ đông (ĐHĐCĐ) 2026, báo cáo thường niên 2025 và nghị quyết do chính doanh nghiệp công bố, để trả lời ba câu hỏi: mỗi nhóm bán gì, bán cho ai và giá được hình thành ra sao. Dữ liệu đến 04/11/2026.
Mỗi con số trong bài đi kèm kỳ và nguồn. Chỗ nào tài liệu họp không nêu, bài ghi thẳng "tài liệu không nêu" thay vì suy đoán. Với nhiều mã, việc doanh nghiệp không công bố trữ lượng, giá giả định hay cơ cấu chi phí cũng là thông tin người đọc cần biết.
Bốn cách kiếm tiền trong ngành
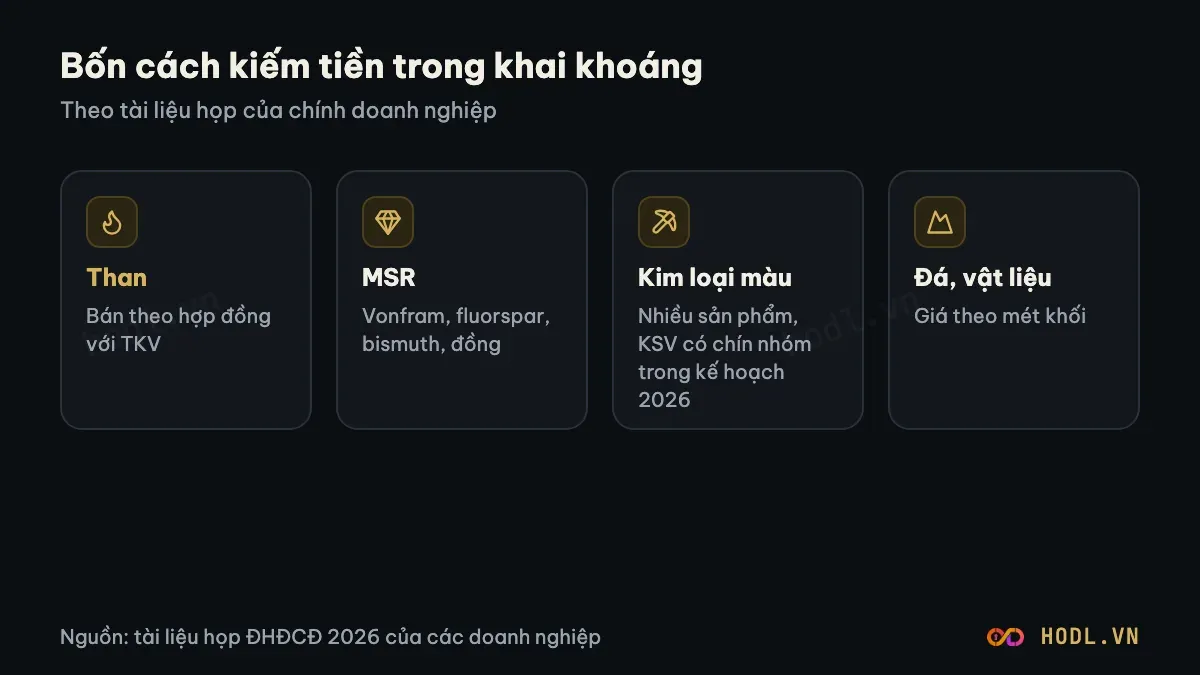
Theo tài liệu họp, ngành chia thành bốn kiểu doanh nghiệp. Than bán theo hợp đồng cho các đơn vị của Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV). MSR bán vonfram, fluorspar, đồng và bismuth từ cùng một mỏ. Nhóm kim loại màu bán nhiều loại tinh quặng và kim loại thỏi. Nhóm đá bán theo mét khối cho công trình hạ tầng.
Nhóm | Mã trong bài | Bán gì | Cách thu tiền theo tài liệu |
|---|---|---|---|
Than | HLC, TVD, NBC, MDC, THT, TD6, CST | Than nguyên khai, than sạch | Hợp đồng với các chi nhánh của TKV, kế hoạch do TKV thông báo |
Vonfram, fluorspar, đồng | MSR | Sản phẩm vonfram, fluorspar axit, tinh quặng đồng, bismuth | Giá APT quốc tế, hợp đồng dài hạn với khách mua và nhà luyện đồng |
Kim loại màu | KSV, KCB, TMG, BKC | Đồng, kẽm, chì, thiếc, sắt, vàng, bạc | Bán tinh quặng và kim loại thỏi, một phần gia công |
Đá và vật liệu | KSB, NNC, DHA, AMC | Đá xây dựng, bột đá | Bán theo mét khối hoặc tấn, KSB thêm cho thuê đất khu công nghiệp |
Than: một khách hàng, nhiều mỏ
Nhóm than trong phiếu (HLC, TVD, NBC, MDC, THT, TD6, CST) bán gần như toàn bộ sản lượng cho TKV, theo hợp đồng phối hợp kinh doanh và hợp đồng mua bán than với các chi nhánh như Tuyển than Cửa Ông, Tuyển than Hòn Gai, Kho vận và Cảng Cẩm Phả.
Kế hoạch sản lượng, doanh thu, lợi nhuận và đầu tư không do doanh nghiệp tự đặt. Tài liệu họp cho biết TKV thông báo qua công văn (số 7138/TKV-KH ngày 12/12/2025 cho kế hoạch 2026), sau đó đại hội thông qua. Tài liệu họp 2026 của các mã cho thấy quy mô giao dịch với TKV trong năm 2025:
- HLC: bán hàng và cung cấp dịch vụ cho TKV và đơn vị liên quan 2.868 tỷ đồng, trên doanh thu thuần 2.874,8 tỷ đồng.
- TVD: mua bán than theo hợp đồng phối hợp kinh doanh 6.668,85 tỷ đồng, bằng 260,18% tổng tài sản.
- NBC: bán than cho Tuyển than Hòn Gai 2.808,6 tỷ đồng, tổng giao dịch với TKV và đơn vị thành viên 3.054 tỷ đồng.
- MDC: bán than cho TKV 2.632,06 tỷ đồng, trên doanh thu 2.656,8 tỷ đồng.
- CST: hợp đồng 714/HĐ-TTCO với Tuyển than Cửa Ông 3.900,6 tỷ đồng (vận chuyển đường sắt), hợp đồng 715/HĐ-TTCO 2.760,8 tỷ đồng (băng tải), cộng 1.153,7 tỷ đồng với Kho vận và Cảng Cẩm Phả, chưa VAT.
- TD6: Tuyển than Cửa Ông 3.808,8 tỷ đồng, Kho vận và Cảng Cẩm Phả 1.656,6 tỷ đồng.
Giá trong các hợp đồng này không công khai. TD6 là mã duy nhất đưa giá vào quyết định kế hoạch: theo Quyết định 3145/QĐ-TĐNCS ngày 04/05/2026, giá bán bình quân than quy sạch là 1.446.637 đồng/tấn, giá thành bình quân 1.435.482 đồng/tấn, chênh lệch 11.155 đồng/tấn (0,77%). Kế hoạch lợi nhuận 2026 của TD6 vì vậy chỉ 32,9 tỷ đồng trên doanh thu 4.268,2 tỷ đồng.
MVB cho thấy mặt còn lại của cơ chế này. Tài liệu họp nêu TKV điều chỉnh giảm giá than tự sản xuất, làm doanh thu 2025 thấp hơn nghị quyết khoảng 116 tỷ đồng.
Cùng kiểu biên mỏng, CST có kế hoạch lợi nhuận 2026 là 36,33 tỷ đồng trên doanh thu 5.434,9 tỷ đồng, HLC là 47,3 tỷ đồng trên 3.142,7 tỷ đồng (lợi nhuận sản xuất than). Thực hiện 2025 của cả nhóm đều vượt kế hoạch: lợi nhuận trước thuế HLC 102,8 tỷ đồng so với kế hoạch 52,0 tỷ đồng, TD6 75,17 tỷ đồng so với 38,1 tỷ đồng.
Hầm lò và lộ thiên: chi phí riêng
Hầm lò (HLC, TVD, NBC, MDC) tốn tiền ở đào lò và đầu tư thiết bị. Kế hoạch 2026 của MDC có đầu tư 306,7 tỷ đồng so với lợi nhuận 29,7 tỷ đồng, của NBC là 391,3 tỷ đồng so với 36,2 tỷ đồng, của TVD là 436 tỷ đồng so với 76,16 tỷ đồng. Riêng NBC, vay và nợ thuê tài chính dài hạn tăng từ 146,2 tỷ đồng lên 274,9 tỷ đồng cuối 2025, và nợ phải trả gấp 3,49 lần vốn chủ sở hữu theo tài liệu họp.
Lộ thiên (THT, TD6, CST) tốn tiền ở bóc đất đá. THT bóc 50.003 nghìn m3 đất đá để lấy 2.500 nghìn tấn than nguyên khai năm 2025, hệ số bóc kế hoạch 20,00 và 17,60 m3/tấn. TD6 bóc 38,2 triệu m3 năm 2025 (hệ số 13,46 m3/tấn), kế hoạch 2026 là 28,4 triệu m3. CST bóc 49.849 nghìn m3 năm 2025 và mua nhiên liệu từ Công ty CP Vật tư - TKV 1.437,8 tỷ đồng, chưa VAT.
Kế hoạch 2026 của CST thu hẹp: 1,8 triệu tấn nguyên khai (năm 2025 là 3,323 triệu tấn) và 32,4 triệu m3 đất đá. Công ty tự mô tả quy mô sản xuất 2026 chỉ tương đương khoảng 50% các năm trước. Giấy phép 280/GP-BTNMT cho công suất thiết kế 4,5 triệu tấn/năm, tuổi mỏ đến 2045.
MVB và CLM không phải than thuần. MVB bán than cho nhiệt điện Na Dương (405.430 tấn), nhiệt điện Cao Ngạn (465.297 tấn) và các đơn vị xi măng của Tổng công ty (285.823 tấn), đồng thời sản xuất xi măng; doanh thu 2025 là 2.551,0 tỷ đồng, lợi nhuận trước thuế 250,57 tỷ đồng. Tài liệu không nêu cơ cấu doanh thu than so với xi măng. CLM không có mỏ: công ty nhập khẩu 4.720.916 tấn, pha trộn 2.345.795 tấn than giao nhiệt điện, tổng doanh thu 2025 là 16.450,9 tỷ đồng, lợi nhuận 99,67 tỷ đồng.
MSR: một mỏ, bốn dòng doanh thu
Mỏ Núi Pháo (Thái Nguyên) cho MSR bốn nhóm sản phẩm. Theo thông cáo kết quả quý IV/2025, doanh thu 2025 là 7.443 tỷ đồng: vonfram 4.458 tỷ đồng (60%), fluorspar 1.432 tỷ đồng (19%), đồng 1.304 tỷ đồng (18%), bismuth 63 tỷ đồng (1%). Theo BCTC hợp nhất quý III/2026, chín tháng 2026 doanh thu đạt 25.687 tỷ đồng, trong đó vonfram 23.965 tỷ đồng (93,3%), fluorspar 1.047 tỷ đồng, đồng 396 tỷ đồng.
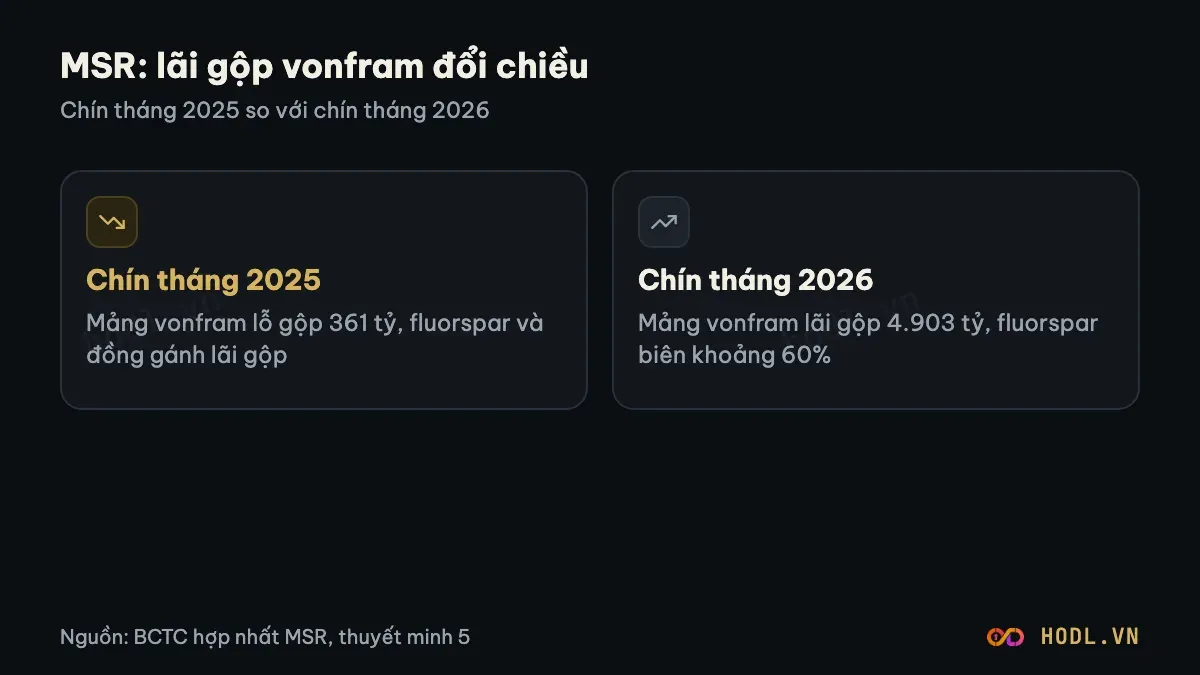
Đóng góp lợi nhuận không đi theo doanh thu. Thuyết minh bộ phận trong BCTC quý III/2026 cho thấy chín tháng 2025 vonfram lỗ gộp 361 tỷ đồng trên doanh thu 2.827 tỷ đồng, còn fluorspar lãi gộp 812 tỷ đồng và đồng 445 tỷ đồng, gánh gần hết tổng lãi gộp 945 tỷ đồng. Chín tháng 2026 vonfram lãi gộp 4.903 tỷ đồng, fluorspar 626 tỷ đồng, đồng 118 tỷ đồng. Chia từ các số này, biên lãi gộp vonfram khoảng 20,5%, fluorspar 59,8%, đồng 29,7% (tỷ lệ chia từ thuyết minh, không phải số công ty công bố).
Biến số quyết định là giá ammonium paratungstate (APT). Theo thông cáo, giá APT Fastmarkets mức Cao bình quân 518 USD/mtu năm 2025, rồi 1.865 USD/mtu quý I, 3.245 USD/mtu quý II và 3.129 USD/mtu quý III/2026, đóng 2.900 USD/mtu ngày 30/09/2026. Giả định giá trong kế hoạch ĐHĐCĐ chỉ từ 1.164 đến 1.246 USD/mtu, và nằm ở thông cáo chứ không có trong tờ trình. Công ty tự nêu độ nhạy: mỗi 100 USD/mtu trên 1.164, doanh thu 2026 thêm khoảng 50 triệu USD và lợi nhuận sau thuế thêm khoảng 10 triệu USD, với sản lượng, cơ cấu và chi phí không đổi.
Giá bán thực nhận thấp hơn giá tham chiếu. Năm 2025, giá bán thực nhận vonfram là 428 USD/mtu so với APT mức Cao bình quân 518 USD/mtu, tức khoảng 83% (tỷ lệ chia ra từ hai số công bố). Công ty không công bố giá thực nhận 2026.
Nguồn nguyên liệu đã đổi. Hồ sơ nhà đầu tư ngày 05/05/2026 cho biết tinh quặng mua ngoài chiếm 65% nguồn cấp của nhà máy chế biến sâu MTC năm 2025, từ 13% năm 2020. Quý III/2026, đầu vào tinh quặng bên thứ ba là 1.680 tấn WO3. Công ty nói biên EBITDA quý III/2026 khoảng 21% vì tỷ trọng tinh quặng mua ngoài tăng. Quặng Núi Pháo được nghiền 2.280 nghìn tấn năm 2025 (giảm 30% do dừng nhà máy dài hạn) và 1.796 nghìn tấn chín tháng 2026, trong khi giấy phép cho chế biến tối đa 3,5 triệu tấn/năm.
Đầu ra có hợp đồng dài hạn. Elmet hoàn tất mua 4,99% vốn ngày 01/10/2026 với giá 124,75 triệu USD, kèm hợp đồng khoảng 1.250 tấn WO3/năm trong hơn 8 năm, giá theo thị trường. GB Innovation gia công tinh quặng thành APT và oxit với phí bằng một tỷ lệ của chỉ số APT Fastmarkets, có giá sàn. Vimico nhận tinh quặng đồng và tinh quặng sunfua từ MSR cho hai nhà máy luyện đồng catot ở Lào Cai.
Về kế hoạch, tờ trình ĐHĐCĐ 2026 (thông qua 99,98%) chỉ có bốn con số: doanh thu thuần hợp nhất 16.000 đến 20.300 tỷ đồng, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số 1.700 đến 2.500 tỷ đồng. Chín tháng 2026 thực hiện doanh thu 25.687 tỷ đồng và 4.350 tỷ đồng lợi nhuận. Fluorspar, đồng và bismuth đi ngược: sản lượng chín tháng 2026 giảm 31%, 46% và 75% do quặng cấp liệu nghèo hơn, theo thông cáo quý III.
Kim loại màu: nhiều sản phẩm
KSV (Vimico) không thuần đồng chì kẽm. Kế hoạch 2026, được ĐHĐCĐ thông qua 100% số phiếu ngày 22/04/2026, gồm tinh quặng đồng 88.796 tấn, đồng katốt 30.000 tấn, kẽm thỏi 8.316 tấn, thiếc thỏi 180 tấn, quặng sắt 223.130 tấn, phôi thép 165.000 tấn, axit sunfuric 128.726 tấn, vàng 940 kg, bạc 2.995 kg và tinh quặng chì 3.717 tấn. Doanh thu hợp nhất kế hoạch 13.841 tỷ đồng. Năm 2025, doanh thu hợp nhất đã kiểm toán là 14.636,3 tỷ đồng, lợi nhuận sau thuế hợp nhất 1.908,4 tỷ đồng.
Chỉ tiêu lợi nhuận 2026 của KSV là 2.042 tỷ đồng, thấp hơn lợi nhuận trước thuế 2025 là 2.453,7 tỷ đồng. Tài liệu nhận định giá kim loại màu "đang ở mức thuận lợi" và nêu nguyên nhân ở phía chi phí: khai thác xuống sâu, hàm lượng nghèo dần, giấy phép chậm. Phôi thép là mảng yếu: Gang thép Cao Bằng lỗ 2024 và 2025 vì giá phôi giảm.
KCB sống bằng bãi thải. Mỏ thiếc Tĩnh Túc đã cạn quặng gốc, công ty tận thu thiếc trong đất đá bãi thải với hàm lượng đầu vào thực tế 0,0132% Sn, khoảng 132 g thiếc mỗi tấn đất quặng. Năm 2025 KCB sản xuất 123,98 tấn thiếc thỏi 99,75%. Giá thành tiêu thụ thiếc thỏi là 772,4 triệu đồng/tấn, giá bán thực hiện 886 triệu đồng/tấn. Kế hoạch 2026: thiếc thỏi 120 tấn, doanh thu 118,892 tỷ đồng, lợi nhuận trước thuế 8,561 tỷ đồng. Tài liệu không nêu giá thiếc quốc tế; giả định giá chỉ có giá dầu 19.000 đồng/lít và giá tính thuế tài nguyên tinh quặng 24.480.000 đồng/tấn.
TMG là nhà máy kẽm điện phân có phần gia công. Kế hoạch 2026 kẽm thỏi 11.900 tấn, trong đó 8.500 tấn tự sản xuất và 3.400 tấn gia công, vì nguồn quặng của công ty không đủ cho nhà máy luyện. Thực hiện 2025: kẽm thỏi 12.050 tấn, axit sunfuric 18.050 tấn, tinh quặng chì sunfua 3.597 tấn. Kế hoạch 2026 doanh thu 1.434,966 tỷ đồng, lợi nhuận trước thuế 150,126 tỷ đồng, dự kiến cổ tức tiền 50,5%.
BKC đang chuyển từ chì kẽm sang điện phân kẽm. Năm 2025 công ty khai thác 27.128,95 tấn quặng nguyên khai từ hai mỏ, sản xuất 5.201,38 tấn tinh quặng chì, 5.096,07 tấn tinh quặng kẽm và 4.805,77 tấn chì kim loại, tuyển quặng thuê bên ngoài. Dự án điện phân kẽm 30.000 tấn kẽm thỏi/năm có tổng mức đầu tư 1.200 đến 1.300 tỷ đồng, vay ngân hàng 70%; tài liệu họp tự tính hoàn vốn 7,06 năm, IRR sau thuế 9,81%. Kế hoạch 2026 doanh thu 551,5 tỷ đồng, lợi nhuận sau thuế 69,59 tỷ đồng, nhu cầu vốn đầu tư 736,3 tỷ đồng.
HGM là antimon xuất khẩu. Bộ tài liệu bài này dùng không có báo cáo thường niên 2025 và tài liệu họp ĐHĐCĐ 2026 của HGM, nên số liệu gần nhất là báo cáo thường niên 2024: sản xuất 684,7 tấn kim loại antimon, tiêu thụ 756,34 tấn, doanh thu 370,45 tỷ đồng, lợi nhuận trước thuế 229,79 tỷ đồng.
Đá và vật liệu: giá theo mét khối
KSB vừa bán đá vừa cho thuê đất khu công nghiệp. Kế hoạch 2026 theo nghị quyết đại hội 19/06/2026: doanh thu đá 905,85 tỷ đồng, khu công nghiệp 62,5 tỷ đồng, khác 49,65 tỷ đồng, tổng khoảng 1.018 tỷ đồng, lợi nhuận trước thuế 208 tỷ đồng. Giá bán đá 1x2 là 250.000 đồng/m3 ở mỏ Tam Lập và 200.000 đến 205.000 đồng/m3 ở mỏ Tân Mỹ; đá 0x4 từ 135.000 đến 175.000 đồng/m3. Sản lượng 2025 là 3.205.106 m3 (91,03% kế hoạch), sáu tháng đầu 2026 là 1.723.000 m3 (43% kế hoạch).
NNC có đúng một mỏ đang chạy là Mũi Tàu. Mỏ Núi Nhỏ, nơi lấy tên công ty, hết hạn giấy phép 31/12/2019 và đã được duyệt đóng cửa. Mũi Tàu khai thác 1,0 triệu m3/năm theo giấy phép đến năm 2043, mang về doanh thu 409,872 tỷ đồng và lợi nhuận trước thuế 183,646 tỷ đồng năm 2025 (kế hoạch 226 tỷ đồng và 55 tỷ đồng). Kế hoạch 2026: doanh thu 360 tỷ đồng, lợi nhuận 120 tỷ đồng. Tài liệu không nêu giá bán.
DHA có bốn mỏ với mức sinh lời rất lệch. Theo bảng trong báo cáo thường niên 2025, năm 2025 Núi Gió 2 đạt doanh thu 141,94 tỷ đồng và lợi nhuận trước thuế 54,99 tỷ đồng (biên 38,7%), Tân Cang 3 đạt 177,07 tỷ đồng và 46,75 tỷ đồng (26,4%), Thạnh Phú 2 đạt 76,36 tỷ đồng và 7,47 tỷ đồng (10%), còn Tây Kà Rôm 1 lỗ 3,18 tỷ đồng. Lợi nhuận trước thuế hợp nhất là 132,814 tỷ đồng.
AMC bán bột đá vôi trắng siêu mịn CaCO3 chứ không bán đá. Năm 2025 công ty tiêu thụ 97.975,88 tấn, doanh thu và thu nhập khác 171,367 tỷ đồng, 60% doanh thu từ xuất khẩu (Campuchia, Ấn Độ). Kế hoạch 2026 khai thác tại mỏ 69.833 tấn trong khi sản xuất bột đá 100.470 tấn, nghĩa là khoảng 30% nguyên liệu phải mua ngoài.
Tên mã không nói hết hoạt động
Một nhóm mã mang tên gợi ra một nghề nhưng tài liệu họp mô tả nghề khác:
- PAT là nhà máy luyện phốt pho vàng ở Khu công nghiệp Tằng Loỏng (Lào Cai), không có mỏ apatit. Công ty nhập apatit từ Ai Cập và đang tìm nguồn Kazakhstan, Maroc. Doanh thu thuần 2025 là 1.923,4 tỷ đồng, xuất khẩu chiếm 90,38%. Kế hoạch 2026: phốt pho 17.500 tấn, doanh thu 2.100 tỷ đồng, lợi nhuận sau thuế 280 tỷ đồng.
- GLC là vàng gốc, mỏ Minh Lương (Lào Cai), không phải kinh doanh vàng. Giấy phép hết hạn 26/04/2019, năm 2024 và 2025 không khai thác, doanh thu thuần 2025 là 5,558 tỷ đồng.
- BMC làm sa khoáng titan (ilmenite, zircon, rutile, monazite) và xỉ titan. Tài liệu không có đá granit. Mỏ đang dừng vì giấy phép hết hạn, doanh thu 2025 là 119,902 tỷ đồng.
- HMR chủ yếu là tà vẹt bê tông và xây lắp đường sắt: xây lắp chiếm 19,64 tỷ đồng trong 27,61 tỷ đồng giá trị sản lượng 2025 (71%). Giấy phép mỏ đá Hoàng Mai B hết hạn 23/10/2025.
- MIC chế biến cát trắng từ mỏ Hương An (Đà Nẵng), sản lượng 300.299 tấn năm 2025, và dừng khai thác từ 28/07/2025.
Tài liệu họp không nêu gì
- Giá giả định: phần lớn doanh nghiệp không nêu. Chỉ MSR (APT), TD6 (giá bán và giá thành bình quân), KCB (giá dầu, giá tính thuế tài nguyên) và KSB (giá bán đá) có số giá. Tài liệu họp của KSV, TMG, BKC, NNC, DHA, AMC, PAT không có giá hàng hoá.
- Trữ lượng: tài liệu của HLC, TVD, MDC, TD6, KSV, TMG, BKC, DHA, HMR và BMC không nêu số. Những mã có số là THT, CST, KSB, NNC, AMC và MSR.
- Cơ cấu giá vốn: MSR không nêu giá vốn theo khoản mục; KSV, TMG và BKC không nêu giá thành theo sản phẩm.
- Số và hạn giấy phép: NBC, TMG, BKC, DHA, BMC và KSB (số giấy phép từng mỏ) không nêu.
Đọc tiếp
Rủi ro riêng của từng mã nằm ở bài rủi ro cổ phiếu khai khoáng, đối chiếu tiêu chí ở bài so sánh cổ phiếu khai khoáng. Tên khoản mục tra ở 162 thuật ngữ báo cáo tài chính, cấu trúc báo cáo ở bài học về cấu trúc báo cáo tài chính.
Tổng quan nhóm và danh sách mã theo vốn hóa: Cổ phiếu khoáng sản, kèm Cổ phiếu vonfram, đồng, vàng và các khoáng sản khác.
Nội dung trên chỉ giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
