
Rủi ro riêng của cổ phiếu khai khoáng: giấy phép, phí quyền khai thác, trữ lượng
Nội dung bài11 phần
- Rủi ro riêng của cổ phiếu khai khoáng: giấy phép, phí quyền khai thác, trữ lượng
- Giấy phép hết hạn: dừng mỏ
- Gia hạn thành công, gia hạn chờ
- MSR: phí quyền khai thác 981 tỷ
- KSB: Thông tư 99 và thuê đất
- DHA: đất quốc phòng và mỏ lãi nhất
- Trữ lượng và hàm lượng cạn dần
- Địa chất hầm lò và tồn kho than
- Phụ thuộc giá và xuất khẩu
- Điều tài liệu không nêu
- Đọc tiếp
Rủi ro riêng của cổ phiếu khai khoáng: giấy phép, phí quyền khai thác, trữ lượng
Rủi ro của doanh nghiệp khai khoáng khác doanh nghiệp thông thường ở chỗ nó gắn với tài nguyên hữu hạn và với quyết định của cơ quan cấp phép. Một công ty có thể kinh doanh tốt mà vẫn phải dừng mỏ khi giấy phép hết hạn. Bài này lấy các rủi ro do chính doanh nghiệp nêu trong tài liệu họp đại hội đồng cổ đông (ĐHĐCĐ) 2026, báo cáo thường niên 2025 và nghị quyết, kèm số liệu của từng mã. Dữ liệu đến 04/11/2026.
Bài chỉ nêu những rủi ro có trong tài liệu của doanh nghiệp. Chỗ tài liệu không nêu số liệu, bài ghi rõ "tài liệu không nêu" và không suy đoán.
Giấy phép hết hạn: dừng mỏ
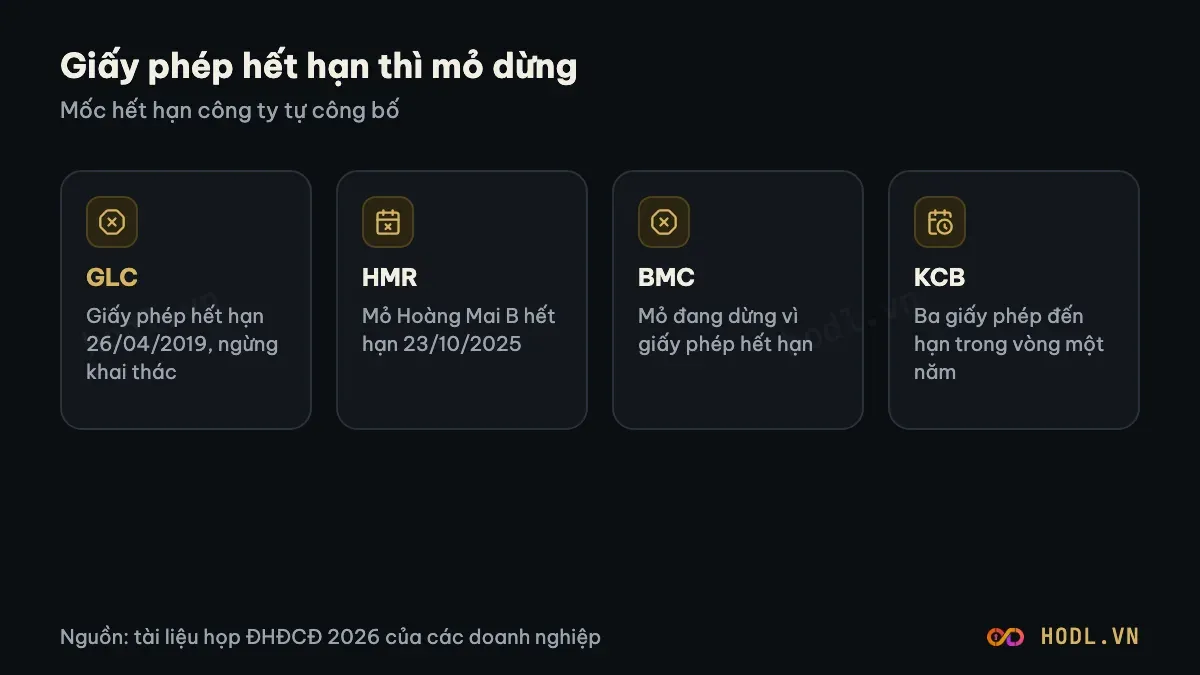
Ba mã trong nhóm mô tả thẳng việc mỏ ngừng vì giấy phép hết hạn, và mỗi mã chịu hậu quả khác nhau.
GLC là vàng gốc, mỏ Minh Lương (Lào Cai), không phải kinh doanh vàng. Giấy phép khai thác số 2915/GP-BTNMT cấp ngày 19/12/2016, hết hạn ngày 26/04/2019, giấy chứng nhận đầu tư cũng hết hạn. Năm 2024 và 2025 công ty không khai thác, không bán tinh quặng. Doanh thu thuần 2025 là 5,558 tỷ đồng, lỗ sau thuế 3,578 tỷ đồng. Nợ phải trả khoảng 32,09 tỷ đồng, nhiều hơn tổng tài sản 18,25 tỷ đồng. Kế hoạch 2026 không có chỉ tiêu doanh thu hay sản lượng, chỉ có việc hoàn thiện thủ tục xin giấy phép. Số trữ lượng 92.670 tấn quặng trong tài liệu là số của giấy phép 2016, không phải trữ lượng còn lại.
BMC làm sa khoáng titan và xỉ titan; tài liệu không có đá granit. Việc khai thác mỏ đã dừng vì giấy phép hết hạn, công ty đang hoàn tất thủ tục đóng cửa mỏ và xin mỏ titan mới. Số giấy phép và ngày hết hạn tài liệu không nêu. Hậu quả hiện ra ở nguyên liệu: công ty dùng nhiều nguyên liệu mua ngoài, giá đầu vào tăng. Doanh thu 2025 là 119,902 tỷ đồng (87,52% kế hoạch, bằng 61,4% năm 2024). Kế hoạch 2026 chỉ còn doanh thu 74 tỷ đồng, lợi nhuận trước thuế 5,8 tỷ đồng, cổ tức 3% (năm 2025 là 6,5%).
HMR chủ yếu là tà vẹt bê tông và xây lắp đường sắt. Giấy phép khai thác mỏ đá Hoàng Mai B số 1091QĐ/QLNT cấp ngày 23/10/1995, thời hạn 30 năm, hết hạn 23/10/2025, đang chờ gia hạn. Kiểm toán nêu việc này thành vấn đề nhấn mạnh, Ban kiểm soát kiến nghị hỗ trợ xin cấp lại. Với quy mô nhỏ, doanh thu 2025 của HMR là 49,666 tỷ đồng, lợi nhuận trước thuế 4,098 tỷ đồng. Tài liệu nêu rủi ro lớn hơn của xây lắp: giải ngân chậm, nghiệm thu và quyết toán lâu làm tăng nợ phải thu.
MIC cũng rơi vào tình huống tương tự. Công ty phải dừng khai thác cát trắng Hương An từ 28/07/2025 do chậm thủ tục gia hạn chủ trương đầu tư. Kế hoạch 2026 (thông qua 20/06/2026) có doanh thu thuần 176,52 tỷ đồng nhưng lợi nhuận trước thuế chỉ 0,365 tỷ đồng, và Ban điều hành lập sẵn phương án lương cho trường hợp ngừng sản xuất kéo dài. Năm 2025 không chia cổ tức.
Gia hạn thành công, gia hạn chờ
Không phải giấy phép nào cũng dừng mỏ. HLC có giấy phép hạn 28/11/2025, được điều chỉnh bằng Quyết định 2394/GP-BNNMT ngày 27/06/2025: gia hạn tới 28/11/2038 và mở rộng chiều sâu từ -50/-300 xuống -50/-570. MDC có giấy phép 2760/GP-BTNMT hạn 31/12/2025, được điều chỉnh bằng Quyết định 4761/QĐ-BNNMT ngày 10/11/2025; tài liệu không nêu hạn mới.
Ở chiều ngược lại, KCB có ba giấy phép đều đến hạn trong vòng một năm:
- Bãi thải Thap Luc Phan: giấy phép tận thu số 2643/GP-UBND kết thúc 24/12/2025, chưa gia hạn vì chưa có khoanh định khu vực đấu giá hoặc không đấu giá.
- Bãi thải Khu Tây: giấy phép số 2451/GP-UBND hết hạn 09/12/2026, hồ sơ gia hạn phải nộp trước 09/11/2026.
- Mỏ sắt Nà Lũng: giấy phép hết hiệu lực 19/04/2026, UBND tỉnh đã chấp thuận chủ trương và nhà đầu tư theo Quyết định 237/QĐ-UBND ngày 25/02/2026.
Tài liệu không giải thích công ty vận hành ra sao trong thời gian chờ gia hạn bãi thải Thap Luc Phan, nhưng kế hoạch 2026 vẫn có thiếc thỏi 120 tấn.
Giấy phép chậm còn làm lệch kế hoạch ở các mã chưa dừng mỏ. TVD thực hiện lộ thiên 2025 chỉ 25 nghìn tấn trên kế hoạch 100 nghìn tấn và bóc đất 3,1 nghìn m3 trên 1,675 triệu m3, vì giấy phép lộ thiên cấp muộn. MVB ngừng khai thác mỏ Núi Hồng từ 01/07/2025 do cạn trữ lượng theo giấy phép, dự án nâng công suất chưa được cấp phép. KSV có dự án mở rộng mỏ đồng Sin Quyền chưa được cấp phép vì vướng 13,50 ha thuộc khu vực cấm hoạt động khoáng sản. TD6 cho biết đã chờ 235 ngày để Chính phủ cho dùng quy hoạch năng lượng quốc gia làm cơ sở cấp phép khai thác than, ảnh hưởng một số gói thầu.
Cuối cùng là giấy phép chưa đứng tên công ty. Mỏ Châu Quang của AMC có giấy phép đến 31/08/2034 nhưng vẫn mang tên Tổng Công ty Hợp tác Kinh tế (cổ đông lớn), công ty đang làm thủ tục chuyển tên và kiểm toán nhấn mạnh việc này. Tại đại hội, cổ đông gọi việc tự chủ nguyên liệu và chuyển quyền mỏ là "sống còn".
MSR: phí quyền khai thác 981 tỷ
MSR có một rủi ro riêng, lớn và đã thành số. Theo Quyết định 1640/QĐ-BTNMT ngày 23/08/2021, phí quyền khai thác của mỏ Núi Pháo được tính trên giá tính thuế của quặng vonfram, thay vì của sản phẩm công nghiệp. Công ty không đồng ý, đã nộp tạm và ghi khoản phải thu 980,8 tỷ đồng, không đổi giữa 31/12/2025, 01/01/2026 và 30/09/2026. Công ty chưa ghi nhận nghĩa vụ bổ sung.
Ngày 30/07/2026, UBND Thái Nguyên ra Quyết định 2429/QĐ-UBND duyệt giá tính thuế tài nguyên sản phẩm công nghiệp của Núi Pháo giai đoạn 2016 đến 2024. Công ty đã nộp thuế tài nguyên bổ sung và ghi nhận trong báo cáo bán niên 2026, nhưng tài liệu không nêu số tiền. Vấn đề thứ hai, khung giá quặng vonfram, chưa xong tại ngày phát hành BCTC quý III/2026, nên phí theo Quyết định 1640 chưa được tính lại. Khoản 980,8 tỷ đồng chiếm khoảng 2,4% tổng tài sản ngày 30/09/2026 (tỷ lệ chia từ hai số trong BCTC).
Ngoài phí, MSR nêu trong báo cáo thường niên các rủi ro khác: giá hàng hoá đặc biệt vonfram, phụ thuộc tinh quặng mua ngoài và chính sách xuất khẩu, giảm trữ lượng và hàm lượng, rủi ro cấp phép. Trữ lượng của MSR có hai lớp khác bản chất. Lớp đã có giấy phép là 14,6 triệu tấn quặng, theo Quyết định 639/QĐ-BNNMT ngày 13/02/2026, hiệu lực 5,5 năm. Lớp còn lại là khoảng 115 triệu tấn (Núi Pháo Mở Rộng khoảng 55,19 triệu tấn, Núi Chiêm khoảng 60 triệu tấn) chỉ là tiềm năng trong quy hoạch, chưa thăm dò, công ty tự ghi phụ thuộc kết quả thăm dò và phê duyệt. Con số 28 triệu tấn là quy mô dự án khai thác hầm lò, chưa phải khối lượng được cấp phép.
KSB: Thông tư 99 và thuê đất
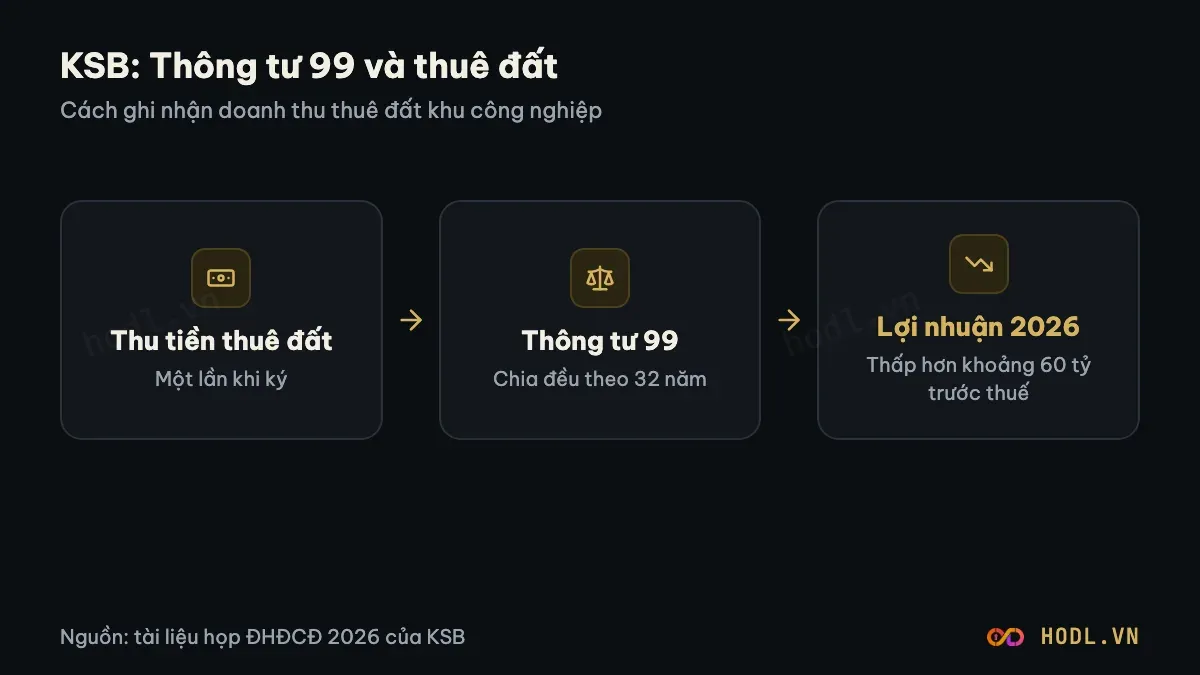
KSB cho thấy một rủi ro không nằm ở mỏ. Theo hỏi đáp ĐHĐCĐ 2026, doanh thu thuê đất khu công nghiệp ghi nhận theo Thông tư 99 phải chia đều theo thời hạn thuê còn lại (32 năm) thay vì ghi một lần. Năm 2025 công ty ghi một lần hợp đồng khoảng 104 tỷ đồng, năm 2026 mất khoảng 60 tỷ đồng lợi nhuận trước thuế vì quy tắc này.
Kết quả là kế hoạch 2026 có doanh thu khu công nghiệp 62,5 tỷ đồng, trong khi doanh thu đá tăng lên 905,85 tỷ đồng. Lợi nhuận trước thuế kế hoạch 208 tỷ đồng so với 174,9 tỷ đồng năm 2025, dù kế hoạch đầu tư 2026 lên tới 1.972,7 tỷ đồng, trong đó khu công nghiệp 1.774,8 tỷ đồng. Bản dự thảo trong báo cáo thường niên (doanh thu 1.090,15 tỷ đồng, lợi nhuận 238,75 tỷ đồng) đã được hạ xuống 1.018 tỷ đồng và 208 tỷ đồng trước đại hội. Công ty không chia cổ tức 2025 để dồn vốn cho hai khu công nghiệp, và phát hành 114.443.703 cổ phiếu tỷ lệ 1:1 giá 10.000 đồng để trả nợ ngân hàng.
Phía mỏ, Phước Vĩnh có giấy phép đến 21/06/2027 và công ty nói "trữ lượng không còn nhiều", Tân Mỹ đến 2029. Tam Lập 3 mới khai thác từ 07/2025, sáu tháng đầu 2026 chỉ đạt 80.000 đến 90.000 m3/tháng so với kế hoạch 120.000 m3/tháng vì thủ tục thuê đất mở rộng hiện trường. Hỏi đáp cũng nêu một số mỏ bị truy thu thêm tiền cấp quyền với trữ lượng bảo vệ.
DHA: đất quốc phòng và mỏ lãi nhất
DHA có mỏ sinh lời cao nhất nhưng gặp trở ngại về đất. Theo bảng trong báo cáo thường niên 2025, mỏ Núi Gió 2 đóng góp lợi nhuận trước thuế 54,99 tỷ đồng, biên 38,7%, trong lợi nhuận hợp nhất 132,814 tỷ đồng. Kế hoạch 2026 chỉ để mỏ này 100.000 m3 (năm 2025 là 572.800 m3) và 6,41 tỷ đồng lợi nhuận, vì gia hạn thuê đất vướng quy hoạch đất quốc phòng; công ty đã gửi văn bản lên UBND tỉnh Đồng Nai.
Thạnh Phú 2 thiếu bãi chứa đất phủ, chưa xong thủ tục thông moong với mỏ Thạnh Phú 1 và vướng giấy phép vận chuyển khoáng sản. Mỏ thay thế là Tây Kà Rôm 1 (Khánh Hòa), mua lại năm 2025, lỗ 3,18 tỷ đồng năm 2025, kế hoạch 410.000 m3 và 13,66 tỷ đồng lợi nhuận, nhưng phải phân bổ lợi thế thương mại 9,26 tỷ đồng. Lợi nhuận trước thuế hợp nhất kế hoạch 2026 là 83,808 tỷ đồng. Tài liệu không nêu số giấy phép, hạn giấy phép và trữ lượng của DHA.
Trữ lượng và hàm lượng cạn dần
Nhiều doanh nghiệp tự nêu tài nguyên suy giảm:
- KCB: mỏ thiếc Tĩnh Túc cạn quặng gốc, hàm lượng đầu vào khi tuyển 0,0132% Sn, khoảng 132 g thiếc mỗi tấn đất quặng. Giá thành tiêu thụ thiếc thỏi 772,4 triệu đồng/tấn so với giá bán 886 triệu đồng/tấn. Vimico nêu khả năng sáp nhập KCB vào Gang thép Cao Bằng sau 2030 nếu hết đất tận thu.
- TMG: hàm lượng quặng nguyên khai thực tế "giảm nhiều so với tài liệu lập dự án", nên kẽm thỏi kế hoạch 2026 có 3.400 trong 11.900 tấn là gia công. KSV mô tả các mỏ truyền thống "gần đến giới hạn trữ lượng".
- BKC: nguồn tài nguyên mỏ hiện hữu suy giảm nhanh, điểm mỏ mới chưa được cấp phép thăm dò vì chưa phê duyệt danh mục đấu giá hoặc không đấu giá. Quặng nguyên khai 2025 chỉ 27.128,95 tấn.
- KSV: hàm lượng nghèo dần; kế hoạch 2026 khai 2,05 triệu tấn quặng hàm lượng 1,059% Cu tại Sin Quyền cùng 20,5 triệu m3 đất đá.
- THT: còn 13.335.556 tấn than địa chất cuối 2025, giấy phép 500/GP-BNNMT cấp 18/11/2025 với mức sâu -250 m, khai thác 2,5 triệu tấn nguyên khai/năm.
- CST: trữ lượng được phép khai thác 53.309.000 tấn, nhưng tài liệu không nêu mốc ngày của con số, nên chưa biết đây là số còn lại hay số ban đầu.
- NBC: số 32 triệu tấn trong báo cáo là thiết kế lộ thiên năm 1983, không phải trữ lượng hầm lò hiện nay. Tài liệu không nêu trữ lượng hầm lò còn lại.
HGM thuộc nhóm trữ lượng bị tách thành nhiều con số khác định nghĩa. Hội đồng đánh giá ngày 06/12/2022 nêu tài nguyên còn lại 537 nghìn tấn quặng. Báo cáo đánh giá tác động môi trường được duyệt tháng 09/2026 nêu trữ lượng trong thiết kế mỏ khoảng 281.047 tấn. Hai con số này không cộng được với nhau và bài không gộp thành một.
Địa chất hầm lò và tồn kho than
Hầm lò có rủi ro địa chất cụ thể. Lò chợ 11-1.10 của HLC xuất lộ nước 150 m3/giờ từ 07/11/2024 và phải dừng. Lò chợ cơ giới hoá của NBC xuất lộ nước khoảng 60 m3/giờ. MDC bắt đầu khai thác dưới mức -250 từ 2026, đối mặt áp lực mỏ, khí, nhiệt, nước, và phải chuyển lò chợ 18 lần mỗi năm. Ở lộ thiên, CST gặp tụt lún bờ mỏ phía Tây Nam và chưa thoả thuận ranh giới khu D với mỏ Đông Đá Mài; MVB gặp trượt bờ mỏ khu III Na Dương.
Với than, rủi ro đầu ra là tồn kho khi điện cần ít than hơn. Tài liệu họp nêu thuỷ điện tăng phát làm nhiệt điện chạy cầm chừng. Hệ quả cuối 2025: tồn kho HLC 581,95 tỷ đồng, tăng 130% so với đầu năm (than tồn 339.722 tấn); tồn kho TD6 947,5 tỷ đồng, bằng 63,5% tài sản ngắn hạn, nợ trên vốn chủ 2,64 lần; tồn kho NBC 301,3 tỷ đồng, nợ phải trả 3,49 lần vốn chủ. Giá bán than do TKV điều chỉnh, như trường hợp MVB bị giảm giá than tự sản xuất khoảng 116 tỷ đồng.
Phụ thuộc giá và xuất khẩu
Một số mã gắn với thị trường nước ngoài hoặc giá quốc tế:
- MSR nêu giá vonfram là rủi ro đầu tiên; tinh quặng mua ngoài chiếm 65% nguồn cấp nhà máy chế biến sâu năm 2025.
- PAT xuất khẩu 90,38% doanh thu 2025 (Nhật Bản, Ấn Độ, Hàn Quốc), nhập apatit từ Ai Cập, tiêu thụ khoảng 257 triệu kWh điện mỗi năm. Công ty nêu rủi ro môi trường gồm khói bụi, chất thải rắn, nước.
- AMC có 60% doanh thu xuất khẩu sang Campuchia và Ấn Độ, phụ thuộc chính sách nhập khẩu của hai nước này.
- MIC chịu thuế xuất khẩu cát trắng 30% và thuế tài nguyên 15%, ký quỹ phục hồi môi trường mỏ Hương An hàng chục tỷ đồng. Công ty nêu chính sách xuất khẩu cát silic "không ổn định".
- BKC nêu dự án điện phân kẽm chịu rủi ro giá kẽm quốc tế giảm mạnh và biến động tỷ giá, kèm nhu cầu vốn 736,3 tỷ đồng năm 2026 so với lợi nhuận sau thuế kế hoạch 69,59 tỷ đồng.
- HGM nêu phụ thuộc xuất khẩu antimon; báo cáo thường niên 2024 ghi khoản dự phòng phục hồi môi trường 9,85 tỷ đồng trong nợ dài hạn.
Điều tài liệu không nêu
Tài liệu của các doanh nghiệp không cho phép đánh giá đầy đủ ở một số điểm. NNC, DHA, BKC, TMG và BMC không nêu số giấy phép hay hạn đầy đủ. KSV, TMG và BKC không nêu giá thành theo sản phẩm. HGM không có báo cáo thường niên 2025 và tài liệu họp ĐHĐCĐ 2026 trong bộ tài liệu bài này đã đọc. Mức dự phòng hoàn nguyên mỏ chỉ có ở HGM và MIC (ký quỹ), các mã còn lại không nêu trong tài liệu đã đọc.
Đọc tiếp
Mô tả cách kiếm tiền từng nhóm ở bài doanh nghiệp khai khoáng kiếm tiền thế nào, bảng đối chiếu theo tiêu chí ở bài so sánh cổ phiếu khai khoáng. Cấu trúc báo cáo ở bài học về cấu trúc báo cáo tài chính, tên khoản mục ở 162 thuật ngữ báo cáo tài chính.
Tổng quan nhóm và danh sách mã theo vốn hóa: Cổ phiếu khoáng sản, kèm Cổ phiếu vonfram, đồng, vàng và các khoáng sản khác.
Nội dung trên chỉ giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
