
Thuế cổ tức: 5% với cổ tức tiền và cách tính khi nhận cổ tức bằng cổ phiếu
Nội dung bài4 phần
Thuế cổ tức với cá nhân là 5% trên số cổ tức nhận được. Tuy vậy, cổ tức tiền và cổ tức bằng cổ phiếu nộp theo hai cách khác nhau. Cổ tức tiền bị trừ thuế ngay trước khi về tài khoản. Cổ tức bằng cổ phiếu thì chưa phải nộp lúc nhận, mà để dành tới lúc bán. Nhiều người không biết điểm thứ hai, nên bất ngờ khi tiền bán bị trừ nhiều hơn 0,1%. Bài này giải thích hai trường hợp theo luật thuế đang hiệu lực, dữ liệu đến 02/10/2026.
Cổ tức là thu nhập từ đầu tư vốn, thuế suất 5% theo Điều 12 Luật 109/2025/QH15.
Cổ tức tiền: công ty trả cổ tức khấu trừ thuế trước khi trả.
Cổ tức bằng cổ phiếu: chưa nộp khi nhận, nộp 5% tính trên mệnh giá khi bán.
Khi bán, phần thuế này cộng thêm vào thuế chuyển nhượng 0,1%.
Thuế cổ tức theo luật mới
Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ 01/07/2026. Khoản 3 Điều 3 xếp lợi tức cổ phần vào thu nhập từ đầu tư vốn. Khoản 1 Điều 12 quy định thuế với thu nhập này bằng thu nhập tính thuế nhân thuế suất 5%.
Thu nhập tính thuế là các khoản nhận được theo từng lần phát sinh, không cộng dồn cả năm. Thời điểm xác định là lúc tổ chức trả thu nhập hoặc lúc bạn nhận được thu nhập. Cá nhân không cư trú cũng chịu 5% theo Điều 22.
Nghị định 253/2026/NĐ-CP ngày 30/06/2026 hướng dẫn chi tiết. Khoản 2 Điều 9 nêu rõ cổ tức nhận được từ việc góp vốn mua cổ phần là thu nhập từ đầu tư vốn. Khoản 3 Điều 9 xếp thêm cổ tức trả bằng cổ phiếu và cổ phiếu phát hành từ nguồn vốn chủ sở hữu vào cùng nhóm.
Thuế cổ tức tiền mặt: trừ trước
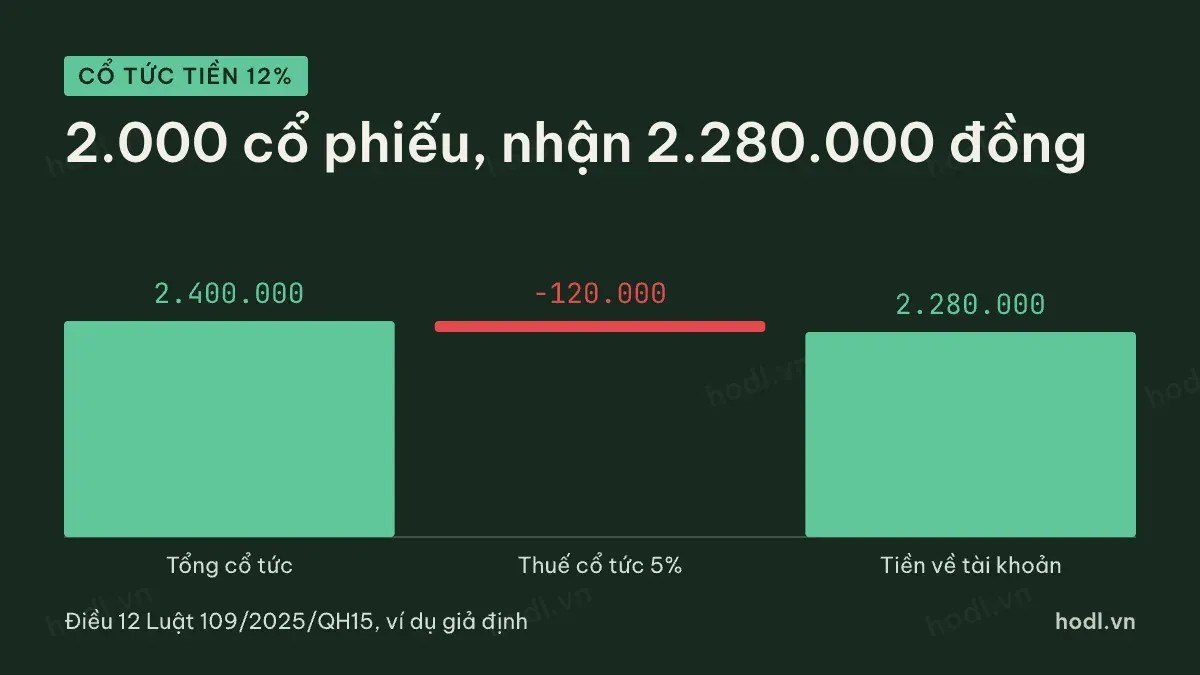
Khoản 1 Điều 55 Nghị định 253/2026/NĐ-CP quy định ai khấu trừ. Tổ chức trả thu nhập từ đầu tư vốn phải khấu trừ thuế trước khi trả. Với cổ tức tiền, tổ chức đó là công ty chia cổ tức. Bạn nhận phần sau thuế và không phải tự kê khai.
Cổ tức thường được công bố theo phần trăm mệnh giá. Khoản 2 Điều 13 Luật Chứng khoán 54/2019/QH14 quy định mệnh giá cổ phiếu chào bán ra công chúng là 10 nghìn đồng.
Ví dụ bạn có 2.000 cổ phiếu, công ty chia cổ tức tiền 12%. Mỗi cổ phiếu nhận 1.200 đồng, tổng cổ tức là 2.400.000 đồng. Thuế cổ tức 5% là 120.000 đồng. Số tiền về tài khoản là 2.280.000 đồng.
Thuế tính trên số cổ tức, không trên giá cổ phiếu hay số tiền bạn đã bỏ ra. Ai mua ở giá nào cũng nộp như nhau trên mỗi đồng cổ tức.
Thuế cổ tức cổ phiếu: hoãn tới bán
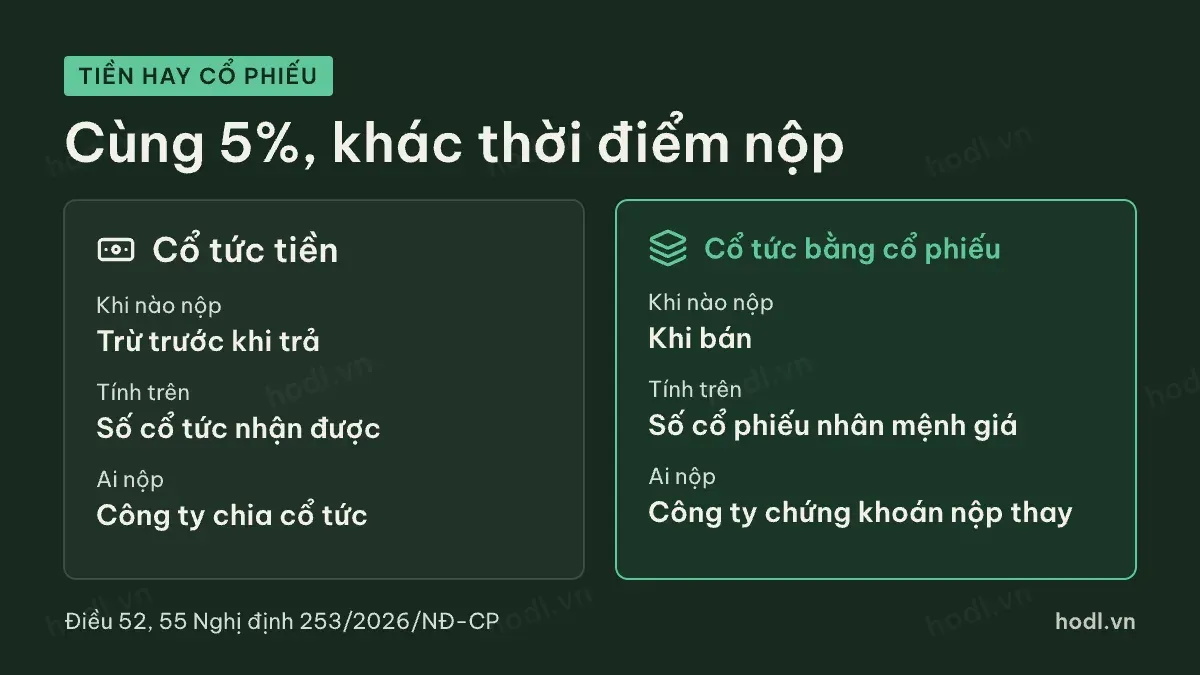
Khoản 4 Điều 52 Nghị định 253/2026/NĐ-CP có quy định riêng cho trường hợp này. Cá nhân nhận cổ tức bằng cổ phiếu chưa phải nộp thuế đầu tư vốn lúc nhận. Cổ đông hiện hữu nhận cổ phiếu phát hành từ nguồn vốn chủ sở hữu cũng vậy.
Khi bán số cổ phiếu này, bạn nộp thuế đầu tư vốn còn nợ, đồng thời nộp thuế chuyển nhượng 0,1%. Thu nhập tính thuế đầu tư vốn bằng số cổ phiếu thực nhận nhân mệnh giá, hoặc giá trị cổ tức ghi trên sổ sách kế toán.
Ví dụ với 2.000 cổ phiếu ở trên, công ty chia thêm cổ tức bằng cổ phiếu tỷ lệ 20%. Bạn nhận 400 cổ phiếu mới. Lúc nhận chưa nộp gì. Khi bán 400 cổ phiếu đó, thuế đầu tư vốn là 400 nhân 10.000 đồng nhân 5%, bằng 200.000 đồng.
Nghị định có một ngoại lệ về giá. Nếu giá bán thấp hơn mệnh giá tại thời điểm chuyển nhượng, thuế tính theo giá thị trường lúc đó. Ví dụ bán 400 cổ phiếu ở 8.000 đồng, thuế đầu tư vốn là 400 nhân 8.000 nhân 5%, bằng 160.000 đồng.
Nếu bạn bán cổ phiếu cùng loại mà không tách riêng lô cổ tức, nghị định vẫn yêu cầu nộp phần thuế đầu tư vốn. Thuế áp cho tới khi hết số cổ phiếu đã nhận thay cổ tức.
Ai nộp thay khi bán cổ phiếu thưởng
Khoản 2 Điều 55 nghị định giao việc khai thuế thay, nộp thuế thay cho tổ chức tại khoản 4 cùng điều. Với chứng khoán giao dịch qua sở, đó là công ty chứng khoán hoặc ngân hàng nơi bạn lưu ký. Nếu bạn ủy thác, đó là công ty quản lý quỹ. Việc này diễn ra khi bạn chuyển nhượng chứng khoán cùng loại.
Khi chuyển cổ phiếu sang công ty chứng khoán khác, hãy giữ thông báo chia cổ tức và sao kê. Chúng giúp đối chiếu phần thuế còn hoãn.
Quỹ đầu tư có ưu đãi riêng. Khoản 5 Điều 5 Luật 109/2025/QH15 giảm 50% thuế với lợi tức từ quỹ đầu tư chứng khoán, quỹ bất động sản. Mức giảm áp trong thời hạn do Chính phủ quy định.
Muốn tính số cổ phiếu và số tiền cổ tức trước thuế, xem bài cách tính cổ tức tiền mặt và cổ phiếu. Thuế 0,1% khi bán được giải thích trong bài về thuế bán cổ phiếu cùng loạt. Còn chiến lược nắm giữ cổ phiếu trả cổ tức đều có trong bài 3 cách tăng cổ tức.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 22/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
