
Phân tích cổ phiếu VFS Quý 4/2026: Lãi quý III giảm 37,1%, vay nợ gấp 2,24 lần vốn chủ
Nội dung bài17 phần
- Định giá cổ phiếu VFS: quy mô
- Lợi nhuận quý III đến từ đâu
- Cơ cấu doanh thu theo mảng
- Đầu tư HTM và chênh lệch lãi vay
- Tự doanh và danh mục
- Môi giới và thị phần HOSE
- Rủi ro lớn nhất: nợ vay
- Chào bán cổ phiếu và cổ tức
- Kế hoạch năm 2026
- Cổ đông và thanh khoản
- Khối ngoại
- So sánh cùng ngành
- Định giá cổ phiếu VFS: P/B và P/E
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Dự báo xu hướng
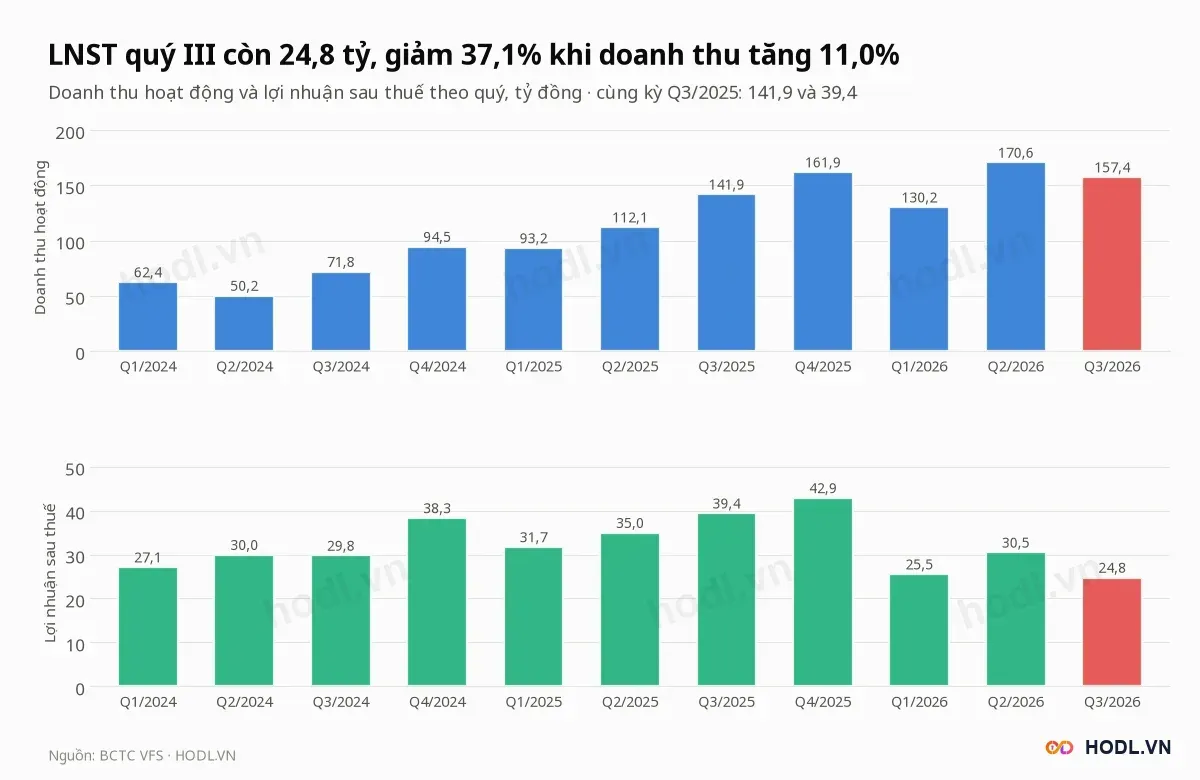
Định giá cổ phiếu VFS Quý 4/2026 của CTCP Chứng khoán Nhất Việt (HNX: VFS), công ty môi giới, cho vay ký quỹ và tự doanh chứng khoán, bắt đầu từ chỗ doanh thu tăng nhưng lợi nhuận giảm. Quý III/2026 doanh thu hoạt động là 157,4 tỷ đồng, tăng 11,0%, còn lợi nhuận sau thuế chỉ 24,8 tỷ đồng, giảm 37,1% so với 39,4 tỷ cùng kỳ.
Chi phí lãi vay tăng 12,2% lên 64,3 tỷ, tự doanh FVTPL ròng đổi từ lãi 7,4 tỷ sang lỗ 8,9 tỷ và lãi đầu tư giữ đến đáo hạn giảm 12,1 tỷ. Lãi cho vay ký quỹ tăng 23,7 tỷ chỉ bù được một phần.
Bảng cân đối thay đổi nhiều hơn kết quả kinh doanh. Vay ngắn hạn tăng 1.552 tỷ đồng trong quý III lên 4.029 tỷ, gấp 2,24 lần vốn chủ 1.800 tỷ, so với 1,40 lần cuối quý II.
Giá đóng cửa phiên 05/11/2026 là 9.700 đồng, thấp hơn đỉnh đóng cửa 52 tuần 37,2% và cao hơn đáy 6,6%. Bài đọc kết quả quý III, cơ cấu doanh thu, nợ vay, đợt chào bán cổ phiếu, kế hoạch 2026, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Doanh thu quý III 157,4 tỷ đồng, tăng 11,0%; lợi nhuận sau thuế 24,8 tỷ, giảm 37,1%. Chín tháng lợi nhuận 80,8 tỷ, giảm 23,8%, bằng 49,3% kế hoạch cả năm 163,8 tỷ.
- Tự doanh FVTPL ròng từ +7,4 tỷ xuống −8,9 tỷ, lãi HTM giảm 12,1 tỷ, lãi vay tăng 7,0 tỷ; lãi cho vay tăng 23,7 tỷ bù một phần.
- Vay ngắn hạn 4.029 tỷ gấp 2,24 lần vốn chủ, tăng 1.552 tỷ trong quý; tiền gửi HTM 2.480 tỷ và dư nợ cho vay 2.363 tỷ nhận phần vốn vay này.
- Chào bán 139,9 triệu cổ phiếu giá 10.000 đồng trong 2026 đến 2027 nâng vốn điều lệ lên 2.939 tỷ; giá trị sổ sách mỗi cổ phiếu từ 11.689 xuống 10.885 đồng nếu phát hành hết.
- Giá 9.700 đồng ứng P/B 0,83 lần và P/E 12,1 lần, so với trung vị bảy công ty chứng khoán 1,33 lần và 18,1 lần; ROE bốn quý 7,1% so với 5,1%.
Định giá cổ phiếu VFS: quy mô
CTCP Chứng khoán Nhất Việt (VFS) niêm yết trên HNX với 153,96 triệu cổ phiếu, vốn điều lệ 1.539,6 tỷ đồng. Vốn hoá theo giá 9.700 đồng là 1.493 tỷ đồng.
VFS hoạt động trong năm mảng:
- Môi giới chứng khoán.
- Tư vấn đầu tư chứng khoán.
- Tự doanh chứng khoán.
- Tư vấn tài chính doanh nghiệp.
- Bảo lãnh phát hành chứng khoán.
Quý III/2026 doanh thu hoạt động 157,4 tỷ đồng, tăng 11,0% so với cùng kỳ và giảm 7,8% so với quý II. Chín tháng doanh thu 458,2 tỷ, tăng 32,0%, còn lợi nhuận sau thuế 80,8 tỷ, giảm 23,8% từ 106,1 tỷ.
Lợi nhuận quý III giảm 37,1% và thấp hơn quý II 18,7%. Quý cao nhất từ đầu 2024 là quý IV/2025 với 42,9 tỷ đồng.
Lợi nhuận quý III đến từ đâu
Lợi nhuận trước thuế quý III của VFS là 30,7 tỷ đồng, giảm 37,3% từ 48,9 tỷ, tức mất 18,2 tỷ. Tự doanh FVTPL ròng đổi từ +7,4 tỷ sang −8,9 tỷ, chênh 16,3 tỷ, là khoản giảm lớn nhất.
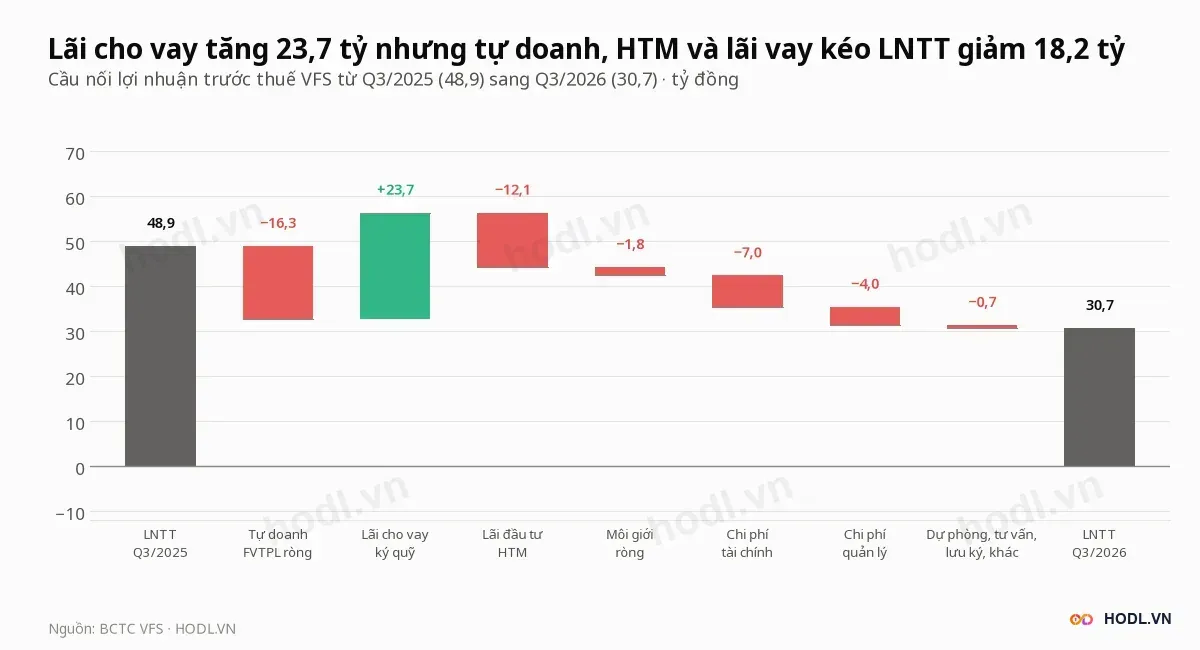
Lãi cho vay và phải thu tăng 23,7 tỷ lên 66,0 tỷ, bù phần lớn mức giảm. Phần còn lại bị lãi đầu tư HTM giảm 12,1 tỷ, chi phí tài chính tăng 7,0 tỷ và chi phí quản lý tăng 4,0 tỷ.
Công văn giải trình ngày 20/10/2026 của VFS nêu cùng các khoản này: lỗ FVTPL tăng 23,51 tỷ, lãi HTM giảm 12,10 tỷ, chi phí lãi vay tăng 6,97 tỷ và chi phí quản lý tăng 4,03 tỷ.
Khoản (tỷ đồng) | Q3/2025 | Q3/2026 | Chênh lệch |
|---|---|---|---|
Tự doanh FVTPL ròng | 7,4 | −8,9 | −16,3 |
Lãi cho vay và phải thu | 42,3 | 66,0 | +23,7 |
Lãi đầu tư giữ đến đáo hạn | 65,1 | 53,0 | −12,1 |
Môi giới ròng | 5,1 | 3,2 | −1,8 |
Chi phí tài chính | −57,3 | −64,3 | −7,0 |
Chi phí quản lý | −13,0 | −17,0 | −4,0 |
Dự phòng, tư vấn, lưu ký, khác | −0,8 | −1,4 | −0,7 |
Lợi nhuận trước thuế | 48,9 | 30,7 | −18,2 |
Cơ cấu doanh thu theo mảng
Cho vay ký quỹ là mảng lớn nhất của VFS. Chín tháng 2026 mảng này đóng góp 174,5 tỷ đồng, 38,1% doanh thu, so với 107,2 tỷ và 30,9% cùng kỳ.
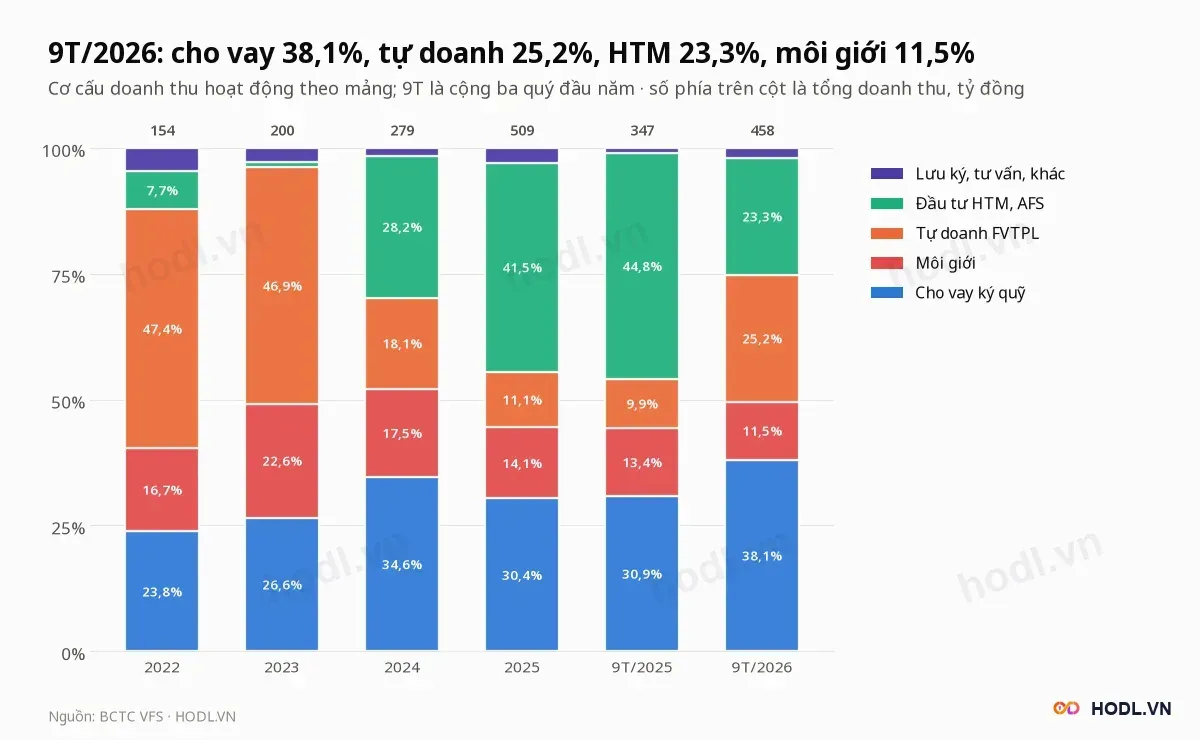
Doanh thu chín tháng 2026 theo mảng:
- Cho vay ký quỹ 174,5 tỷ, 38,1%, tăng 62,9%.
- Tự doanh FVTPL 115,2 tỷ, 25,2%, gấp 3,4 lần cùng kỳ.
- Đầu tư HTM 106,9 tỷ, 23,3%, giảm 31,3%.
- Môi giới 52,8 tỷ, 11,5%, tăng 13,1%.
- Lưu ký, tư vấn và khác 8,7 tỷ, 1,9%.
Năm 2025 doanh thu là 509,1 tỷ đồng, lợi nhuận sau thuế 149,0 tỷ và ROE 9,0%. Lãi HTM năm đó đạt 211,3 tỷ, 41,5% doanh thu và là mảng lớn nhất; tỷ trọng này còn 23,3% sau chín tháng 2026.
Đầu tư HTM và chênh lệch lãi vay
Số dư đầu tư giữ đến đáo hạn của VFS cuối quý III là 2.480,3 tỷ đồng, bằng 42,2% tổng tài sản. Thuyết minh ghi đây là tiền gửi có kỳ hạn và chứng chỉ tiền gửi dưới một năm.
Lãi HTM quý III là 53,0 tỷ, giảm 18,6% từ 65,1 tỷ dù số dư tăng 39,6% so với cuối 2025. Chín tháng lãi HTM 106,9 tỷ, giảm 31,3% so với 155,6 tỷ.
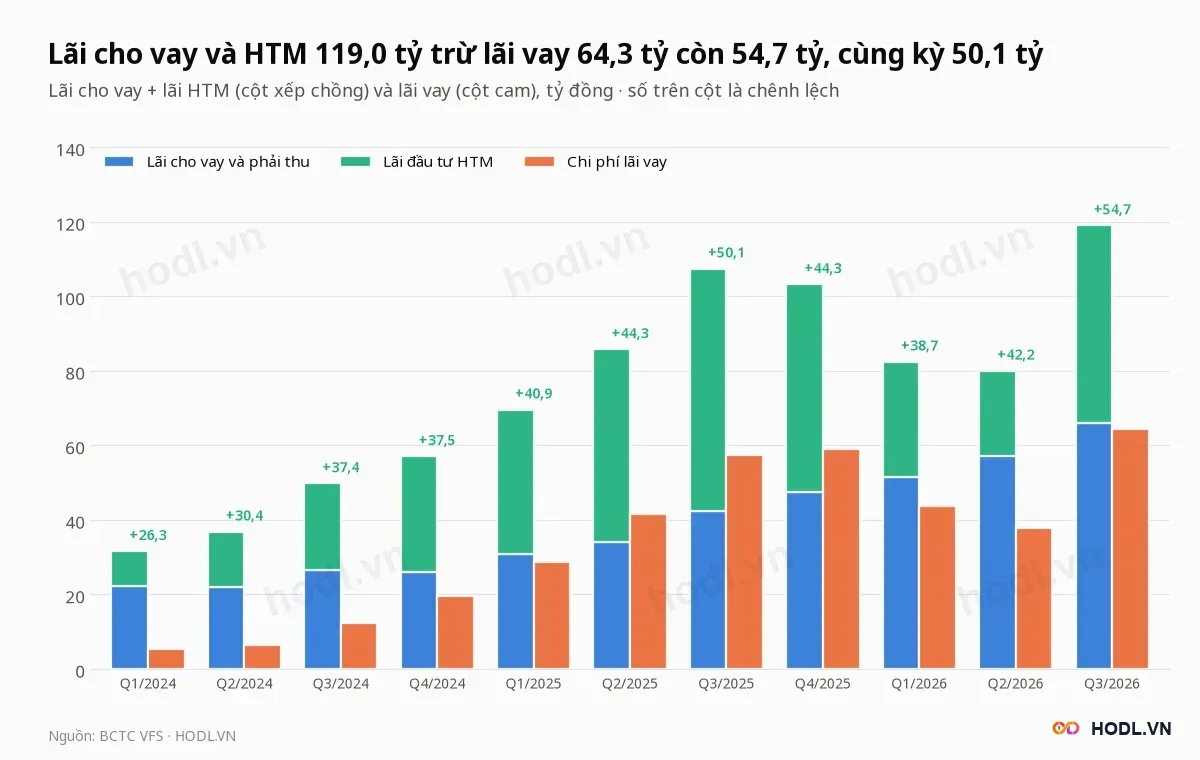
Lãi cho vay cộng lãi HTM là 119,0 tỷ, trừ lãi vay 64,3 tỷ còn 54,7 tỷ, so với 50,1 tỷ cùng kỳ. Phần chênh lệch này tăng 4,6 tỷ trong khi lợi nhuận trước thuế giảm 18,2 tỷ, nên mức giảm đến từ tự doanh FVTPL và chi phí.
Tự doanh và danh mục
Tự doanh FVTPL ròng quý III của VFS là âm 8,9 tỷ đồng: lãi 19,8 tỷ, lỗ bán 20,1 tỷ, chênh lệch đánh giá lại âm 8,0 tỷ và chi phí 0,5 tỷ. Cùng kỳ năm trước ròng dương 7,4 tỷ.
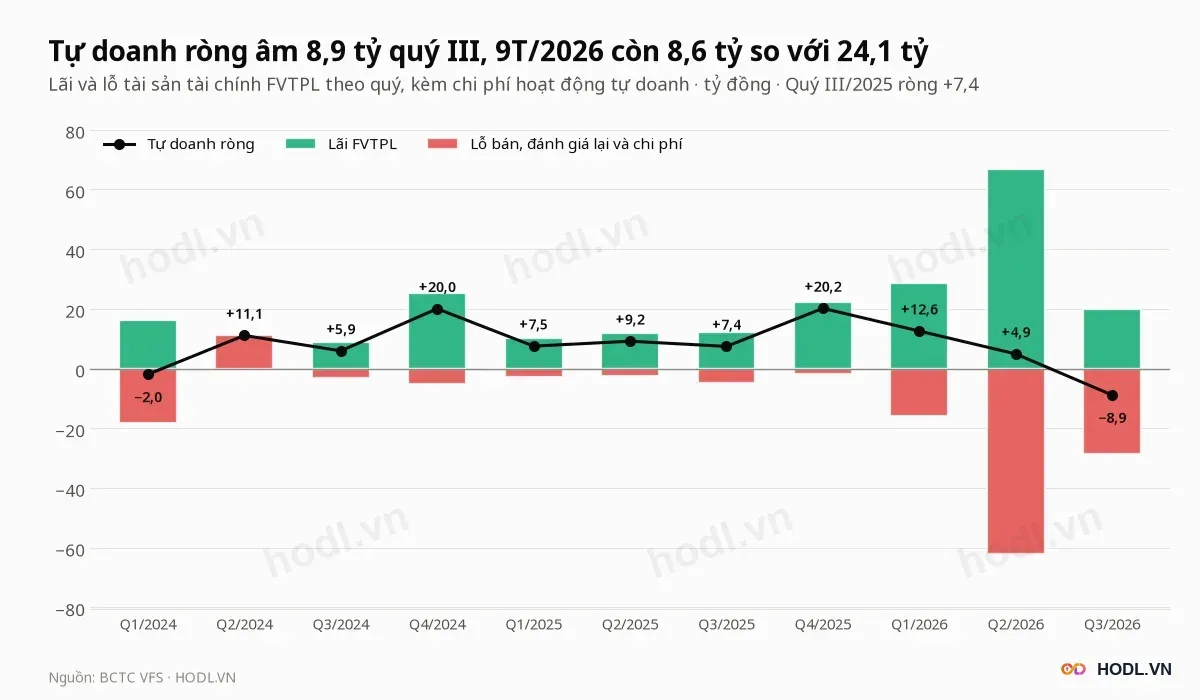
Chín tháng 2026 tự doanh ròng dương 8,6 tỷ đồng, so với 24,1 tỷ cùng kỳ. Quý II lãi 66,9 tỷ nhưng lỗ và chi phí 61,9 tỷ, ròng chỉ 4,9 tỷ; quý III là quý âm đầu tiên kể từ quý I/2024.
Danh mục tài sản tài chính cuối quý III:
- FVTPL 238,8 tỷ theo giá thị trường, thấp hơn giá mua 13,0 tỷ.
- HTM 2.480,3 tỷ tiền gửi và chứng chỉ tiền gửi.
- Đầu tư dài hạn 60,0 tỷ vào Công ty Cổ phần Tái Bảo hiểm Alpha.
FVTPL chiếm 4,1% tổng tài sản 5.883 tỷ và bằng 13,3% vốn chủ.
Môi giới và thị phần HOSE
Doanh thu môi giới quý III của VFS là 17,0 tỷ đồng, giảm 18,5% từ 20,9 tỷ. Chi phí môi giới 13,8 tỷ nên môi giới ròng chỉ 3,2 tỷ.
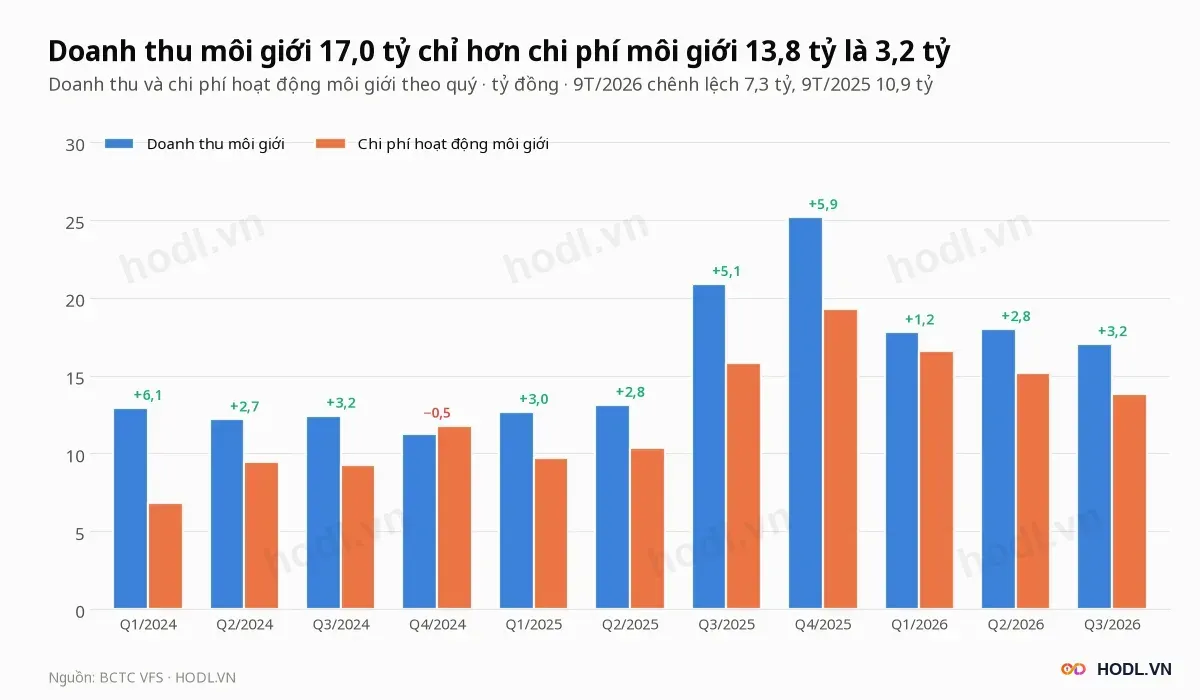
Chín tháng doanh thu môi giới 52,8 tỷ, tăng 13,1%, và chi phí 45,5 tỷ, tăng 27,1%. Chênh lệch là 7,3 tỷ so với 10,9 tỷ cùng kỳ.
HOSE chỉ công bố thị phần của mười công ty đứng đầu, và nhóm này nắm 64,86% giá trị giao dịch quý III/2026. VFS không nằm trong danh sách, tức thị phần thấp hơn mức 2,81% của vị trí thứ mười.
Hạng | Công ty | Thị phần quý III/2026 |
|---|---|---|
1 | VPS | 11,54% |
2 | SSI | 11,09% |
3 | TCBS | 10,03% |
4 | Vietcap | 7,80% |
5 | HSC | 6,10% |
6 | MBS | 4,84% |
7 | VNDirect | 3,90% |
8 | KIS Việt Nam | 3,72% |
9 | Mirae Asset Việt Nam | 3,03% |
10 | VPBankS | 2,81% |
Doanh thu môi giới chiếm 12,6% doanh thu bốn quý của VFS, thấp hơn trung vị nhóm so sánh 13,7%. Môi giới vì vậy không phải mảng quyết định lợi nhuận.
Rủi ro lớn nhất: nợ vay
Cuối quý III vay ngắn hạn của VFS là 4.029,4 tỷ đồng, gấp 2,24 lần vốn chủ 1.799,8 tỷ, và tổng nợ phải trả 4.083,1 tỷ gấp 2,27 lần. Vay ngân hàng và tổ chức tài chính chiếm 3.770,6 tỷ, đối tượng khác 258,8 tỷ.
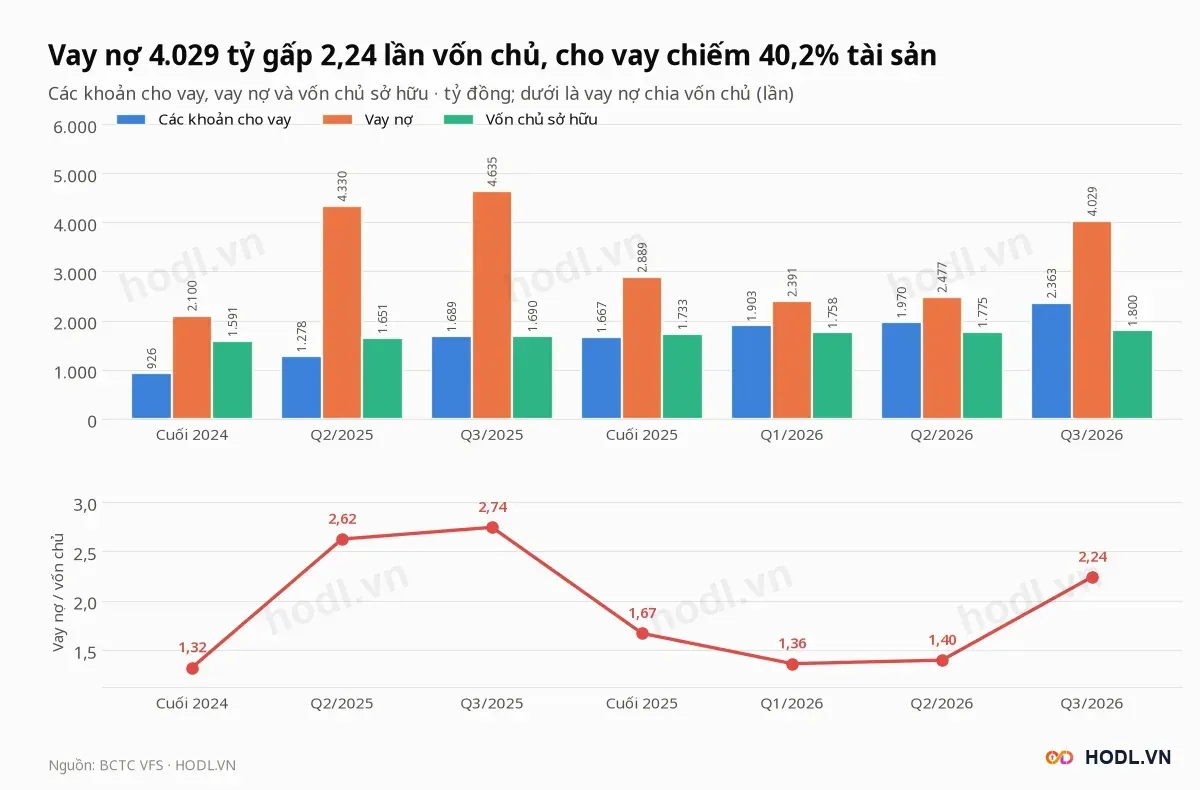
Vay tăng 1.552 tỷ trong một quý, từ 2.477 tỷ lên 4.029 tỷ, và cao hơn 39,5% so với 2.889 tỷ cuối 2025. Khoản này đi vào hai nơi: HTM tăng 1.224 tỷ và dư nợ cho vay tăng 393 tỷ.
Dư nợ các khoản cho vay là 2.362,7 tỷ đồng, tăng 39,9% so với cùng kỳ và 41,7% so với cuối 2025. Trong đó cho vay ký quỹ 2.270,5 tỷ, ứng trước tiền bán 92,2 tỷ. Cho vay chiếm 40,2% tổng tài sản, cộng HTM là 82,3%.
Lãi vay quý III là 64,3 tỷ đồng, tăng 12,2% so với 57,3 tỷ và tăng 70,0% so với quý II. Lãi suất vay bình quân quy năm tăng từ 5,1% lên 7,9%, lãi suất cho vay từ 11,4% lên 12,2%, nên chênh lệch thu hẹp từ 6,3% còn 4,3%.
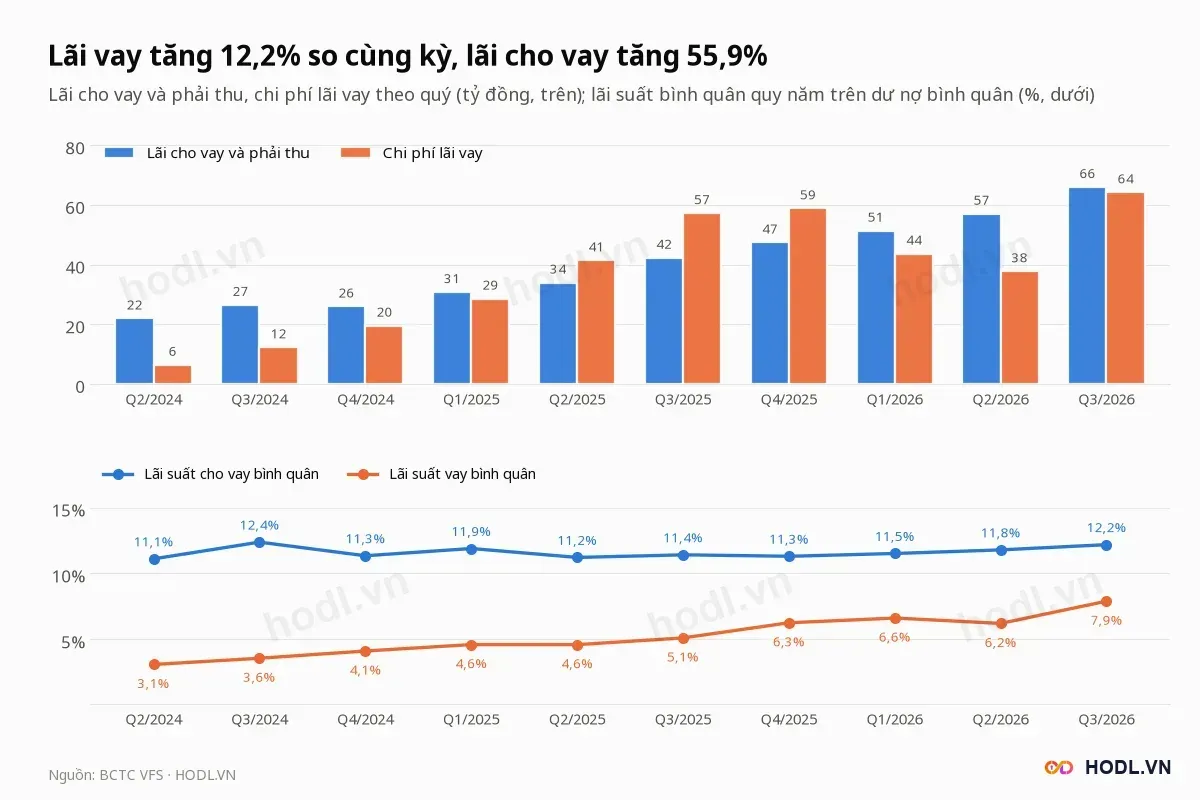
Lãi suất tính bằng lãi quý nhân 4 chia dư nợ bình quân đầu và cuối quý. Dự phòng suy giảm giá trị tài sản tài chính và tài sản thế chấp là 13,9 tỷ đồng, bằng 0,6% dư nợ cho vay.
Chào bán cổ phiếu và cổ tức
Vốn điều lệ của VFS tăng từ 1.399,7 tỷ lên 1.539,6 tỷ đồng tháng 06/2026 nhờ trả cổ tức năm 2025 bằng cổ phiếu, tỷ lệ 10%. Năm 2023 và 2024 VFS cũng trả cổ tức bằng cổ phiếu, mỗi năm 8%.
Lưu chuyển tiền tệ chín tháng 2026 không ghi khoản cổ tức đã trả. Đại hội cổ đông thường niên ngày 15/04/2026 thông qua phương án chào bán 139,9 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 1.000:908, giá 10.000 đồng, thực hiện trong giai đoạn 2026 đến 2027.
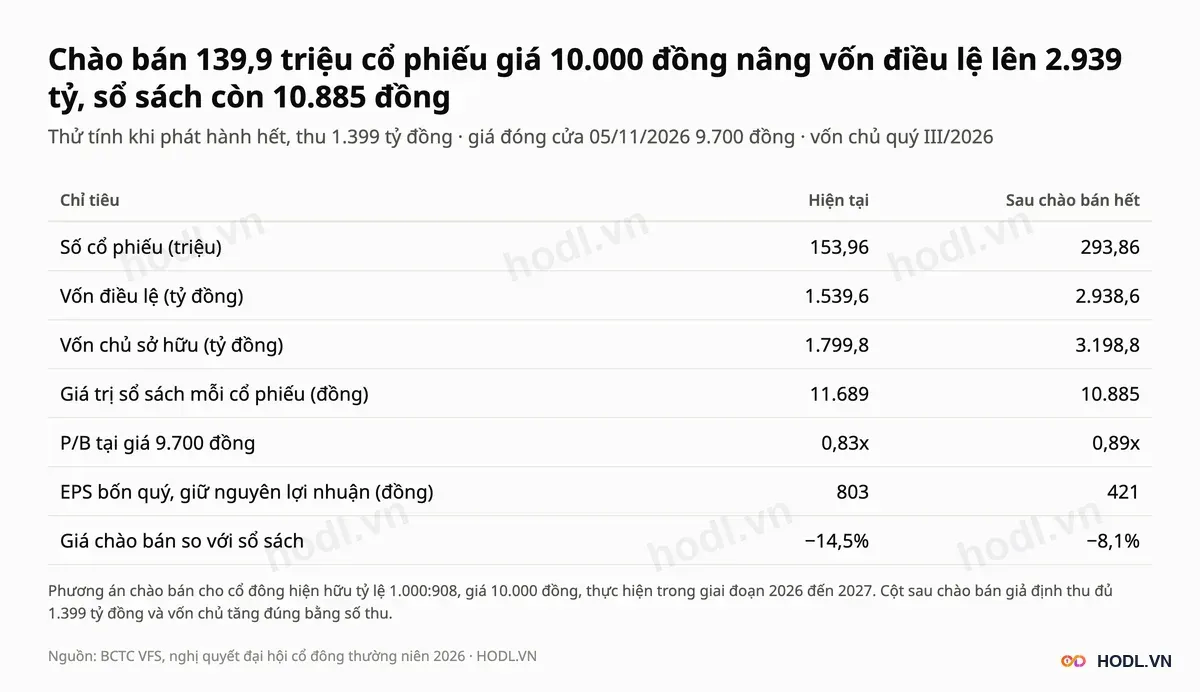
Giá chào bán 10.000 đồng cao hơn giá đóng cửa 3,1% và thấp hơn giá trị sổ sách 11.689 đồng 14,5%. Nếu phát hành hết, số cổ phiếu tăng 90,9% lên 293,86 triệu và giá trị sổ sách giảm 6,9% xuống 10.885 đồng.
Số tiền thu về dự kiến 1.399 tỷ đồng, chia đều: 50% cho tự doanh và 50% cho cho vay ký quỹ. Vốn điều lệ sau chào bán khoảng 2.939 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
