
Cấu trúc vốn điều chỉnh sau IPO: pha loãng cổ phiếu cũ
Nội dung bài8 phần
Cấu trúc vốn điều chỉnh sau IPO: pha loãng cổ phiếu cũ
Pha loãng cổ phiếu IPO là hiện tượng tỷ lệ sở hữu của cổ đông cũ giảm khi công ty phát hành cổ phiếu mới. Việc này xảy ra trong đợt chào bán lần đầu. Không phải đợt IPO nào cũng pha loãng. Bài viết giải thích khi nào xảy ra, tính thử ba chỉ số và nêu giới hạn luật đặt ra. Các ví dụ trong bài là số giả định. Văn bản được rà đến ngày 02/10/2026.
Khi nào IPO gây pha loãng cổ phiếu
Điều 10 Nghị định 155/2020/NĐ-CP chia IPO cổ phiếu thành ba dạng. Dạng này quyết định có pha loãng hay không.
Dạng thứ nhất là chào bán để huy động thêm vốn cho công ty (điểm a). Công ty phát hành cổ phiếu mới, vốn điều lệ tăng, số cổ phiếu tăng. Đây là dạng gây pha loãng.
Dạng thứ hai là chào bán để thay đổi cơ cấu sở hữu, không làm tăng vốn điều lệ (điểm b). Cổ đông hiện hữu bán bớt cổ phiếu của mình ra công chúng. Tổng số cổ phiếu giữ nguyên, nên không có pha loãng. Tiền thu về thuộc cổ đông bán, không vào công ty.
Dạng thứ ba kết hợp hai dạng trên (điểm c). Theo điểm c khoản 3 Điều 11 nghị định, phương án phát hành khi đó phải nêu nguyên tắc ưu tiên phân phối. Giấy đăng ký chào bán theo Mẫu số 03 cũng tách riêng số cổ phiếu do công ty chào bán và số do cổ đông chào bán.
Pha loãng tỷ lệ sở hữu
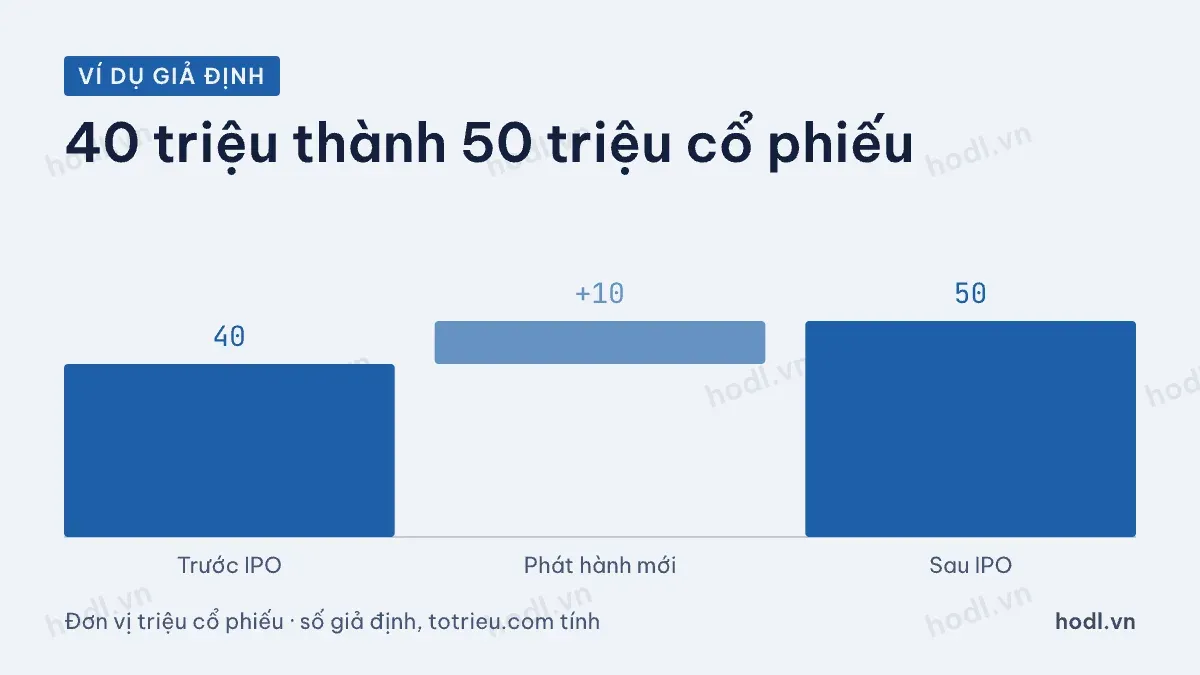
Ví dụ giả định: công ty có 40 triệu cổ phiếu trước IPO. Công ty phát hành thêm 10 triệu cổ phiếu mới. Sau IPO, tổng số là 50 triệu cổ phiếu.
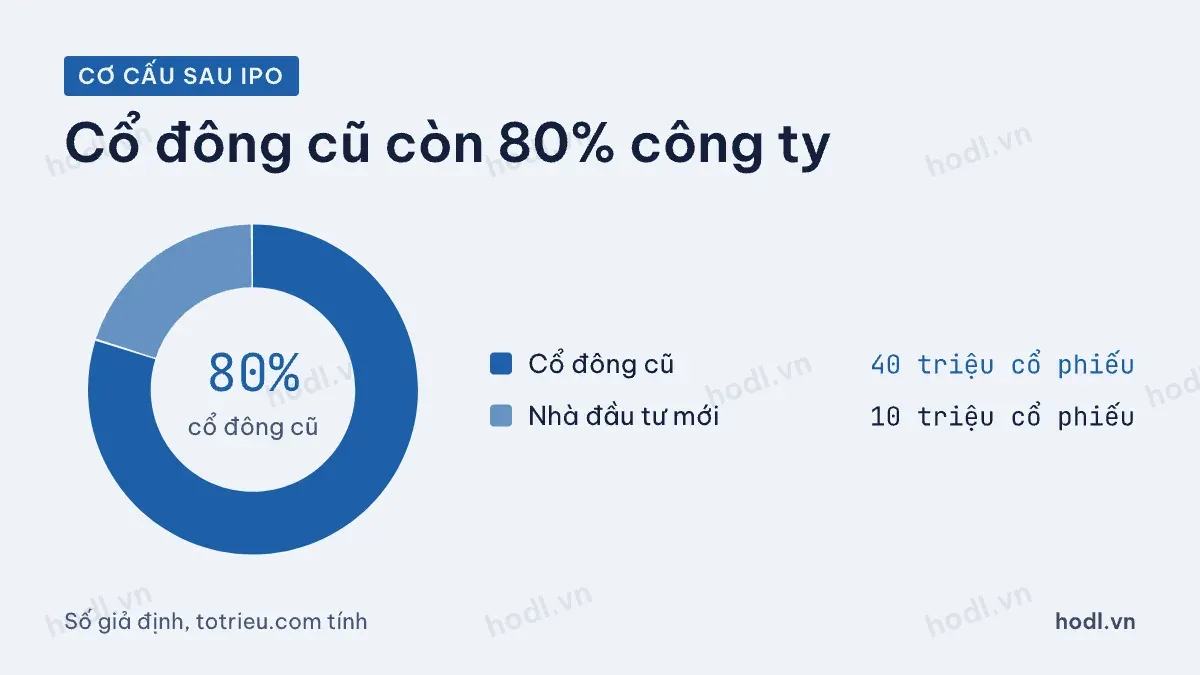
Một cổ đông nắm 4 triệu cổ phiếu, tức 10% trước IPO. Sau IPO, cổ đông này vẫn giữ 4 triệu cổ phiếu, nhưng tỷ lệ chỉ còn 8%. Cổ đông cũ nói chung giữ 80% công ty, nhà đầu tư mới giữ 20%.
Tỷ lệ sở hữu quan trọng vì gắn với quyền biểu quyết. Luật Chứng khoán số 54/2019/QH14 gắn nhiều nghĩa vụ với các ngưỡng sở hữu. Ví dụ, cổ đông lớn là người sở hữu từ 5% cổ phiếu có quyền biểu quyết (khoản 18 Điều 4). Một cổ đông 6% có thể rơi xuống dưới 5% sau IPO mà không bán cổ phiếu nào.
Pha loãng lợi nhuận mỗi cổ phiếu
Lợi nhuận trên mỗi cổ phiếu (EPS) bằng lợi nhuận sau thuế chia số cổ phiếu. Tiếp ví dụ trên, giả sử công ty lãi 60 tỷ đồng mỗi năm. Trước IPO, EPS là 1.500 đồng. Sau IPO, nếu lợi nhuận chưa đổi, EPS còn 1.200 đồng, giảm 20%.
Pha loãng EPS chỉ là hiện tượng ngắn hạn nếu vốn mới sinh lời. Giả sử khoản vốn mới giúp lợi nhuận tăng lên 75 tỷ đồng. EPS khi đó trở lại 1.500 đồng. Vì vậy, câu hỏi quan trọng là vốn mới dùng vào đâu. Khái niệm EPS có trong bài 162 thuật ngữ báo cáo tài chính.
Giá trị sổ sách có thể tăng
Giá trị sổ sách mỗi cổ phiếu có thể tăng dù tỷ lệ sở hữu giảm, vì nó bằng vốn chủ sở hữu chia số cổ phiếu. Tiếp ví dụ: vốn chủ sở hữu trước IPO là 600 tỷ đồng, tức 15.000 đồng mỗi cổ phiếu.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu.
Nếu công ty bán 10 triệu cổ phiếu mới với giá 25.000 đồng, công ty thu 250 tỷ đồng. Bỏ qua chi phí phát hành, vốn chủ sở hữu thành 850 tỷ đồng. Giá trị sổ sách mỗi cổ phiếu tăng lên 17.000 đồng.
Như vậy, cổ đông cũ giữ tỷ lệ nhỏ hơn trong một công ty lớn hơn. Khi giá phát hành cao hơn giá trị sổ sách, phần giá trị sổ sách của họ tăng. Ngược lại, giá phát hành thấp hơn giá trị sổ sách thì phần giá trị này bị pha loãng. Bài định giá chứng khoán là gì giải thích các thước đo giá trị.
Quyền mua giúp giữ tỷ lệ
Sau IPO, công ty đại chúng có thể chào bán thêm cổ phiếu nhiều lần. Một hình thức là phát hành quyền mua cổ phần cho cổ đông hiện hữu (điểm a khoản 2 Điều 10 Nghị định 155/2020/NĐ-CP). Quyền mua cổ phần là một loại chứng khoán theo khoản 1 Điều 4 luật.
Với hình thức này, mỗi cổ đông được mua thêm theo tỷ lệ đang sở hữu. Người thực hiện đủ quyền giữ nguyên tỷ lệ của mình. Người không mua thì bị pha loãng.
Luật 56/2024/QH15 sửa điểm d khoản 2 Điều 15 theo hướng này. Đợt chào bán thêm để làm dự án phải bán được tối thiểu 70% số cổ phiếu dự kiến. Ngưỡng 70% không áp dụng khi chào bán cho cổ đông hiện hữu theo tỷ lệ sở hữu.
Giới hạn luật với pha loãng IPO
Luật không cấm pha loãng, nhưng đặt khung. Thứ nhất, đại hội đồng cổ đông phải thông qua phương án phát hành (điểm c khoản 1 Điều 15). Cổ đông cũ có tiếng nói trước khi bị pha loãng.
Thứ hai, điểm d khoản 1 Điều 15 đặt mức bán ra tối thiểu. Ít nhất 15% cổ phiếu có quyền biểu quyết phải bán cho từ 100 nhà đầu tư không phải cổ đông lớn. Với công ty có vốn điều lệ từ 1.000 tỷ đồng, mức này là 10%. Phần này có thể đến từ cổ phiếu mới, cổ phiếu cổ đông cũ bán ra, hoặc cả hai.
Thứ ba, với các lần chào bán thêm sau IPO, điểm c khoản 2 Điều 15 giới hạn mức phát hành. Giá trị cổ phiếu phát hành thêm theo mệnh giá không lớn hơn tổng mệnh giá cổ phiếu đang lưu hành. Ngoại lệ gồm có bảo lãnh nhận mua toàn bộ, phát hành từ vốn chủ sở hữu, phát hành để hoán đổi, sáp nhập.
Thứ tư, công ty phải báo cáo việc dùng vốn. Nghị định 245/2025/NĐ-CP bổ sung khoản 1a Điều 9 Nghị định 155/2020/NĐ-CP. Khoản này áp dụng cả với đợt huy động không để làm dự án, trừ tổ chức tín dụng.
Luật và nghị định có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ.
Đọc phương án sử dụng vốn
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
