
Giá chào bán: định giá IPO và phương pháp định giá
Nội dung bài8 phần
Giá chào bán: định giá IPO và phương pháp định giá
Giá chào bán IPO được định giá như thế nào là câu hỏi đầu tiên của người định mua cổ phiếu lần đầu ra công chúng. Luật không đưa ra công thức giá. Luật quy định ai quyết giá, giá phải công bố ra sao và những gì bị cấm. Phần còn lại là phương pháp định giá. Các ví dụ trong bài là số giả định. Văn bản được rà đến ngày 02/10/2026.
Ai quyết định giá chào bán IPO
Điểm a khoản 3 Điều 11 Nghị định 155/2020/NĐ-CP quy định nội dung phương án phát hành. Phương án do đại hội đồng cổ đông thông qua và phải nêu một trong ba điều. Một là giá chào bán cụ thể. Hai là nguyên tắc xác định giá. Ba là uỷ quyền cho hội đồng quản trị xác định giá.
Giấy đăng ký chào bán cổ phiếu lần đầu theo Mẫu số 03 của nghị định có hai dòng về giá. Đó là giá chào bán cao nhất dự kiến và giá chào bán thấp nhất dự kiến. Nghĩa là doanh nghiệp có thể đăng ký một khoảng giá thay vì một con số.
Mẫu số 03 cũng có mục phương thức phân phối. Mẫu nêu ví dụ: qua tổ chức bảo lãnh phát hành, đại lý phát hành, đấu giá. Phương thức phân phối ảnh hưởng tới cách giá cuối cùng được hình thành.
Khung pháp lý quanh giá chào bán
Khoản 2 Điều 13 Luật Chứng khoán số 54/2019/QH14 đặt mệnh giá cổ phiếu chào bán ra công chúng là 10.000 đồng. Mệnh giá chỉ là con số ghi sổ. Giá chào bán thường khác mệnh giá. Khoản 3 Điều 13 chỉ cho chào bán thấp hơn mệnh giá khi giá cổ phiếu trên hệ thống giao dịch thấp hơn mệnh giá.
Khoản 4 Điều 7 nghị định cấm một hành vi quan trọng. Tổ chức phát hành, người nội bộ và người có liên quan bị ràng buộc. Họ không được công khai đưa ra nhận định hay bảo đảm về giá chứng khoán trong tương lai. Lời hứa giá sẽ tăng sau khi lên sàn là trái quy định.
Khi nhu cầu vượt cung, khoản 2 Điều 26 luật buộc phân phối hết theo tỷ lệ đăng ký mua của từng nhà đầu tư. Nhà đầu tư đăng ký nhiều sẽ được phân bổ theo tỷ lệ, không theo thứ tự đến trước.
Phương pháp định giá IPO
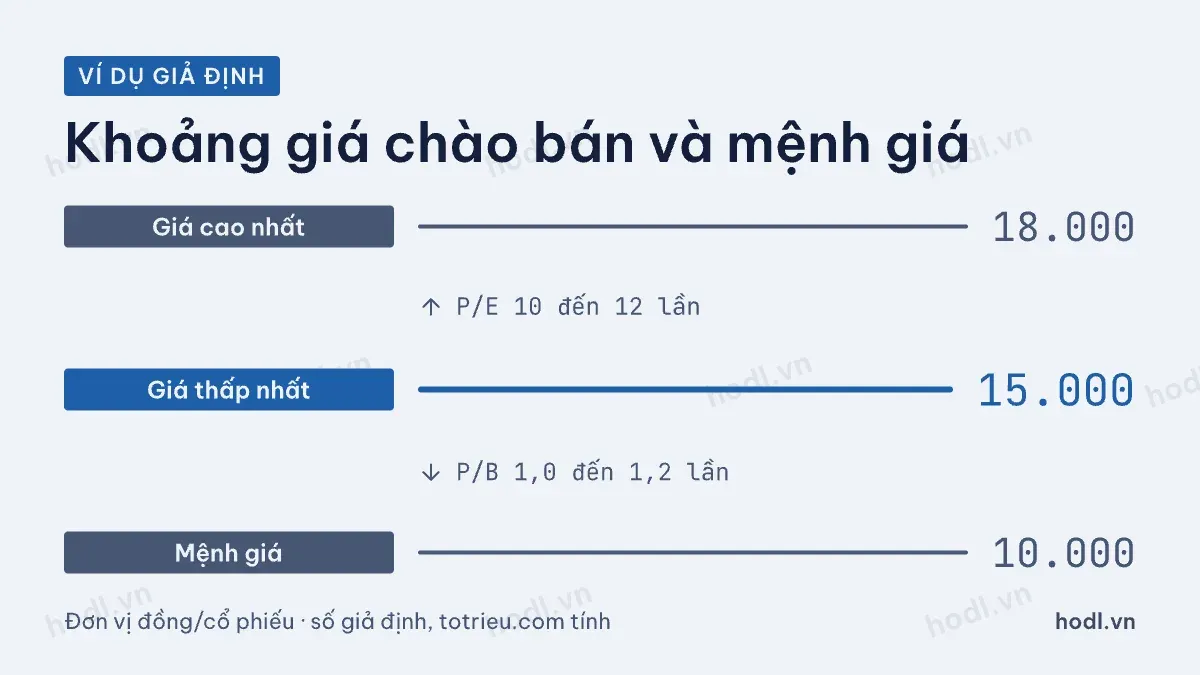
Các phương pháp định giá phổ biến chia thành hai nhóm: so sánh và chiết khấu dòng tiền. Bài 12 mô hình định giá chứng khoán trình bày chi tiết. Dưới đây là ví dụ cho một doanh nghiệp giả định.
Doanh nghiệp có lợi nhuận trên mỗi cổ phiếu (EPS) 1.500 đồng và giá trị sổ sách 15.000 đồng mỗi cổ phiếu.
Phương pháp P/E lấy EPS nhân với hệ số P/E của doanh nghiệp cùng ngành. Nếu nhóm so sánh có P/E từ 10 đến 12 lần, giá hợp lý rơi vào 15.000 đến 18.000 đồng.
Phương pháp P/B lấy giá trị sổ sách nhân với hệ số P/B. Với P/B từ 1,0 đến 1,2 lần, giá hợp lý cũng nằm trong khoảng 15.000 đến 18.000 đồng.
Phương pháp chiết khấu dòng tiền ước tính dòng tiền tương lai rồi quy về hiện tại. Kết quả phụ thuộc mạnh vào giả định tăng trưởng và tỷ lệ chiết khấu. Thay đổi nhỏ trong giả định có thể làm kết quả chênh lớn.
Từ các kết quả này, doanh nghiệp và tổ chức tư vấn chọn khoảng giá. Ví dụ, giá thấp nhất 15.000 đồng và giá cao nhất 18.000 đồng. Cả hai đều cao hơn mệnh giá 10.000 đồng.
Giá cố định, khoảng giá và đấu giá
Doanh nghiệp có thể chọn một giá cố định. Mọi nhà đầu tư mua cùng giá, phân bổ theo tỷ lệ nếu vượt cung. Cách này đơn giản, nhưng dễ đặt giá lệch so với nhu cầu thật.
Doanh nghiệp cũng có thể đăng ký khoảng giá, như Mẫu số 03 cho phép. Giá cuối cùng được chốt trong khoảng đó, theo phương án đã duyệt.
Đấu giá là phương thức để thị trường tự hình thành giá. Nhà đầu tư đặt giá và khối lượng. Giá phân bổ phụ thuộc kết quả đặt mua. Kiến thức nền về định giá có trong bài định giá chứng khoán là gì.
Ba câu hỏi khi đọc giá IPO
Câu hỏi thứ nhất: giá chào bán tương ứng P/E bao nhiêu? Lấy giá chia EPS của năm gần nhất trong báo cáo tài chính. So với kế hoạch lợi nhuận trong bản cáo bạch để xem P/E dự phóng.
Câu hỏi thứ hai: giá chào bán gấp bao nhiêu lần giá trị sổ sách? Báo cáo tài chính 02 năm gần nhất phải có trong bản cáo bạch (Điều 19 và Điều 20 luật). Đây là nguồn để tự tính.
Câu hỏi thứ ba: tiền vào công ty hay vào túi cổ đông cũ? Điều 10 Nghị định 155/2020/NĐ-CP phân biệt IPO huy động thêm vốn và IPO bán bớt cổ phiếu của cổ đông. Giấy đăng ký chào bán tách riêng hai phần này. Với phần cổ đông bán, tiền không làm công ty mạnh lên.
Từ giá IPO đến giá phiên đầu tiên
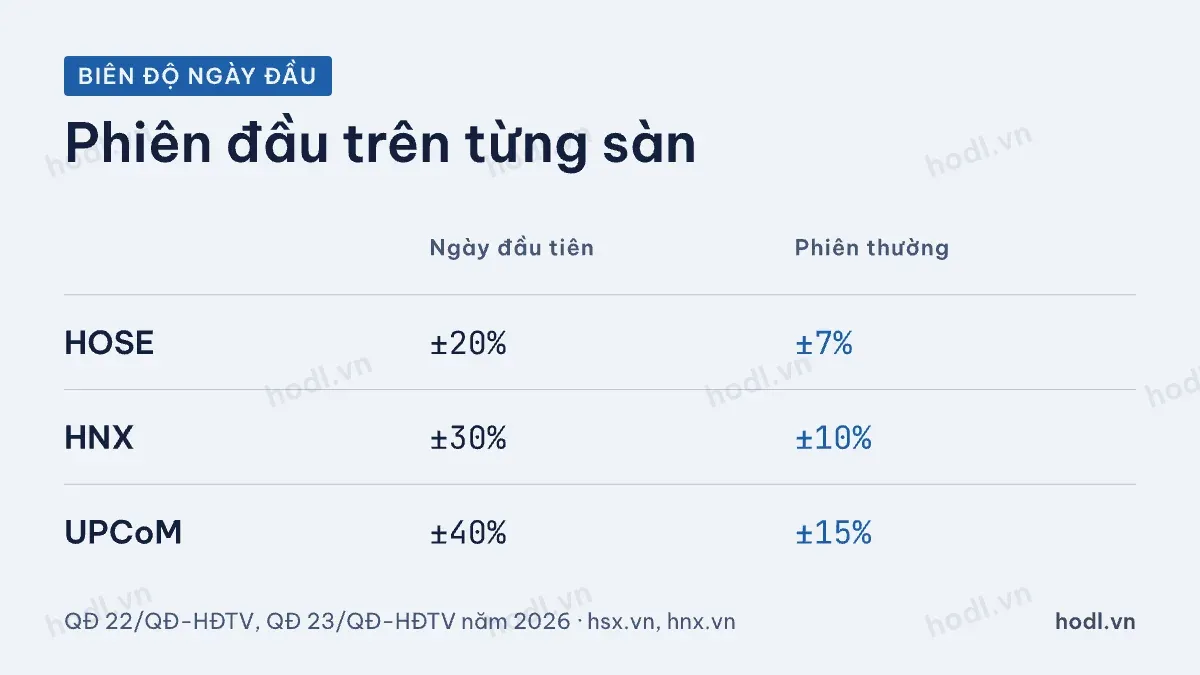
Giá IPO không tự động là giá tham chiếu ngày đầu trên sàn. Quy chế niêm yết kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 quy định việc này tại Điều 6. Tổ chức niêm yết đăng ký giá tham chiếu ngày đầu theo Mẫu NY-01A.
Ngày đầu, biên độ dao động giá được nới rộng theo Phụ lục II quy chế. Trên HOSE là ±20%, trên HNX là ±30%. Nếu cổ phiếu lên UPCoM, biên độ ngày đầu là ±40%, theo quy chế UPCoM kèm Quyết định 23/QĐ-HĐTV ngày 18/03/2026.
Biên độ rộng cho thấy giá phiên đầu có thể lệch xa giá IPO theo cả hai chiều. Giá chào bán không phải lời hứa về giá giao dịch sau này.
Luật, nghị định và quy chế có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ và trang của sở.
Tự định giá trước khi đăng ký mua
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
