
Kiểm soát chứng khoán (Cautionary): từ cảnh báo đến kiểm soát
Nội dung bài8 phần
Kiểm soát chứng khoán (Cautionary): từ cảnh báo đến kiểm soát
Kiểm soát chứng khoán là mức xử lý thứ hai, nặng hơn cảnh báo, mà sở áp dụng với cổ phiếu niêm yết. Nhiều trường hợp kiểm soát là cảnh báo bị kéo dài hoặc vấn đề tài chính trở nên nghiêm trọng hơn. Bài viết so sánh hai diện, liệt kê các trường hợp và lộ trình thoát. Văn bản được rà đến ngày 02/10/2026.
Kiểm soát chứng khoán: thang xử lý
Quy chế Niêm yết và giao dịch chứng khoán niêm yết kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 đặt năm mức. Theo thứ tự nặng dần: cảnh báo, kiểm soát, hạn chế giao dịch, tạm ngừng, đình chỉ. Kiểm soát nằm ở Điều 41.
Quy chế áp dụng chung cho cổ phiếu niêm yết trên HOSE và HNX. Trên bảng giá của sở, cổ phiếu bị kiểm soát mang ký hiệu CTR. Ký hiệu C&R dùng cho cổ phiếu vừa bị kiểm soát vừa bị hạn chế thời gian giao dịch.
Tên tiếng Anh thường dùng là "Cautionary". Ứng dụng của công ty chứng khoán có thể dùng tên hay màu khác với bảng giá của sở.
Mười trường hợp bị kiểm soát
Khoản 1 Điều 41 liệt kê 10 trường hợp. Nhóm tài chính gồm 5 trường hợp:
- Vốn điều lệ hoặc vốn chủ sở hữu vẫn dưới 30 tỷ đồng ở kỳ báo cáo kế tiếp sau khi bị cảnh báo.
- Lợi nhuận sau thuế âm trên báo cáo kiểm toán hai năm gần nhất.
- Lỗ lũy kế vượt vốn điều lệ thực góp trên báo cáo bán niên soát xét gần nhất.
- Ý kiến kiểm toán ngoại trừ với báo cáo năm trong hai năm liên tiếp.
- Vốn chủ sở hữu âm trên báo cáo kỳ gần nhất, trừ báo cáo kiểm toán năm.
Nhóm hoạt động, báo cáo và giao dịch gồm 5 trường hợp còn lại. Doanh nghiệp tạm ngừng kinh doanh hoặc bị đình chỉ hoạt động từ 09 tháng. Doanh nghiệp chậm nộp báo cáo năm hoặc bán niên quá 30 ngày. Doanh nghiệp chậm nộp báo cáo năm hai năm liên tiếp. Cổ phiếu không có giao dịch trong 09 tháng. Doanh nghiệp tiếp tục vi phạm công bố thông tin sau khi đã bị cảnh báo.
Với công ty có công ty con, lợi nhuận và vốn xét trên báo cáo hợp nhất. Lợi nhuận là phần của cổ đông công ty mẹ. Cách đọc các chỉ tiêu này có trong bài 162 thuật ngữ báo cáo tài chính.
Kiểm soát chứng khoán, cảnh báo
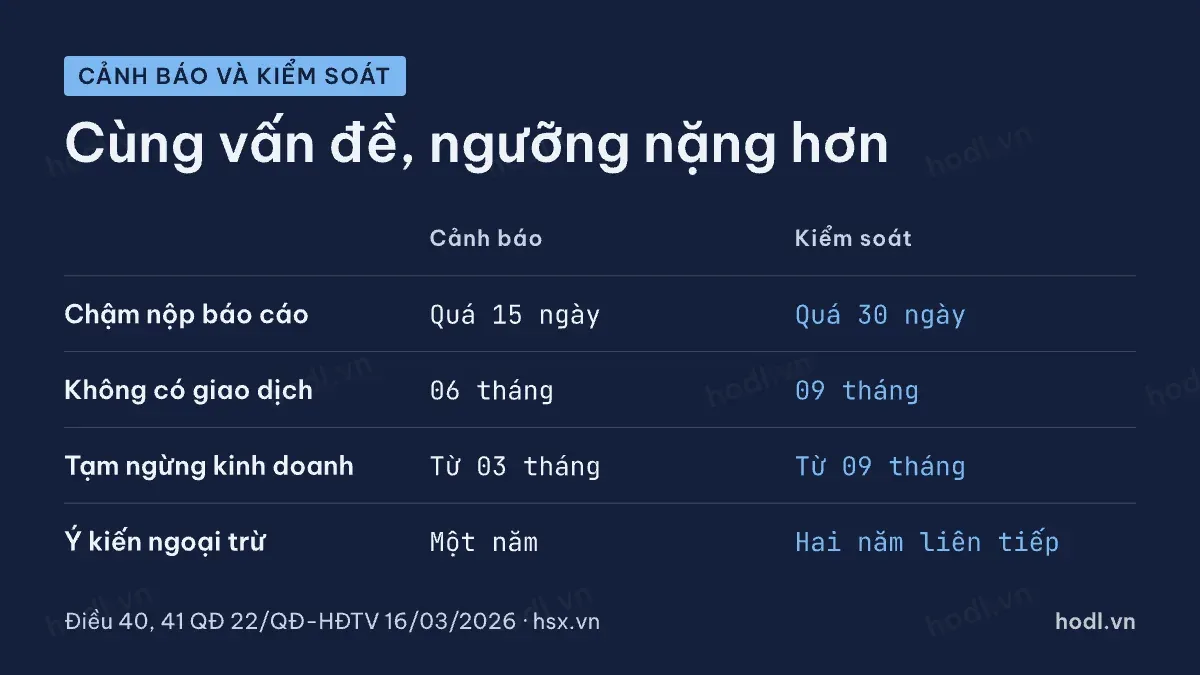
So sánh Điều 40 và Điều 41 cho thấy kiểm soát là phiên bản nặng hơn của cùng một vấn đề:
Vấn đề | Cảnh báo | Kiểm soát |
|---|---|---|
Chậm nộp báo cáo tài chính | Quá 15 ngày | Quá 30 ngày |
Không có giao dịch | 06 tháng | 09 tháng |
Tạm ngừng kinh doanh | Từ 03 tháng | Từ 09 tháng |
Ý kiến kiểm toán ngoại trừ | Một năm | Hai năm liên tiếp |
Kết quả kinh doanh | Lợi nhuận chưa phân phối âm | Lợi nhuận sau thuế âm hai năm |
Cũng có những trường hợp chỉ có ở diện kiểm soát. Lỗ lũy kế vượt vốn điều lệ và vốn chủ sở hữu âm đi thẳng vào kiểm soát, không qua cảnh báo.
Theo khoản 2 Điều 41, sở ra quyết định trong 05 ngày làm việc kể từ khi phát hiện. Quyết định có thể đưa cổ phiếu thẳng vào diện kiểm soát, hoặc chuyển từ cảnh báo sang. Sở công bố thông tin trên toàn thị trường.
Hệ quả khi cổ phiếu bị kiểm soát
Trong 15 ngày kể từ khi bị kiểm soát, doanh nghiệp phải gửi sở biện pháp và lộ trình khắc phục, đồng thời công bố thông tin (khoản 3 Điều 41).
Về cách khớp lệnh, Phụ lục II quy chế chỉ đặt quy tắc riêng cho diện hạn chế giao dịch. Cổ phiếu chỉ mang ký hiệu CTR vẫn giao dịch theo phiên thường. Cổ phiếu mang ký hiệu C&R thì bị hạn chế thêm về thời gian giao dịch.
Rủi ro lớn hơn là bước tiếp theo. Một doanh nghiệp đã lỗ hai năm nằm sát ngưỡng huỷ niêm yết bắt buộc. Theo điểm e khoản 1 Điều 120 Nghị định 155/2020/NĐ-CP, đã sửa bởi Nghị định 245/2025/NĐ-CP, thua lỗ 03 năm liên tục dẫn tới huỷ niêm yết. Vốn chủ sở hữu âm trên báo cáo kiểm toán năm gần nhất cũng vậy.
Chuỗi leo thang của một vi phạm
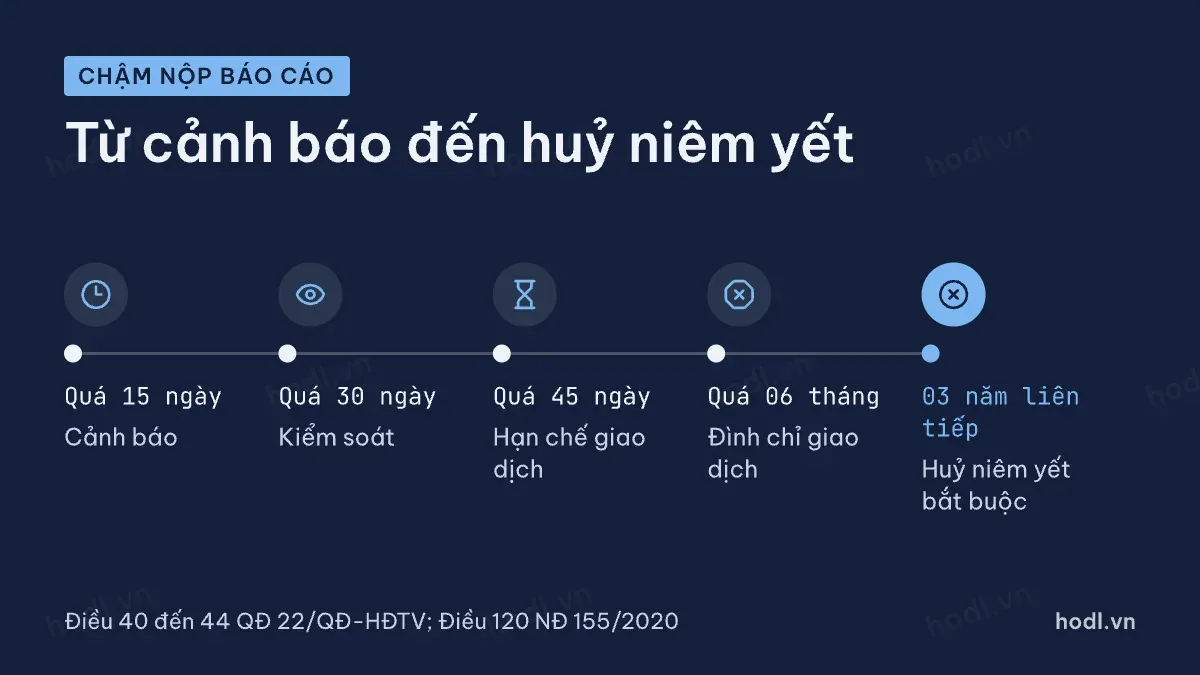
Lấy ví dụ việc chậm nộp báo cáo tài chính. Chậm quá 15 ngày, cổ phiếu bị cảnh báo. Chậm quá 30 ngày, cổ phiếu bị kiểm soát. Chậm quá 45 ngày, cổ phiếu bị hạn chế giao dịch (Điều 42). Chậm quá 06 tháng, cổ phiếu bị đình chỉ giao dịch (Điều 44).
Nếu doanh nghiệp chậm nộp báo cáo năm trong 03 năm liên tiếp, cổ phiếu bị huỷ niêm yết bắt buộc. Căn cứ là điểm i khoản 1 Điều 120 Nghị định 155/2020/NĐ-CP.
Chuỗi này cho thấy ký hiệu trên bảng giá phản ánh mức độ nghiêm trọng tăng dần. Nhà đầu tư nên theo dõi xem cổ phiếu đang đi lên hay đi xuống trong thang xử lý.
Thoát diện kiểm soát chứng khoán
Khoản 4 Điều 41 cho hai lối ra. Cổ phiếu có thể ra hẳn khỏi diện kiểm soát, hoặc chuyển xuống diện cảnh báo. Điều kiện chung là đã khắc phục nguyên nhân và không rơi vào diện cảnh báo.
Ví dụ với lợi nhuận âm hai năm: lợi nhuận trở lại không âm và hết lỗ lũy kế thì cổ phiếu ra khỏi diện. Lợi nhuận không âm nhưng còn lỗ lũy kế thì cổ phiếu chuyển sang diện cảnh báo. Căn cứ là báo cáo bán niên hoặc năm kế tiếp, với ý kiến chấp nhận toàn phần.
Với vốn chủ sở hữu âm, cổ phiếu thoát khi vốn không còn âm trên báo cáo năm đã kiểm toán. Với các vi phạm báo cáo, công bố thông tin, doanh nghiệp cần khắc phục và không vi phạm thêm trong 06 tháng liên tục. Sở ra quyết định trong 05 ngày làm việc kể từ khi doanh nghiệp khắc phục xong.
UPCoM không có diện kiểm soát. Quy chế UPCoM kèm Quyết định 23/QĐ-HĐTV ngày 18/03/2026 chỉ có cảnh báo, hạn chế giao dịch, tạm ngừng và đình chỉ.
Quy chế và nghị định có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc bản mới nhất trên cổng văn bản của Chính phủ và trang của sở.
Kiểm tra trạng thái trước khi mua
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
