
Ngành
Giá trị tài sản ròng trong định giá bất động sản: cộng từng dự án thay vì nhân lợi nhuận
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Giá trị tài sản ròng bất động sản cộng từng dự án rồi trừ nợ, thay cho phép nhân lợi nhuận. Bốn bước dựng và số thật tám mã.
Nội dung bài6 phần
Giá trị tài sản ròng trong định giá bất động sản: cộng từng dự án thay vì nhân lợi nhuận
Giá trị tài sản ròng bất động sản là cách định giá cộng giá trị từng dự án rồi trừ nợ. Nó thay cho phép nhân lợi nhuận một năm với một hệ số.
Trong đó: NAV là giá trị tài sản ròng, V i là giá trị dự án thứ i, TS ngoài dự án là tiền, bất động sản đầu tư, đầu tư tài chính và phải thu thu hồi được, LICĐTS là lợi ích cổ đông thiểu số.
Cách này tốn công hơn nhiều so với việc lấy lợi nhuận nhân hệ số. Nhưng với nhóm bán nhà ở, nó là cách duy nhất không bị lịch bàn giao làm méo. Bài này đi qua bốn bước dựng và những chỗ dễ sai, kèm số thật của tám mã niêm yết. Dữ liệu đến 02/10/2026.
Giá trị tài sản ròng bất động sản
Phép nhân lợi nhuận giả định lợi nhuận năm nay đại diện cho khả năng kiếm tiền bình thường của doanh nghiệp. Với một nhà máy, giả định đó hợp lý. Với một chủ đầu tư, nó sai.
Lợi nhuận của chủ đầu tư dồn vào những quý có bàn giao. Năm có dự án về đích thì lợi nhuận lớn, năm không có thì gần như trống. Nhân một con số ngẫu nhiên với hệ số thì ra một kết quả ngẫu nhiên.
Số thật cho thấy mức méo. Bốn quý tới quý 2/2026, giá trên lợi nhuận của tám mã trải từ 5,5 lần tới 66,0 lần. Trung vị nhóm là 13,45 lần. Con số đó không nói được gì vì hai đầu cách nhau hơn mười lần.
Mã | Giá 02/10/2026 (đồng) | Giá trị sổ sách mỗi cổ phiếu (đồng) | Giá trên sổ sách | Giá trên lợi nhuận | Suất sinh lời vốn chủ |
|---|---|---|---|---|---|
VHM | 67.900 | 31.620 | 2,15 | 7,0 | 33,8% |
KDH | 15.100 | 16.580 | 0,91 | 9,7 | 9,7% |
PDR | 11.200 | 12.601 | 0,89 | 18,2 | 5,0% |
DXG | 9.990 | 11.266 | 0,89 | 66,0 | 1,4% |
TCH | 10.900 | 12.741 | 0,86 | 33,3 | 2,9% |
NLG | 21.900 | 25.764 | 0,85 | 17,2 | 5,6% |
DIG | 9.250 | 12.690 | 0,73 | 9,6 | 8,6% |
NVL | 10.450 | 21.703 | 0,48 | 5,5 | 9,6% |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance; BCTC hợp nhất các mã trong bảng · Q2/2026 · HODL.VN
Cột giá trên sổ sách ổn định hơn nhiều: bảy trong tám mã nằm trong dải 0,48 lần tới 0,91 lần, trung vị nhóm 0,875 lần. Suất sinh lời vốn chủ trung vị 7,1%.
Một lưu ý về số cổ phiếu dùng cho hai cột mỗi cổ phiếu. Vốn chủ và lợi nhuận lấy theo kỳ quý 2/2026, còn giá là giá hiện tại, nên phải chia cho số cổ phiếu sau mọi đợt chia. VHM trả cổ tức bằng cổ phiếu tỷ lệ 100% với ngày giao dịch không hưởng quyền 06/08/2026, nên số cổ phiếu dùng ở đây là 8.214,8 triệu thay vì 4.107,4 triệu của kỳ báo cáo. Lấy số cũ thì giá trên sổ sách và giá trên lợi nhuận của mã này chỉ còn một nửa.
Lý do cột này ổn định hơn là mẫu số. Giá trị sổ sách là tài sản đã tích luỹ, không nhảy theo lịch bàn giao. Đó cũng là lý do phép định giá nhóm này đi theo hướng tài sản thay vì hướng lợi nhuận.
Bất động sản, giá trị tài sản ròng
Giá trị tài sản ròng dựng theo bốn bước, và bước thứ nhất là lập danh sách dự án. Nguồn là thuyết minh hàng tồn kho và thuyết minh bất động sản đầu tư. Thêm báo cáo thường niên và nghị quyết đại hội đồng cổ đông. Mỗi dự án cần bốn thông tin: vị trí, diện tích thương phẩm, tỷ lệ sở hữu của doanh nghiệp, và tiến độ pháp lý.
Bước thứ hai là ước giá trị từng dự án. Lấy diện tích thương phẩm nhân giá bán ước tính, trừ chi phí còn phải bỏ ra, rồi nhân tỷ lệ sở hữu. Dự án chưa có pháp lý thì chiết khấu mạnh hoặc để bằng giá gốc.
Trong đó: S là diện tích thương phẩm, G là giá bán ước tính, C là chi phí còn phải bỏ ra, s là tỷ lệ sở hữu của doanh nghiệp.
Bước thứ ba là cộng tài sản ngoài dự án: tiền và tương đương tiền, bất động sản đầu tư, các khoản đầu tư tài chính, và phần phải thu có khả năng thu hồi.
Bước thứ tư là trừ nợ. Trừ nợ vay ngắn hạn và dài hạn, trừ các khoản phải trả khác, và trừ lợi ích của cổ đông thiểu số.
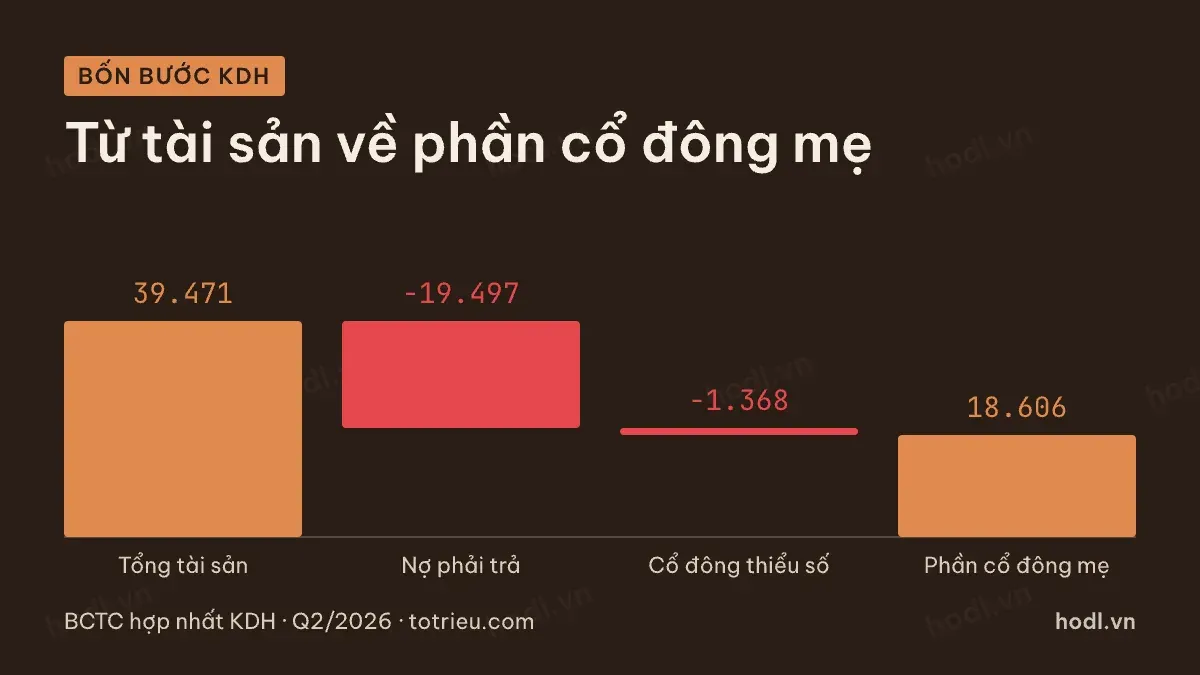
Bước cuối này hay bị bỏ. KDH cuối quý 2/2026 có tổng tài sản 39.471 tỷ đồng. Trừ nợ phải trả 19.497 tỷ ra vốn chủ sở hữu 19.974 tỷ. Trừ tiếp lợi ích cổ đông thiểu số 1.368 tỷ. Phần của cổ đông công ty mẹ còn 18.606 tỷ đồng.
Chia 18.606 tỷ cho 1.122,2 triệu cổ phiếu đang lưu hành ra giá trị sổ sách mỗi cổ phiếu 16.580 đồng. Nếu lấy luôn vốn chủ 19.974 tỷ thì kết quả cao hơn 7%. Phép so với giá 15.100 đồng sẽ sai theo.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu, N là số cổ phiếu đang lưu hành.
Giá trị sổ sách và tài sản ròng
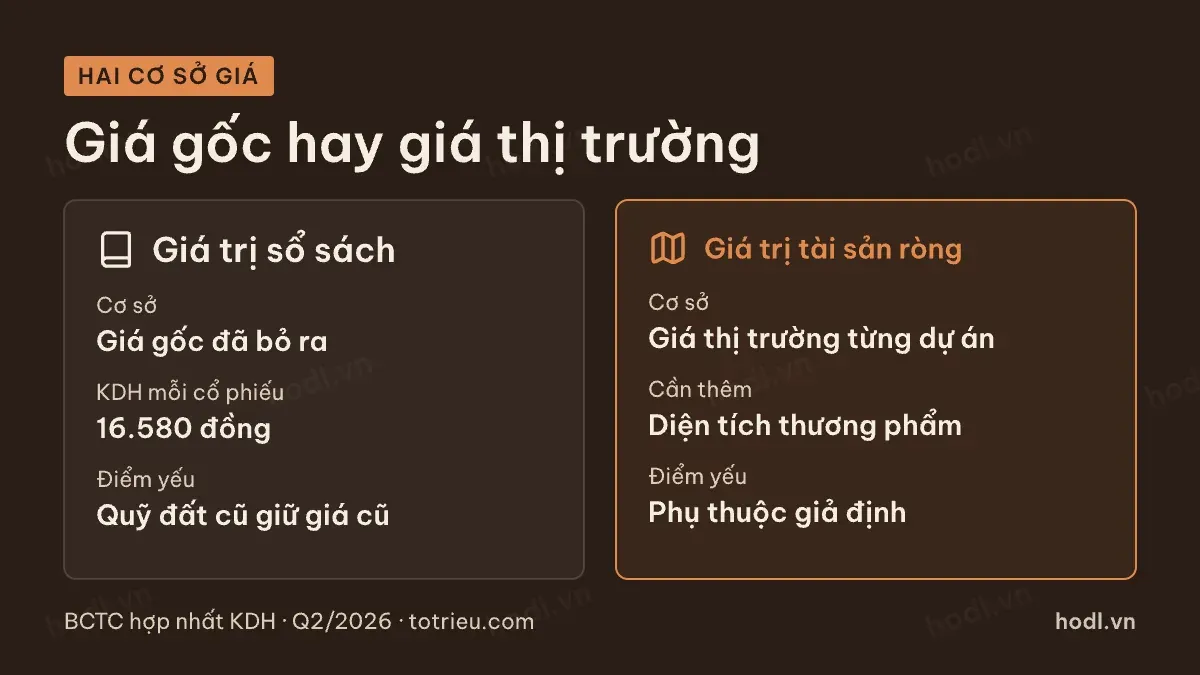
Hai thứ này cùng đi theo hướng tài sản nhưng khác nhau ở cơ sở ghi giá.
Giá trị sổ sách lấy từ bảng cân đối, tức theo giá gốc. Hàng tồn kho ghi bằng chi phí đã bỏ ra. Một quỹ đất mua từ mười năm trước vẫn đứng ở giá mười năm trước.
Giá trị tài sản ròng lấy theo giá thị trường hiện tại của từng dự án. Doanh nghiệp có quỹ đất mua sớm thì giá trị tài sản ròng cao hơn giá trị sổ sách nhiều lần.
Đó là lý do nhiều mã trong ngành giao dịch dưới một lần giá trị sổ sách mà vẫn không hẳn là rẻ. Chiều ngược lại cũng xảy ra. NVL ở 0,48 lần sổ sách. Thị trường đang định giá tài sản của mã này bằng một nửa giá gốc trên sách. Thị trường có thể đang nghi ngờ phần tồn kho 158.133 tỷ đồng không bán được ở giá đã tính.
Điểm yếu của giá trị tài sản ròng là nó phụ thuộc giả định. Đổi giá bán ước tính của một dự án lớn 10% có thể đổi kết quả cuối 20%. Vì vậy nên dựng ba kịch bản thay vì một con số, và ghi rõ giả định ở từng bước.
Điểm yếu của giá trị sổ sách là nó không nhìn thấy giá trị quỹ đất tích luỹ. Hai thước đo này bổ sung cho nhau, không thay nhau.
P/B của tám mã bất động sản
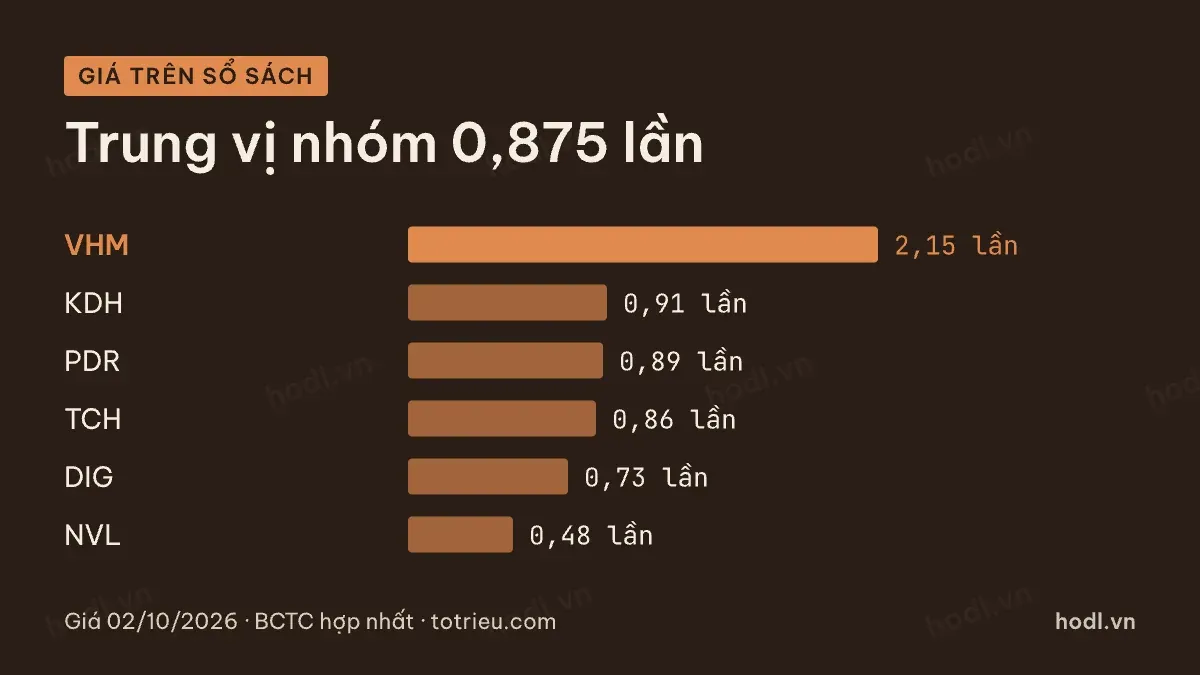
Đặt cột giá trên sổ sách cạnh cột suất sinh lời vốn chủ là cách đọc nhanh nhất.
VHM ở 2,15 lần sổ sách với suất sinh lời 33,8%. Đây là tổ hợp duy nhất trong nhóm có cả hai con số cao. Nó đến từ nhịp bàn giao lớn đang diễn ra.
KDH ở 0,91 lần với suất sinh lời 9,7%. DIG ở 0,73 lần với 8,6%. NVL ở 0,48 lần với 9,6%.
Ở đầu còn lại, DXG ở 0,89 lần nhưng suất sinh lời chỉ 1,4%. TCH ở 0,86 lần với 2,9%. Hai mã này đang được trả giá gần bằng tài sản dù tài sản chưa tạo ra lợi nhuận.
Cách đọc không phải là chọn mã có tỷ lệ thấp nhất. Tỷ lệ thấp có hai nghĩa: tài sản bị thị trường định giá rẻ, hoặc tài sản không sinh lời được như con số trên sách. Phân biệt hai trường hợp đó cần quay lại ba dòng: hàng tồn kho, người mua trả tiền trước, và dòng tiền kinh doanh.
Ba chỗ dễ sai khi cộng từng dự án
Chỗ sai thứ nhất là cộng cả dự án chưa có quyền. Nhiều doanh nghiệp công bố danh mục dự án gồm cả phần đang nghiên cứu, chưa được giao đất. Phần đó chưa phải tài sản.
Chỗ sai thứ hai là quên tỷ lệ sở hữu. Dự án nằm trong công ty liên kết mà doanh nghiệp chỉ giữ một phần thì chỉ được tính phần đó. Số liệu hợp nhất đã gộp toàn bộ dự án của công ty con. Phần không thuộc cổ đông mẹ nằm ở lợi ích cổ đông thiểu số. NVL có lợi ích cổ đông thiểu số 16.742 tỷ đồng trên vốn chủ 65.238 tỷ, tức hơn một phần tư.
Chỗ sai thứ ba là quên chi phí còn phải bỏ ra. Một dự án có giá trị thương phẩm lớn nhưng mới làm xong hạ tầng thì phần chi phí xây dựng còn lại rất lớn. Cộng doanh thu tương lai mà không trừ chi phí tương lai thì ra một con số vô nghĩa.
Cách kiểm cuối cùng là so kết quả với vốn hoá thị trường và với giá trị sổ sách. Nếu kết quả gấp nhiều lần cả hai, nên quay lại soát giả định giá bán và tiến độ. Đừng kết luận ngay là thị trường sai.
Phần nền về các mô hình định giá có trong 12 mô hình định giá chứng khoán. Khái niệm chung xem ở định giá chứng khoán là gì. Thuật ngữ trên báo cáo tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.