
Ngành
Nợ trái phiếu của doanh nghiệp bất động sản: tra lịch đáo hạn ở đâu
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Trái phiếu doanh nghiệp bất động sản nằm chung dòng vay trên báo cáo. Cách tra lịch đáo hạn và điều kiện mới của Nghị định 200/2026.
Nội dung bài6 phần
Nợ trái phiếu của doanh nghiệp bất động sản: tra lịch đáo hạn ở đâu
Trái phiếu doanh nghiệp bất động sản là nguồn vốn quan trọng của ngành này, nhưng nó gần như vô hình trên mặt báo cáo tài chính. Bảng cân đối không có dòng riêng cho trái phiếu.
Muốn biết một chủ đầu tư nợ trái phiếu bao nhiêu, đáo hạn khi nào, lãi suất bao nhiêu, phải đi hai nơi: thuyết minh báo cáo và chuyên trang công bố thông tin của sở giao dịch. Bài này chỉ đường tới cả hai, kèm số thật của tám mã niêm yết. Dữ liệu đến 02/10/2026.
Trái phiếu bất động sản trên BCTC
Trên bảng cân đối, trái phiếu đã phát hành được gộp vào hai dòng: vay và nợ thuê tài chính ngắn hạn, và vay và nợ thuê tài chính dài hạn. Phần đáo hạn trong mười hai tháng tới nằm ở dòng ngắn hạn.
Chi tiết nằm ở thuyết minh. Thuyết minh phải tách khoản vay theo chủ nợ: vay ngân hàng, trái phiếu phát hành, vay cá nhân và tổ chức khác. Với mỗi lô trái phiếu, thuyết minh thường nêu kỳ hạn, lãi suất, tài sản bảo đảm và số dư còn lại.
Mã | Vay ngắn hạn | Vay dài hạn | Tổng vay | Chi phí lãi vay 4 quý | Nợ phải trả trên vốn chủ |
|---|---|---|---|---|---|
VHM | 63.086 | 152.367 | 215.453 | 11.647 | 3,05 |
NVL | 30.482 | 42.429 | 72.911 | 255 | 2,96 |
KDH | 2.223 | 14.436 | 16.659 | 25 | 0,98 |
VRE | 19 | 6.387 | 6.406 | 766 | 0,27 |
DXG | 2.306 | 2.861 | 5.167 | 249 | 0,88 |
NLG | 915 | 4.281 | 5.196 | 278 | 0,75 |
PDR | 990 | 3.161 | 4.151 | 405 | 1,27 |
DIG | 696 | 626 | 1.322 | 135 | 1,01 |
Đơn vị: tỷ đồng, trừ cột cuối tính theo lần. Nguồn: BCTC hợp nhất các mã trong bảng · Q2/2026 và 4 quý tới Q2/2026 · HODL.VN
Một chi tiết dễ bỏ qua: chi phí lãi vay trên báo cáo kết quả kinh doanh không phải toàn bộ lãi phải trả. Lãi phát sinh trong giai đoạn xây dựng được vốn hoá vào hàng tồn kho thay vì ghi vào chi phí.
So tỷ lệ thô giữa chi phí lãi vay bốn quý và tổng vay cuối kỳ thấy ngay điều đó. VHM ở 5,41%, gần mức lãi suất thực. NVL chỉ 0,35% trên tổng vay 72.911 tỷ đồng, KDH 0,15% trên 16.659 tỷ. Phần lớn lãi của hai mã này đang nằm trong tồn kho, chưa đi qua báo cáo kết quả.
Hệ quả là lợi nhuận hiện tại không phản ánh chi phí vốn thực. Khi dự án bàn giao, phần lãi đã vốn hoá chạy vào giá vốn và ăn vào biên lợi nhuận.
Trái phiếu bất động sản: đáo hạn
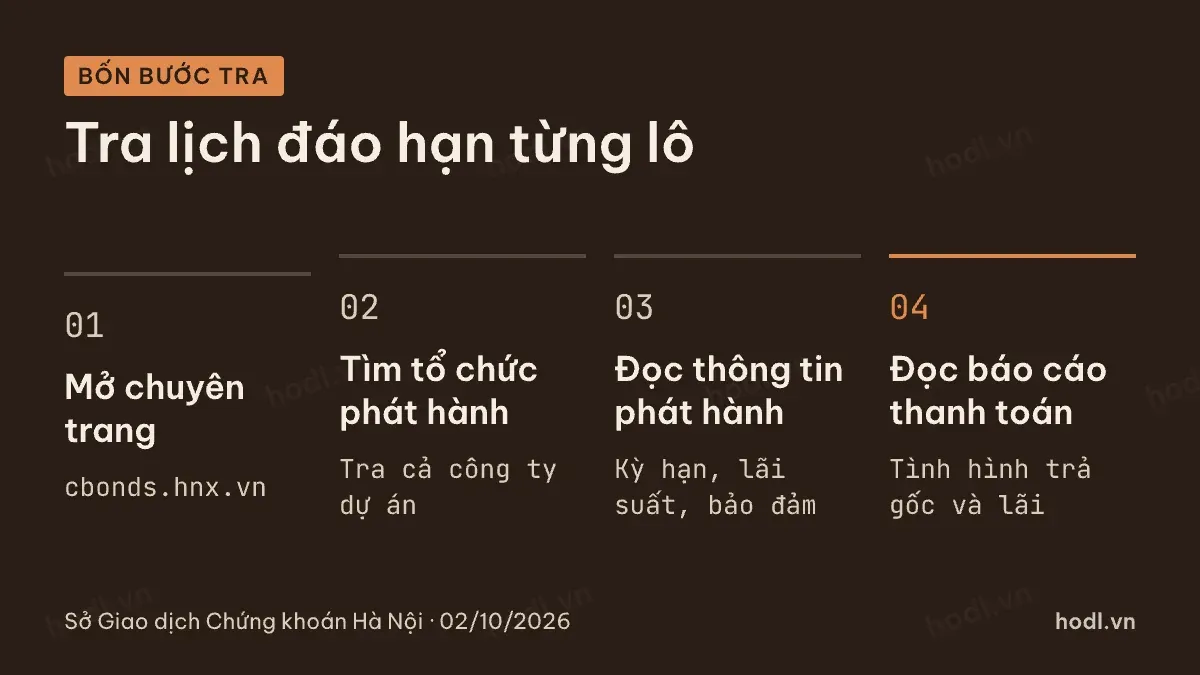
Thuyết minh báo cáo chỉ ra số dư tại một thời điểm, lại chỉ công bố mỗi quý một lần. Nguồn cập nhật hơn là chuyên trang trái phiếu doanh nghiệp riêng lẻ của Sở Giao dịch Chứng khoán Hà Nội tại địa chỉ cbonds.hnx.vn.
Bước thứ nhất là mở chuyên trang đó. Đây là nơi tập trung công bố thông tin của tất cả tổ chức phát hành trái phiếu riêng lẻ.
Bước thứ hai là tìm theo tên tổ chức phát hành. Lưu ý rằng nhiều lô trái phiếu được phát hành bởi công ty dự án, không phải bởi công ty mẹ niêm yết. Phải tra cả danh sách công ty con trong thuyết minh phạm vi hợp nhất.
Bước thứ ba là đọc thông tin phát hành từng mã trái phiếu: kỳ hạn, lãi suất, ngày đáo hạn, tài sản bảo đảm, mục đích sử dụng vốn.
Bước thứ tư là đọc báo cáo tình hình thanh toán gốc và lãi. Doanh nghiệp phát hành phải công bố định kỳ báo cáo này, cùng với kết quả phát hành, thông tin bất thường và báo cáo tài chính năm. Đây là chỗ thấy doanh nghiệp có trả đúng hạn hay đã phải gia hạn.
Ghép hai nguồn lại thì có bức tranh đủ: thuyết minh cho tổng số dư và phân loại theo chủ nợ, chuyên trang cho lịch đáo hạn từng lô và lịch sử thanh toán.
Nghị định 200/2026 đổi luật chơi
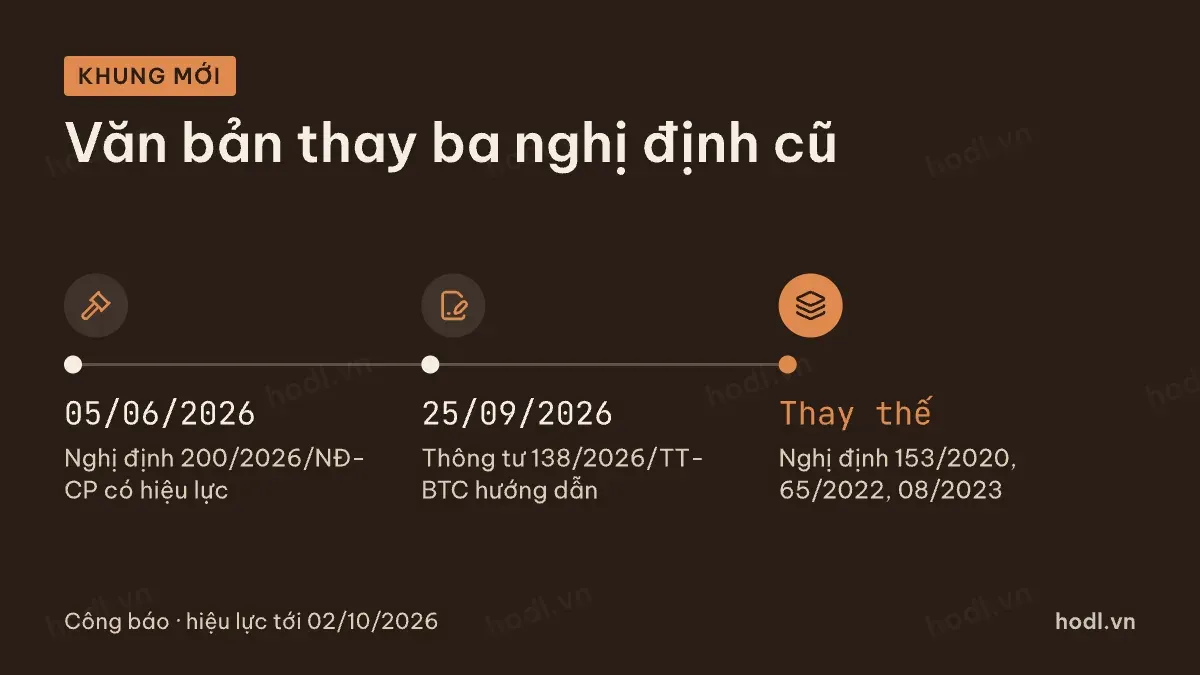
Khung pháp lý cho trái phiếu riêng lẻ vừa được viết lại. Nghị định 200/2026/NĐ-CP ngày 05/06/2026 quy định về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu ra thị trường quốc tế. Nghị định có hiệu lực từ 05/06/2026, gồm 8 chương và 51 điều.
Nghị định này thay thế ba văn bản cũ: Nghị định 153/2020/NĐ-CP, Nghị định 65/2022/NĐ-CP và Nghị định 08/2023/NĐ-CP. Thông tư 138/2026/TT-BTC ngày 25/09/2026 hướng dẫn thi hành.
Bốn điểm mới đáng chú ý với người đọc báo cáo doanh nghiệp bất động sản.
Thứ nhất là mệnh giá. Trái phiếu chào bán trong nước có mệnh giá 100 triệu đồng hoặc bội số của 100 triệu đồng. Mức này đẩy trái phiếu riêng lẻ ra khỏi tầm nhà đầu tư nhỏ.
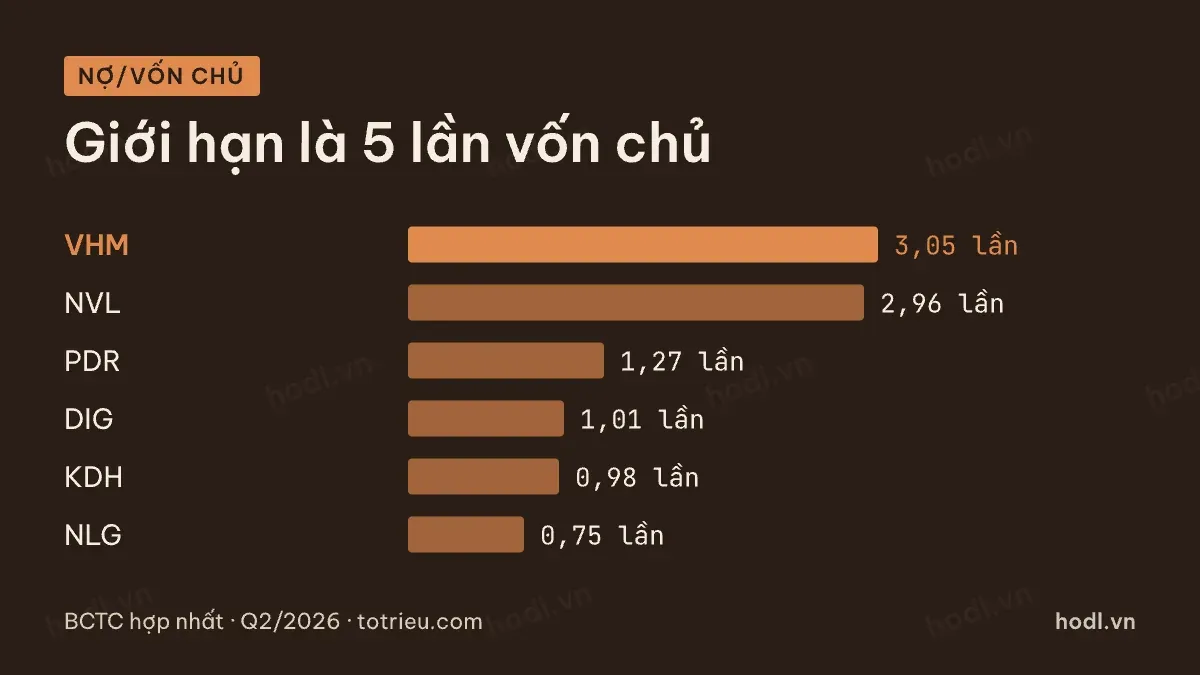
Thứ hai là điều kiện đòn nợ. Doanh nghiệp phát hành phải có nợ phải trả, bao gồm cả giá trị trái phiếu dự kiến phát hành, không vượt quá 5 lần vốn chủ sở hữu.
Thứ ba là tài sản bảo đảm. Nghị định cấm dùng cổ phần, cổ phiếu, trái phiếu và phần vốn góp của chính doanh nghiệp phát hành làm tài sản bảo đảm, không phân biệt nhà đầu tư là cá nhân hay tổ chức. Trước đây việc thế chấp chính cổ phiếu của mình là cách phổ biến.
Thứ tư là mục đích phát hành. Doanh nghiệp phải nêu cụ thể mục đích trong phương án phát hành, thay vì ghi chung chung là bổ sung vốn lưu động.
Nợ không quá năm lần vốn chủ
Điều kiện 5 lần vốn chủ dễ kiểm. Lấy nợ phải trả chia vốn chủ sở hữu trên bảng cân đối quý gần nhất.
Trong đó: VCSH là vốn chủ sở hữu.
Cuối quý 2/2026, tám mã trong bảng trên đều nằm dưới mức này. VHM cao nhất ở 3,05 lần, với nợ phải trả 836.731 tỷ đồng trên vốn chủ 274.005 tỷ. NVL ở 2,96 lần, với nợ 193.420 tỷ trên vốn chủ 65.238 tỷ.
Nhóm còn lại thấp hơn nhiều: PDR 1,27 lần, DIG 1,01 lần, KDH 0,98 lần, DXG 0,88 lần, NLG 0,75 lần, TCH 0,53 lần.
Cần nhớ rằng nợ phải trả gồm cả khoản người mua trả tiền trước, mà khoản này được tất toán bằng việc giao nhà chứ không bằng tiền. VHM có 145.880 tỷ đồng ở khoản đó. Trừ ra thì mức đòn nợ thực của doanh nghiệp thấp hơn con số 3,05 lần.
Thước đo sát hơn là vay ròng trên vốn chủ, tức vay ngắn hạn cộng vay dài hạn trừ tiền, chia cho vốn chủ. Tính theo cách này, NVL ở 1,04 lần, KDH 0,70 lần, VHM 0,59 lần, PDR 0,20 lần, DXG 0,16 lần, NLG 0,10 lần. DIG và TCH đang giữ tiền nhiều hơn nợ vay.
Trái phiếu bất động sản: dấu hiệu
Có ba dấu hiệu cần soát khi doanh nghiệp còn dư nợ trái phiếu. Dấu hiệu thứ nhất là lô trái phiếu được gia hạn. Trên chuyên trang công bố thông tin, việc thay đổi điều kiện trái phiếu phải được công bố. Gia hạn nghĩa là doanh nghiệp không trả được đúng hạn và đã thương lượng với người giữ trái phiếu.
Dấu hiệu thứ hai là dòng tiền kinh doanh âm nhiều kỳ liên tiếp trong khi tiền thu từ đi vay lớn. NVL bốn quý tới quý 2/2026 có dòng tiền kinh doanh âm 2.284 tỷ đồng, tiền thu từ đi vay 17.912 tỷ và tiền trả nợ vay 11.977 tỷ. Vốn mới đang dùng để quay vòng nợ cũ chứ không đến từ hoạt động.
Dấu hiệu thứ ba là tỷ lệ tồn kho đã thế chấp cao. Thuyết minh nêu phần dự án dùng làm tài sản bảo đảm. Tỷ lệ cao nghĩa là dư địa vay thêm đã hẹp, và nếu phải xử lý tài sản thì cổ đông nhận phần cuối.
Ba dấu hiệu đó không hiện ở một con số nào trên bảng cân đối. Chúng chỉ hiện khi đọc thuyết minh cùng với chuyên trang công bố thông tin, và theo dõi liên tục qua nhiều kỳ.
Phần nền về trái phiếu như một công cụ nợ có trong bài học về trái phiếu. Cách tính giá một trái phiếu xem ở định giá trái phiếu. Thuật ngữ trên thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.