
Những con số quyết định giá cổ phiếu PVD: giá thuê giàn theo ngày, hiệu suất sử dụng, khấu hao
Nội dung bài5 phần
Định giá cổ phiếu PVD là bài tập về tài sản nặng. Giá trị doanh nghiệp nằm trong đội giàn khoan, còn khả năng sinh lời nằm ở giá thuê một ngày và số ngày giàn có việc. Thị trường đang trả thấp hơn giá trị sổ sách, và lý do nằm trong chính cấu trúc đó. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Định giá cổ phiếu PVD dưới giá trị sổ sách
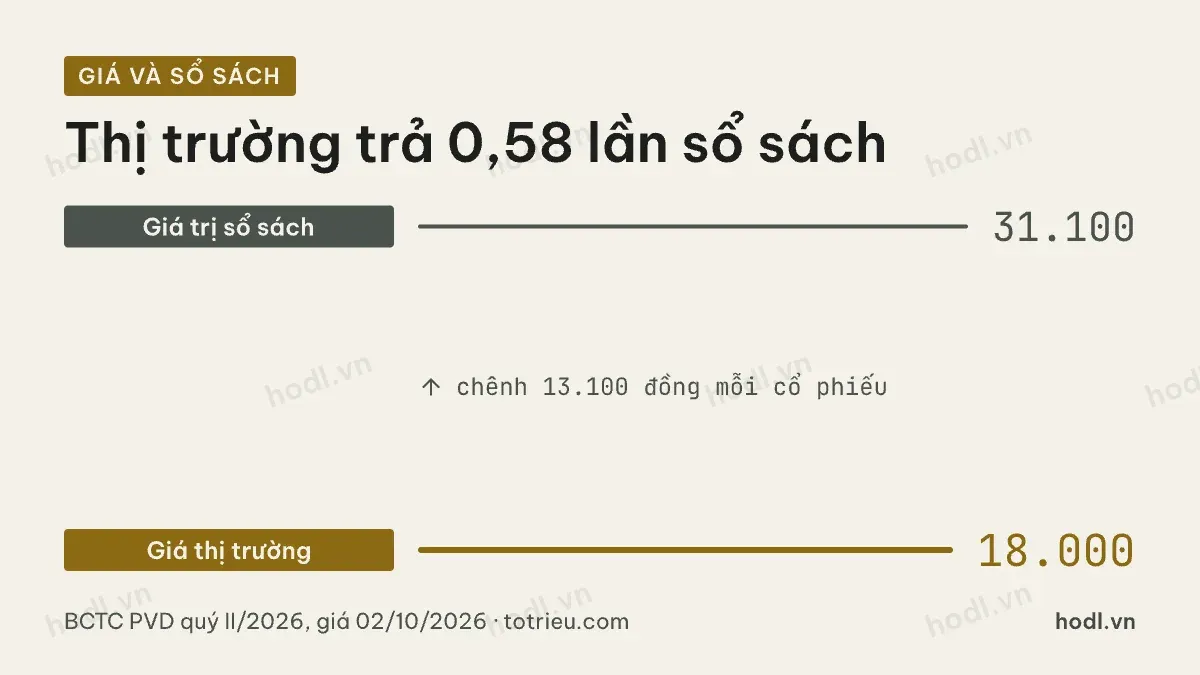
Cuối quý II/2026, vốn chủ sở hữu là 17.592 tỷ đồng. Trừ lợi ích cổ đông thiểu số 276 tỷ đồng, phần thuộc cổ đông công ty mẹ là 17.316 tỷ đồng. Vốn góp 5.563,0 tỷ đồng tương ứng khoảng 0,556 tỷ cổ phiếu.
Giá trị sổ sách mỗi cổ phiếu vào khoảng 31.100 đồng. Giá đóng cửa phiên 02/10/2026 là 18.000 đồng. Chênh lệch là 13.100 đồng mỗi cổ phiếu. Tỷ lệ giá trên giá trị sổ sách khoảng 0,58 lần.
Mức dưới 1 lần không tự động nghĩa là rẻ. Nó nghĩa là thị trường không tin tài sản trên sổ sách tạo ra được suất sinh lời bằng chi phí vốn. Con số ủng hộ cách hiểu đó: tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 chỉ 6,2%, dù đây là năm có kết quả cao nhất trong năm năm.
Giá trị sổ sách cũng tăng chậm. Cuối năm 2022 giá trị sổ sách mỗi cổ phiếu vào khoảng 24.900 đồng. Sau ba năm rưỡi, con số này lên 31.100 đồng, tức tăng khoảng 25%. Khái niệm nền được giải thích trong bài định giá chứng khoán.
Giá thuê giàn theo ngày là biến số không có trong báo cáo
Thước đo quan trọng nhất của mô hình này không nằm trong bốn biểu mẫu báo cáo tài chính. Giá thuê giàn tính theo ngày và hiệu suất sử dụng được công bố trong tài liệu họp cổ đông và bản tin của doanh nghiệp.
Khi không có hai số đó, báo cáo tài chính vẫn cho ba chỉ dấu đo được.
Chỉ dấu thứ nhất là biên lợi nhuận gộp. Năm 2021 biên này là 9,3%, năm 2022 là 10,6%, năm 2023 lên 22,5%, năm 2024 là 18,9% và năm 2025 là 19,1%. Biên gộp là nơi giá thuê hiện ra rõ nhất, vì chi phí vận hành một giàn khá cố định.
Chỉ dấu thứ hai là doanh thu trên mỗi đồng tài sản cố định. Năm 2025 doanh thu 10.897 tỷ đồng trên tài sản cố định ròng 14.608 tỷ đồng cuối năm, tức 0,75 lần. Tỷ lệ này rơi khi có giàn nằm chờ việc.
Chỉ dấu thứ ba là mức dao động theo quý. Quý IV/2025 doanh thu 4.346 tỷ đồng. Quý I/2026 còn 3.401 tỷ đồng. Quý II/2026 còn 3.028 tỷ đồng. Lịch khoan của chủ mỏ quyết định nhịp này.
Định giá cổ phiếu PVD phải cộng nợ ròng vào vốn hoá
Với doanh nghiệp vay nợ để mua thiết bị, vốn hoá một mình không mô tả đủ giá người mua phải trả.
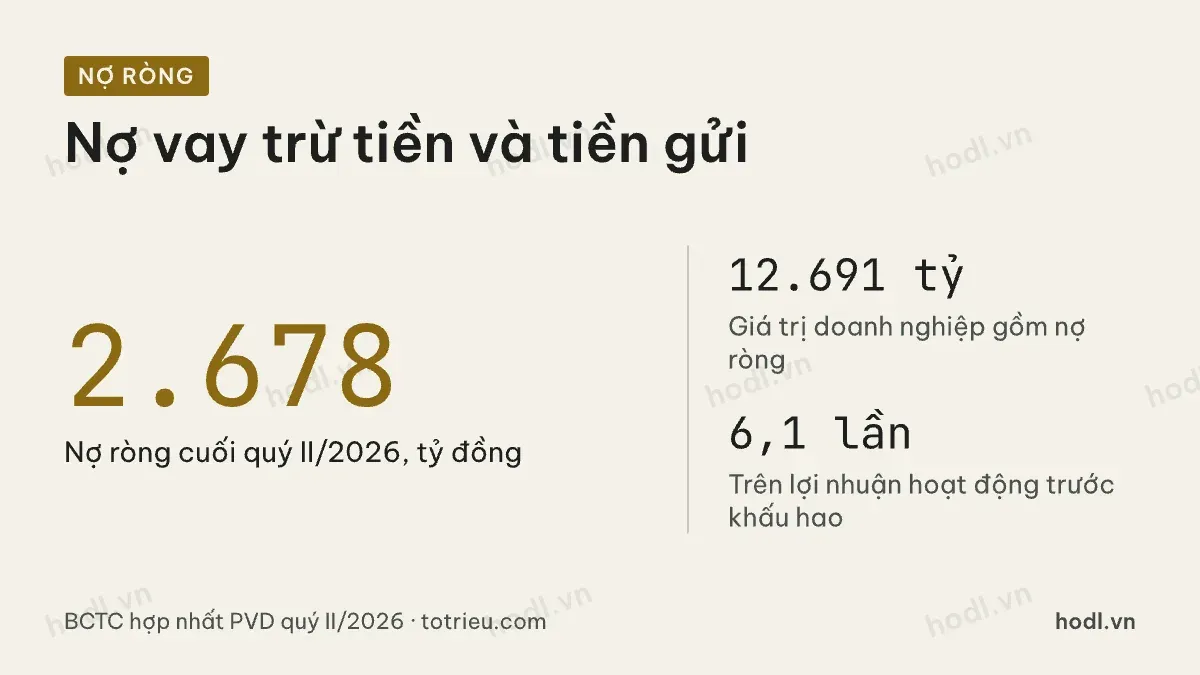
Cuối quý II/2026, nợ vay ngắn hạn là 1.125 tỷ đồng, nợ vay dài hạn 4.350 tỷ đồng. Tiền và tương đương tiền 1.317 tỷ đồng, đầu tư ngắn hạn 1.480 tỷ đồng. Nợ ròng vì vậy là 2.678 tỷ đồng.
Vốn hoá theo giá 18.000 đồng là khoảng 10.013 tỷ đồng. Cộng nợ ròng, giá trị doanh nghiệp là 12.691 tỷ đồng.
Mẫu số phù hợp ở đây là lợi nhuận hoạt động trước khấu hao. Năm 2025, lợi nhuận gộp 2.078 tỷ đồng trừ chi phí bán hàng và quản lý 855 tỷ đồng, cộng lại khấu hao 860 tỷ đồng, cho khoảng 2.083 tỷ đồng. Tỷ lệ giá trị doanh nghiệp trên con số đó là 6,1 lần.
Cách này tránh được việc một doanh nghiệp vay nhiều trông rẻ hơn thực tế khi chỉ nhìn giá trên lợi nhuận. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Khấu hao làm lợi nhuận và dòng tiền lệch nhau
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ lần lượt là 278 tỷ đồng, 365 tỷ đồng, 306 tỷ đồng và 163 tỷ đồng. Tổng cộng 1.112 tỷ đồng.
Chia cho 0,556 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 2.000 đồng. Với giá 18.000 đồng, tỷ lệ giá trên lợi nhuận khoảng 9,0 lần.
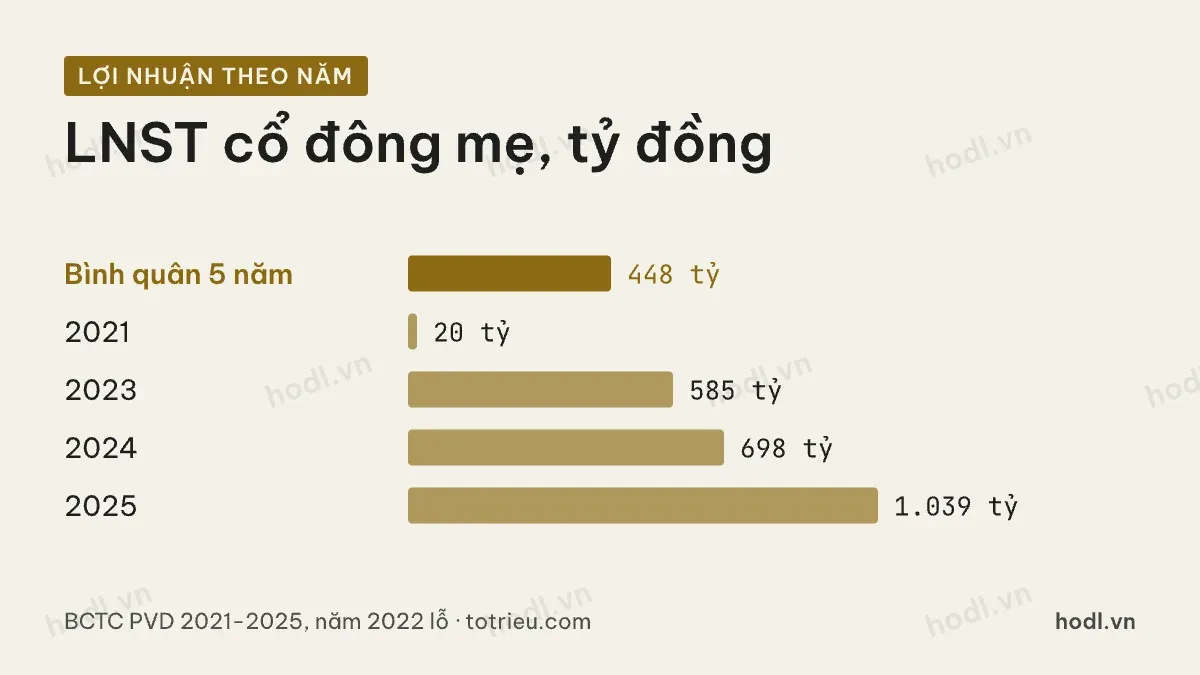
Mặt bằng nhiều năm kể câu chuyện khác. Lợi nhuận sau thuế cổ đông mẹ các năm là 20 tỷ đồng năm 2021, âm 103 tỷ đồng năm 2022, 585 tỷ đồng năm 2023, 698 tỷ đồng năm 2024 và 1.039 tỷ đồng năm 2025. Bình quân 448 tỷ đồng một năm, tức khoảng 805 đồng mỗi cổ phiếu. Trên nền đó, tỷ lệ giá trên lợi nhuận là 22,4 lần.
Khoảng cách giữa 9,0 lần và 22,4 lần là lớn nhất trong nhóm dầu khí niêm yết. Nó phản ánh một doanh nghiệp vừa đi qua giai đoạn gần như không có lợi nhuận.
Dòng tiền thì ổn định hơn lợi nhuận, nhờ khấu hao. Năm 2025 dòng tiền từ hoạt động kinh doanh là 1.432 tỷ đồng, cao hơn lợi nhuận. Nhưng chi mua sắm tài sản cố định cùng năm là 3.049 tỷ đồng, gấp hơn hai lần dòng tiền tạo ra. Phần thiếu được bù bằng vay mới.
Định giá cổ phiếu PVD: bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp. Mốc năm 2025 là 19,1%. Biên rơi về vùng 10% là dấu hiệu giá thuê giảm hoặc có giàn nằm chờ.
Thứ hai, nợ vay dài hạn. Mốc cuối quý II/2026 là 4.350 tỷ đồng, tăng từ 2.541 tỷ đồng cuối năm 2024. Nợ tăng cùng lúc giá thuê giảm là tổ hợp khó nhất với mô hình này.
Thứ ba, chi phí lãi vay. Năm 2025 là 191 tỷ đồng, riêng quý II/2026 đã 111 tỷ đồng. Khoản này đi lên nhanh sau mỗi đợt mua giàn.
Thứ tư, số ngày phải thu. Cuối quý II/2026 phải thu ngắn hạn 5.784 tỷ đồng, tương đương khoảng 158 ngày doanh thu. Số ngày dài ra làm doanh nghiệp phải vay thêm để chạy việc.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem thêm phần cấu trúc báo cáo tài chính trước khi áp các bội số này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
