
Ngành
Đọc báo cáo của doanh nghiệp bất động sản: doanh thu đến chậm hơn dòng tiền
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/10/2026
Đọc báo cáo doanh nghiệp bất động sản cần đổi thứ tự: tiền về trước, doanh thu ghi sau khi bàn giao. Số thật của tám mã niêm yết.
Nội dung bài7 phần
Đọc báo cáo của doanh nghiệp bất động sản: doanh thu đến chậm hơn dòng tiền
Đọc báo cáo doanh nghiệp bất động sản khác đọc báo cáo một nhà máy ở chỗ thứ tự thời gian. Nhà máy bán hàng rồi thu tiền, hai việc cách nhau vài tuần. Chủ đầu tư thu tiền trước, có khi trước hai hoặc ba năm, rồi mới được ghi doanh thu.
Hệ quả là một doanh nghiệp có thể thu về hàng chục nghìn tỷ đồng mà báo cáo kết quả kinh doanh vẫn trống. Ngược lại, một doanh nghiệp đang ghi lợi nhuận đẹp có thể đã ngừng bán hàng từ lâu. Bài này đi qua năm chỗ dễ đọc sai, kèm số thật của chín mã niêm yết. Dữ liệu đến 02/10/2026.
Đọc báo cáo doanh nghiệp địa ốc
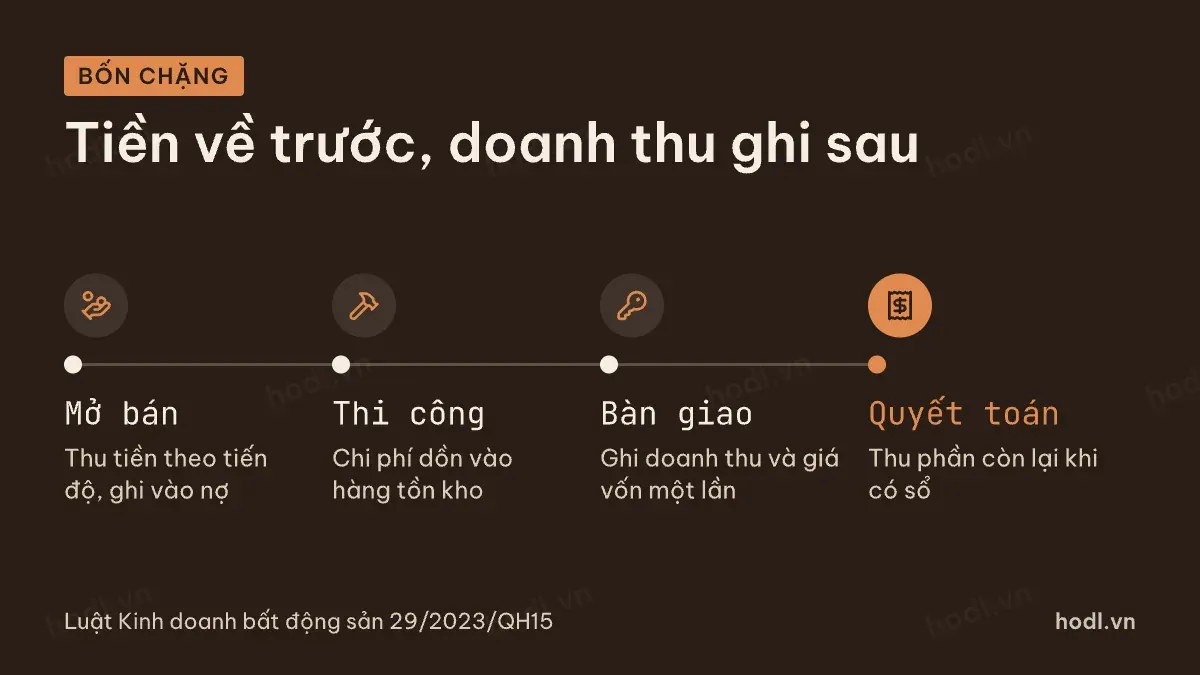
Một dự án nhà ở đi qua bốn chặng, và mỗi chặng để lại dấu ở một chỗ khác nhau trên báo cáo.
Chặng mở bán: khách đặt cọc và trả theo tiến độ. Tiền vào tài khoản nhưng không được ghi doanh thu. Nó nằm bên nợ phải trả, ở dòng người mua trả tiền trước.
Chặng thi công: chi phí đất, xây dựng, lãi vay được vốn hoá dồn vào hàng tồn kho. Hàng tồn kho của chủ đầu tư là dự án đang làm, không phải hàng nằm trong kho.
Chặng bàn giao: doanh thu và giá vốn được ghi một lần. Đây là lúc khoản người mua trả tiền trước chuyển thành doanh thu, và phần hàng tồn kho tương ứng chuyển thành giá vốn.
Chặng quyết toán: phần tiền còn lại thu khi khách nhận giấy chứng nhận. Theo Luật Kinh doanh bất động sản 29/2023/QH15, bên bán không được thu quá 95% giá trị hợp đồng khi khách chưa có giấy chứng nhận.
Luật này cũng giới hạn tiền đặt cọc không quá 5% giá bán, lần thanh toán đầu không quá 30% giá trị hợp đồng kể cả tiền cọc, và tổng không quá 70% khi chưa bàn giao. Ba con số đó quyết định tối đa bao nhiêu tiền có thể về trước khi doanh thu được ghi.
Tồn kho và tiền người mua trả trước
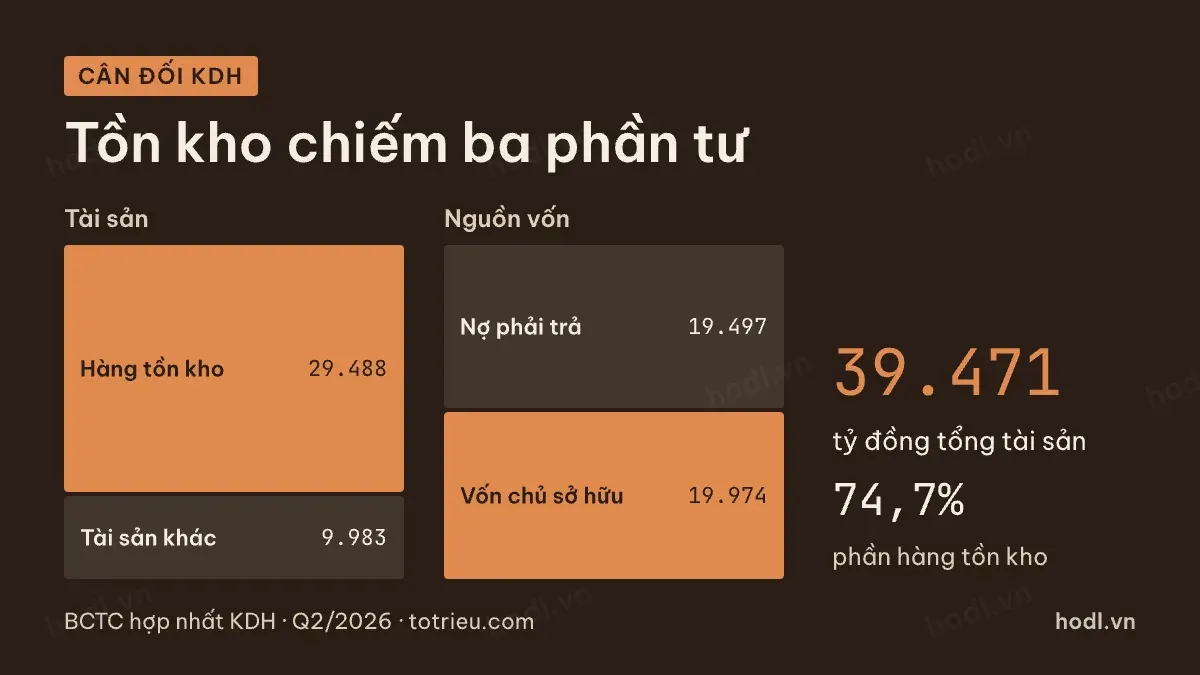
Hàng tồn kho và tiền người mua trả trước là hai cột sống của doanh nghiệp bất động sản. Khang Điền là ví dụ gọn. Cuối quý 2/2026, mã này có tổng tài sản 39.471 tỷ đồng. Riêng hàng tồn kho 29.488 tỷ, chiếm 74,7%. Phần tài sản khác chỉ 9.983 tỷ.
Bên nguồn vốn, nợ phải trả 19.497 tỷ và vốn chủ sở hữu 19.974 tỷ. Tỷ lệ nợ trên vốn chủ 0,98 lần, thuộc nhóm thấp trong ngành.
Hai dòng này đi cùng nhau. Hàng tồn kho cho biết doanh nghiệp còn bao nhiêu hàng để bán. Người mua trả tiền trước cho biết bao nhiêu phần trong số đó đã có khách.
Bảng dưới lấy hai dòng đó tại quý 2/2026, cạnh doanh thu thuần bốn quý gần nhất.
Mã | Hàng tồn kho (tỷ đồng) | Người mua trả tiền trước (tỷ đồng) | Doanh thu 4 quý (tỷ đồng) | Tồn kho trên tổng tài sản |
|---|---|---|---|---|
VHM | 206.834 | 145.880 | 236.434 | 18,6% |
NVL | 158.133 | 24.551 | 8.347 | 61,1% |
KDH | 29.488 | 399 | 3.334 | 74,7% |
DXG | 15.985 | 8.077 | 4.673 | 40,2% |
TCH | 13.684 | 6.492 | 1.508 | 61,4% |
PDR | 13.556 | 124 | 1.025 | 47,4% |
NLG | 8.661 | 2.937 | 5.276 | 34,0% |
DIG | 6.513 | 2.901 | 5.048 | 31,8% |
Nguồn: BCTC hợp nhất VHM, NVL, KDH, DXG, TCH, PDR, NLG, DIG · Q2/2026 · HODL.VN
Chia người mua trả tiền trước cho doanh thu bốn quý ra một con số dễ hình dung: tiền đã thu tương đương bao nhiêu năm doanh thu hiện tại. TCH ở 4,31 năm, NVL 2,94 năm, DXG 1,73 năm. Ở chiều ngược lại, KDH và PDR chỉ 0,12 năm.
Con số cao nghĩa là nguồn doanh thu các kỳ sau đã nằm sẵn trên bảng cân đối. Con số thấp nghĩa là doanh thu kỳ sau còn phụ thuộc vào việc bán hàng mới.
Xem dòng tiền trước lợi nhuận
Lợi nhuận của chủ đầu tư là kết quả của những dự án bàn giao trong kỳ. Dòng tiền kinh doanh là kết quả của những dự án đang bán. Hai thứ này lệch pha nhau nhiều năm.
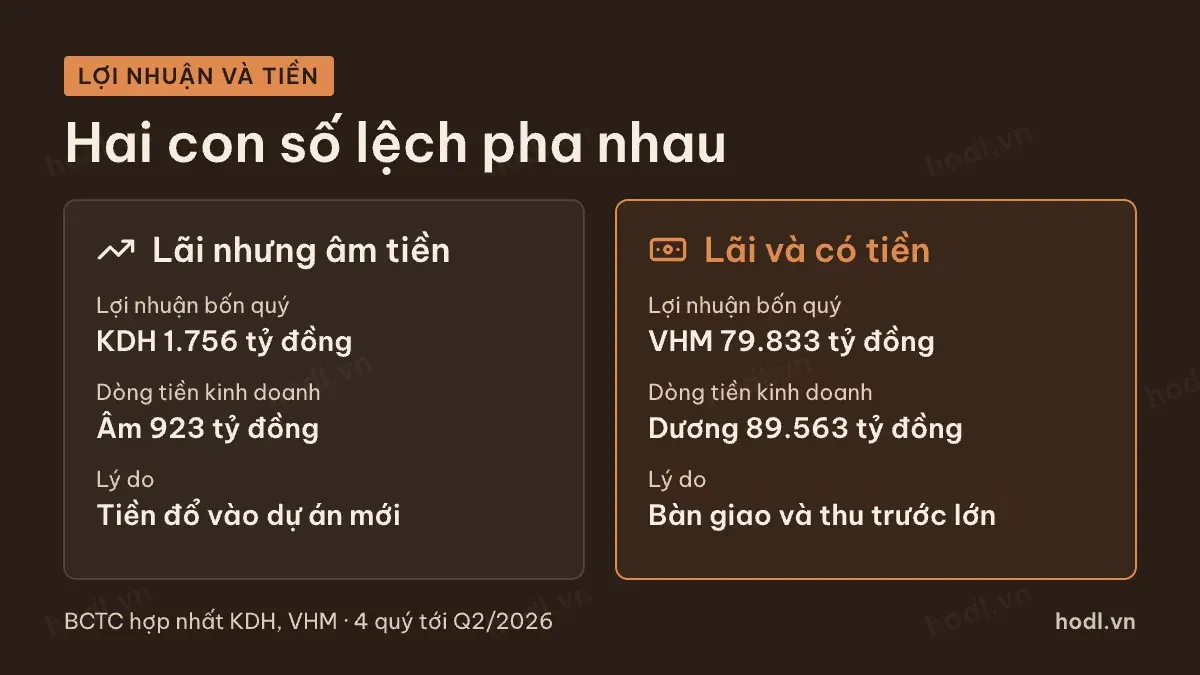
Vinhomes bốn quý tới quý 2/2026 ghi lợi nhuận sau thuế cổ đông mẹ 79.833 tỷ đồng, dòng tiền kinh doanh dương 89.563 tỷ. Hai con số cùng chiều vì doanh nghiệp vừa bàn giao mạnh vừa thu trước mạnh.
Khang Điền cùng kỳ ghi lợi nhuận 1.756 tỷ nhưng dòng tiền kinh doanh âm 923 tỷ. Tiền đang chảy vào dự án mới, chưa chảy ra.
Trường hợp đáng chú ý hơn là Phát Đạt: lợi nhuận 612 tỷ với dòng tiền kinh doanh âm 2.280 tỷ. Novaland lợi nhuận 4.218 tỷ với dòng tiền âm 2.284 tỷ.
Dòng tiền âm trong ngành này không tự động là dấu hiệu xấu. Nó xấu khi đi cùng ba điều: hàng tồn kho tăng mà người mua trả tiền trước không tăng, nợ vay tăng để bù phần thiếu, và doanh thu bốn quý giảm.
Lợi nhuận một lần, thu tài chính
Báo cáo kết quả kinh doanh của chủ đầu tư có hai dòng dễ làm người đọc nhầm. Thu nhập tài chính ghi lãi tiền gửi, lãi cho vay bên liên quan, và lãi từ chuyển nhượng phần vốn trong công ty dự án. Lợi nhuận khác ghi các khoản không thuộc hoạt động chính.
Theo luật tách nguồn, mã nào lợi nhuận đổi trên 20% thì phải tách phần đến từ hoạt động lõi và phần đến từ hai dòng trên.
Phát Đạt là ví dụ rõ nhất. Bốn quý tới quý 2/2026, mã này có doanh thu thuần 1.025 tỷ và lãi gộp 644 tỷ. Thu nhập tài chính lại tới 1.792 tỷ, bằng 180,8% lợi nhuận trước thuế 991 tỷ. Phần lớn lợi nhuận không đến từ bán nhà.
Novaland cũng vậy. Lợi nhuận cổ đông mẹ tăng từ 166 tỷ lên 4.218 tỷ, trong khi doanh thu giảm 20,5%, từ 10.504 tỷ xuống 8.347 tỷ. Thu nhập tài chính 4.717 tỷ, bằng 80,5% lợi nhuận trước thuế 5.859 tỷ.
Vinhomes thì ngược lại. Lợi nhuận tăng 164,1%, doanh thu tăng 135,5%, lãi gộp 103.101 tỷ trên doanh thu 236.434 tỷ, biên gộp 43,6%. Thu nhập tài chính 24.743 tỷ chỉ chiếm 23,9% lợi nhuận trước thuế. Phần tăng chủ yếu đến từ bàn giao.
Chiều giảm cũng cần tách. TCH có lợi nhuận cổ đông mẹ giảm từ 752 tỷ xuống 299 tỷ, cùng lúc doanh thu giảm từ 4.229 tỷ xuống 1.508 tỷ. Đây là giảm do hoạt động lõi, không phải do một khoản bất thường.
Doanh nghiệp cho thuê đọc khác
Cùng ngành nhưng mô hình cho thuê không có chu kỳ thu trước và bàn giao. Vincom Retail là ví dụ đối chứng.
Cuối quý 2/2026, mã này có tổng tài sản 62.806 tỷ đồng, trong đó bất động sản đầu tư ròng 27.016 tỷ. Hàng tồn kho chỉ 209 tỷ, tức 0,3% tổng tài sản. Người mua trả tiền trước 87 tỷ.
Doanh thu bốn quý 9.231 tỷ với lãi gộp 5.000 tỷ, biên gộp 54,2%. Doanh thu của mô hình này đều đặn theo hợp đồng thuê, không nhảy theo lịch bàn giao. Nợ phải trả 13.496 tỷ trên vốn chủ 49.311 tỷ.
Với mô hình cho thuê, chỗ cần đọc là tỷ lệ lấp đầy, giá thuê trên mét vuông, và giá trị bất động sản đầu tư. Với mô hình bán nhà, chỗ cần đọc là hàng tồn kho và người mua trả tiền trước. Đem chỉ số của bên này áp sang bên kia là nhầm.
Sáu bước đọc báo cáo doanh nghiệp
Thứ tự tôi dùng gồm sáu bước, đi từ bảng cân đối sang báo cáo kết quả.
- Hàng tồn kho và tỷ trọng trên tổng tài sản, để biết quy mô dự án đang làm.
- Người mua trả tiền trước, chia cho doanh thu bốn quý, để biết doanh thu đã nằm sẵn bao nhiêu.
- Nợ vay ngắn hạn và dài hạn trừ tiền, chia cho vốn chủ, để biết mức phụ thuộc vào vốn ngoài.
- Doanh thu thuần và lãi gộp bốn quý, so với bốn quý liền trước.
- Thu nhập tài chính và lợi nhuận khác, chia cho lợi nhuận trước thuế, để biết phần không lặp lại.
- Dòng tiền kinh doanh đặt cạnh lợi nhuận, để biết tiền có về thật hay không.
Một bộ báo cáo quý chỉ là một lát cắt của chu kỳ dài. Muốn thấy hướng đi, lấy ít nhất năm năm liên tiếp và nhìn từng dòng theo thời gian. Quý có bàn giao lớn sẽ đẹp bất thường, quý không bàn giao sẽ xấu bất thường.
Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính. Nếu bạn chưa quen cấu trúc một bộ báo cáo, đọc trước cấu trúc báo cáo tài chính. Muốn xem một chủ đầu tư cụ thể được mổ ra thế nào, đọc phân tích cổ phiếu Vinhomes.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.