
Sản phẩm đầu tư
Danh mục an toàn: so trái phiếu chính phủ, tiền gửi ngân hàng và cổ phiếu cổ tức cao
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/10/2026
Xây danh mục an toàn với trái phiếu chính phủ: so lợi suất, thuế, bảo hiểm tiền gửi và rủi ro giá của trái phiếu, tiền gửi ngân hàng và cổ phiếu cổ tức cao.
Nội dung bài5 phần
Danh mục an toàn với trái phiếu chính phủ là cách giữ phần lớn tài sản ở nơi ít rủi ro mất vốn. Đồng thời danh mục vẫn tạo thu nhập đều. Ba lựa chọn hay được so với nhau là trái phiếu chính phủ, tiền gửi và cổ phiếu cổ tức cao. Mỗi thứ an toàn theo một nghĩa khác nhau.
Bài này so ba lựa chọn trên bốn tiêu chí: lợi suất, thuế, người bảo đảm và rủi ro giá. Sau đó là một ví dụ giả định về cách chia tiền. Số liệu lợi suất và lãi suất tra ngày 03/10/2026, dữ liệu đến 02/10/2026.
Danh mục an toàn với trái phiếu
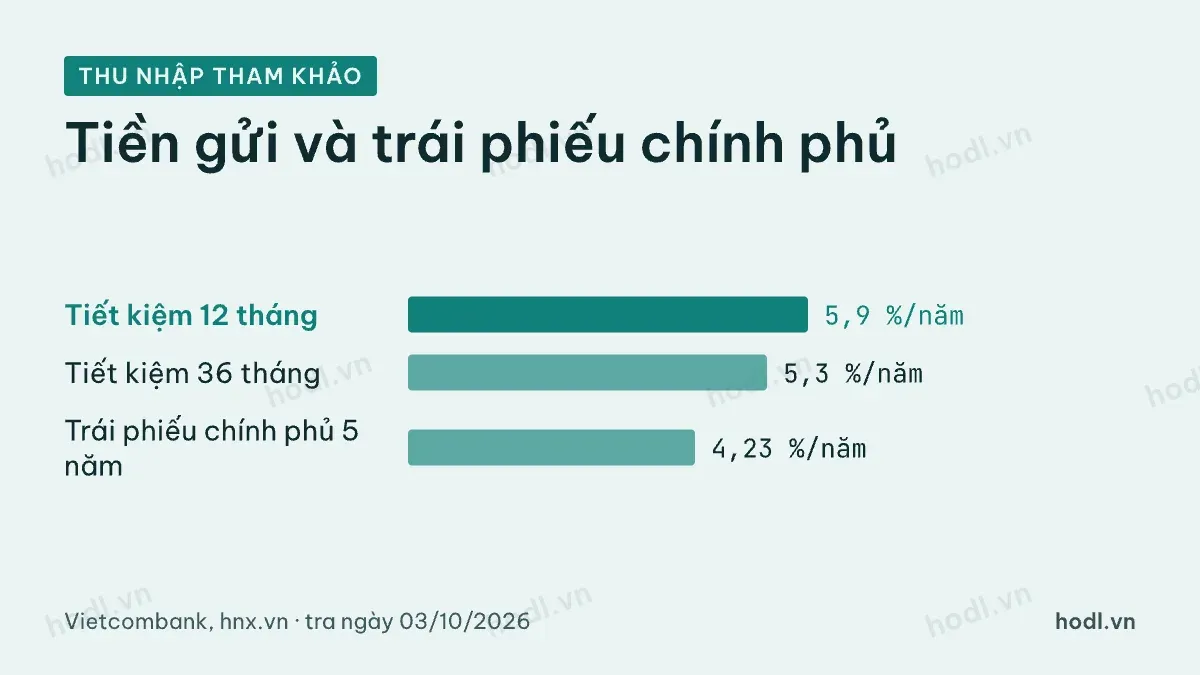
Trái phiếu chính phủ là khoản cho Nhà nước vay. Điều 7 Nghị định 95/2018/NĐ-CP bảo đảm người sở hữu được thanh toán đầy đủ, đúng hạn gốc và lãi. Mệnh giá chỉ 100.000 đồng, theo khoản 2 Điều 14. HNX công bố đường cong lợi suất cho ngày thanh toán 05/10/2026. Trên đó, lợi suất par kỳ hạn 5 năm khoảng 4,23%/năm.
Tiền gửi ngân hàng là khoản cho ngân hàng vay, có bảo hiểm tiền gửi đứng sau một phần. Trang lãi suất Vietcombank cập nhật 10:01 ngày 03/10/2026 có lãi tiết kiệm tại quầy cho cá nhân. Kỳ hạn 12 tháng là 5,90%/năm. Kỳ hạn 36 tháng là 5,30%/năm.
Cổ phiếu cổ tức cao là phần sở hữu doanh nghiệp. Cổ tức phụ thuộc lợi nhuận và quyết định chia của từng năm, không có cam kết. Giá cổ phiếu dao động hằng ngày, có thể giảm mạnh trong thời gian ngắn.
So lợi suất, thuế và người bảo đảm
Về thuế, ba khối được đối xử khác nhau. Căn cứ là Luật Thuế thu nhập cá nhân 109/2025/QH15, hiệu lực từ 01/07/2026. Khoản 6 Điều 4 miễn thuế cho lãi trái phiếu chính phủ và lãi tiền gửi tại tổ chức tín dụng. Cổ tức là lợi tức cổ phần, thuộc thu nhập từ đầu tư vốn ở khoản 3 Điều 3, chịu thuế 5% theo Điều 12.
Về người bảo đảm, Thông tư 05/2026/TT-NHNN của Ngân hàng Nhà nước, theo Bảo hiểm tiền gửi Việt Nam, nâng hạn mức trả tiền bảo hiểm tiền gửi lên 350 triệu đồng từ ngày 13/07/2026. Đây là số tối đa cho toàn bộ tiền gửi được bảo hiểm, gồm gốc và lãi, của một người tại một tổ chức tham gia bảo hiểm tiền gửi. Phần vượt hạn mức phụ thuộc vào sức khỏe của ngân hàng.
Tiêu chí | Trái phiếu chính phủ | Tiền gửi ngân hàng | Cổ phiếu cổ tức cao |
|---|---|---|---|
Thu nhập tham khảo | 4,23%/năm (lợi suất par 5 năm) | 5,90%/năm (12 tháng), 5,30%/năm (36 tháng) | Theo cổ tức từng năm |
Thuế thu nhập cá nhân | Miễn | Miễn | 5% trên cổ tức |
Người bảo đảm | Chính phủ | Bảo hiểm tiền gửi tới 350 triệu đồng | Không có |
Rủi ro giá khi cần tiền sớm | Có, theo lãi suất thị trường | Mất phần lãi nếu rút trước hạn | Lớn |
Một điểm đáng chú ý trong bảng: lãi tiết kiệm 12 tháng ở thời điểm tra cao hơn lợi suất par trái phiếu chính phủ 5 năm. Điều này không cố định. Nhưng nó nhắc rằng an toàn không có nghĩa trái phiếu chính phủ luôn cho lãi cao hơn tiền gửi.
Rủi ro khi cần tiền sớm
Trái phiếu chính phủ giữ đến đáo hạn thì nhận đủ gốc. Nếu bán trước, giá phụ thuộc lợi suất thị trường lúc bán. Lợi suất tăng thì giá giảm, kỳ hạn càng dài càng giảm nhiều.
Tiền gửi có kỳ hạn rút trước hạn thường chỉ nhận lãi thấp hơn theo quy định của ngân hàng, nhưng gốc không đổi. Khối này hợp với tiền có thể cần bất ngờ.
Cổ phiếu cổ tức cao có thể cho thu nhập tốt trong năm thuận lợi. Nhưng khi thị trường giảm, giá có thể mất nhiều hơn vài năm cổ tức cộng lại. Doanh nghiệp cũng có thể giảm hoặc ngừng chia cổ tức khi lợi nhuận đi xuống. Cách tính cổ tức có trong bài học cổ tức là gì.
Ví dụ chia tiền cho danh mục
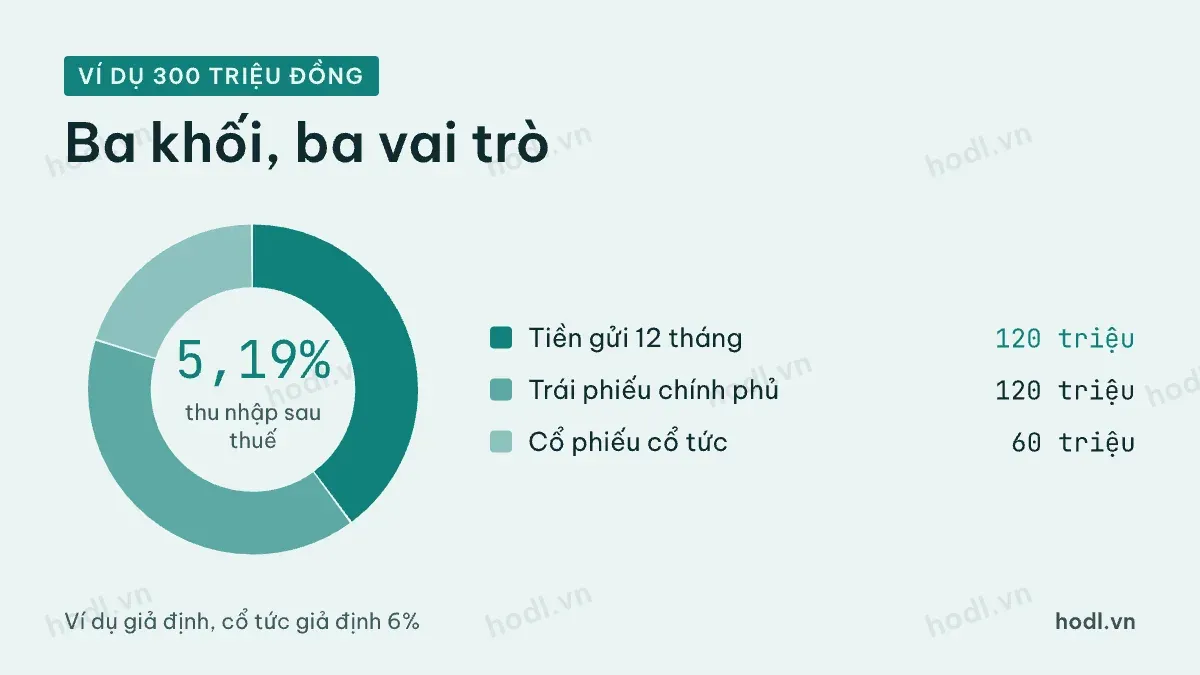
Ví dụ giả định với 300 triệu đồng. Bạn để 120 triệu đồng tiền gửi 12 tháng, 120 triệu đồng trái phiếu chính phủ còn 5 năm và 60 triệu đồng cổ phiếu trả cổ tức. Giả định cổ tức tiền mặt bằng 6% giá trị cổ phiếu.
Tiền gửi cho 7,08 triệu đồng tiền lãi mỗi năm ở mức 5,90%. Trái phiếu chính phủ cho khoảng 5,076 triệu đồng ở mức 4,23%. Cổ phiếu cho 3,6 triệu đồng cổ tức trước thuế, còn 3,42 triệu đồng sau thuế 5%. Tổng thu nhập sau thuế khoảng 15,58 triệu đồng, tương đương khoảng 5,19% trên 300 triệu đồng.
Con số này chỉ đúng nếu mọi giả định giữ nguyên. Lãi tiết kiệm có thể đổi khi đáo hạn, cổ tức có thể giảm, giá cổ phiếu có thể lên xuống. Điều ví dụ cho thấy là cách mỗi khối đóng một vai: tiền gửi lo phần thanh khoản, trái phiếu khóa lãi nhiều năm, cổ phiếu tạo cơ hội tăng trưởng nhưng kèm biến động.
An toàn với trái phiếu chính phủ
Không có tỷ lệ đúng cho mọi người. Ba câu hỏi giúp bạn chọn. Bạn có thể cần bao nhiêu tiền trong 12 tháng tới? Bạn chịu được mức giảm bao nhiêu trên phần cổ phiếu? Bạn cần thu nhập đều hay ưu tiên giữ sức mua dài hạn?
Phần có thể cần sớm nên nằm ở tiền gửi, và nên chia ra để mỗi ngân hàng không vượt hạn mức bảo hiểm 350 triệu đồng nếu bạn coi trọng điều đó. Phần chắc chắn chưa dùng trong vài năm có thể chuyển sang trái phiếu chính phủ có kỳ hạn còn lại khớp với lúc cần. Phần cổ phiếu nên là số tiền bạn chấp nhận nhìn nó giảm mà không phải bán. Góc nhìn rộng hơn có trong bài chiến lược đầu tư phòng thủ và bài cổ phiếu phòng thủ.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.