
Sản phẩm đầu tư
Thanh khoản trái phiếu doanh nghiệp: so với cổ phiếu và với trái phiếu dài hạn
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/10/2026
Thanh khoản trái phiếu doanh nghiệp riêng lẻ so với cổ phiếu HOSE theo số liệu tháng 08/2026, vì sao bán trước hạn khó và cách kiểm tra thanh khoản một mã.
Nội dung bài5 phần
Thanh khoản trái phiếu doanh nghiệp là khả năng bán được trái phiếu nhanh, ở mức giá gần với giá trị hợp lý, khi bạn cần tiền trước hạn. Người mua trái phiếu thường chỉ nhìn lãi suất. Câu hỏi "nếu cần bán thì bán cho ai" hay bị bỏ qua cho tới lúc thật sự cần.
Bài này đặt số liệu giao dịch trái phiếu doanh nghiệp riêng lẻ cạnh số liệu cổ phiếu trên HOSE. Sau đó giải thích vì sao tổng giá trị lớn chưa có nghĩa từng mã dễ bán, và vì sao trái phiếu kỳ hạn dài khó bán hơn. Số liệu thị trường mới nhất công bố đến 02/10/2026 là của tháng 08/2026.
Thanh khoản trái phiếu doanh nghiệp
Sở Giao dịch Chứng khoán Hà Nội công bố bản tin thị trường trái phiếu doanh nghiệp riêng lẻ hằng tháng trên chuyên trang cbonds.hnx.vn. Bản tin tháng 08/2026 cập nhật số liệu đến ngày 31/08/2026.
Chỉ tiêu thị trường thứ cấp | Tháng 08/2026 | 08 tháng đầu năm 2026 |
|---|---|---|
Số mã trái phiếu đăng ký giao dịch mới | 36 mã | 268 mã |
Giá trị đăng ký giao dịch mới | 35.747 tỷ đồng | 355.045,4 tỷ đồng |
Giá trị giao dịch toàn thị trường | 129.012,12 tỷ đồng | 1.039.372 tỷ đồng |
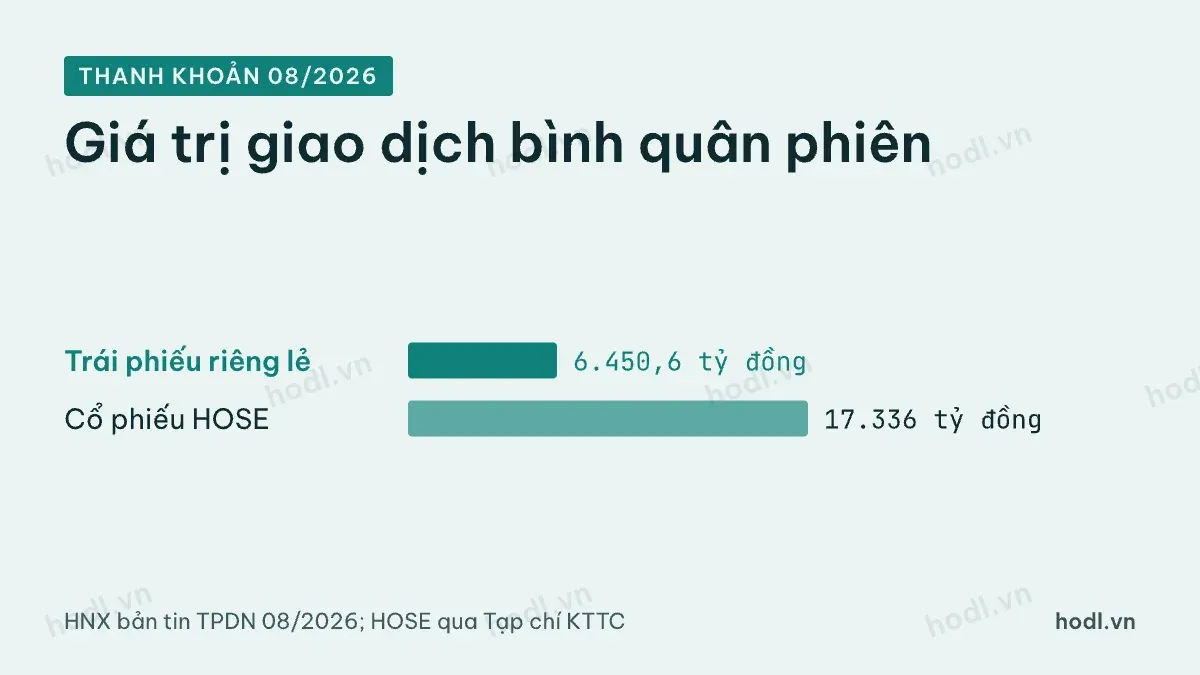
Giá trị giao dịch bình quân phiên | 6.450,6 tỷ đồng | 6.415,88 tỷ đồng |
Để so sánh, Tạp chí Kinh tế Tài chính dẫn số liệu HOSE tháng 08/2026. Giá trị giao dịch cổ phiếu bình quân đạt hơn 17.336 tỷ đồng mỗi ngày. Như vậy, giá trị giao dịch bình quân của thị trường trái phiếu riêng lẻ bằng khoảng 37% giá trị giao dịch cổ phiếu trên HOSE.
Con số 37% nghe không nhỏ. Nhưng đó là tổng của cả thị trường. Bản tin cũng ghi nhóm có tỷ trọng giao dịch lớn nhất là công ty bất động sản. Tiền giao dịch tập trung ở một số nhóm tổ chức phát hành, không rải đều cho mọi mã.
Tổng giá trị lớn, từng mã khó bán
Cổ phiếu và trái phiếu riêng lẻ khác nhau ở ba điểm gốc. Ba điểm này làm thanh khoản trái phiếu doanh nghiệp của từng mã thấp hơn nhiều so với con số tổng.
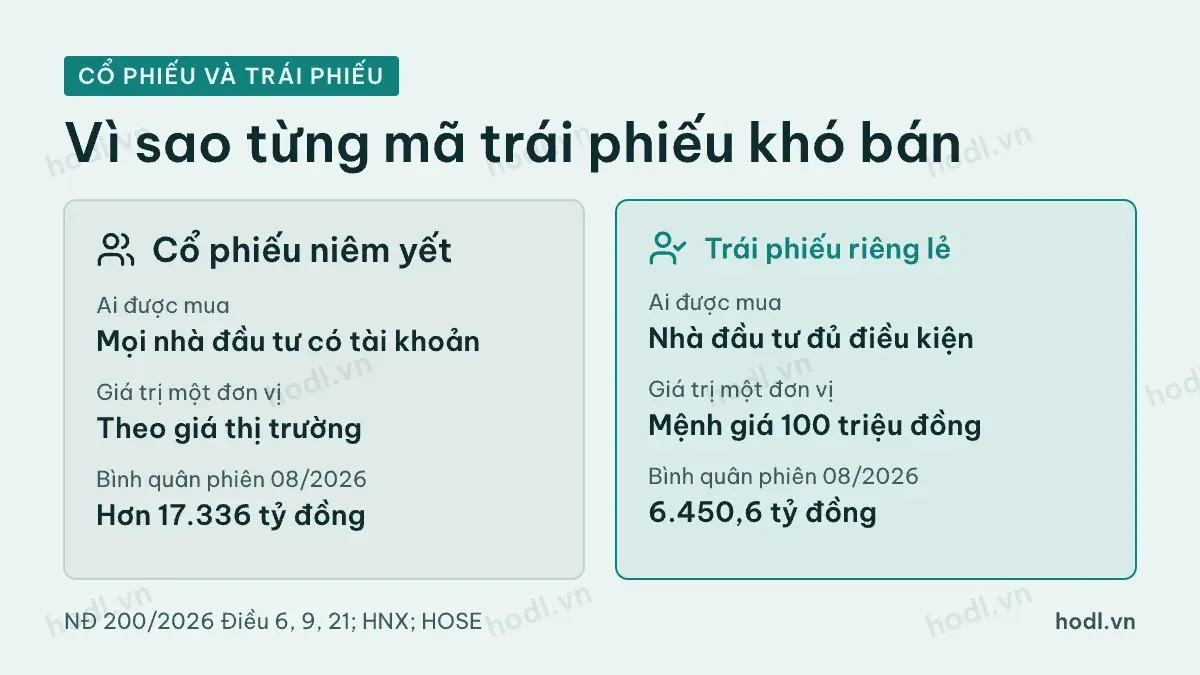
Thứ nhất là người được mua. Khoản 9 Điều 21 Nghị định 200/2026/NĐ-CP chỉ cho trái phiếu riêng lẻ giao dịch giữa các nhà đầu tư đủ điều kiện ở Điều 9. Phần lớn là tổ chức và nhà đầu tư chứng khoán chuyên nghiệp. Cổ phiếu niêm yết thì ai có tài khoản cũng mua được.
Thứ hai là giá trị một giao dịch. Mệnh giá trái phiếu riêng lẻ là 100 triệu đồng hoặc bội số, theo khoản 4 Điều 6. Một lệnh nhỏ nhất đã lớn gấp nhiều lần lệnh cổ phiếu thông thường. Ít người mua, mỗi người mua lượng lớn, nên số lệnh trên mỗi mã thưa.
Thứ ba là cơ chế thanh toán. Khoản 7 Điều 20 giao VSDC xác định nghĩa vụ thanh toán, ngân hàng thanh toán chuyển tiền. Cơ chế đối tác bù trừ trung tâm không áp dụng cho trái phiếu riêng lẻ. Mỗi giao dịch vẫn cần một người mua cụ thể, tìm qua thành viên giao dịch.
Tiêu chí | Cổ phiếu niêm yết | Trái phiếu doanh nghiệp riêng lẻ |
|---|---|---|
Ai được mua | Mọi nhà đầu tư có tài khoản | Nhà đầu tư đủ điều kiện theo Điều 9 |
Giá trị một đơn vị | Theo giá thị trường từng cổ phiếu | Mệnh giá 100 triệu đồng hoặc bội số |
Giá trị bình quân phiên tháng 08/2026 | Hơn 17.336 tỷ đồng (HOSE) | 6.450,6 tỷ đồng (toàn thị trường) |
Thanh khoản trái phiếu kỳ hạn dài
Kỳ hạn càng dài, giá trái phiếu càng nhạy với lãi suất. Khi lãi suất thị trường tăng, người mua mới đòi lợi suất cao hơn. Muốn bán trái phiếu coupon cố định kỳ hạn dài, bạn thường phải giảm giá nhiều hơn so với trái phiếu sắp đáo hạn.
Kỳ hạn dài còn kéo theo rủi ro tín dụng dài hơn. Người mua lại phải tin doanh nghiệp còn trả được nợ trong nhiều năm nữa. Vì vậy, họ cần nhiều thông tin hơn và thường trả giá thấp hơn để bù rủi ro.
Ngược lại, trái phiếu sắp đáo hạn có lợi thế riêng. Người mua chỉ phải chờ ít thời gian là nhận gốc. Nếu doanh nghiệp đang trả nợ đúng hạn, loại này thường dễ tìm người mua hơn.
Một hệ quả thực tế: hãy chọn kỳ hạn khớp với thời điểm bạn cần tiền. Mua trái phiếu 5 năm cho khoản tiền có thể cần sau 1 năm là đặt cược vào khả năng bán lại, không phải vào lãi suất.
Kiểm tra thanh khoản một mã
Chuyên trang cbonds.hnx.vn có mục danh mục trái phiếu đăng ký giao dịch, bảng giá trực tuyến và thống kê thị trường. Trước khi mua, hãy tra mã trái phiếu ở đó. Ba câu hỏi cần trả lời là: mã đã được đưa vào giao dịch chưa, gần đây có giao dịch không, và giá giao dịch so với mệnh giá thế nào.
Tiếp theo, hỏi công ty chứng khoán phân phối về cam kết mua lại. Theo điểm c khoản 4 Điều 11 Nghị định 200/2026/NĐ-CP, nếu tổ chức phân phối cam kết mua lại, hai bên phải ký hợp đồng ghi rõ điều kiện. Không có hợp đồng, đừng coi lời hứa mua lại là thanh khoản.
Cuối cùng, đọc lịch sử thanh toán gốc lãi của doanh nghiệp trên chuyên trang. Doanh nghiệp từng chậm trả thường khiến trái phiếu khó bán hơn, dù lãi suất ghi trên giấy cao.
Thanh khoản thấp và lợi suất
Thanh khoản thấp có giá. Khi phải bán gấp, bạn bán ở giá người mua chấp nhận, thường thấp hơn giá bạn nghĩ là hợp lý. Phần chênh đó làm giảm lợi suất thực nhận so với con số tính lúc mua.
Vì vậy, khi so trái phiếu với tiền gửi hay cổ phiếu, hãy cộng thêm câu hỏi về thời điểm cần tiền. Nếu chắc chắn giữ đến đáo hạn, thanh khoản ít quan trọng hơn khả năng trả nợ. Nếu có thể cần tiền sớm, thanh khoản trái phiếu doanh nghiệp nên được đặt ngang hàng với lãi suất. Cách nghĩ về thanh khoản cổ phiếu có trong bài phân tích khối lượng giao dịch, và phần nền về trái phiếu có trong bài học trái phiếu (bond).
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.