
Sản phẩm đầu tư
Bid-ask spread trái phiếu: vì sao chênh lệch rộng và tốn bao nhiêu khi giao dịch
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/10/2026
Bid-ask spread trái phiếu là chênh lệch giữa giá chào mua và giá chào bán. Bài giải thích vì sao khoảng này rộng và cách tính chi phí thật khi mua rồi bán lại.
Nội dung bài5 phần
Bid-ask spread trái phiếu là khoảng chênh giữa giá cao nhất người mua sẵn sàng trả và giá thấp nhất người bán sẵn sàng nhận cho cùng một trái phiếu. Giá chào mua gọi là bid, giá chào bán gọi là ask. Khoảng chênh này là chi phí ẩn mà bạn trả mỗi khi mua rồi bán lại trước hạn.
Phí giao dịch được ghi rõ trên biểu phí. Spread thì không ghi ở đâu cả. Bài này giải thích vì sao spread của trái phiếu doanh nghiệp hay rộng, và cách quy nó ra phần trăm lợi suất bị mất. Ví dụ số trong bài là giả định, dữ liệu đến 02/10/2026.
Bid-ask spread trái phiếu là gì
Trên bảng giá, mỗi mã có một bên chào mua và một bên chào bán. Nếu bạn muốn mua ngay, bạn phải chấp nhận giá ask. Nếu muốn bán ngay, bạn nhận giá bid. Mua xong bán lại ngay lập tức, bạn mất đúng phần spread.
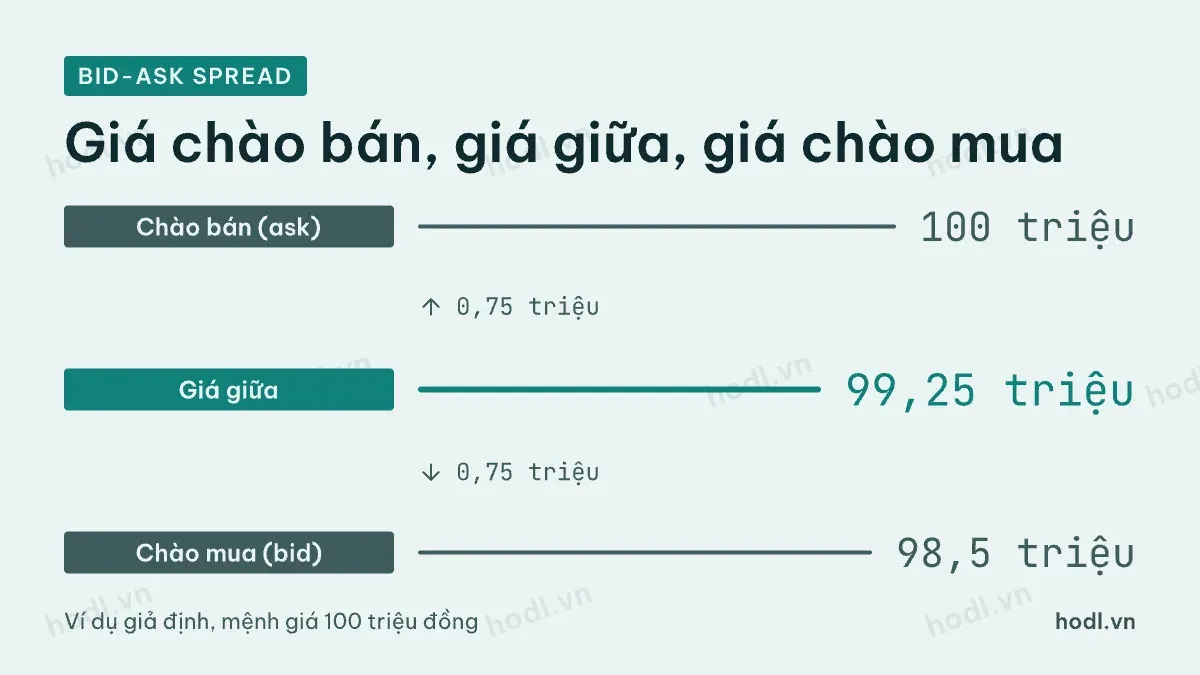
Lấy ví dụ giả định với một trái phiếu mệnh giá 100 triệu đồng. Giá chào bán là 100 triệu đồng, giá chào mua là 98,5 triệu đồng. Spread là 1,5 triệu đồng, bằng 1,5% giá chào bán. Giá giữa hai bên là 99,25 triệu đồng, cách mỗi phía 0,75 triệu đồng. Giá giữa thường được coi là giá tham khảo hợp lý.
Với trái phiếu riêng lẻ, chuyên trang cbonds.hnx.vn của Sở Giao dịch Chứng khoán Hà Nội có mục bảng giá trực tuyến. Mọi lệnh phải đi qua thành viên giao dịch theo khoản 9 Điều 21 Nghị định 200/2026/NĐ-CP. Vì vậy, công ty chứng khoán nơi bạn mở tài khoản là kênh hỏi giá chào mua, chào bán của một mã cụ thể.
Vì sao khoảng chênh thường rộng
Spread phản ánh mức khó khăn khi tìm người ở phía bên kia. Với trái phiếu doanh nghiệp riêng lẻ, có ít nhất bốn lý do làm khoảng này rộng ra.
Thứ nhất, số người được mua bị giới hạn. Khoản 9 Điều 21 chỉ cho giao dịch giữa các nhà đầu tư đủ điều kiện ở Điều 9 nghị định. Ít người mua thì người bán phải nhượng giá nhiều hơn.
Thứ hai, mỗi giao dịch có giá trị lớn. Mệnh giá là 100 triệu đồng hoặc bội số, theo khoản 4 Điều 6. Lệnh lớn trên thị trường mỏng khó khớp mà không đẩy giá.
Thứ ba, mỗi mã là một khoản nợ riêng. Cùng một doanh nghiệp có thể có nhiều mã với kỳ hạn, lãi suất, tài sản bảo đảm khác nhau. Người mua phải đọc điều khoản của từng mã, nên họ đòi giá thấp hơn để bù công sức và rủi ro.
Thứ tư là chênh lệch thông tin. Người bán có thể biết điều người mua chưa biết. Bên mua tự bảo vệ bằng cách trả giá thấp. Điểm g khoản 4 Điều 9 buộc người bán cung cấp đủ thông tin doanh nghiệp đã công bố cho người mua. Quy định này giảm, nhưng không xóa được khoảng cách thông tin.
Chi phí bid-ask spread trái phiếu
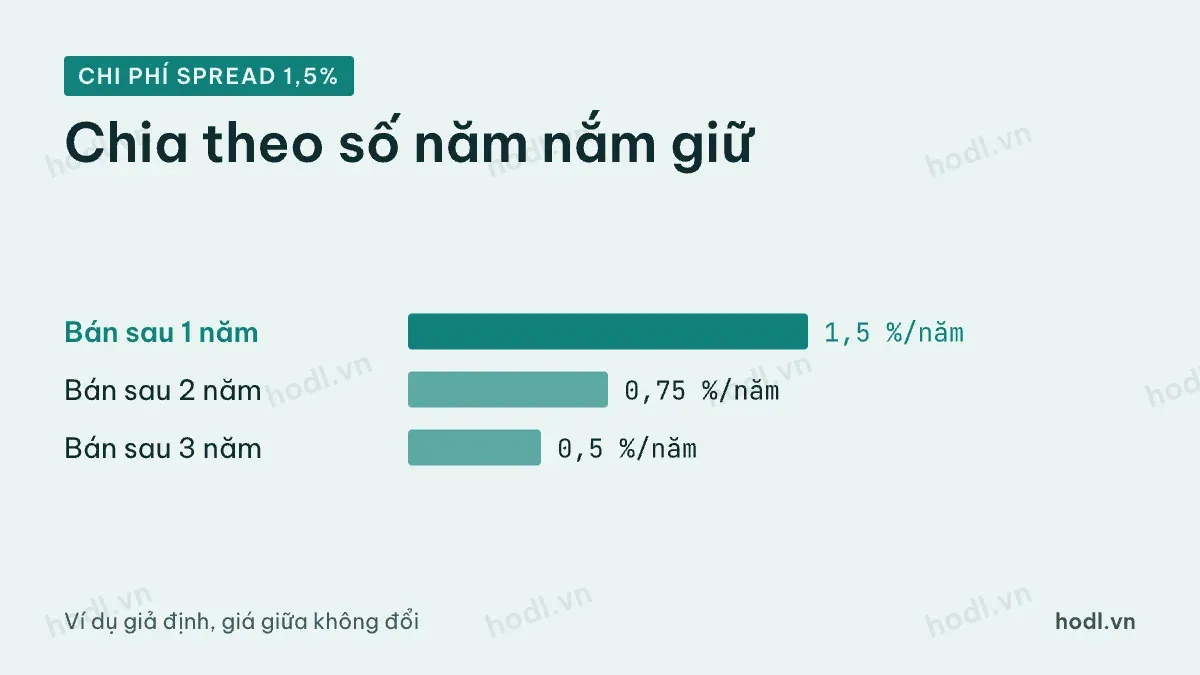
Spread chỉ là chi phí khi bạn bán trước hạn. Nếu giữ đến đáo hạn, bạn nhận đủ gốc theo mệnh giá và không phải đi qua phía bid lần nào. Khi buộc phải bán, cách dễ hiểu nhất là chia spread cho số năm nắm giữ.
Tiếp tục ví dụ: spread 1,5% và giả định giá giữa không đổi trong thời gian bạn nắm giữ. Nếu mua rồi bán sau 1 năm, spread ăn mất 1,5% lợi suất năm đó. Nắm 2 năm, chi phí còn khoảng 0,75% mỗi năm. Nắm 3 năm, chi phí còn khoảng 0,5% mỗi năm.
Với một trái phiếu coupon 9%/năm, bán sau 1 năm có nghĩa lợi suất thực còn khoảng 7,5%. Con số đó chưa trừ phí giao dịch và thuế. Nó cũng chưa tính chuyện giá có thể giảm thêm nếu lãi suất thị trường tăng hoặc doanh nghiệp yếu đi.
Bài học rút ra là spread phạt người giao dịch ngắn hạn nặng hơn người giữ lâu. Với cùng một khoảng chênh 1,5 triệu đồng, người bán sau 1 năm chịu gấp ba lần người bán sau 3 năm nếu tính theo năm.
So với cổ phiếu, cách nhìn cũng khác. Người mua cổ phiếu chấp nhận giá biến động mạnh, nên spread thường nhỏ so với mức dao động đó. Người mua trái phiếu kỳ vọng thu nhập ổn định vài phần trăm mỗi năm. Một spread 1,5% vì thế chiếm phần đáng kể trong lợi nhuận kỳ vọng. Trái phiếu là tài sản phù hợp với người định giữ đến đáo hạn, hoặc ít nhất giữ nhiều năm.
Khi nào spread nới rộng thêm
Spread không cố định. Nó co lại khi thị trường bình ổn và giãn ra khi có tin xấu. Ba tình huống dưới đây thường làm spread nới rộng.
Tình huống đầu là khi doanh nghiệp công bố tin bất thường. Điều 32 Nghị định 200/2026/NĐ-CP buộc công bố trong 24 giờ các sự kiện như chậm trả lãi, gốc hay thay đổi điều khoản trái phiếu. Sau các tin này, người mua rút lui và giá chào mua giảm mạnh.
Tình huống thứ hai là khi lãi suất thị trường biến động nhanh. Người chào mua không chắc giá hợp lý là bao nhiêu nên để khoảng an toàn rộng hơn. Tình huống thứ ba là khi trái phiếu còn nhiều năm mới đáo hạn và ít người nắm giữ. Lệnh bán lớn khi đó có thể không có người nhận ở bất kỳ giá nào gần giá giữa.
Cách giảm chi phí spread
Bạn không xóa được spread, nhưng có thể giảm phần mình phải trả. Bốn thói quen dưới đây giúp ích.
- Đặt lệnh giới hạn ở giá bạn chấp nhận, thay vì mua ngay ở giá chào bán.
- Hỏi giá chào mua, chào bán trước khi đặt lệnh và tính spread theo phần trăm.
- Chọn kỳ hạn khớp với lúc cần tiền để không phải bán gấp.
- Đọc tin công bố của doanh nghiệp trước khi bán, tránh bán ngay sau tin xấu nếu không bắt buộc.
Spread cũng là lý do lợi suất ghi lúc mua khác lợi suất thực nhận. Cách tính lợi suất có trong bài học định giá trái phiếu. Các loại lệnh giới hạn và lệnh thị trường được giải thích trong bài học các loại lệnh chứng khoán.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.