
Mô hình kinh doanh của NT2: một nhà máy, một hợp đồng bán điện, dòng tiền đều
Nội dung bài6 phần
Cổ phiếu NT2 là phần vốn của Công ty cổ phần Điện lực Dầu khí Nhơn Trạch 2. Đây là mã đơn giản nhất để học cách đọc một doanh nghiệp phát điện. Doanh nghiệp có một nhà máy điện khí, bán điện qua hợp đồng, và gần như không có hoạt động nào khác.
Số liệu báo cáo tài chính lấy đến ngày 02/10/2026, kỳ gần nhất là quý II/2026. Giá đóng cửa dùng trong bài là phiên 02/10/2026, phiên gần nhất có trong dữ liệu giá.
Cổ phiếu NT2 đại diện cho một nhà máy đã gần hết khấu hao
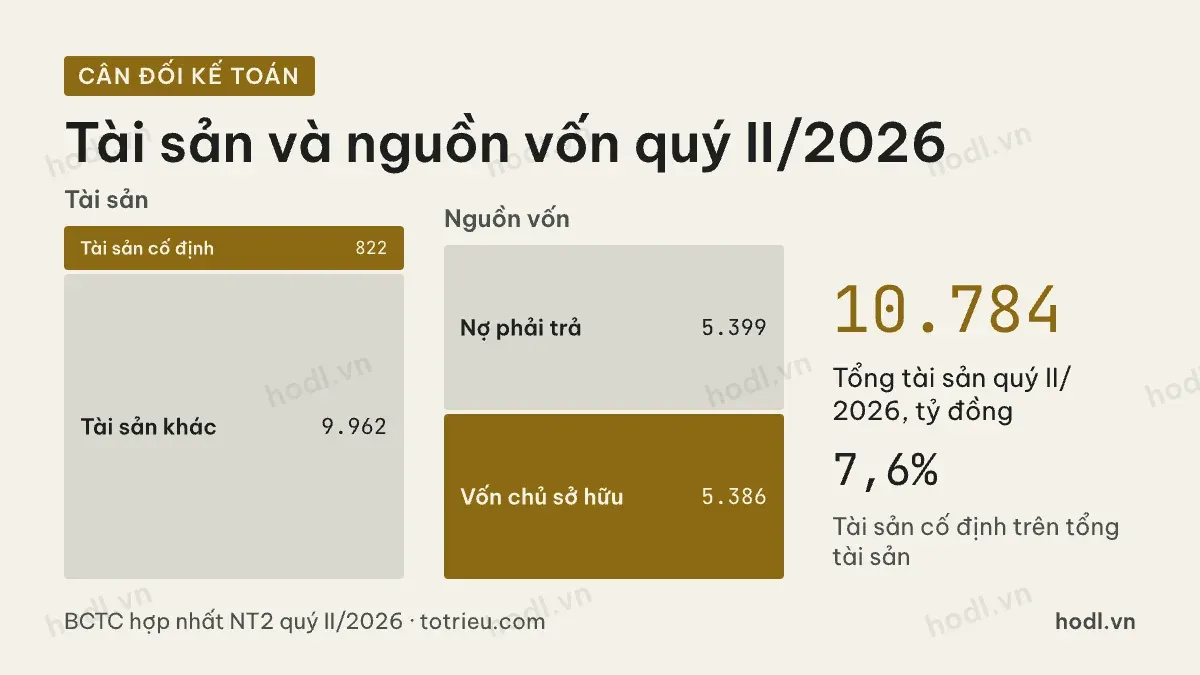
Cuối quý II/2026, tổng tài sản là 10.784 tỷ đồng. Tài sản cố định chỉ còn 822 tỷ đồng, phần tài sản còn lại là 9.962 tỷ đồng. Nợ phải trả là 5.399 tỷ đồng, toàn bộ là nợ ngắn hạn. Vốn chủ sở hữu là 5.386 tỷ đồng, và doanh nghiệp không có lợi ích cổ đông thiểu số.
Một nhà máy điện khí giá trị ghi sổ chỉ 822 tỷ đồng là con số bất thường. Nó không có nghĩa nhà máy nhỏ. Nó có nghĩa phần lớn giá trị đã được khấu hao hết qua nhiều năm vận hành.
Phần tài sản còn lại chủ yếu là tiền và khoản phải thu. Đầu tư ngắn hạn, phần lớn là tiền gửi, là 4.722 tỷ đồng. Phải thu ngắn hạn là 4.455 tỷ đồng. Hai khoản này cộng lại bằng 85% tổng tài sản.
Vốn điều lệ 2.879 tỷ đồng tương ứng khoảng 287,9 triệu cổ phiếu lưu hành. Với giá đóng cửa 22.300 đồng phiên 02/10/2026, vốn hoá vào khoảng 6.420 tỷ đồng. Người đọc báo cáo doanh nghiệp lần đầu nên xem lại cấu trúc báo cáo tài chính trước.
Một hợp đồng bán điện, một đầu mối thanh toán
Nhà máy không bán điện cho người dùng cuối. Sản lượng được mua qua hợp đồng mua bán điện và qua thị trường phát điện cạnh tranh. Toàn bộ doanh thu vì vậy đến từ một đầu mối.
Cấu trúc này cho hai thứ. Thứ nhất là doanh thu dễ dự báo hơn, vì không phụ thuộc hành vi người tiêu dùng. Thứ hai là khoản phải thu lớn và thường trực. Phải thu ngắn hạn 4.455 tỷ đồng tương đương 41% tổng tài sản.
Doanh nghiệp bù phần vốn lưu động này bằng vay ngắn hạn. Tổng vay cuối quý II/2026 là 1.661 tỷ đồng, toàn bộ là ngắn hạn. Không có vay dài hạn, vì nhà máy đã trả xong nợ đầu tư từ lâu.
Dòng tiền kinh doanh vì thế đều hơn lợi nhuận. Lưu chuyển tiền thuần từ hoạt động kinh doanh là 857 tỷ đồng năm 2023, 528 tỷ đồng năm 2024 và 1.003 tỷ đồng năm 2025.
Khấu hao đã gần cạn
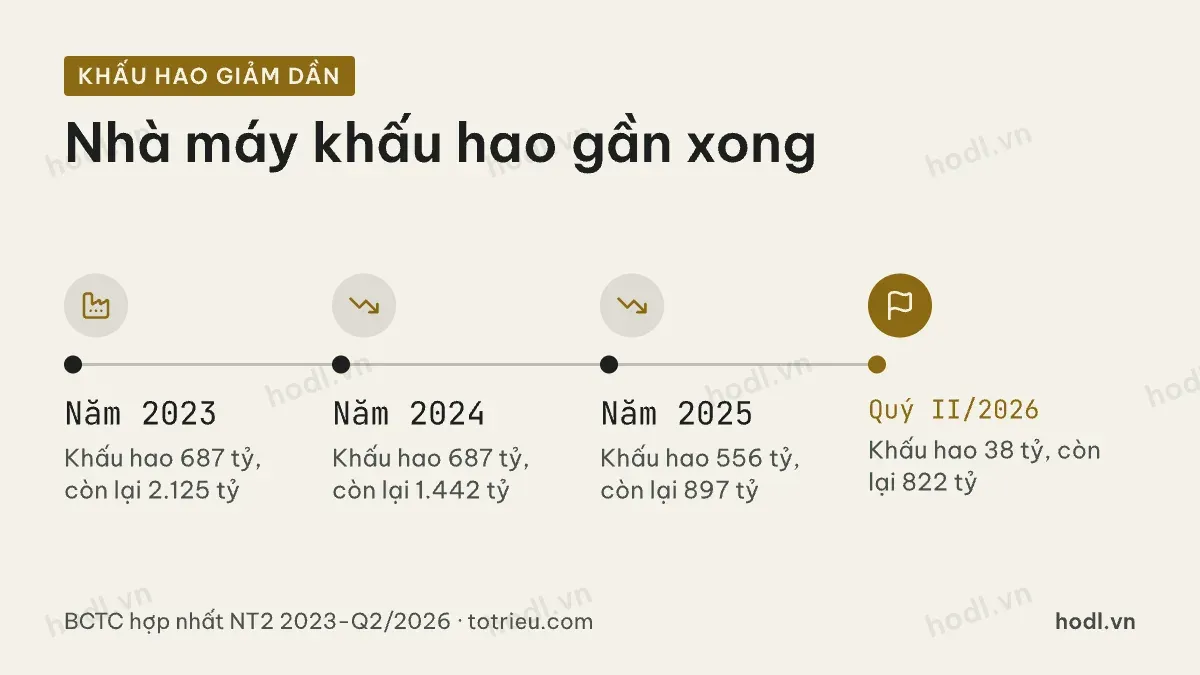
Đây là điểm quan trọng nhất của mô hình này. Khấu hao tài sản cố định là 687 tỷ đồng năm 2023, giữ nguyên 687 tỷ đồng năm 2024, rồi giảm xuống 556 tỷ đồng năm 2025. Quý IV/2025 chỉ còn 41 tỷ đồng. Quý I/2026 và quý II/2026 mỗi quý 38 tỷ đồng.
Giá trị còn lại của tài sản cố định đi cùng nhịp. Cuối năm 2023 là 2.125 tỷ đồng, cuối năm 2024 là 1.442 tỷ đồng, cuối năm 2025 là 897 tỷ đồng, cuối quý II/2026 là 822 tỷ đồng.
Tính theo nhịp quý hiện tại, chi phí khấu hao hằng năm vào khoảng 152 tỷ đồng. So với mặt bằng 687 tỷ đồng của năm 2023, doanh nghiệp tiết kiệm khoảng 535 tỷ đồng chi phí mỗi năm.
Khoản tiết kiệm này không cần bán thêm một số điện nào. Nó là hệ quả kế toán của việc tài sản đã khấu hao xong. Nhà máy vẫn chạy, chi phí ghi nhận thì biến mất.
Giá khí vẫn là biến số lớn nhất
Hết khấu hao không có nghĩa hết rủi ro. Giá vốn hàng bán năm 2025 là 6.710 tỷ đồng trên doanh thu 7.958 tỷ đồng. Phần lớn giá vốn là khí.
Vì thế biên lợi nhuận gộp vẫn nhảy rất mạnh. Năm 2023 là 8,0%. Năm 2024 rơi xuống 0,9%, tức lãi gộp chỉ 52 tỷ đồng trên doanh thu 5.944 tỷ đồng. Năm 2025 lên 15,7%.
Lợi nhuận sau thuế đi theo. Năm 2023 là 473 tỷ đồng, năm 2024 chỉ 83 tỷ đồng, năm 2025 là 1.130 tỷ đồng. Một năm giá khí bất lợi và sản lượng huy động thấp đủ để xoá gần hết lợi nhuận.
Theo quý cũng vậy. Lãi gộp quý I/2025 là 45 tỷ đồng, quý IV/2025 là 632 tỷ đồng. Cùng một nhà máy, cùng một hợp đồng, chênh nhau mười bốn lần.
Cổ phiếu NT2 và những gì mô hình này không làm
Doanh nghiệp chỉ có một nhà máy. Không có nhà máy thứ hai để bù khi nhà máy này bảo dưỡng hoặc gặp sự cố. Đây là rủi ro tập trung rõ rệt so với các tổ hợp nhiều nhà máy.
Doanh nghiệp cũng không có dự án đầu tư mới đáng kể. Tiền chi mua sắm tài sản cố định năm 2025 chỉ 9 tỷ đồng. Dòng tiền không đi vào xây dựng, nên phần lớn quay về cổ đông hoặc nằm ở tiền gửi.
Cổ tức đã trả là 719 tỷ đồng năm 2023, 201 tỷ đồng năm 2024 và 431 tỷ đồng năm 2025. Mức chia dao động theo lợi nhuận từng năm, không theo một tỷ lệ cố định. Người quan tâm dòng tiền này nên đọc cổ tức là gì trước.
Cổ phiếu NT2 đứng ở đâu trong nhóm điện niêm yết
Theo số liệu năm 2025, tỷ suất lợi nhuận trên vốn chủ sở hữu là 25,0%, cao nhất trong nhóm phát điện niêm yết. PGV đạt 23,4%, VSH 17,9%, GEG 15,1%, REE 12,7% và POW 7,3%.
Phần lớn khoảng cách đến từ cấu trúc tài sản, không từ biên lợi nhuận. Biên lợi nhuận gộp 15,7% chỉ nhỉnh hơn POW với 13,1% và thấp hơn PGV với 16,0%. Nhưng tài sản cố định chỉ chiếm 7,6% tổng tài sản, so với 83,3% của GEG và 82,2% của VSH.
Khi mẫu số vốn chủ nhỏ và không phải gánh khấu hao nặng, ROE cao là hệ quả tự nhiên. Tỷ lệ tổng vay trên vốn chủ sở hữu chỉ 0,31 lần, thấp nhất trong nhóm.
Bức tranh rút gọn: một nhà máy đã khấu hao gần xong, không nợ dài hạn, dòng tiền đều. Rủi ro còn lại là giá khí, sản lượng huy động và việc chỉ có một nhà máy. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mã này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
