
So sánh các mã điện: loại hình, tuổi nhà máy, đòn nợ, khả năng chia cổ tức
Nội dung bài5 phần
So sánh các mã điện: loại hình, tuổi nhà máy, đòn nợ, khả năng chia cổ tức
So sánh cổ phiếu điện không thể chỉ nhìn P/E. Điện Gia Lai có P/E 12,8 lần và Nhiệt điện Hải Phòng có P/E 10,3 lần, trông gần nhau, nhưng một bên vay hơn một nửa tài sản còn bên kia không vay đồng nào. Bài này đặt tám mã niêm yết lên bốn trục: loại hình và tuổi nhà máy, đòn nợ, cổ tức, và định giá.
Số liệu bốn quý tới quý 2/2026, giá đóng cửa phiên 02/10/2026, dữ liệu đến 02/10/2026. Các bảng chi tiết của từng trục nằm ở các bài khác trong nhóm, bài này chỉ ghép lại.
So sánh cổ phiếu điện
Loại hình quyết định cách kiếm tiền, như bài về các loại hình doanh nghiệp điện đã phân tích. Tuổi nhà máy quyết định khấu hao và nợ còn lại.
Báo cáo tài chính không ghi tuổi nhà máy. Có một chỉ số thay thế thô: tài sản cố định ròng chia khấu hao bốn quý, tức số năm khấu hao còn lại nếu giữ nhịp hiện tại. Số càng thấp thì nhà máy càng cũ.
Mã | Loại hình | Năm khấu hao còn lại ước tính |
|---|---|---|
GEG | Điện gió, mặt trời | 16,1 |
POW | Tổng công ty phát điện | 13,2 |
VSH | Thuỷ điện | 11,3 |
TMP | Thuỷ điện | 6,6 |
PGV | Tổng công ty phát điện | 6,3 |
HND | Nhiệt điện than | 5,3 |
QTP | Nhiệt điện than | 3,8 |
NT2 | Điện khí | 2,8 |
Nguồn: BCTC hợp nhất tám mã trên · Q2/2026 · HODL.VN
Điện Gia Lai và Điện lực Dầu khí có thời gian còn lại dài nhất, tức tài sản mới hoặc đang mở rộng. Nhơn Trạch 2 và Nhiệt điện Quảng Ninh thấp nhất, tức đã khấu hao phần lớn.
Chỉ số này có hạn chế. Nhơn Trạch 2 vừa có khấu hao giảm mạnh từ quý 4/2025, nên con số bốn quý trộn hai giai đoạn. Theo nhịp khấu hao quý gần nhất, số năm còn lại của mã này khoảng 5,4. Tài sản cố định còn gồm đất và công trình không khấu hao như thiết bị.
Đòn nợ và khả năng trả lãi
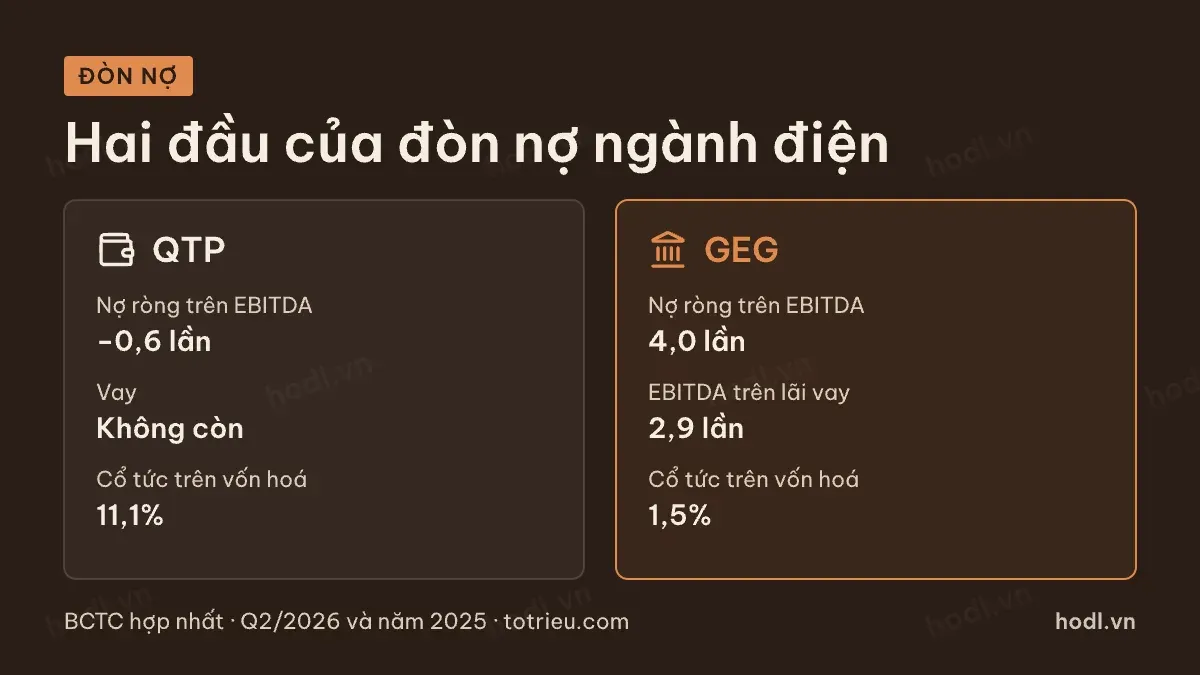
Nợ ròng là vay trừ tiền và đầu tư ngắn hạn. EBITDA là lợi nhuận trước thuế cộng lãi vay và khấu hao. Hai tỷ số dưới đây đọc cùng nhau.
Mã | Nợ ròng trên EBITDA | EBITDA trên lãi vay |
|---|---|---|
GEG | 4,0 lần | 2,9 lần |
PGV | 1,7 lần | 8,1 lần |
POW | 1,0 lần | 9,2 lần |
VSH | 0,9 lần | 9,5 lần |
TMP | −1,2 lần | 28,9 lần |
NT2 | −1,6 lần | 26,1 lần |
HND | −0,9 lần | không vay |
QTP | −0,6 lần | không vay |
Nguồn: BCTC hợp nhất tám mã trên · Q2/2026 · HODL.VN
Bốn mã có nợ ròng âm, tức tiền lớn hơn vay. Hai trong số đó, Nhiệt điện Quảng Ninh và Nhiệt điện Hải Phòng, không còn vay. Điện Gia Lai ở đầu kia với nợ ròng gấp bốn lần EBITDA và EBITDA chỉ gấp 2,9 lần lãi vay.
Hai tổng công ty giữ đòn nợ vừa phải so với quy mô, nhưng cần đọc kèm phải thu. Điện lực Dầu khí có phải thu 25.210 tỷ đồng, nên nợ ròng thấp không có nghĩa tiền dư dả như vẻ ngoài.
Cổ tức: ai chia, chia bao nhiêu
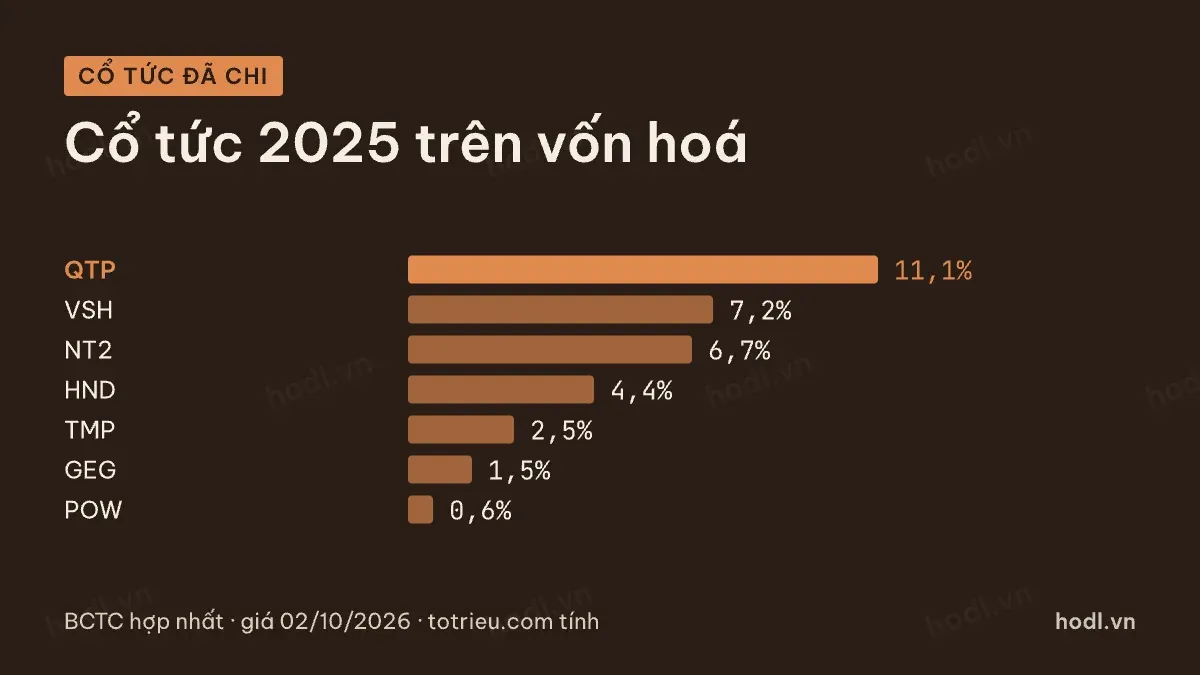
Báo cáo lưu chuyển tiền tệ năm 2025 ghi số tiền cổ tức doanh nghiệp đã chi trong năm. Số này có thể gồm cả cổ tức chi cho cổ đông thiểu số của công ty con và cổ tức chia từ lợi nhuận năm trước. Chia cho vốn hoá ngày 02/10/2026 sẽ ra tỷ lệ tham khảo, không phải tỷ suất cổ tức chính thức.
Mã | Cổ tức đã chi 2025 (tỷ đồng) | Trên vốn hoá |
|---|---|---|
QTP | 540 | 11,1% |
VSH | 709 | 7,2% |
NT2 | 431 | 6,7% |
HND | 200 | 4,4% |
TMP | 91 | 2,5% |
GEG | 77 | 1,5% |
POW | 230 | 0,6% |
PGV | 4 | 0,0% |
Nguồn: BCTC hợp nhất tám mã trên · năm 2025 · giá đóng cửa 02/10/2026 · HODL.VN tính
Mức chia cao nhất nằm ở các nhà máy có nợ ròng thấp hoặc âm: hai nhiệt điện than, thuỷ điện Vĩnh Sơn Sông Hinh và Nhơn Trạch 2. Quy luật dễ hiểu. Doanh nghiệp không phải trả gốc và lãi vay có tiền để chia.
Hai tổng công ty chi rất ít. Phát điện 3 chỉ 4 tỷ đồng dù lợi nhuận lớn, nên lợi nhuận tăng mạnh chưa chắc thành cổ tức. Khả năng chia nên đánh giá bằng đòn nợ, phải thu và nhu cầu đầu tư mới, không chỉ bằng lợi nhuận.
So sánh cổ phiếu điện, định giá
Ở giá 02/10/2026, P/E trung vị tám mã là 8,3 lần và P/B trung vị là 1,1 lần. Số cổ phiếu tính từ vốn góp cuối quý 2/2026, nhân 1,08 cho Phát điện 3 vì có đợt thưởng cổ phiếu ngày 10/08/2026.
Mã | Vốn hoá (tỷ đồng) | P/E | P/B |
|---|---|---|---|
GEG | 5.106 | 12,8 | 0,99 |
VSH | 9.792 | 10,5 | 1,92 |
HND | 4.550 | 10,3 | 0,71 |
TMP | 3.570 | 10,1 | 1,97 |
POW | 38.962 | 6,4 | 0,94 |
PGV | 26.087 | 5,3 | 1,41 |
NT2 | 6.420 | 4,8 | 1,19 |
QTP | 4.860 | 4,1 | 0,82 |
Nguồn: BCTC hợp nhất tám mã trên · Q2/2026 · giá đóng cửa 02/10/2026 · HODL.VN tính
Bốn mã nhiệt điện và tổng công ty có P/E thấp nhất, và lợi nhuận của họ tăng mạnh nên cần tách nguồn. Với Điện lực Dầu khí, lãi gộp đóng góp 6.150 tỷ đồng, nhiều hơn cả mức tăng lợi nhuận trước thuế 5.490 tỷ đồng. Với Nhơn Trạch 2 và Nhiệt điện Quảng Ninh, lãi gộp chiếm 94 và 102% mức tăng.
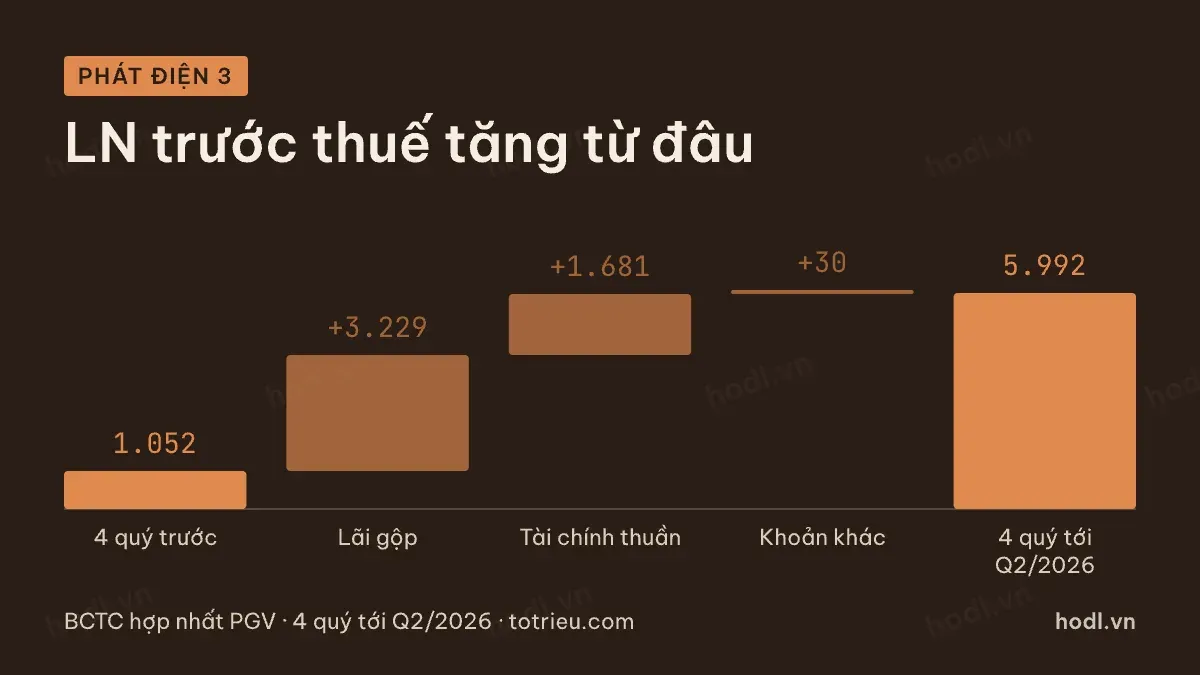
Phát điện 3 khác hơn. Lợi nhuận trước thuế tăng từ 1.052 lên 5.992 tỷ đồng, nhưng lãi gộp chỉ đóng góp 3.229 tỷ đồng, tức 65%. Chi phí tài chính giảm 1.520 tỷ đồng, trong đó lãi vay giảm 477 tỷ đồng và phần còn lại cần đọc thuyết minh. Phần tài chính này khó lặp lại.
Với nhiệt điện, lãi gộp tăng chủ yếu vì biên gần gấp đôi. Nếu biên quay về mức cũ thì P/E thấp hôm nay chỉ là P/E trên lợi nhuận đỉnh. Đây là lý do không nên coi 4,1 lần là rẻ ngay.
Muốn xem phân tích một doanh nghiệp cụ thể, mời đọc bài về cổ phiếu POW nửa cuối năm 2026 và bài POW P/E 6 lần. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 28/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
