
Quỹ hưu trí tự nguyện là gì: khác bảo hiểm xã hội bắt buộc ở đâu
Nội dung bài5 phần
Quỹ hưu trí tự nguyện là tên quen thuộc của một kênh tiết kiệm hưu trí cho người đi làm. Doanh nghiệp quản lý quỹ vận hành kênh này. Từ ngày 10/05/2026, Nghị định 85/2026/NĐ-CP điều chỉnh kênh này với tên chính thức là bảo hiểm hưu trí bổ sung. Bài giải thích khái niệm theo văn bản mới và chỉ ra điểm khác với bảo hiểm xã hội bắt buộc.
Số liệu pháp lý tra ngày 04/10/2026 từ bản gốc trên cổng thông tin của Chính phủ. Bài giữ tên cũ vì nhiều người vẫn tìm theo tên đó.
Quỹ hưu trí tự nguyện đổi tên
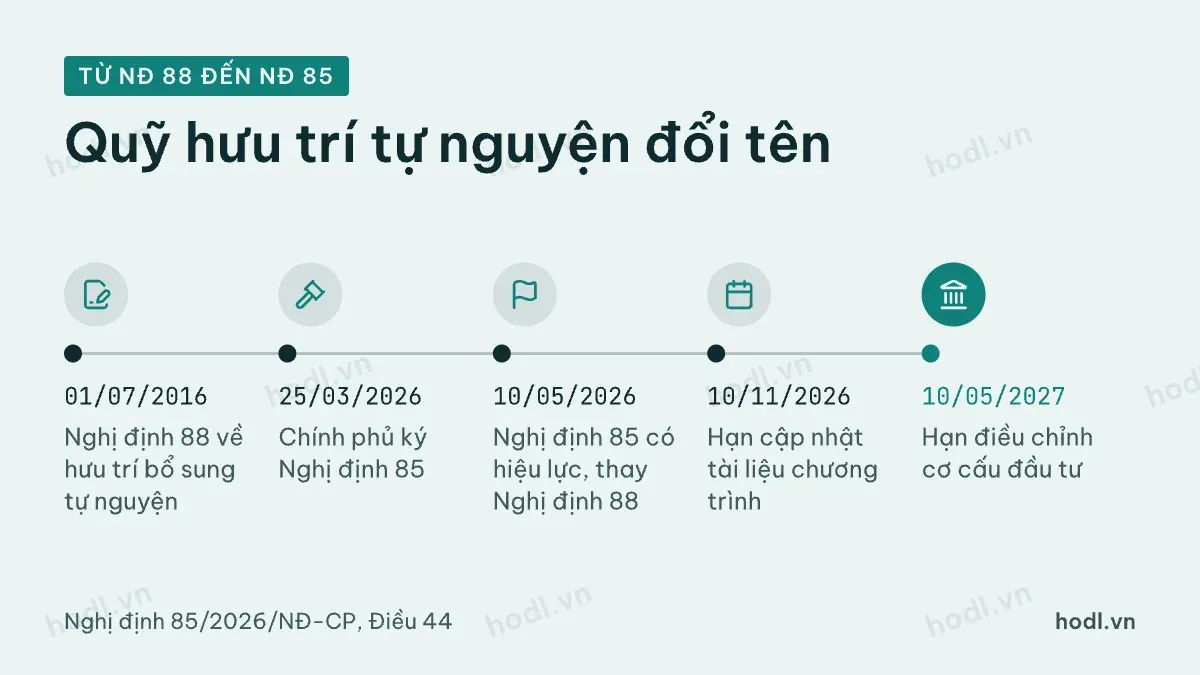
Trước đây kênh này nằm trong Nghị định 88/2016/NĐ-CP ngày 01/07/2016. Văn bản đó quy định chương trình hưu trí bổ sung tự nguyện. Nghị định 85/2026/NĐ-CP ký ngày 25/03/2026 thay thế văn bản cũ, theo khoản 1 Điều 44. Nghị định mới có hiệu lực từ 10/05/2026. Nó hướng dẫn khoản 3 Điều 127 Luật Bảo hiểm xã hội 41/2024/QH15.
Cách gọi thay đổi theo. Chương trình hưu trí bổ sung tự nguyện nay gọi là chương trình bảo hiểm hưu trí bổ sung. Quỹ hưu trí bổ sung tự nguyện nay gọi là quỹ bảo hiểm hưu trí bổ sung, gọi tắt là quỹ hưu trí.
Tên "quỹ hưu trí tự nguyện" vẫn còn trong luật thuế. Luật Thuế thu nhập cá nhân 109/2025/QH15 ghi cả hai tên. Nghị định 253/2026/NĐ-CP cũng vậy. Cả hai nói về thu nhập do quỹ chi trả.
Nghị định có giai đoạn chuyển tiếp. Doanh nghiệp đã có giấy chứng nhận theo Nghị định 88 được tiếp tục hoạt động. Họ phải cập nhật tài liệu chương trình trong 06 tháng, tức đến khoảng 10/11/2026. Họ phải điều chỉnh cơ cấu đầu tư trong 12 tháng, tức đến khoảng 10/05/2027. Các mốc này nằm ở khoản 3 Điều 44.
Cá nhân đang tham gia trực tiếp quỹ theo Nghị định 88 có hai lựa chọn. Một là tiếp tục tham gia quỹ mới. Hai là nhận chi trả toàn bộ tài khoản hưu trí cá nhân mà không bị tính phí chi trả đột xuất. Quy định này nằm ở khoản 4 Điều 44.
Quỹ hưu trí tự nguyện hoạt động
Quỹ bảo hiểm hưu trí bổ sung là một quỹ tài chính. Quỹ phục vụ chương trình hưu trí của người lao động. Quỹ có kế toán và kiểm toán riêng. Tài sản quỹ được theo dõi tách bạch với tài sản của doanh nghiệp quản lý quỹ. Căn cứ là khoản 1 Điều 10.
Nguồn tiền của quỹ có hai phần. Phần thứ nhất là đóng góp của người sử dụng lao động và người lao động. Phần thứ hai là tiền sinh lời từ đầu tư của quỹ. Quỹ dùng tiền này để chi trả chế độ hưu trí bổ sung và các chi phí quản lý.
Một chương trình có ba bên chính. Người lao động và người sử dụng lao động ký văn bản thỏa thuận về việc tham gia. Doanh nghiệp quản lý quỹ xây dựng chương trình, lập quỹ và quản lý tài khoản. Mỗi người lao động có một tài khoản hưu trí cá nhân. Tài khoản ghi đóng góp và kết quả đầu tư của riêng người đó.
Doanh nghiệp quản lý quỹ phải có giấy chứng nhận đủ điều kiện kinh doanh. Giấy này cấp cho dịch vụ quản lý quỹ bảo hiểm hưu trí bổ sung, theo khoản 2 Điều 3. Quỹ còn có tổ chức lưu ký tài sản và ngân hàng giám sát. Hai tổ chức này độc lập với doanh nghiệp quản lý quỹ.
Khác bảo hiểm xã hội bắt buộc
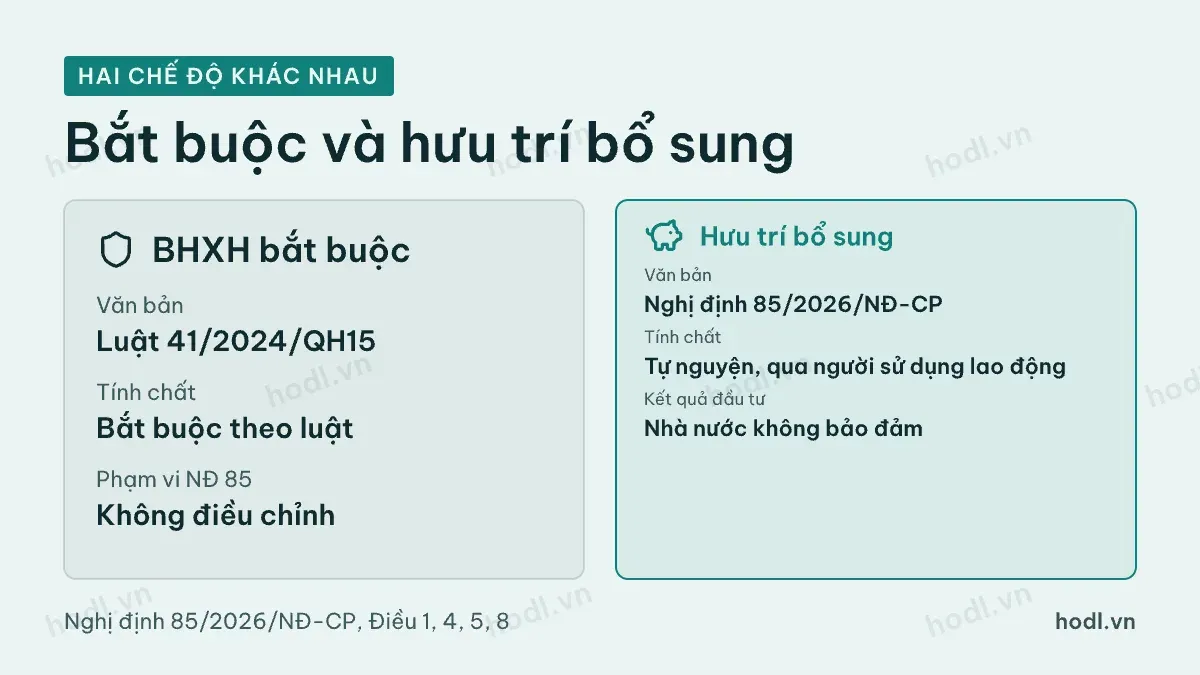
Chữ "bổ sung" nói lên vị trí của kênh này. Nó đứng cạnh chế độ bảo hiểm xã hội, không thay thế chế độ đó. Điểm a khoản 2 Điều 1 nêu rõ Nghị định 85 không điều chỉnh bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện.
Bảng dưới tóm tắt các khác biệt có căn cứ trong Nghị định 85.
Tiêu chí | Bảo hiểm xã hội bắt buộc | Quỹ hưu trí tự nguyện (bảo hiểm hưu trí bổ sung) |
|---|---|---|
Văn bản điều chỉnh | Luật Bảo hiểm xã hội 41/2024/QH15 | Nghị định 85/2026/NĐ-CP |
Đối tượng | Theo Điều 2 Luật Bảo hiểm xã hội | Người lao động đã tham gia bảo hiểm xã hội bắt buộc và người sử dụng lao động |
Tính chất | Bắt buộc theo luật | Tự nguyện, thỏa thuận giữa hai bên |
Cách tham gia | Theo quy định của Luật | Qua người sử dụng lao động |
Kết quả đầu tư | Không thuộc phạm vi Nghị định 85 | Nhà nước không bảo đảm |
Hai điểm đáng chú ý nhất là tính tự nguyện và rủi ro đầu tư. Việc tham gia không được là điều kiện để tuyển dụng, ký hay gia hạn hợp đồng lao động. Căn cứ là điểm a khoản 1 Điều 5.
Mức đóng do hai bên thỏa thuận. Nhà nước không bảo đảm kết quả đầu tư và mức chi trả của quỹ. Các quy định này nằm ở khoản 2 Điều 8 và khoản 1 Điều 24.
Bài không so mức đóng và mức hưởng của bảo hiểm xã hội bắt buộc. Phần đó thuộc Luật Bảo hiểm xã hội, không thuộc Nghị định 85.
Giới hạn danh mục theo Nghị định 85
Điều 19 Nghị định 85 quy định danh mục đầu tư của quỹ. Quỹ có thể đầu tư vào công cụ nợ của Chính phủ và trái phiếu chính quyền địa phương. Quỹ có thể gửi tiền hoặc mua trái phiếu của ngân hàng thương mại phù hợp chính sách đầu tư. Quỹ có thể mua cổ phiếu, trái phiếu niêm yết và chứng chỉ quỹ đầu tư chứng khoán.
Quy định có hai giới hạn nổi bật. Giới hạn thứ nhất áp dụng cho quỹ có tài sản ròng từ 05 tỷ đồng trở lên. Quỹ phải đầu tư tối thiểu 40% tài sản ròng vào trái phiếu Chính phủ, kể cả qua chứng chỉ quỹ. Giới hạn thứ hai là chứng khoán niêm yết, trừ các khoản vừa nêu, không vượt 30% tổng tài sản.
Cơ cấu này nghiêng về công cụ thu nhập cố định. Bạn có thể hiểu nền tảng của nhóm tài sản này qua bài học trái phiếu (bond). Nó cũng gần tinh thần của bài chiến lược đầu tư phòng thủ.
Giới hạn trên chỉ là mức tối thiểu và tối đa theo Nghị định. Chính sách cụ thể của từng quỹ nằm trong Điều lệ quỹ. Nhà nước không bảo đảm kết quả, nên giá trị tài khoản vẫn có thể giảm khi thị trường biến động.
Điểm cần đọc trước khi tham gia
Người lao động nên xin ba loại tài liệu. Loại đầu là văn bản thỏa thuận với người sử dụng lao động. Loại thứ hai là tài liệu giới thiệu quỹ và Điều lệ quỹ. Doanh nghiệp quản lý quỹ phải cung cấp hai tài liệu này trước khi ký hợp đồng, theo Điều 27. Loại thứ ba là báo cáo giá trị tài khoản hưu trí cá nhân, cập nhật hằng tháng.
Trong văn bản thỏa thuận hãy tìm điều kiện hưởng phần đóng góp của người sử dụng lao động. Hai bên phải ghi rõ điều kiện này. Nếu có yêu cầu thời gian làm việc tối thiểu thì không được quá 05 năm, theo khoản 3 Điều 5.
Các bài tiếp theo trong loạt này đi vào từng câu hỏi cụ thể. Ai được tham gia và đóng bao nhiêu? Lợi nhuận đầu tư được chia thế nào? Rút tiền sớm mất bao nhiêu?
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 17/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.