
So sánh quỹ hưu trí tự nguyện và bảo hiểm hưu trí bổ sung: khác nhau ở đâu
Nội dung bài5 phần
Khi so sánh quỹ hưu trí tự nguyện và bảo hiểm hưu trí bổ sung, điểm cần nhớ trước tiên là hai tên gọi này nay cùng một dòng chính sách. Nghị định 85/2026/NĐ-CP về bảo hiểm hưu trí bổ sung đã thay thế Nghị định 88/2016/NĐ-CP về chương trình hưu trí bổ sung tự nguyện. Khác biệt thật nằm ở quy tắc tham gia và cách nhận tiền, không phải ở tên.
Quy định trích theo văn bản đang hiệu lực, tra ngày 03/10/2026. Các số liệu chỉ lấy từ hai nghị định nói trên.
Quỹ hưu trí và bảo hiểm bổ sung
Nghị định 88/2016/NĐ-CP định nghĩa chương trình hưu trí bổ sung tự nguyện là chính sách bảo hiểm xã hội mang tính tự nguyện. Mục tiêu là bổ sung thu nhập khi đến tuổi về hưu. Hình thức là tài khoản hưu trí cá nhân, được đầu tư và tích lũy.
Nghị định 85/2026/NĐ-CP ngày 25/03/2026 giữ ý tưởng đó. Nghị định gọi là bảo hiểm hưu trí bổ sung theo khoản 3 Điều 127 Luật Bảo hiểm xã hội. Điều 44 ghi hiệu lực từ ngày 10/05/2026 và thay thế Nghị định 88.
Hai khung có chung nhiều nét. Cả hai dùng tài khoản hưu trí cá nhân. Cả hai giao doanh nghiệp quản lý quỹ vận hành, kèm tổ chức lưu ký và ngân hàng giám sát. Cả hai đều ghi Nhà nước không bảo đảm kết quả đầu tư và mức chi trả. Cả hai cho trừ khoản đóng góp khỏi thu nhập chịu thuế theo pháp luật thuế.
Khác nhau về đối tượng tham gia
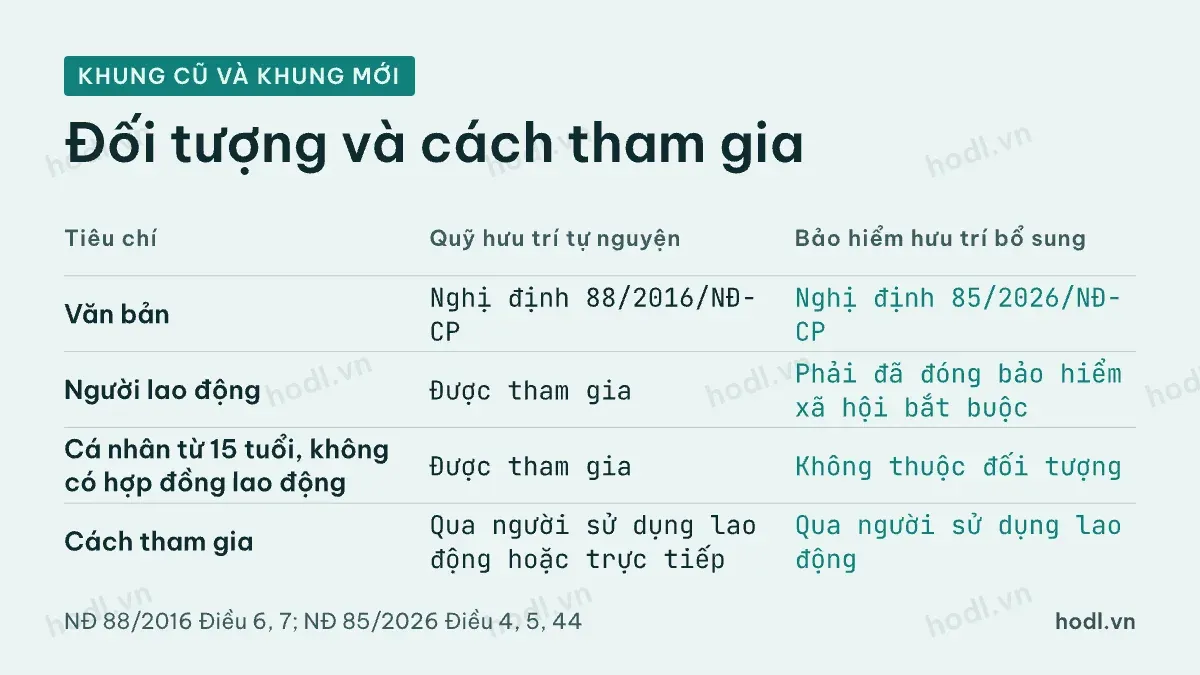
Đây là khác biệt lớn nhất. Điều 6 Nghị định 88 cho ba nhóm đóng góp. Đó là người sử dụng lao động, người lao động, và cá nhân từ đủ 15 tuổi không làm việc theo hợp đồng lao động. Điều 7 cho hai cách: qua người sử dụng lao động, hoặc đóng góp trực tiếp.
Nghị định 85 hẹp hơn. Điều 4 chỉ nêu người sử dụng lao động và người lao động đã tham gia bảo hiểm xã hội bắt buộc. Điều 5 cho tham gia thông qua người sử dụng lao động. Việc tham gia vẫn hoàn toàn tự nguyện, và không được dùng làm điều kiện tuyển dụng hay ký hợp đồng lao động.
Vậy cá nhân đang đóng trực tiếp thì sao? Khoản 4 Điều 44 Nghị định 85 cho họ hai lựa chọn. Một là tiếp tục tham gia quỹ bảo hiểm hưu trí bổ sung. Hai là nhận toàn bộ tài khoản hưu trí cá nhân. Cả hai không bị áp phí chi trả đột xuất.
Tiêu chí | Quỹ hưu trí tự nguyện | Bảo hiểm hưu trí bổ sung |
|---|---|---|
Văn bản | Nghị định 88/2016/NĐ-CP | Nghị định 85/2026/NĐ-CP |
Người lao động | Được tham gia | Phải đã đóng bảo hiểm xã hội bắt buộc |
Cá nhân từ 15 tuổi, không có hợp đồng lao động | Được tham gia | Không thuộc đối tượng |
Cách tham gia | Qua người sử dụng lao động hoặc trực tiếp | Qua người sử dụng lao động |
Khác nhau về cách nhận tiền
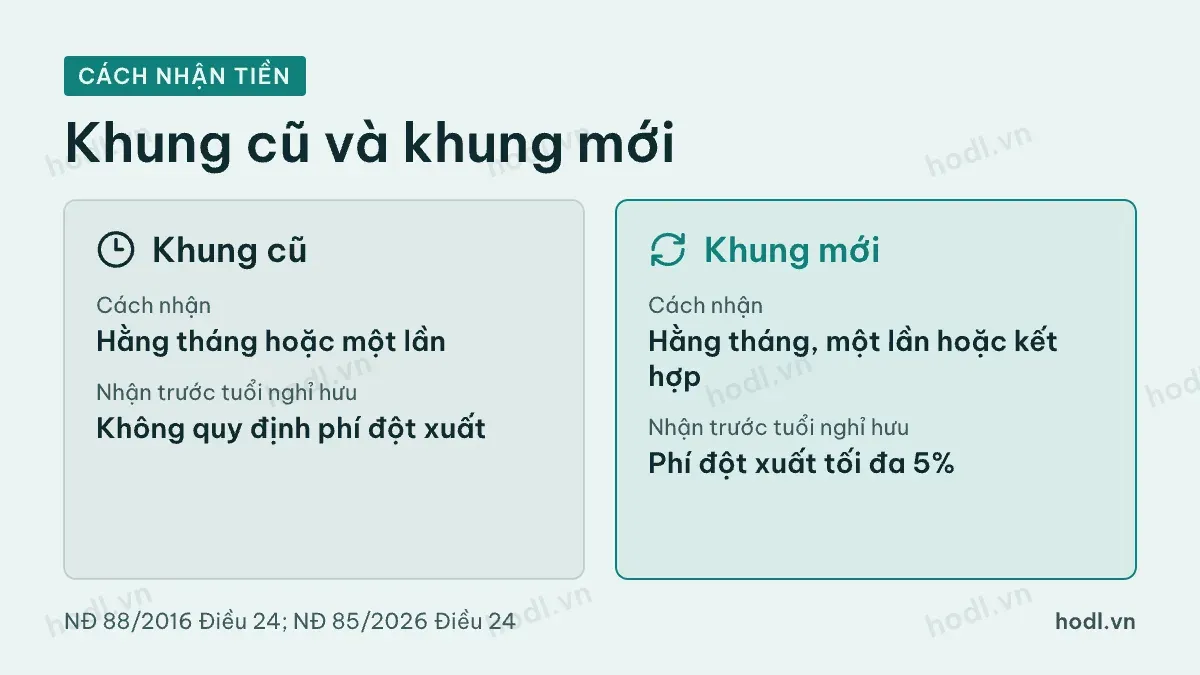
Theo khoản 4 Điều 24 Nghị định 88, người tham gia chọn nhận hằng tháng hoặc một lần. Nhà nước khuyến khích nhận hằng tháng. Khoản 5 đặt thời gian nhận hằng tháng khi đến tuổi nghỉ hưu tối thiểu là 10 năm. Mức mỗi tháng tối đa bằng tổng giá trị tài khoản tại thời điểm nghỉ hưu chia cho 120 tháng.
Khoản 2 Điều 24 Nghị định 85 cho thêm một lựa chọn. Người lao động nhận hằng tháng, nhận một lần, hoặc kết hợp một lần với hằng tháng. Số tiền phụ thuộc giá trị tài khoản và quy định của chương trình.
Nghị định 85 cũng đặt phí chi trả đột xuất. Khoản 3 Điều 24 cho quỹ thu tối đa 5% giá trị nhận khi bạn nhận trước tuổi về hưu. Ngoại lệ là các trường hợp bất khả kháng và nhận khi chấm dứt hợp đồng lao động.
Một điểm mới khác là điều kiện hưởng phần người sử dụng lao động đóng. Khoản 3 Điều 5 cho văn bản thỏa thuận đặt điều kiện thời gian làm việc tối thiểu, không quá 05 năm.
Tiêu chí | Khung cũ | Khung mới |
|---|---|---|
Cách nhận | Hằng tháng hoặc một lần | Hằng tháng, một lần hoặc kết hợp |
Nhận hằng tháng khi nghỉ hưu | Tối thiểu 10 năm | Theo chương trình và thỏa thuận |
Nhận trước tuổi nghỉ hưu | Không quy định phí đột xuất | Phí đột xuất tối đa 5% |
Về chuyển đổi, khoản 3 Điều 44 Nghị định 85 giao doanh nghiệp đang quản lý quỹ cũ ba việc. Họ báo cáo Bộ Tài chính trong 30 ngày, cập nhật tài liệu chương trình trong 06 tháng, và điều chỉnh cơ cấu đầu tư trong 12 tháng. Trong thời gian điều chỉnh, họ được áp dụng quy định đầu tư của Nghị định 88 và điều lệ quỹ.
So sánh quỹ hưu trí và bảo hiểm
Nhiều người nhầm bảo hiểm hưu trí bổ sung với sản phẩm bảo hiểm hưu trí do công ty bảo hiểm bán. Hai thứ khác nhau. Khoản 2 Điều 1 Nghị định 85 loại trừ sản phẩm bảo hiểm hưu trí của doanh nghiệp bảo hiểm khỏi phạm vi điều chỉnh. Sản phẩm đó theo Luật Kinh doanh bảo hiểm. Nghị định cũng loại trừ bảo hiểm xã hội bắt buộc và tự nguyện.
Điều 41 Nghị định 85 cấm doanh nghiệp quản lý quỹ giới thiệu gây nhầm lẫn. Họ không được nhầm giữa bảo hiểm hưu trí bổ sung với chế độ hưu trí của Nhà nước. Họ cũng không được nhầm với sản phẩm bảo hiểm.
Về thuế thì cả ba nhóm cùng chia một trần. Theo Nghị định 253/2026/NĐ-CP, phần đóng góp được trừ tối đa 03 triệu đồng mỗi tháng cho bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ cộng lại.
Nên hỏi gì trước khi tham gia
Hãy bắt đầu bằng ba câu. Bạn thuộc nhóm đối tượng nào theo khung hiện hành? Văn bản thỏa thuận với người sử dụng lao động đặt điều kiện hưởng ra sao? Điều lệ quỹ ghi mức phí và quy tắc rút sớm thế nào?
Sau đó, hãy đọc kỹ tài liệu giới thiệu quỹ mà doanh nghiệp quản lý quỹ phải cung cấp. Điểm a khoản 2 Điều 8 Nghị định 85 nhắc bạn tự chịu rủi ro và tự đánh giá quyết định tham gia. Để hiểu quỹ đầu tư vào đâu, bạn có thể đọc trái phiếu là gì và cổ phiếu là gì.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 22/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.