
Phân tích cổ phiếu PLP Quý 4/2026: Doanh thu quý III tăng 42% nhưng lãi giảm 47%, vay gấp 1,6 lần vốn chủ
Nội dung bài14 phần
- Cảnh báo cổ phiếu PLP: hạn chế giao dịch và giá giảm 29,2%
- Quy mô và mô hình kinh doanh của Nhựa Pha Lê
- Doanh thu quý III tăng 41,9%, biên lãi gộp 8,7%
- Lợi nhuận quý III giảm 46,9% vì chi phí bán hàng
- Nợ vay 1.670,6 tỷ đồng, gấp 1,57 lần vốn chủ
- Hàng tồn kho, phải thu và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và EV/EBITDA
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Công ty Cổ phần Sản xuất và Công nghệ Nhựa Pha Lê (HOSE: PLP), doanh nghiệp sản xuất plastic và sản phẩm từ plastic, khai thác và chế biến khoáng sản, có doanh thu quý III/2026 tăng 41,9% lên 982,8 tỷ đồng nhưng lợi nhuận sau thuế cổ đông công ty mẹ giảm 46,9% còn 3,2 tỷ đồng.
Chi phí bán hàng tăng từ 4,7 tỷ lên 40,8 tỷ đồng, còn vay nợ đạt 1.670,6 tỷ, gấp 1,57 lần vốn chủ.
Cảnh báo: từ 23/10/2026 cổ phiếu PLP bị HOSE đưa vào diện hạn chế giao dịch vì nộp báo cáo tài chính soát xét bán niên 2026 chậm quá 45 ngày, sau đợt cảnh báo từ 22/09/2026.
Giá giảm 29,2% từ 4.630 đồng (10/09/2026) xuống 3.280 đồng (15/10/2026), và trước đó tăng 39,1% trong 9 phiên tháng 11/2025 rồi giảm 24,4% trong 7 phiên. Bài viết không quy nguyên nhân cho các nhịp giá này; người đọc cần thận trọng khi giá biến động mạnh, thanh khoản mỏng.
Điểm chính
- Doanh thu quý III/2026 tăng 41,9% lên 982,8 tỷ đồng; lợi nhuận sau thuế cổ đông công ty mẹ giảm 46,9% còn 3,2 tỷ, vì chi phí bán hàng tăng 8,7 lần lên 40,8 tỷ.
- Vay 1.670,6 tỷ đồng gấp 1,57 lần vốn chủ; lãi vay bốn quý 129,0 tỷ gấp 2,8 lần lợi nhuận trước thuế bốn quý (46,0 tỷ).
- Hàng tồn kho tăng 44,3% trong một quý lên 699,7 tỷ đồng; dòng tiền kinh doanh năm 2025 âm 316,7 tỷ và cộng dồn năm năm 2021 tới 2025 âm 862,8 tỷ.
- P/B 0,28 lần và ROE 4,96%, đều thấp nhất trong nhóm tám doanh nghiệp nhựa (trung vị P/B 0,95 lần, ROE 10,7%); EV/EBITDA 8,1 lần cao hơn trung vị 5,5 lần vì nợ vay ròng gấp 4,5 lần vốn hoá.
- Giá 3.360 đồng thấp hơn đầu năm 44,5% trong khi VN-Index giảm 3,9%; cổ phiếu bị HOSE nhắc nhở, cảnh báo rồi hạn chế giao dịch vì chậm công bố báo cáo soát xét bán niên.
Cảnh báo cổ phiếu PLP: hạn chế giao dịch và giá giảm 29,2%
Cổ phiếu PLP của Nhựa Pha Lê có chuỗi thông báo của HOSE trong ba tháng gần nhất, tất cả đều liên quan đến việc công bố thông tin:
- 19/06/2026: HOSE nhắc nhở PLP công bố chậm nghị quyết Hội đồng quản trị điều chỉnh phương án sử dụng vốn thu từ đợt chào bán cổ phiếu riêng lẻ năm 2025.
- 04/09/2026: nhắc nhở lần một về báo cáo tài chính soát xét bán niên 2026.
- 11/09/2026: nhắc nhở lần hai, đưa cổ phiếu ra khỏi danh sách được giao dịch ký quỹ.
- 22/09/2026: cổ phiếu vào diện cảnh báo vì nộp báo cáo soát xét bán niên chậm quá 15 ngày.
- 23/10/2026: hạn chế giao dịch vì chậm quá 45 ngày.
Nhựa Pha Lê cho biết dự kiến hoàn tất và công bố báo cáo soát xét bán niên trong tháng 10/2026 cùng đơn vị kiểm toán UHY. Số liệu quý III trong bài là báo cáo quý chưa soát xét.
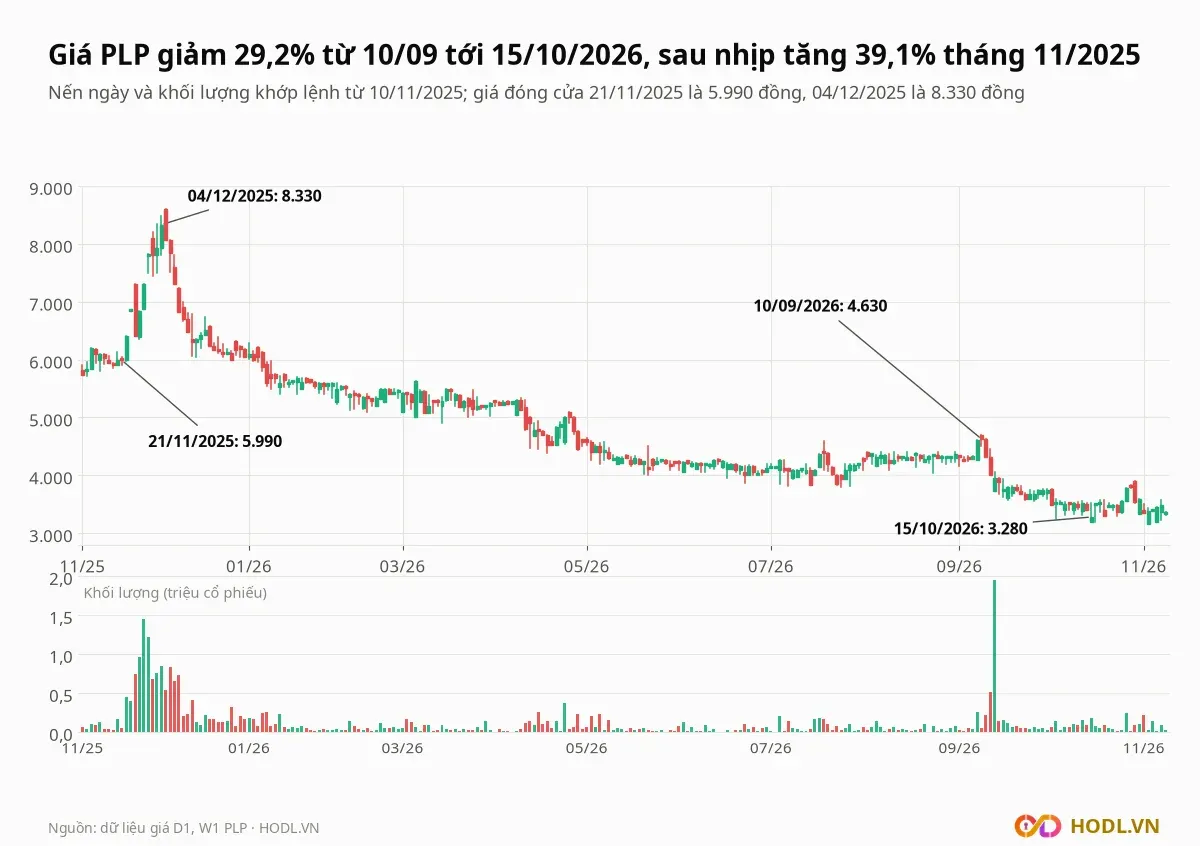
Giá PLP đóng cửa 4.630 đồng ngày 10/09/2026, rồi xuống 3.950 đồng ngày 15/09 (giảm 14,7% trong ba phiên) với 1.953.700 cổ phiếu khớp, tương ứng 7,7 tỷ đồng và gấp 40,2 lần khối lượng trung bình từ 10/08 tới 10/09. Đáy đóng cửa là 3.280 đồng ngày 15/10, thấp hơn đỉnh 10/09 là 29,2%.
Ngày 27/10 giá tăng 6,8% lên 3.790 đồng (giá trần) với 241.700 cổ phiếu, rồi quay về 3.360 đồng ngày 09/11/2026. Bài viết không có dữ kiện để gắn nhịp giảm tháng 9 với một sự kiện cụ thể.
Nhịp tăng giảm trước đó diễn ra vào cuối năm 2025: giá tăng từ 5.990 đồng (21/11/2025) lên 8.330 đồng (04/12/2025), phiên 28/11 khớp 1.446.200 cổ phiếu, rồi giảm xuống 6.300 đồng ngày 15/12. Cùng quý IV/2025, vốn góp của chủ sở hữu tăng từ 700 lên 900 tỷ đồng, tương ứng thêm 20 triệu cổ phiếu mệnh giá 10.000 đồng.
Quy mô và mô hình kinh doanh của Nhựa Pha Lê
Công ty Cổ phần Sản xuất và Công nghệ Nhựa Pha Lê (HOSE: PLP) có vốn điều lệ 900 tỷ đồng, tương ứng 90 triệu cổ phiếu phát hành và 89.999.847 cổ phiếu lưu hành. Giá đóng cửa ngày 09/11/2026 là 3.360 đồng, vốn hoá 302,4 tỷ đồng.
Hồ sơ công ty ghi các nhóm ngành nghề:
- Thăm dò, khai thác, chế biến và mua bán khoáng sản.
- Sản xuất plastic và sản phẩm từ plastic.
- Sản xuất cao su tổng hợp dạng nguyên sinh và sản phẩm từ cao su.
- Sản xuất xi măng, vôi, thạch cao, bê tông; cắt tạo dáng và hoàn thiện đá.
- Vận chuyển hàng hoá, hành khách bằng đường thủy và đường bộ.
- Xây dựng công trình dân dụng, công nghiệp; cho thuê máy móc thiết bị.
Cơ cấu tài sản quý III/2026 nghiêng về phải thu và hàng tồn kho:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Phải thu ngắn hạn | 1.361,8 | 36,9% |
Tài sản cố định | 753,9 | 20,4% |
Hàng tồn kho | 699,7 | 19,0% |
Tiền và đầu tư ngắn hạn | 295,1 | 8,0% |
Đầu tư dài hạn | 236,8 | 6,4% |
Tài sản khác | 340,9 | 9,2% |
Tổng tài sản | 3.688,2 | 100,0% |
Nợ phải trả 2.613,4 tỷ đồng chiếm 70,9% tổng tài sản; vốn chủ sở hữu 1.074,9 tỷ, trong đó lợi ích cổ đông không kiểm soát 10,2 tỷ (xuất hiện từ quý IV/2025).
Doanh thu quý III tăng 41,9%, biên lãi gộp 8,7%
Doanh thu thuần của Nhựa Pha Lê quý III/2026 là 982,8 tỷ đồng, cao hơn 41,9% so với 692,7 tỷ quý III/2025. Chín tháng doanh thu đạt 2.595,8 tỷ đồng, tăng 34,0% so với 1.937,5 tỷ cùng kỳ.
Lãi gộp quý III là 86,0 tỷ đồng, gấp 1,9 lần mức 44,4 tỷ của quý III/2025, nhờ biên lãi gộp tăng từ 6,4% lên 8,7%. So với quý II/2026, doanh thu giảm 7,5% và lãi gộp giảm 15,4%.
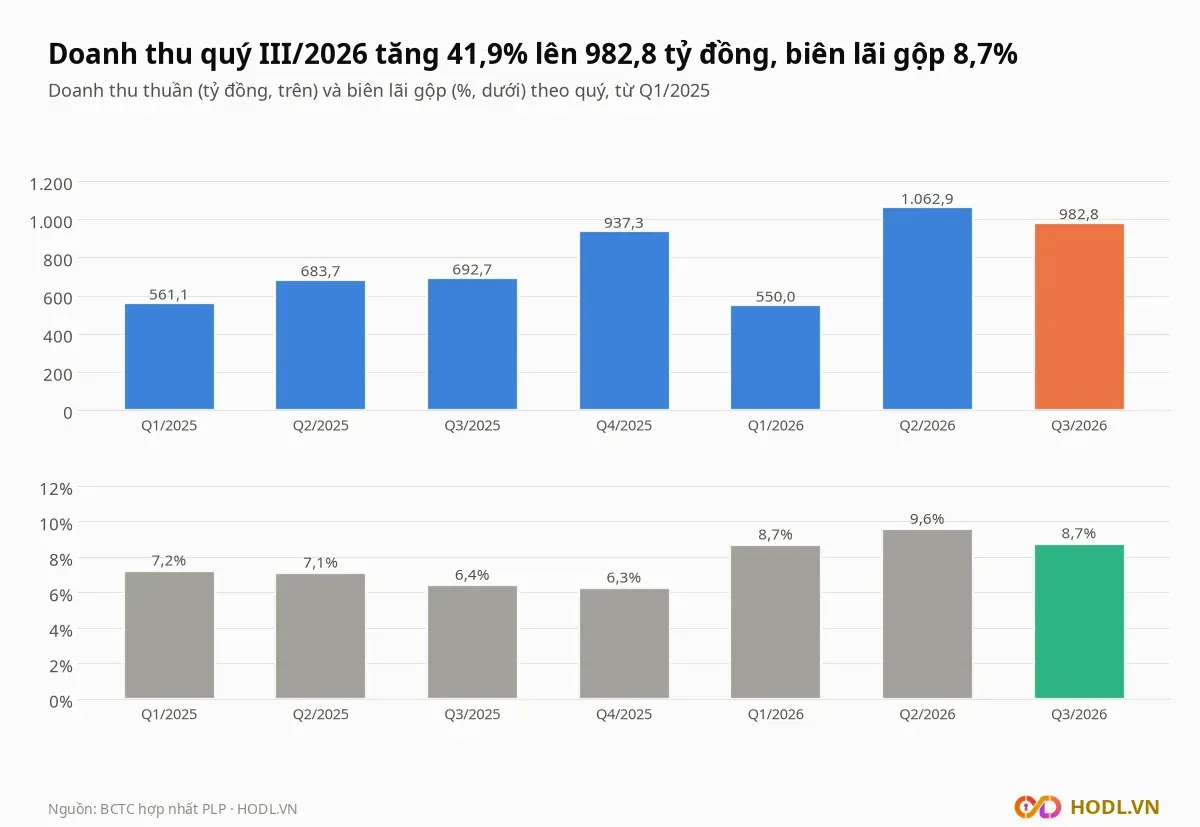
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 692,7 | 937,3 | 550,0 | 1.062,9 | 982,8 |
Lãi gộp | 44,4 | 58,6 | 47,7 | 101,6 | 86,0 |
Biên lãi gộp | 6,4% | 6,3% | 8,7% | 9,6% | 8,7% |
Chi phí bán hàng | 4,7 | 8,9 | 5,9 | 31,5 | 40,8 |
Chi phí lãi vay | 24,4 | 27,6 | 29,9 | 37,8 | 33,7 |
Doanh thu biến động mạnh giữa các quý: quý I/2026 chỉ 550,0 tỷ đồng, thấp hơn quý IV/2025 là 41,3%, rồi gấp đôi lên 1.062,9 tỷ ở quý II. Biên lãi gộp bốn quý tới quý III/2026 là 8,3%, cao hơn mức 6,7% của năm 2025.
Lợi nhuận quý III giảm 46,9% vì chi phí bán hàng
Lợi nhuận trước thuế của Nhựa Pha Lê quý III/2026 là 3,0 tỷ đồng, thấp hơn 50,8% so với 6,0 tỷ cùng kỳ. Lợi nhuận sau thuế cổ đông công ty mẹ giảm 46,9% xuống 3,2 tỷ đồng, vì lợi ích cổ đông không kiểm soát lỗ 0,2 tỷ.
Cầu nối lợi nhuận trước thuế cho thấy lãi gộp tăng 41,6 tỷ đồng nhưng bị chi phí bán hàng và chi phí tài chính lấy gần hết:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +41,6 |
Thu nhập tài chính | +3,5 |
Chi phí tài chính | −12,1 |
Chi phí bán hàng | −36,2 |
Chi phí quản lý doanh nghiệp | +1,2 |
Thu nhập và chi phí khác | −1,1 |
Tổng thay đổi lợi nhuận trước thuế | −3,1 |
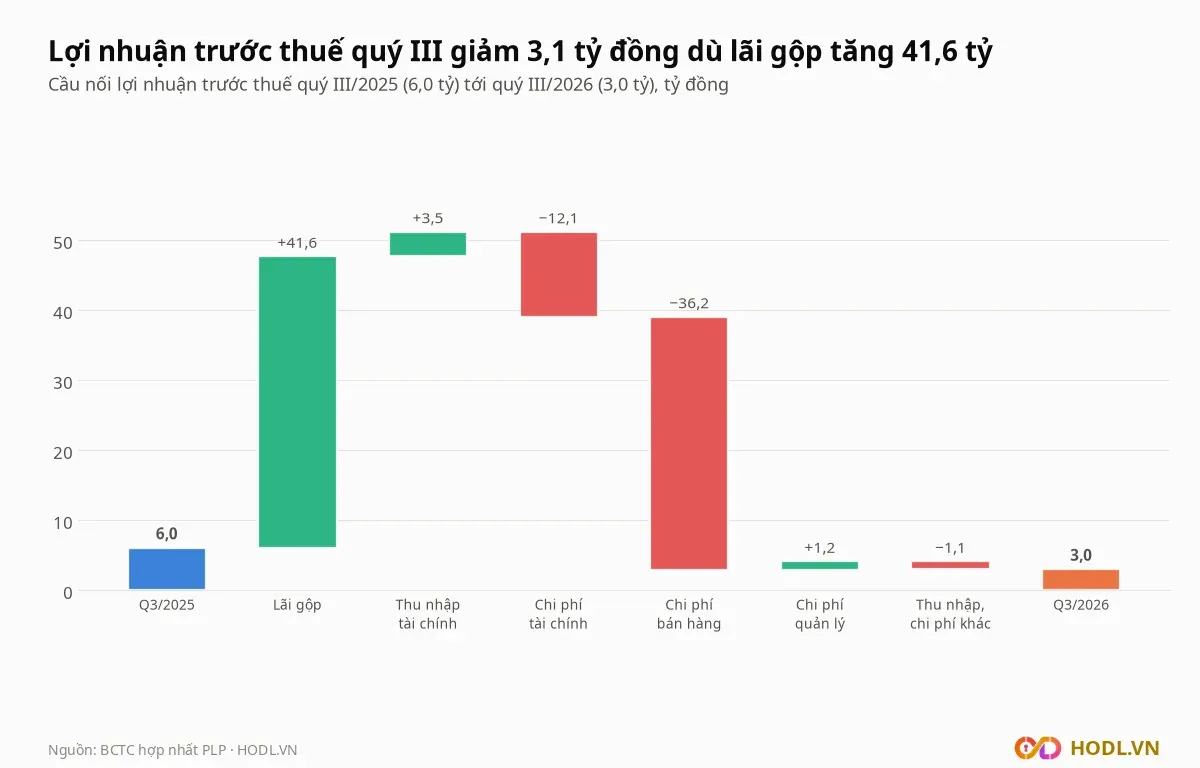
Chi phí bán hàng quý III là 40,8 tỷ đồng, gấp 8,7 lần quý III/2025 và bằng 4,2% doanh thu (cùng kỳ 0,7%). Chi phí tài chính tăng 51,2% lên 35,8 tỷ, trong đó lãi vay 33,7 tỷ.
Lợi nhuận theo quý gần nhất:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Lợi nhuận trước thuế | 6,0 | 12,2 | 1,0 | 29,8 | 3,0 |
Lợi nhuận sau thuế cổ đông công ty mẹ | 6,0 | 12,2 | 1,4 | 29,9 | 3,2 |
Chín tháng 2026 lợi nhuận sau thuế cổ đông công ty mẹ là 34,5 tỷ đồng, gấp 2,0 lần 17,3 tỷ cùng kỳ, nhưng riêng quý II đã chiếm 29,9 tỷ. Bốn quý tới quý III/2026 lợi nhuận này là 46,7 tỷ, biên ròng 1,3% trên doanh thu 3.533,1 tỷ.
Bài dùng số trên báo cáo kết quả kinh doanh; báo cáo lưu chuyển tiền tệ ghi lợi nhuận trước thuế quý III là 4,6 tỷ đồng.
Nợ vay 1.670,6 tỷ đồng, gấp 1,57 lần vốn chủ
Vay và nợ thuê tài chính của Nhựa Pha Lê cuối quý III/2026 là 1.670,6 tỷ đồng, gồm 1.306,1 tỷ ngắn hạn (78,2%) và 364,5 tỷ dài hạn. Vốn chủ cổ đông công ty mẹ 1.064,7 tỷ, nên nợ vay trên vốn chủ là 1,57 lần; cuối quý III/2025 là 1,60 lần.
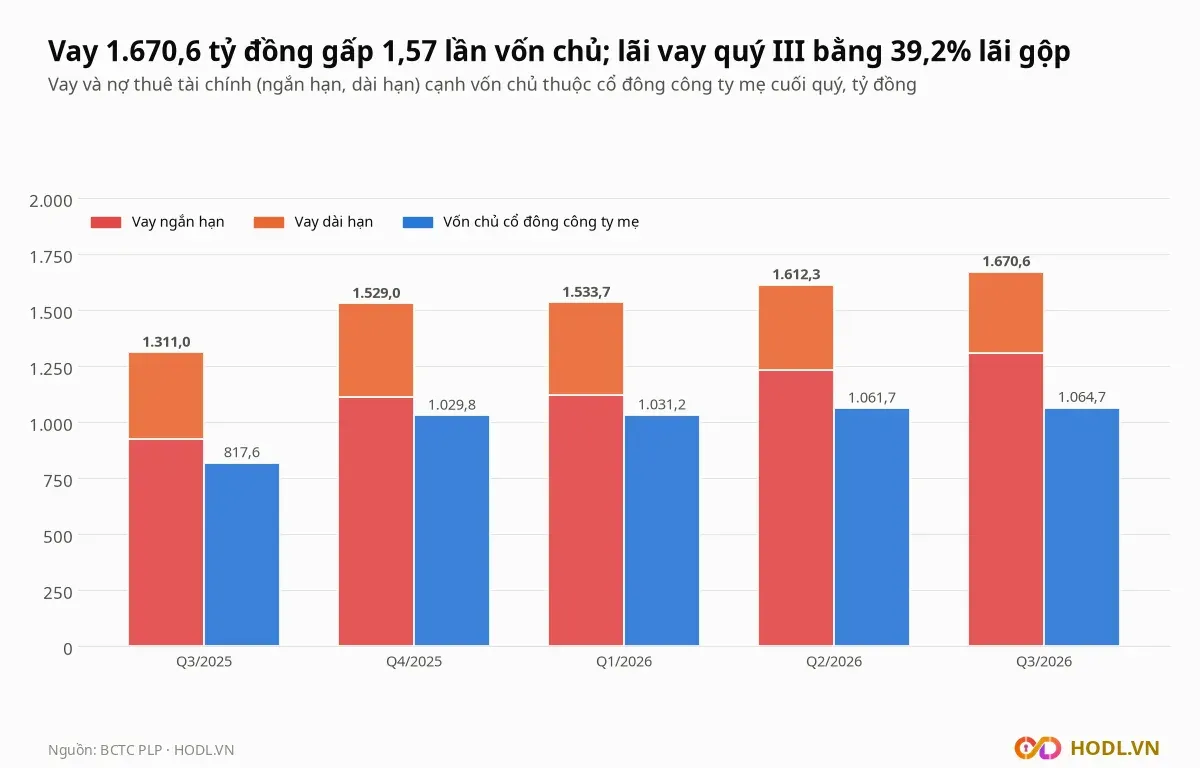
Tiền và đầu tư ngắn hạn chỉ 295,1 tỷ đồng, bằng 22,6% vay ngắn hạn. Tài sản ngắn hạn 2.444,9 tỷ so với nợ ngắn hạn 2.248,9 tỷ, hệ số thanh toán hiện hành 1,09 lần.
Gánh nặng lãi vay thể hiện trên các tỷ lệ sau:
Chỉ tiêu | Giá trị |
|---|---|
Chi phí lãi vay bốn quý tới Q3/2026 | 129,0 tỷ đồng |
Lợi nhuận trước thuế bốn quý | 46,0 tỷ đồng |
EBITDA bốn quý | 209,0 tỷ đồng |
Lãi vay bốn quý trên EBITDA | 61,7% |
Lãi vay quý III trên lãi gộp quý III | 39,2% |
Nợ vay ròng (vay trừ tiền và đầu tư ngắn hạn) | 1.375,5 tỷ đồng |
Chi phí lãi vay quý III là 33,7 tỷ đồng, tương ứng khoảng 8,2% một năm trên dư nợ bình quân đầu và cuối quý (1.641,5 tỷ). Chín tháng 2026 lãi vay 101,4 tỷ, tăng 40,9% so với 72,0 tỷ cùng kỳ.
Hàng tồn kho, phải thu và dòng tiền
Hàng tồn kho của Nhựa Pha Lê là 699,7 tỷ đồng cuối quý III/2026, tăng 44,3% so với 484,9 tỷ cuối quý II và gấp 2,4 lần cuối quý III/2025. Phải trả người bán cũng tăng từ 250,1 tỷ lên 609,9 tỷ trong quý.
Tỷ đồng | 30/09/2025 | 31/12/2025 | 30/06/2026 | 30/09/2026 |
|---|---|---|---|---|
Phải thu khách hàng | 726,2 | 951,2 | 911,4 | 982,5 |
Trả trước cho người bán | 78,6 | 160,9 | 286,1 | 321,7 |
Hàng tồn kho | 287,6 | 381,6 | 484,9 | 699,7 |
Phải trả người bán | 184,0 | 220,5 | 250,1 | 609,9 |
Phải thu khách hàng 982,5 tỷ đồng xấp xỉ doanh thu cả một quý (982,8 tỷ), tương ứng khoảng 90 ngày. Khoản trả trước cho người bán 321,7 tỷ gấp 4,1 lần cuối quý III/2025.
Dòng tiền chín tháng 2026 so với cùng kỳ năm trước:
Tỷ đồng | 9 tháng 2026 | 9 tháng 2025 |
|---|---|---|
Dòng tiền kinh doanh | +45,6 | +41,4 |
Mua sắm tài sản cố định | −145,6 | −91,9 |
Dòng tiền đầu tư | −207,7 | −153,8 |
Dòng tiền tài chính | +141,6 | +113,4 |
Chín tháng 2026 tồn kho tăng thêm 318,1 tỷ đồng và phải trả người bán tăng 272,4 tỷ. Doanh nghiệp vay mới 2.370,2 tỷ và trả 2.204,3 tỷ.
Dòng tiền kinh doanh theo năm:
Tỷ đồng | 2021 | 2022 | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|---|---|
Doanh thu thuần | 2.412,7 | 2.857,5 | 1.806,3 | 2.002,7 | 2.874,8 | 2.595,8 |
Lợi nhuận sau thuế cổ đông công ty mẹ | 114,8 | 33,2 | 11,1 | 8,8 | 29,4 | 34,5 |
Dòng tiền kinh doanh | −270,4 | −142,7 | +79,0 | −212,0 | −316,7 | +45,6 |
Năm năm 2021 tới 2025 lợi nhuận sau thuế cổ đông công ty mẹ cộng dồn 197,3 tỷ đồng, trong khi dòng tiền kinh doanh cộng dồn âm 862,8 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn của Công ty Cổ phần Sản xuất và Công nghệ Nhựa Pha Lê theo danh sách HOSE (tỷ lệ tính trên 90 triệu cổ phiếu):
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|---|
Mai Thanh Phương, Chủ tịch Hội đồng quản trị | 14.760.000 | 16,40% | 20/08/2026 |
Nguyễn Thị Phương | 5.360.200 | 5,96% | 26/06/2026 |
Đoàn Ngọc Bích | 5.349.500 | 5,94% | 08/05/2026 |
CTCP Thương mại Nhựa Hà Nội | 4.300.000 | 4,78% | 23/12/2025 |
Trần Hải Yến, thành viên Hội đồng quản trị, Tổng giám đốc | 4.266.640 | 4,74% | 20/08/2026 |
Huỳnh Cảnh Phúc | 4.160.000 | 4,62% | 23/12/2025 |
Số cổ phiếu tự do chuyển nhượng là 45,0 triệu (50,0%), khối ngoại sở hữu 0,16%.
Thanh khoản của Nhựa Pha Lê thấp ngoài hai đợt biến động giá: tháng 08/2026 khớp trung bình 45.940 cổ phiếu mỗi phiên (0,2 tỷ đồng), tháng 09 tăng lên 197.120 cổ phiếu (0,8 tỷ), tháng 10 còn 80.673 (0,3 tỷ). Sáu phiên đầu tháng 11 trung bình 84.133 cổ phiếu, bằng 0,19% số cổ phiếu tự do chuyển nhượng.
Khối ngoại và tự doanh
Khối ngoại sở hữu 0,16% vốn của Nhựa Pha Lê, còn room 44,86 triệu cổ phiếu trong mức tối đa 50%. Giá trị giao dịch ròng nhỏ so với vốn hoá 302,4 tỷ đồng.
Giá trị ròng (tỷ đồng) | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | Q4/2026 (tới 09/11) |
|---|---|---|---|---|---|---|---|---|
Khối ngoại | +0,03 | −0,02 | +0,24 | +0,27 | −0,31 | −0,04 | −0,66 | −0,03 |
Từ 10/11/2025 tới phiên 09/11/2026 khối ngoại bán ròng 0,72 tỷ đồng, trong đó 90 phiên gần nhất bán ròng 0,46 tỷ và 30 phiên gần nhất mua ròng 0,01 tỷ. Từ khi niêm yết (21/08/2017) tới nay khối ngoại mua ròng 30,6 tỷ đồng.
Dữ liệu tự doanh có 102 phiên từ 19/05/2019 tới 26/06/2026, trong đó năm 2021 ròng âm 39,6 tỷ đồng (46 phiên). Từ 2024 chỉ có 6 phiên bán, tổng 2,5 triệu đồng; phiên cuối là 26/06/2026.
So sánh cùng ngành
Nhựa Pha Lê được so với tám doanh nghiệp nhựa và bao bì nhựa niêm yết có BCTC quý III/2026: NTP, AAA, BMP, DNP, VTZ, TPC, VBC và PBP. Nhóm không gồm APH vì công ty này hợp nhất AAA, và không gồm ECO, PGN vì lợi nhuận quý III chỉ 0,2 tỷ và âm 0,7 tỷ đồng.
Mã | Giá (đồng) | ROE 4 quý | Nợ vay/vốn chủ | ||
|---|---|---|---|---|---|
PLP | 3.360 | 6,48 | 0,28 | 5,0% | 1,57 |
PBP | 9.600 | 6,18 | 0,67 | 10,9% | 0,15 |
VBC | 19.000 | 4,80 | 0,80 | 17,1% | 0,37 |
TPC | 11.400 | 9,04 | 0,74 | 6,4% | 1,11 |
VTZ | 20.100 | 22,35 | 1,65 | 7,7% | 2,58 |
DNP | 19.300 | 11,29 | 1,11 | 10,5% | 3,73 |
AAA | 6.990 | 4,74 | 0,48 | 10,4% | 0,60 |
NTP | 55.000 | 9,22 | 2,43 | 28,2% | 0,58 |
BMP | 137.900 | 9,02 | 3,56 | 39,6% | 0,02 |
Trung vị tám mã | 9,03 | 0,95 | 10,7% | 0,59 |
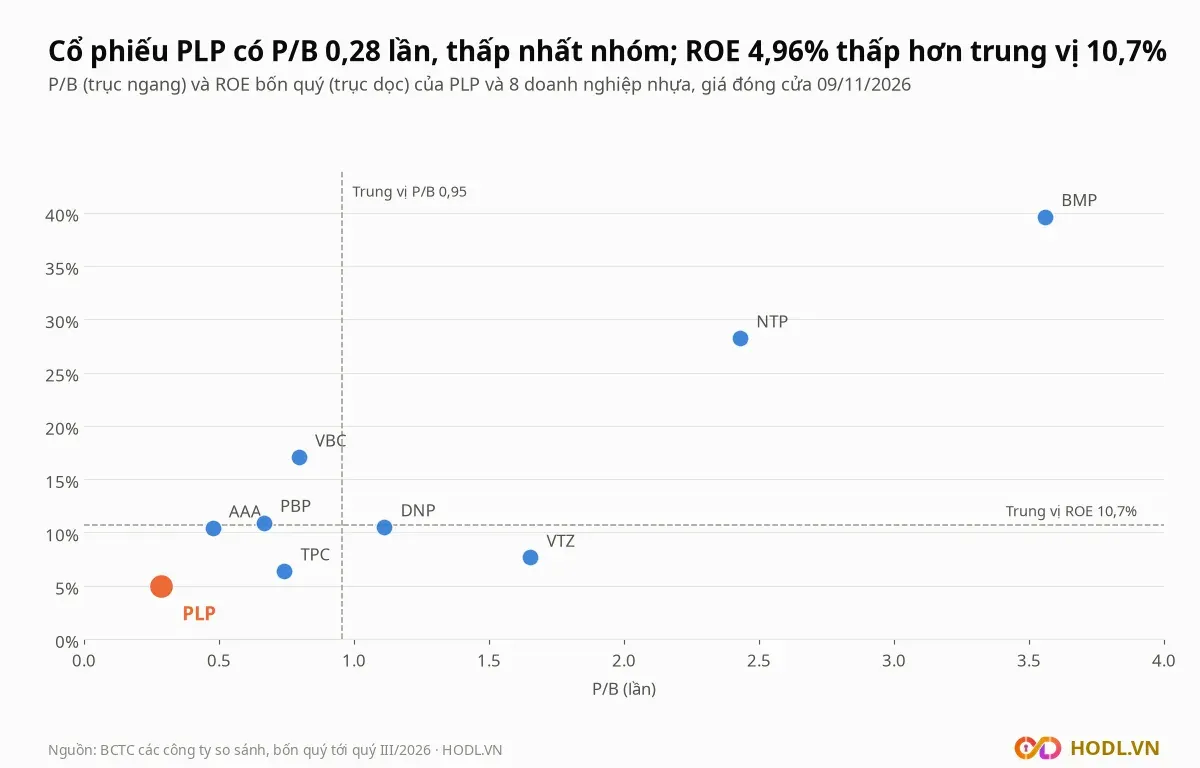
P/B của Nhựa Pha Lê là 0,28 lần, thấp hơn trung vị 0,95 lần là 70,2% và thấp nhất nhóm, nhưng ROE 4,96% cũng thấp nhất nhóm, bằng một nửa trung vị 10,7%. P/E 6,48 lần thấp hơn trung vị 9,03 lần.
Nợ vay trên vốn chủ 1,57 lần cao thứ ba trong chín mã, sau DNP (3,73 lần) và VTZ (2,58 lần), gấp 2,7 lần trung vị 0,59 lần.
Định giá: P/B, P/E và EV/EBITDA
EPS bốn quý của Nhựa Pha Lê là 519 đồng, bằng lợi nhuận sau thuế cổ đông công ty mẹ bốn quý tới quý III/2026 (46,7 tỷ) chia 89,999847 triệu cổ phiếu. BVPS là 11.830 đồng, bằng vốn chủ cổ đông công ty mẹ 1.064,7 tỷ chia số cổ phiếu, nên P/E là 6,48 lần và P/B là 0,28 lần.
Công thức:
Giá tham chiếu theo từng cách tính, từ EPS 519 đồng và BVPS 11.830 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B tứ phân vị trên của nhóm | 1,85 lần | 21.852 |
P/B trung vị nhóm | 0,95 lần | 11.287 |
P/B tứ phân vị dưới của nhóm | 0,72 lần | 8.554 |
P/E tứ phân vị trên của nhóm | 9,74 lần | 5.050 |
P/E trung vị nhóm | 9,03 lần | 4.682 |
P/E tứ phân vị dưới của nhóm | 5,83 lần | 3.025 |
P/B hợp lý theo ROE 4,96%, g = 4%, r = 11% | 0,14 lần | 1.622 |
P/B hợp lý theo ROE 4,96%, g = 4%, r = 12% | 0,12 lần | 1.419 |
P/B hợp lý theo ROE 4,96%, g = 4%, r = 13% | 0,11 lần | 1.261 |
Các cách tính cho kết quả cách nhau hơn 17 lần vì ROE của Nhựa Pha Lê (4,96%) chưa bằng nửa mức của nhóm. Với ROE gần bằng tốc độ tăng trưởng giả định 4%, giá trị sổ sách chỉ được thị trường trả một phần nhỏ.
Trên cơ sở giá trị doanh nghiệp, bức tranh đảo chiều: EV của Nhựa Pha Lê là 1.688,1 tỷ đồng, gồm vốn hoá 302,4 tỷ, nợ vay ròng 1.375,5 tỷ và lợi ích cổ đông không kiểm soát 10,2 tỷ. Với EBITDA bốn quý 209,0 tỷ, EV/EBITDA là 8,1 lần, cao hơn trung vị 5,5 lần của bảy mã có EBITDA dương.
Áp trung vị 5,5 lần lên EBITDA 209,0 tỷ cho EV 1.141,5 tỷ đồng, thấp hơn nợ vay ròng cộng lợi ích cổ đông không kiểm soát, nên phần vốn của cổ đông công ty mẹ âm. Nghĩa là mức nợ hiện nay quyết định giá trị cổ phiếu nhiều hơn lợi nhuận.
Giá trị sổ sách chỉ có ý nghĩa khi phải thu 1.361,8 tỷ và hàng tồn kho 699,7 tỷ thu hồi, tiêu thụ được ở giá ghi sổ.
Phân tích kỹ thuật
Nến tuần của Nhựa Pha Lê đang trong xu hướng giảm sâu: giá 3.360 đồng thấp hơn đỉnh đóng cửa 52 tuần 8.330 đồng (04/12/2025) 59,7% và cao hơn đáy đóng cửa 52 tuần 3.280 đồng (15/10/2026) 2,4%. Từ đầu năm giá giảm 44,5% trong khi VN-Index giảm 3,9%; 60 phiên gần nhất giá giảm 22,0%, VN-Index giảm 4,4%.
Hỗ trợ - Kháng cự
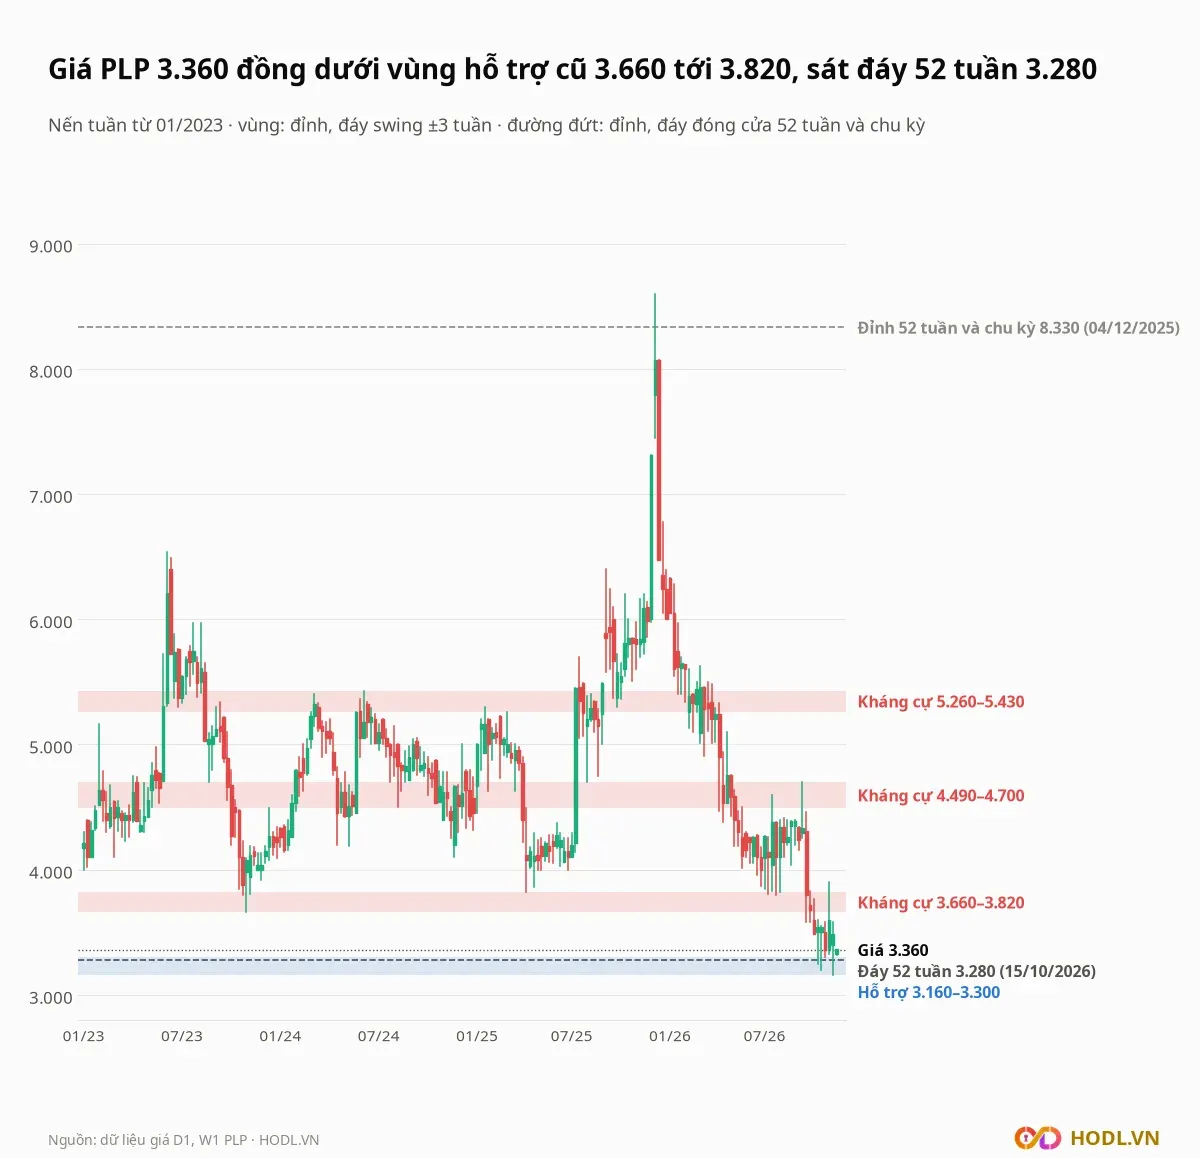
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần), riêng vùng đáy gần nhất tính trên giá thấp nhất từng tuần.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
5.260 tới 5.430 | Kháng cự | Đỉnh tuần 15/09/2023 (5.340), 08/03/2024 (5.400), 07/06/2024 (5.430), 17/01/2025 (5.300) và 07/03/2025 (5.260); cao hơn giá 56,5% đến 61,6% |
4.490 tới 4.700 | Kháng cự | Đỉnh tuần 15/12/2023 (4.490), 17/07/2026 (4.600) và 11/09/2026 (4.700); cao hơn giá 33,6% đến 39,9% |
3.660 tới 3.820 | Kháng cự | Đáy tuần 03/11/2023 (3.660), 11/04/2025 (3.820) và 24/07/2026 (3.800), vùng hỗ trợ cũ nay nằm trên giá; cao hơn giá 8,9% đến 13,7% |
3.160 tới 3.300 | Hỗ trợ | Giá thấp nhất các tuần 09/10, 16/10, 23/10 và 06/11/2026 (3.250, 3.200, 3.300, 3.160); thấp hơn giá 1,8% đến 6,0% |
Đỉnh 52 tuần và cũng là đỉnh chu kỳ từ 2023 là 8.330 đồng (04/12/2025); đáy đóng cửa 52 tuần và chu kỳ là 3.280 đồng (15/10/2026), đáy trong phiên 3.160 đồng ngày 03/11/2026.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 8.330 đồng ngày 04/12/2025 xuống đáy 3.280 đồng ngày 15/10/2026. Giá 3.360 đồng mới hồi 1,6% nhịp giảm.
Mức hồi từ đáy | Giá (đồng) |
|---|---|
23,6% | 4.472 |
38,2% | 5.209 |
50% | 5.805 |
61,8% | 6.401 |
78,6% | 7.249 |
Mức 23,6% (4.472 đồng) nằm sát dưới vùng 4.490 tới 4.700, mức 38,2% (5.209 đồng) sát dưới vùng 5.260 tới 5.430.
Xu hướng EMA
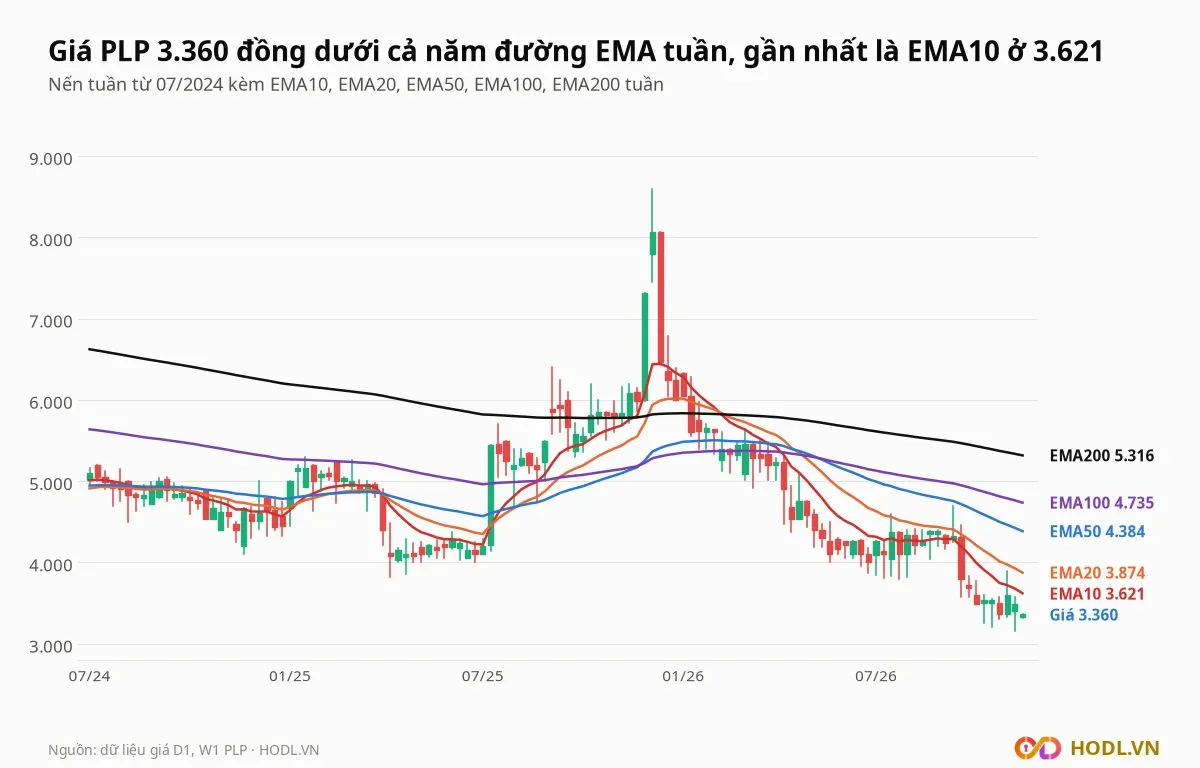
Giá 3.360 đồng thấp hơn EMA10 tuần (3.621) 7,2%, EMA20 (3.874) 13,3%, EMA50 (4.384) 23,4%, EMA100 (4.735) 29,0% và EMA200 (5.316) 36,8%. Cả năm đường EMA đều dốc xuống: EMA10 thấp hơn 213 đồng so với 4 tuần trước, EMA200 thấp hơn 76 đồng; EMA50 nằm dưới EMA200 từ 18/11/2022.
RSI và động lượng
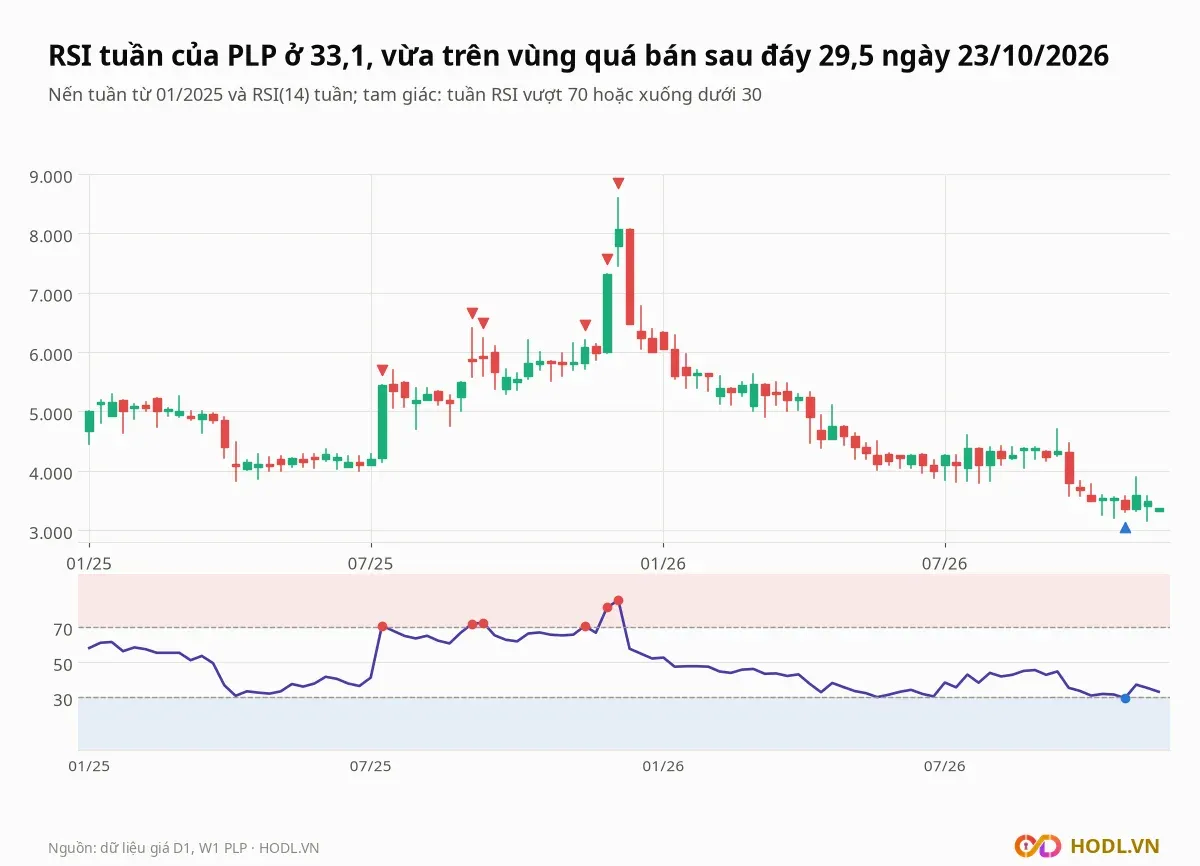
RSI tuần ở 33,1 và RSI ngày ở 42,9. RSI tuần vượt 70 sáu tuần trong năm 2025, đỉnh 85,1 ngày 05/12/2025; lần xuống dưới 30 gần nhất là một tuần 23/10/2026 (29,5), sau đó lên 37,1 rồi về 33,1.
Lịch sự kiện cần theo dõi
Các mốc theo dõi của Nhựa Pha Lê gắn với những khoản mục đã nêu ở trên:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Khi có thông báo | Công bố báo cáo soát xét bán niên 2026 và quyết định của HOSE về hạn chế giao dịch | Cổ phiếu bị hạn chế giao dịch từ 23/10/2026 |
Tháng 01/2027 tới 03/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Lợi nhuận quý III giảm 46,9%, chi phí bán hàng 40,8 tỷ đồng |
Hằng quý | Chi phí lãi vay | 129,0 tỷ đồng bốn quý, bằng 61,7% EBITDA |
Hằng quý | Hàng tồn kho và phải thu | 699,7 tỷ và 1.361,8 tỷ đồng, bằng 55,9% tổng tài sản |
Hằng quý | Dòng tiền kinh doanh | Cộng dồn năm năm 2021 tới 2025 âm 862,8 tỷ đồng |
Kết luận
Cổ phiếu PLP của Nhựa Pha Lê tăng trưởng doanh thu nhưng chưa chuyển thành lợi nhuận: quý III doanh thu tăng 41,9% lên 982,8 tỷ đồng, lãi gộp tăng 93,7%, nhưng chi phí bán hàng tăng 36,2 tỷ và chi phí tài chính tăng 12,1 tỷ khiến lợi nhuận sau thuế giảm 46,9% còn 3,2 tỷ.
Rủi ro nằm ở đòn bẩy và chất lượng thông tin: vay 1.670,6 tỷ gấp 1,57 lần vốn chủ, lãi vay bốn quý bằng 61,7% EBITDA, tồn kho tăng 44,3% trong một quý, và cổ phiếu bị hạn chế giao dịch vì chậm báo cáo soát xét. Giá 3.360 đồng ứng với P/B 0,28 lần, ROE 4,96%, EV/EBITDA 8,1 lần.
Dự báo xu hướng
Xu hướng tuần của Nhựa Pha Lê vẫn giảm: giá dưới cả năm đường EMA, RSI tuần 33,1 sát vùng quá bán, giá nằm trong khoảng 1,8% trên vùng hỗ trợ 3.160 tới 3.300 đồng và 8,9% dưới vùng kháng cự 3.660 tới 3.820 đồng.
Phía trên, giá cần lấy lại vùng 3.660 tới 3.820 đồng, rồi EMA10 ở 3.621 và EMA20 ở 3.874 đồng để xu hướng ngắn hạn đổi chiều. Phía dưới là vùng 3.160 tới 3.300 đồng; nhịp tháng 9 và tháng 11/2025 cho thấy giá có thể biến động mạnh trong vài phiên khi khối lượng tăng đột biến.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
