
Phân tích cổ phiếu DTR Quý 4/2026: Phải thu cá nhân và bên liên quan 485,8 tỷ đồng, bằng 57,4% vốn chủ sở hữu
Nội dung bài15 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh năm 2025
- Kế hoạch 2026 và kết quả 6 tháng
- Phải thu cá nhân, bên liên quan
- Kiểm toán ngoại trừ và thuế
- Vay nợ, tiền và dòng tiền
- Giá cổ phiếu và thanh khoản
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DTR Quý 4/2026 bắt đầu từ 485,8 tỷ đồng phải thu ủy thác và hợp tác đầu tư với cá nhân và bên liên quan của Công ty Cổ phần Đông Tây Land (UPCoM: DTR), doanh nghiệp phân phối và môi giới bất động sản có 85,7% doanh thu gộp năm 2025 từ môi giới. Khoản này bằng 57,4% vốn chủ sở hữu tại 31/12/2025.
Cảnh báo biến động giá: cổ phiếu DTR đóng cửa 8.900 đồng ngày 10/11/2026, thấp hơn 24,6% so với giá đóng cửa 11.800 đồng của phiên giao dịch đầu tiên 25/09/2026, trong khi VN-Index giảm 2,4%. Bài viết không đưa ra nguyên nhân cho nhịp giảm này vì không có dữ kiện kiểm chứng được.
Điểm chính
- Doanh thu thuần 2025 tăng 42,6% lên 558,8 tỷ đồng, lợi nhuận sau thuế gấp 12,0 lần lên 33,3 tỷ; 6 tháng 2026 doanh thu thuần 259,4 tỷ (tăng 30,7%) và lợi nhuận sau thuế 17,1 tỷ.
- Kế hoạch 2026 là doanh thu thuần 860 tỷ và lợi nhuận sau thuế 120 tỷ; 6 tháng đạt 30,2% và 14,3%, nửa cuối năm cần 102,9 tỷ lợi nhuận, gấp 6,0 lần nửa đầu năm.
- Phải thu ủy thác và hợp tác đầu tư với cá nhân, bên liên quan là 485,8 tỷ đồng cuối 2025, trong đó 354,8 tỷ dài hạn; phải thu dài hạn tại 30/06/2026 là 559,8 tỷ.
- Kiểm toán ngoại trừ 58,7 tỷ đồng công nợ chưa xác nhận được; hai công ty con đang lỗ và phụ thuộc hỗ trợ tài chính của công ty mẹ.
- Giá 8.900 đồng ứng với P/E 21,3 lần và P/B 0,85 lần, so với trung vị P/B nhóm so sánh 0,39 lần.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Đông Tây Land (UPCoM: DTR) có vốn điều lệ 800 tỷ đồng, tương ứng 80 triệu cổ phiếu, giao dịch trên UPCoM từ 25/09/2026 với giá tham chiếu 10.500 đồng. Giá đóng cửa ngày 10/11/2026 là 8.900 đồng, vốn hoá 712,0 tỷ đồng.
Ngành nghề đăng ký của Đông Tây Land là tư vấn, môi giới, đấu giá bất động sản. Báo cáo của Hội đồng quản trị trình Đại hội đồng cổ đông 2026 chia hoạt động thành ba nhóm:
- Phân phối bất động sản: hợp tác với các chủ đầu tư như Vinhomes, Masterise, Nam Long, Khang Điền; danh mục 36 dự án, gồm Vinhomes Green Paradise Cần Giờ, Vinhomes Hải Vân Bay và Blanca City.
- Vận hành nghỉ dưỡng: Le Palmier Hồ Tràm mang lại khoảng 80 tỷ đồng doanh thu mỗi năm với tỷ suất lợi nhuận trên 18%.
- Đầu tư dự án: khu dân cư, thương mại và du lịch sinh thái Mỹ Lộc (466.000 m², tổng mức đầu tư 900 tỷ đồng, 2025 tới 2029) và Cần Đước (742.000 m², 1.600 tỷ đồng, 2026 tới 2030), cùng ở Tây Ninh.
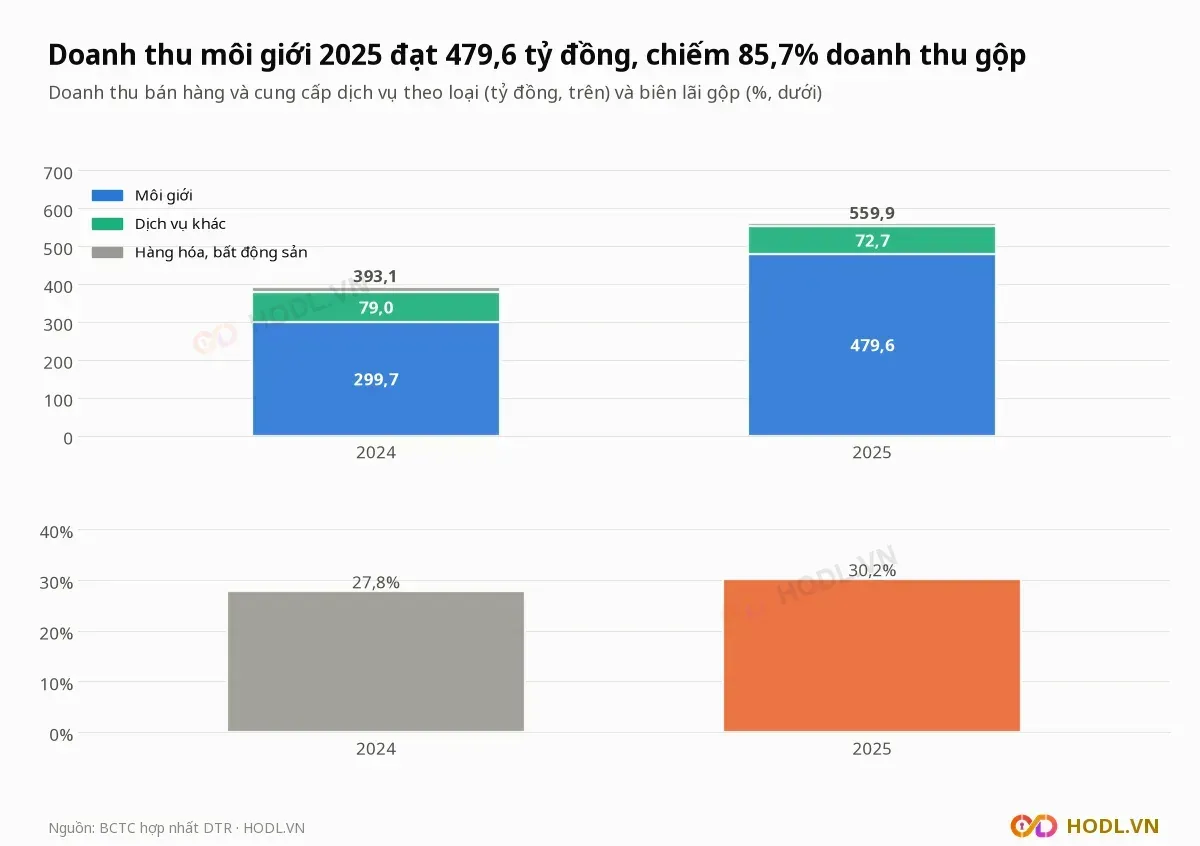
Doanh thu bán hàng và cung cấp dịch vụ năm 2025 là 559,9 tỷ đồng, trong đó môi giới 479,6 tỷ (85,7%), dịch vụ khác 72,7 tỷ (13,0%) và hàng hóa 7,6 tỷ (1,3%). Biên lãi gộp của môi giới là 33,9%, so với 33,2% năm 2024.
Loại doanh thu (tỷ đồng) | 2025 | 2024 | Thay đổi |
|---|---|---|---|
Môi giới | 479,6 | 299,7 | +60,0% |
Dịch vụ khác | 72,7 | 79,0 | −8,0% |
Hàng hóa | 7,6 | 2,5 | +198,4% |
Bất động sản | 0,0 | 11,8 | −100,0% |
Tổng | 559,9 | 393,1 | +42,4% |
Kết quả kinh doanh năm 2025
Doanh thu thuần của Đông Tây Land năm 2025 là 558,8 tỷ đồng, tăng 42,6% so với 391,8 tỷ năm 2024. Lãi gộp 168,9 tỷ đồng, tăng 54,8%, biên lãi gộp 30,2% so với 27,8%.
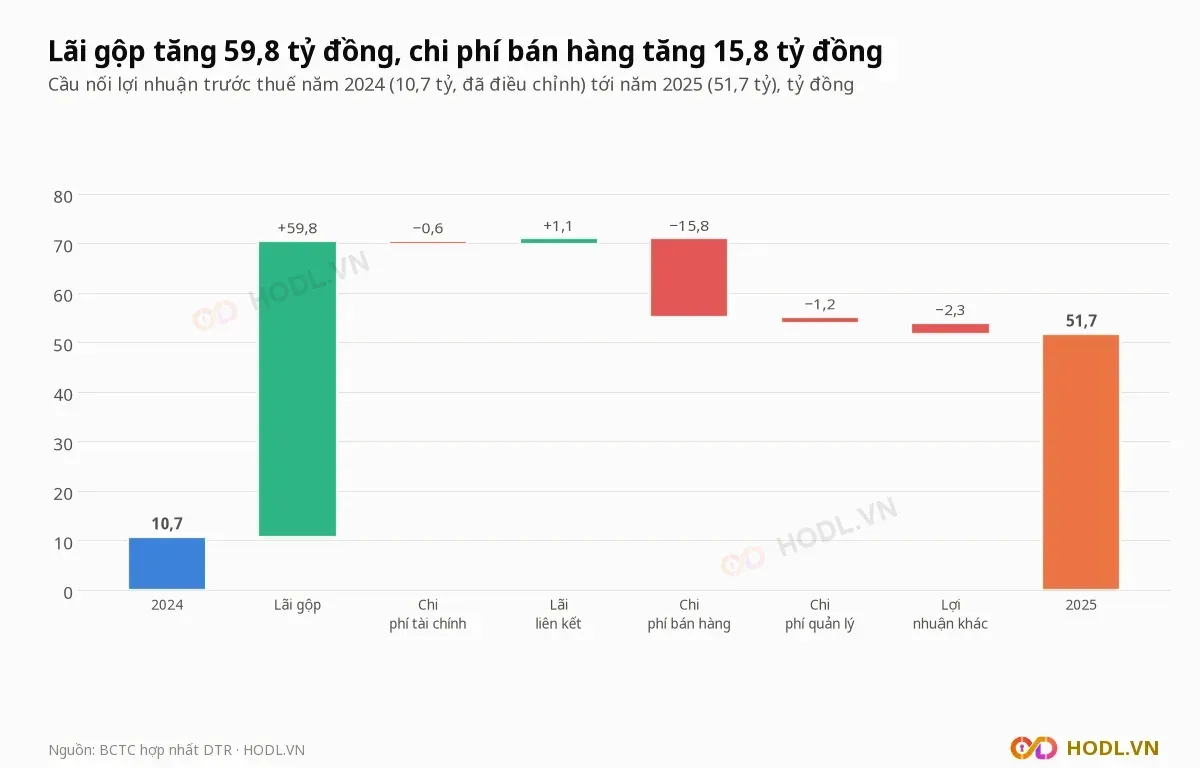
Chi phí bán hàng tăng 104,2% lên 31,0 tỷ đồng, bằng 5,6% doanh thu thuần so với 3,9%. Chi phí quản lý chỉ tăng 2,1% nên tỷ lệ trên doanh thu thuần giảm từ 14,1% xuống 10,1%.
Chỉ tiêu (tỷ đồng) | 2025 | 2024 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 558,8 | 391,8 | +42,6% |
Lãi gộp | 168,9 | 109,1 | +54,8% |
Chi phí bán hàng | 31,0 | 15,2 | +104,2% |
Chi phí quản lý | 56,5 | 55,4 | +2,1% |
Chi phí lãi vay | 22,5 | 22,0 | +2,1% |
Lợi nhuận trước thuế | 51,7 | 10,7 | gấp 4,8 lần |
Lợi nhuận sau thuế | 33,3 | 2,8 | gấp 12,0 lần |
Số liệu 2024 là số đã điều chỉnh hồi tố theo biên bản kiểm tra thuế ngày 06/05/2026: lợi nhuận trước thuế 2024 giảm từ 13,5 tỷ xuống 10,7 tỷ đồng. Chi phí quản lý 2025 gồm 14,3 tỷ đồng khấu hao lợi thế thương mại; lợi thế thương mại còn lại 111,0 tỷ.
Lợi nhuận sau thuế hợp nhất 33,3 tỷ đồng, thấp hơn 16,7 tỷ so với lợi nhuận sau thuế báo cáo riêng của công ty mẹ là 49,9 tỷ. Thuế thu nhập doanh nghiệp hiện hành và hoãn lại bằng 35,7% lợi nhuận trước thuế.
Kế hoạch 2026 và kết quả 6 tháng
Tờ trình số 03/2026/TT-HĐQT ngày 07/09/2026 trình Đại hội đồng cổ đông thường niên đề xuất kế hoạch 2026 của Đông Tây Land: doanh thu thuần 860 tỷ đồng và lợi nhuận sau thuế 120 tỷ, gấp 3,6 lần năm 2025. Đại hội họp ngày 28/09/2026.
6 tháng đầu 2026, doanh thu thuần hợp nhất là 259,4 tỷ đồng, tăng 30,7%, và lợi nhuận sau thuế 17,1 tỷ, so với 0,8 tỷ cùng kỳ.
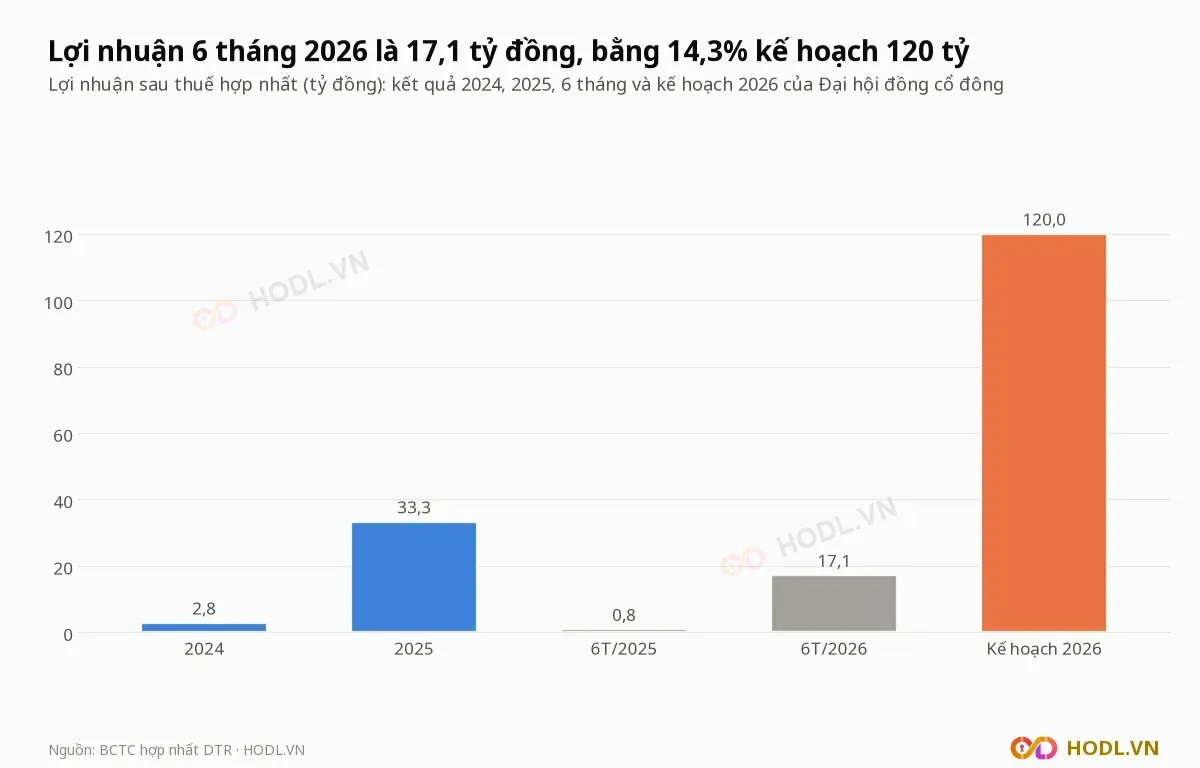
Chỉ tiêu (tỷ đồng) | Kế hoạch 2026 | 6T/2026 | Mức hoàn thành | Nửa cuối năm cần |
|---|---|---|---|---|
Doanh thu thuần | 860,0 | 259,4 | 30,2% | 600,6 |
Lợi nhuận sau thuế | 120,0 | 17,1 | 14,3% | 102,9 |
Nửa cuối năm cần doanh thu gấp 2,3 lần và lợi nhuận gấp 6,0 lần nửa đầu năm. Biên lợi nhuận sau thuế theo kế hoạch là 14,0%, so với 6,0% năm 2025 và 6,6% trong 6 tháng 2026.
Phải thu cá nhân, bên liên quan
Phải thu ủy thác và hợp tác đầu tư với cá nhân và bên liên quan của Đông Tây Land là 485,8 tỷ đồng tại 31/12/2025, bằng 35,3% tổng tài sản và 57,4% vốn chủ sở hữu. Cuối 2024 khoản này là 634,9 tỷ đồng, bằng 52,5% tổng tài sản.
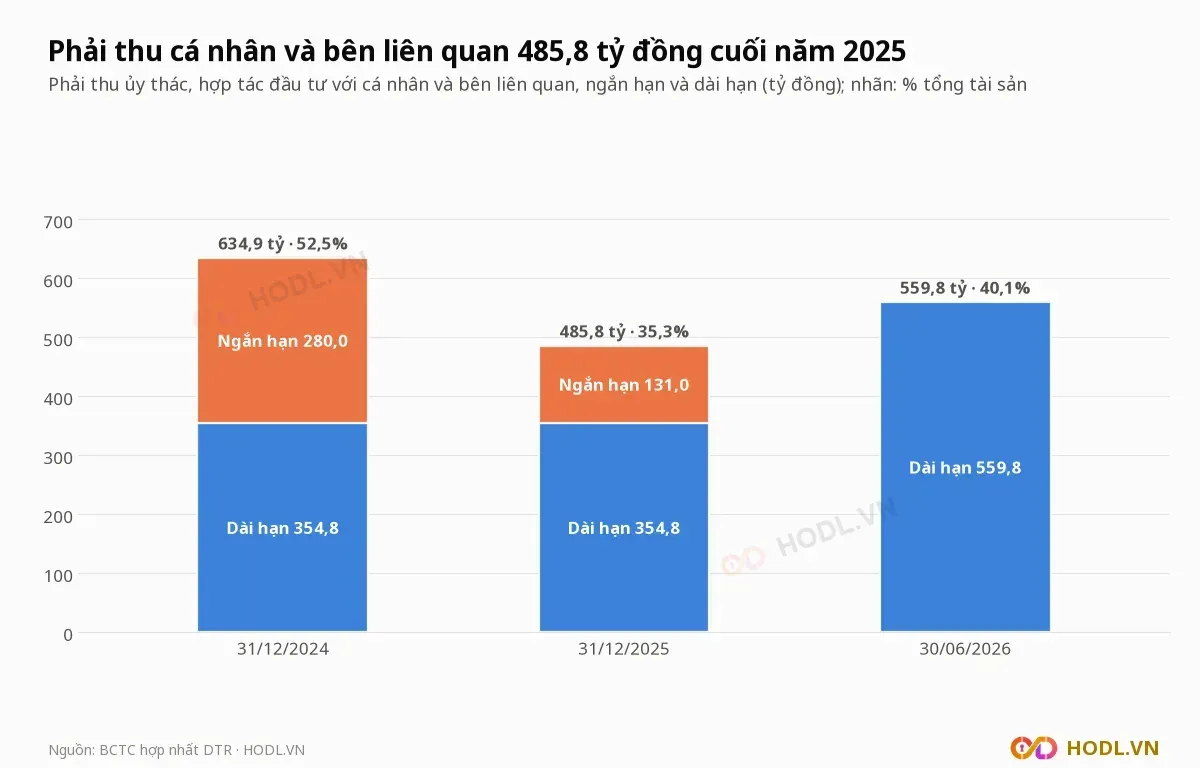
Phải thu dài hạn 354,8 tỷ đồng là các thỏa thuận ủy thác hợp tác đầu tư với năm cá nhân theo nghị quyết năm 2024, cột dự phòng để trống:
Đối tượng | Vai trò | Phải thu dài hạn (tỷ đồng) |
|---|---|---|
Nguyễn Thái Bình | Chủ tịch Hội đồng quản trị | 156,9 |
Võ Đình Đán | Cá nhân | 103,5 |
Phạm Duy Hiếu | Thành viên Hội đồng quản trị | 63,1 |
Phạm Minh Tuấn | Thành viên Ban kiểm soát | 30,8 |
Nguyễn Thái Sơn | Cá nhân có quan hệ mật thiết với thành viên quản lý chủ chốt | 0,5 |
Tổng | 354,8 |
Ngoài ra Đông Tây Land ủy thác 130,3 tỷ đồng cho ông Nguyễn Thái Bình theo nghị quyết ngày 03/11/2025, thời hạn 24 tháng. Nghị quyết ngày 08/05/2026 chấm dứt ủy thác và ông Bình hoàn trả toàn bộ ngày 14/05/2026.
Báo cáo của Hội đồng quản trị ghi năm 2025 công ty đầu tư vào hai dự án với tổng giá trị hơn 354 tỷ đồng, hình thành quỹ đất. Tại 30/06/2026 phải thu dài hạn khác là 559,8 tỷ đồng, tăng 205,0 tỷ so với đầu năm, bằng 40,1% tổng tài sản gần 1.397 tỷ.
Với CTCP VN Realty (CTCP Tập đoàn Đông Tây), bên có quan hệ mật thiết với thành viên quản lý chủ chốt, năm 2025 Đông Tây Land mua dịch vụ 178,4 tỷ đồng và bán dịch vụ 44,9 tỷ. Mua dịch vụ bằng 45,8% giá vốn, bán dịch vụ bằng 8,0% doanh thu thuần.
Kiểm toán ngoại trừ và thuế
Đông Tây Land bị kiểm toán viên Phía Nam (AASCS) đưa ý kiến ngoại trừ năm 2025 vì không có thư xác nhận và hồ sơ cho ba khoản công nợ, tổng 58,7 tỷ đồng, bằng 6,9% vốn chủ sở hữu:
- Phải thu ngắn hạn khách hàng 7,8 tỷ đồng, của CTCP Dịch vụ Bất động sản Đất Xanh.
- Phải thu ngắn hạn khác 29,9 tỷ đồng, gồm tiền đặt chỗ, đặt cọc mua dự án.
- Phải trả ngắn hạn khác 21,0 tỷ đồng, là tiền giữ chỗ của khách hàng.
Công văn giải trình tháng 08/2026 của công ty nêu số dư tiền giữ chỗ của khách hàng giảm từ 21,0 tỷ xuống 2,9 tỷ đồng tại 30/06/2026. Kiểm toán viên cũng nhấn mạnh hoạt động liên tục của Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa (sở hữu 98,00%) và CTCP Đông Tây Holding (98,87%), hai công ty đang lỗ thuần và phụ thuộc hỗ trợ tài chính từ Đông Tây Land.
Ngày 08/05/2026, Thuế cơ sở 2 TP.HCM ra Quyết định 3870/QĐ-XPHC xử phạt Đông Tây Land khai sai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp kỳ 2024 tới 2025. Mức phạt 0,64 tỷ đồng, truy thu 3,22 tỷ và tiền chậm nộp 0,61 tỷ, tính đến 06/05/2026.
Chi phí khác năm 2025 là 9,1 tỷ đồng, trong đó 6,0 tỷ phạt chậm nộp thuế và 1,7 tỷ các khoản bị phạt, so với 6,0 tỷ cả năm 2024.
Vay nợ, tiền và dòng tiền
Đông Tây Land có vay và nợ thuê tài chính 243,2 tỷ đồng tại 31/12/2025, tăng 21,8% so với 199,6 tỷ đầu năm, bằng 28,8% vốn chủ sở hữu. Ngân hàng Quân Đội (MB) chiếm 195,5 tỷ đồng, bằng 80,4%.
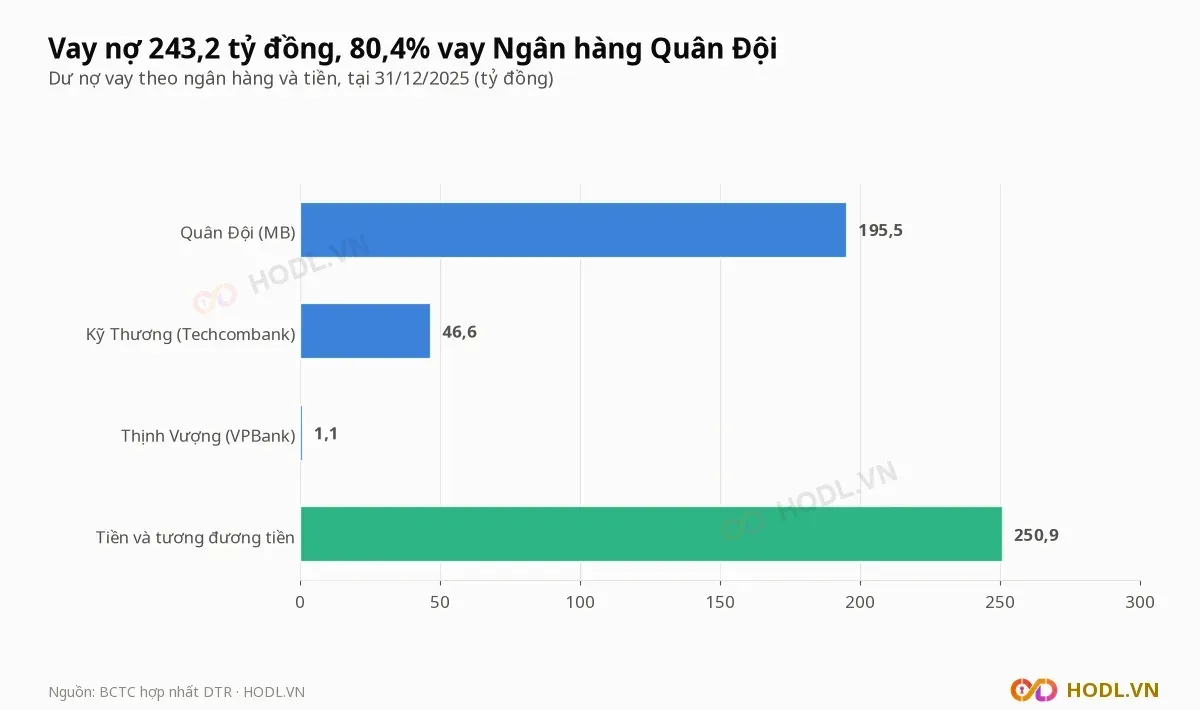
Toàn bộ phần vốn góp của ông Nguyễn Thái Bình, bằng 73,51% vốn điều lệ, được thế chấp cho khoản vay tại MB. Tiền và tương đương tiền là 250,9 tỷ đồng, so với 8,9 tỷ đầu năm, trong đó tiền gửi ngân hàng 247,7 tỷ; tiền lớn hơn vay nợ 7,7 tỷ.
Dòng tiền kinh doanh năm 2025 dương 198,7 tỷ đồng, trong đó thu hồi phải thu 46,2 tỷ và tăng phải trả 91,3 tỷ. Chi phí lãi vay 22,5 tỷ bằng 43,5% lợi nhuận trước thuế, và lợi nhuận trước thuế cộng lãi vay gấp 3,3 lần lãi vay.
Các khoản phải trả đáng chú ý tại 31/12/2025:
- Chi phí trích trước tạm tính giá vốn 87,8 tỷ đồng, tăng 72,9% so với 50,8 tỷ đầu năm, bằng 22,5% giá vốn năm 2025.
- Người mua trả tiền trước 66,6 tỷ đồng, tăng 39,3%, trong đó 50,9 tỷ từ khách mua căn hộ dịch vụ.
- Thuế và các khoản phải nộp Nhà nước 33,5 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
